ECONOMIA
El precio que no debe superar el dólar para que el carry trade siga siendo negocio

El carry trade entró en una zona más incómoda para la City, porque durante varios meses la cuenta había sido relativamente simple para buena parte del mercado, con inversores que se quedaban en pesos, capturaban tasa y apostaban a que el dólar financiero no se moviera a la misma velocidad. Esa dinámica empezó a cambiar con el salto del dólar MEP y dejó una pregunta mucho más urgente para quienes siguen mirando LECAPs, BONCAPs, CER, TAMAR o dólar linked, que ya no pasa únicamente por cuánto rinde cada instrumento, sino por a qué precio del dólar deja de convenir quedarse en pesos.
El gráfico de breakeven de tipo de cambio y LECAPs muestra la nueva cancha. Con un MEP que ronda los $1.527, los títulos a tasa fija más cercanos todavía ofrecen margen frente a una suba adicional del dólar financiero, aunque ese colchón aparece mucho más acotado que en los meses de mayor calma. La zona de equilibrio de esos instrumentos se mueve entre $1.544 y $1.660, mientras que los títulos más largos estiran la frontera hacia $1.715, $1.828, $1.863 y $1.889, según el vencimiento elegido.
Comafi Research también puso números al golpe del mes pasado dado que, en su reporte mensual de estrategia, la entidad sostuvo que la combinación de una depreciación cambiaria del 5% y una ampliación de tasas barrió más de dos meses de carry trade. Según ese informe, las posiciones en pesos registraron pérdidas de entre el 3% y el 4,5% medidas en dólares durante junio, un movimiento que dejó mucho más selectivo el menú de instrumentos en moneda local.
A qué dólar deja de convenir cada LECAP
La cuenta fina del carry está en el MEP al vencimiento de cada instrumento. Ese es el precio que define si la tasa en pesos le gana o pierde contra haberse dolarizado desde el arranque. Con el MEP en valores actuales, las LECAPs cortas todavía tienen margen, aunque el colchón ya quedó muy ajustado en los primeros vencimientos:
- S31L6: Deja de ser negocio si el MEP supera los $1.544 al vencimiento. Contra el spot, apenas conserva un colchón menor a los $20, por lo que queda muy expuesta a cualquier nuevo movimiento del dólar financiero.
- S14G6: Pierde si el MEP supera los $1.558 al vencimiento. El margen frente al spot es de $31, todavía positivo, aunque demasiado corto para un escenario de mayor presión cambiaria.
- S31G6: Deja de ser negocio si el MEP supera los $1.572 al vencimiento. En este caso, el colchón frente al dólar actual es de $45, un margen algo mayor, pero todavía acotado.
- S30S6: Pierde si el MEP supera los $1.604 al vencimiento. La distancia contra el spot sube a $77, por lo que empieza a mostrar una defensa un poco más cómoda dentro de la parte corta.
- S30N6: Deja de ser negocio si el MEP supera los $1.660 al vencimiento. Es la LECAP corta con más margen dentro del gráfico, con un colchón de $136 frente al MEP actual.
- T15E7: Empata contra el dólar cerca de $1.715 al vencimiento. Desde ese nivel, la discusión ya empieza a correrse hacia instrumentos de mayor plazo, con más margen cambiario, pero también con más riesgo de precio.
- T30A7: Deja de ser negocio si el MEP supera los $1.828 al vencimiento. Es uno de los BONCAPs largos que todavía conserva un colchón relevante frente al dólar actual, aunque ya implica una apuesta bastante más extendida en el tiempo.
- T31Y7: Pierde si el MEP supera los $1.863 al vencimiento. El margen cambiario es mayor que en las LECAPs, pero el inversor queda más expuesto a la volatilidad de precio, licitaciones y demanda de cobertura.
- T30J7: Deja de ser negocio si el MEP supera los $1.889 al vencimiento. Es el título del gráfico con mayor breakeven en pesos, por lo que soporta un dólar más alto antes de perder contra la dolarización, aunque también concentra más riesgo por duración.
El trilema del Tesoro y el impacto de los bonos dólar linked
El asesor financiero Rocco Abalsamo vuelve sobre el «Trilema del Tesoro», una forma de describir los trade-offs entre tres objetivos difíciles de sostener al mismo tiempo: mantener un dólar bajo, mantener tasas bajas y sostener un nivel de compra alto por parte del BCRA. Durante buena parte del semestre, esa tensión pareció administrarse mejor de lo esperado, con tasas que bajaban, un dólar contenido y compras oficiales de divisas.
Según el asesor, la explicación estuvo en un cuarto factor, que fue la extracción de liquidez mediante instrumentos dólar linked. La lógica es que, cuando el BCRA compra dólares emite pesos, y si la demanda de dinero no crece al mismo ritmo, esos pesos pueden terminar presionando sobre los dólares financieros. Para evitarlo, el mercado recibió cobertura cambiaria en forma de dólar linked, una herramienta que permitió retirar parte de esa liquidez y, al mismo tiempo, ofrecer protección ante una suba del tipo de cambio.
De acuerdo con Abalsamo, esa estrategia ayudó a acumular compras por alrededor de u$s11.165 millones en el primer semestre, aunque dejó una contracara relevante para el mercado, que fue el aumento de la cobertura cambiaria en manos privadas. A medida que el dólar empezó a ser más demandado, la venta de más dólar linked generó una dinámica delicada, con mayor demanda de cobertura, menor liquidez disponible y más volatilidad en tasas de muy corto plazo.
Comafi describe el mismo fenómeno desde el mercado ya que, en su informe de estrategia, señaló que la depreciación de junio llevó a una respuesta del BCRA por dos vías: un menor ritmo de acumulación de reservas y ventas de instrumentos dólar linked. La intervención se concentró en TZV26 y D31L6, por un monto que rondaría los US$ 2.500 millones de valor nominal, una operatoria que permitió actuar sobre el tipo de cambio oficial y, al mismo tiempo, retirar pesos del sistema.
Qué instrumentos miran ahora los inversores
En tasa fija corta, Comafi todavía ve atractivo táctico por la ampliación de tasas reales, con foco en S31L6, S14G6 y S31G6. El matiz aparece al cruzar esa preferencia con el breakeven contra MEP, porque esos mismos títulos tienen poco aire si el dólar financiero vuelve a acelerar desde la zona de $1.524. En ese tramo, la apuesta ya no es simplemente cobrar tasa, sino esperar una pausa cambiaria que permita recomponer la ventaja de los pesos.
En CER, la entidad destaca que la inflación implícita del segundo semestre quedó por debajo de sus proyecciones, lo que deja valor en el Boncer 2026 para el devengue de corto plazo. Entre los nombres que menciona aparecen X30S6, TZXD7 y TZXS8, instrumentos que cambian el eje de la discusión, porque ya no dependen de una tasa fija pura, sino también de cuánto termine validando la inflación en los próximos meses.
En Tamar y Duales, el argumento pasa por tasas variables que todavía no incorporarían del todo una convergencia a terreno real positivo. Allí Comafi marca al TMG28 y al TXMJ9, dos alternativas para quien busca estirar plazos, aunque con una lógica distinta a la tasa fija tradicional. En ese universo, el inversor no apuesta únicamente a que el dólar se calme, sino que también busca capturar una normalización de las tasas reales de mediano plazo.
Para quienes priorizan la cobertura cambiaria, la curva dólar linked volvió a ganar protagonismo. Comafi espera que siga la tendencia de depreciación y que el apetito por cobertura sea abastecido parcialmente por el BCRA y el Tesoro. Sus nombres predilectos en esa parte de la curva son D31G6 y D30S6, que no aparecen como una apuesta para maximizar el carry, aunque sí como una forma de resignar parte de la tasa para no quedar tan expuesto ante otro salto del dólar.
La nueva lógica del carry tras la volatilidad cambiaria
Por todo esto, la frontera de las LECAPs vuelve a hacerse concreta. El carry en S31L6 se rompe con un MEP apenas arriba de $1.544; el de S14G6, con un dólar arriba de $1.558; el de S31G6, con un financiero arriba de $1.572; el de S30S6, con un MEP arriba de $1.604; y el de S30N6, con un dólar arriba de $1.660.
Esa escala muestra que el mercado todavía paga tasa, aunque ya no alcanza con mirar el rendimiento nominal, porque cada vencimiento tiene un precio de dólar muy preciso a partir del cual la ganancia en pesos deja de compensar el riesgo cambiario.
El mercado dejó de mirar la tasa en pesos como una inversión automática y la pregunta ya no es solo cuánto rinde cada título, sino qué dólar MEP está dispuesto a tolerar el inversor para el día del vencimiento. Si espera un MEP debajo de $1.600 / $1.660, las LECAPs cortas todavía pueden defender el carry; si mira un dólar más cerca de $1.800, la discusión se corre a los vencimientos más largos; y si cree que el financiero puede acercarse rápido a $1.900, la ventaja empieza a quedar demasiado ajustada incluso en los tramos que todavía muestran colchón.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,city,dólar hoy,tasa







El indicador económico que mide la probabilidad que un estado incumpla con sus obligaciones llegó a los 709. A cuánto puede llegar y cómo afecta
Puntos importantes

El riesgo país alcanzó 709 puntos, su máximo anual, impulsado por tasas globales al alza e incertidumbre política y económica local.
Este ascenso encarece el financiamiento y afecta bonos. Analistas prevén que se estabilice entre 700 y 800 puntos básicos.
Implica un cierre al acceso a deuda externa y genera presión sobre los activos nacionales y el valor del dólar.
bonos,acciones,inversiones,tasas,tasa,dólar mep,precio dólar,riesgo país
En un monto de USD 542,7 millones en el segmento de contado el dólar mayorista finalizó negociado con leve alza de dos pesos o 0,1%, a 1.528 pesos, un nuevo máximo nominal.
Gustavo Quintana, agente de PR Corredores de Cambio comentó que “durante la rueda de hoy el dólar mayorista alcanzó puntuales máximos en $1.530 por unidad. Con solo una rueda por delante para terminar esta semana el tipo de cambio mayorista acumula una suba de 10 pesos, contra un aumento de un peso registrado en toda la semana anterior”.
Tras encadenar cinco sesiones con incremento gradual el tipo de cambio oficial anota una suba de once pesos o 0,7% en octubre. Desde que empezó 2026 la ganancia se extiende a 73 pesos o 5%, igualmente muy atrás de la inflación de más de 24% en el período.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.942,50 pesos. El dólar mayorista quedó a 414,50 pesos o 27,1% de ese límite para la flotación administrada.
“Como en las últimas ruedas, el dólar mayorista continúa reacomodándose muy gradualmente, ahora en torno a los $1.528. Así, como si nada y haciendo poco ruido -lo cual es positivo-, podría ir reanudando un deslizamiento que lo deje cada vez menos rezagado respecto del ritmo de la inflación”, evaluó el economista Gustavo Ber.
“Aun cuando la atención sigue concentrada en el ritmo de compras del BCRA, cuya aceleración durante octubre es bienvenida por los operadores, se intensifica entre los economistas el debate respecto del rol que podría tener una flexibilización de la política monetaria para impulsar la actividad, sobre todo dado que viene siendo vista como una condición necesaria para darle un mayor respaldo social a la continuidad del actual régimen económico”, consideró el titular del Estudio Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó cinco pesos o 0,3%, a $1.550 para la venta en el Banco Nación, también un nuevo máximo. El dólar blue quedó sin variantes, a $1.565 para la venta, tras haberse negociado a $1.570 por la mañana.
También alcanzaron precios récord las paridades bursátiles -implícitas en activos como acciones y bonos-. El dólar “contado con liquidación” subía 0,9%, a 1.654 pesos, lo que amplió la brecha respecto del dólar mayorista a 126 pesos o un 8,2 por ciento. El dólar MEP subió 0,5%, a 1.558 pesos.
Esta ampliación de la brecha entre el dólar oficial y los paralelos puede atribuirse principalmente a demanda de cobertura ante la debilidad de precios de acciones y bonos, que se canaliza en la compra de divisas a través de la Bolsa.
Felipe Mendoza, analista de mercados de EBC Financial Group, enfatizó que se mantiene “la senda del crawling peg administrado bajo la tutela del Banco Central”, en un contexto donde “la balanza comercial registra desempeños históricos gracias al fuerte impulso exportador del sector hidrocarburífero en Vaca Muerta, la minería y el agro, alcanzando exportaciones récord que superaron los USD 10.000 millones en el mes y consolidando un superávit comercial acumulado que fortalece el flujo de divisas comerciales”.
Mientras que el BCRA acelera la absorción de divisas en octubre, Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, señaló que “la continuidad de las compras va a depender, en parte, de la oferta de divisas y del ritmo de liquidación de exportaciones y emisiones de deuda corporativa”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Según lo señalado por Vladimir Werning en una presentación reciente en Bangkok, todavía quedarían alrededor de USD 4.000 millones pendientes de liquidación vinculados a obligaciones negociables. Ese flujo podría contribuir a sostener la oferta de dólares, aunque su concreción y el ritmo al que se liquide serán determinantes”, añadió Botto.
“La señal principal es una mejora parcial del frente financiero local: el BCRA compró divisas, las reservas aumentaron”, a la vez que “el canje dólar linked también redujo la presión inmediata del vencimiento de fin de octubre”, indicó Vector Investments.
“El principal riesgo sigue siendo externo. Los rendimientos estadounidenses permanecen por encima de 5% en el tramo largo y la tensión energética europea agrega incertidumbre sobre inflación, actividad y política monetaria. En ese marco, los activos argentinos conservan una sensibilidad superior a la de otros emergentes”, añadió Vector Investments.
Corporate Events,Europe
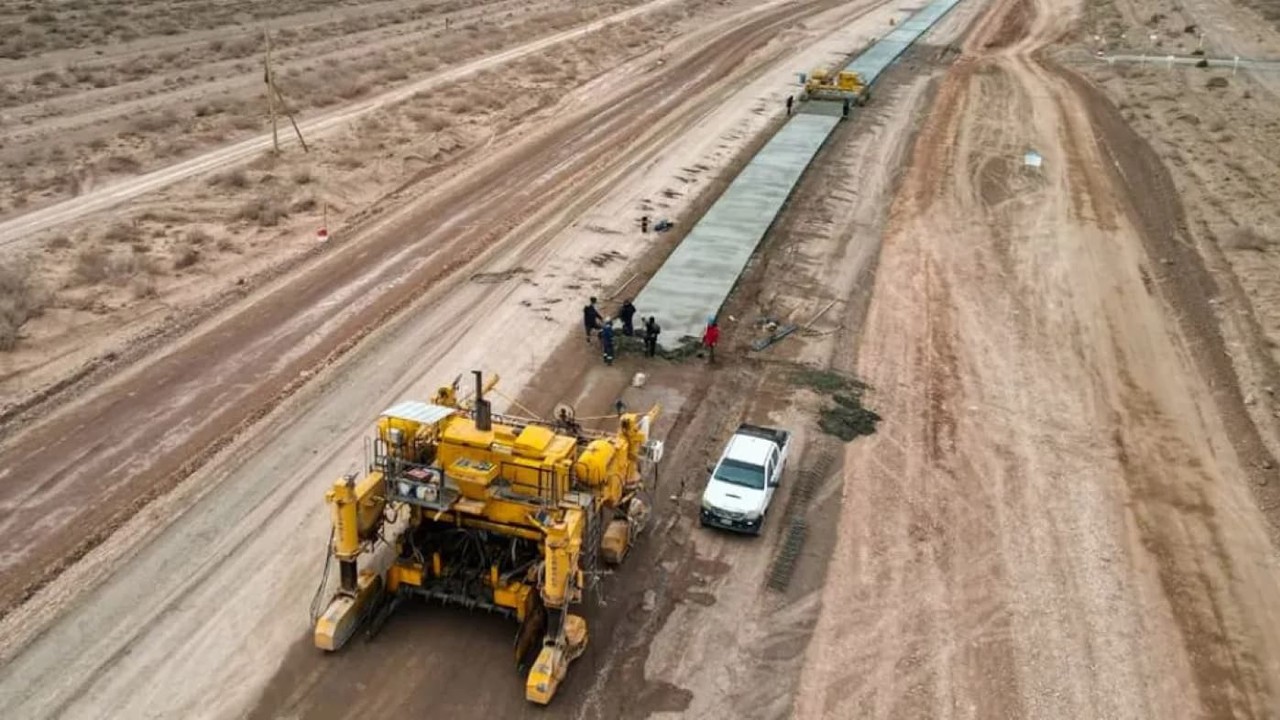
La UIA y legisladores vuelven a advertir sobre el impacto de las tarifas en las pymes y reclaman infraestructura para acceder al insumo neuquino.
Puntos importantes
La industria argentina enfrenta una crisis por altos costos energéticos y distorsiones en el mercado eléctrico.
La UIA y legisladores exigen a Energía corregir el mercado y ampliar la infraestructura para el gas de Vaca Muerta.
Una resolución reciente es vista como un paliativo parcial; se demanda una política energética integral.
Subas tarifarias y distorsiones en el mercado
El alcance de una Resolución clave
industria,uia,tarifas,gas natural,energía,petróleo,gas,renovables

DEPORTE1 minuto ago
Vuelve la Promoción al fútbol argentino luego de 15 años: cómo será su implementación

POLITICA2 minutos ago
Javier Milei: “La confirmación del rumbo viene con la reelección”

POLITICA3 minutos ago
Milei admitió que “el ritmo al que baja la inflación es más lento” y ratificó su frase sobre la gente que no llega a fin de mes

ECONOMIA24 minutos ago
La City estima a cuánto puede llegar el riesgo país y a qué inversiones castigará más

INTERNACIONAL28 minutos ago
Siete de cada 10 costarricenses realizan actividad física, según encuesta

DEPORTE36 minutos ago
Paredes vuelve a jugar una semifinal internacional con Boca después de 15 años: cómo le fue la última vez

POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

POLITICA3 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

POLITICA3 días ago
Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver