
ECONOMIA
El riesgo país volvió a bajar a la zona de 500 puntos, pero las acciones cayeron en Wall Street con Mercado Libre a la cabeza

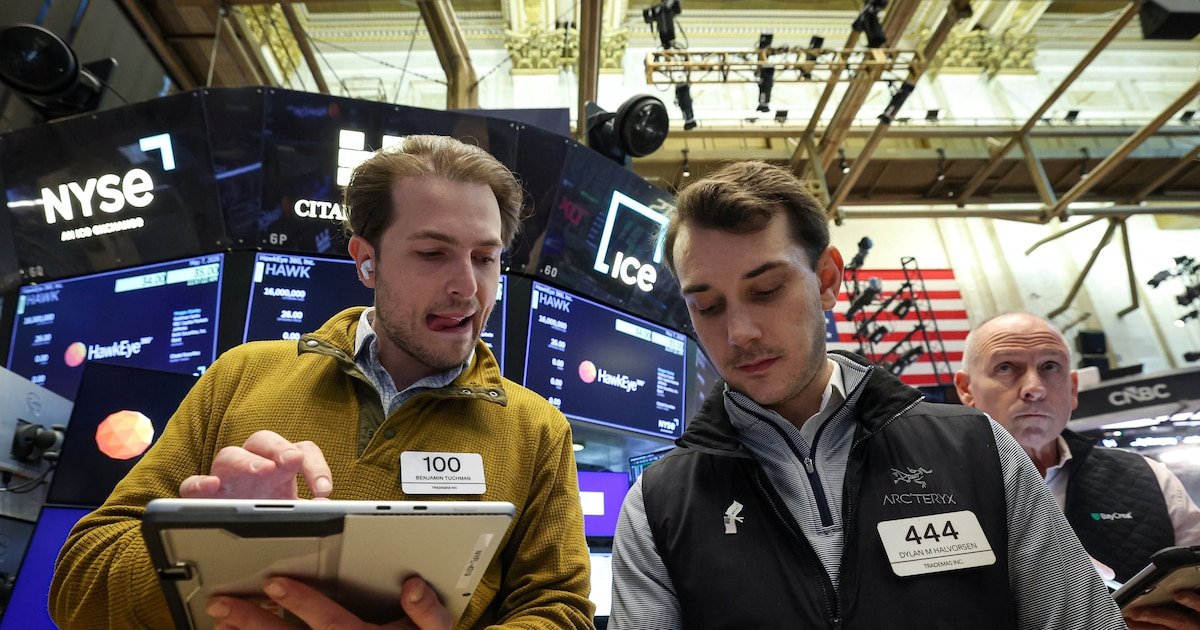
Los mercados de nueva York extendieron el festejo por positivos datos de empleo y los balances de empresas tecnológicas. Lejos de esa tendencia quedaron las acciones argentinas, postergadas por la lectura negativa de balances trimestrales, aunque sí se mantuvieron firmes los bonos soberanos, con un riesgo país que regresó a la zona de los 500 puntos básicos, su mejor desempeño en casi tres meses.
El índice tecnológico Nasdaq de Wall Street encabezó la suba, con un 1,7%, que lo posicionó en un máximo histórico por encima de los 26.000 puntos. El Nasdaq avanza un 13% en lo que va del año.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires exhibió al cierre una baja de 2,3% en pesos, en los 2.769.126 puntos, mientras que los bonos soberanos en dólares -Bonares y Globales- subieron un 0,3% en promedio. En este aspecto, el índice de riesgo país de JP Morgan cayó nueve unidades para la Argentina, en los 510 puntos básicos, piso desde el 17 de febrero.

“Por primera vez desde 2018, Argentina recuperó una calificación B-. Fitch Ratings dio el primer paso y elevó la nota soberana, apoyada en la consolidación fiscal, la acumulación de reservas y el avance de reformas estructurales. No es un dato menor: marca el inicio de una narrativa crediticia diferente, aunque el consenso de agencias todavía no acompañó y el promedio se mantiene en CCC+”, estimó GMA Capital.
Entre los ADR y acciones de compañías argentinas negociadas en Wall Street destacó la baja de 12,7% para Mercado Libre tras presentar balance. También presentaron resultados trimestrales YPF (-1%) y Pampa Energía (-4%).
En los primeros tres meses del año, Mercado Libre registró el crecimiento de ingresos más acelerado de los últimos cuatro años: la compañía de comercio electrónico más grande de América Latina reportó ingresos netos por USD 8.845 millones, un salto del 49% interanual. A pesar de este avance, hubo preocupación por la fuerte compresión de márgenes: el operativo retrocedió del 12,9% al 6,9% y la utilidad neta se desplomó cerca del 50% en el período.
Los precios del petróleo tuvieron un cierre mixto, en un contexto todavía muy incierto por el desarrollo de las hostilidades en Oriente Medio. El barril de Brent del Mar del Norte subió 0,3% a USD 100,40 en los contratos con entrega en julio. El crudo intermedio de Texas para junio restó 0,2%, a USD 94,65 el barril.
“Los mercados financieros finalizan la semana luego de una intensa volatilidad geopolítica y una resiliencia económica inesperada”, definió Laura Torres, directora de Inversiones de IMB Capital Quants.
“En el frente macroeconómico, los datos de empleo en Estados Unidos. mostraron una creación de 115.000 nóminas, superando las previsiones, aunque la confianza del consumidor de la Universidad de Michigan cayó a mínimos históricos (47,8) debido a la inflación, que se sitúa en un 4,5% a un año según el dato preliminar”, puntualizó Torres.
“Este clima financiero convive con un escenario geopolítico volátil tras enfrentamientos militares entre Estados Unidos e Irán en el Estrecho de Ormuz. Pese a los ataques contra activos militares iraníes, ambas naciones intentan preservar un frágil alto el fuego y avanzar hacia un acuerdo de paz. El petróleo refleja esta incertidumbre”, expresó Ignacio Morales, Chief Investments Officer de Wise Capital.
Con negocios que recuperaron el nivel en el segmento de contado -dada la estacionalidad del comercio exterior en mayo- se operaron USD 573,6 millones, casi USD 180 millones o 45% más que el jueves. El dólar mayorista ganó dos pesos o 0,1%, a 1.398 pesos.
“Si bien por momentos la cotización recuperaba terreno y escalaba algunos puntos, la oferta se mantuvo presente de manera constante, conteniendo las subas y generando también retrocesos acotados”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.
En la primera semana operativa de mayo -dado el feriado del viernes 1- el tipo de cambio oficial avanzó siete pesos o 0,5%, con una demanda privada más activa y la continuidad de las compras del Banco Central en la plaza.
La banda superior del esquema cambiario oficial se situó en los $1.717,98, para dejar al dólar a 319,98 pesos o 22,9% de ese holgado límite.
El dólar al público revirtió la baja de cinco pesos de la mañana y terminó ofrecido a $1.420 para la venta en el Banco Nación, sin variantes respecto del jueves. En la semana el dólar minorista subió diez pesos o 0,7 por ciento.
El BCRA indicó que en las entidades financieras el dólar al público promedió $1.418,34 para la venta y $1.367,10 para la compra.
El dólar blue quedó estabilizado en el día a $1.400, también el mismo precio del cierre de abril. Para la compra las entidades tomaron al billete a $1.380, solo diez pesos por encima de los $1.370 que pagan los bancos a sus clientes..
El Banco Central compró USD 110 millones en el mercado, el 19,2% de la oferta de contado. Las reservas internacionales brutas crecieron en USD 105 millones, a USD 46.056 millones, el stock más alto desde el 27 de abril.
“El flujo de compras se aceleró en abril y mayo, pero el impacto sobre reservas netas fue nulo por la incorporación de vencimientos futuros en el cálculo y la persistencia de compromisos exigibles”, explicó un informe del IERAL de la Fundación Mediterránea. “Si crece la demanda de pesos, el Banco Central podría comprar dólares sin generar presiones inflacionarias adicionales, fortaleciendo reservas y mejorando las condiciones para una reducción del riesgo país y de las tasas de interés”, añadió.
Business,Corporate Events,North America







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
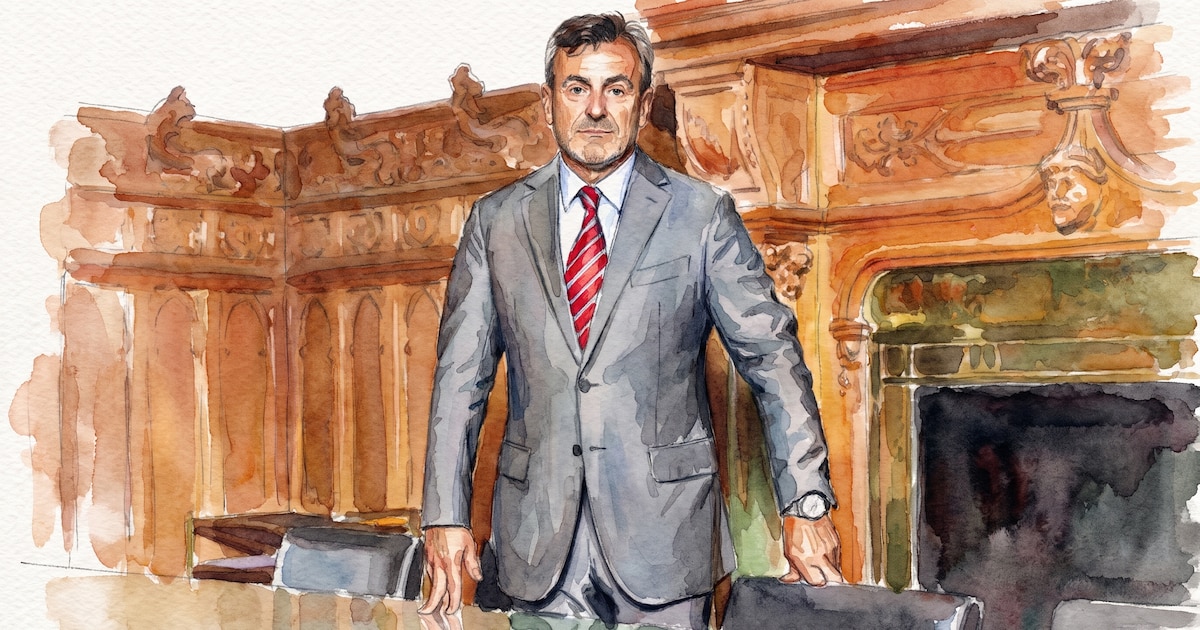
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
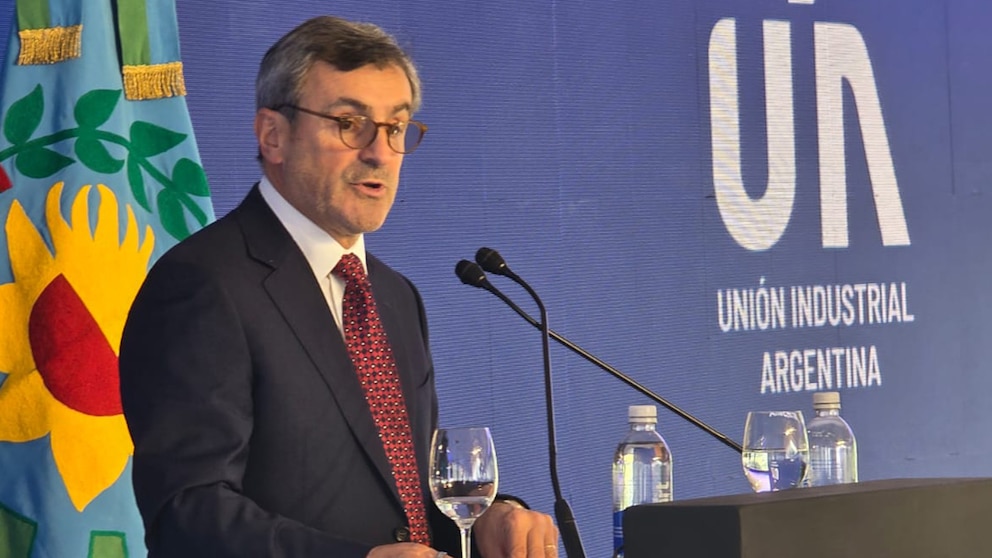
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Former IDF chief Gadi Eisenkot emerges as Netanyahu’s leading election challenger

Socialism’s growing appeal meets an awkward reality check on college campus

El trasfondo de la nueva jugada de Bullrich: cuáles son las chances de que se produzca su "Plan B"

El elogio de Abel Ferreira a Estudiantes y el palito para Flamengo antes de la final de la Libertadores

Polémica con Neymar en Brasil: fue expulsado por un gesto contra un rival y estalló con un duro descargo

Disturbios en Francia: detuvieron a dos hombres por el incendio del histórico edificio del Ayuntamiento de Limoges

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



