ECONOMIA
El valor que debería tener el dólar según uno de los economistas que más escucha la City porteña


El tipo de cambio está bajo en términos históricos, según el diagnóstico de Enrique Szewach, exdirector del Banco Central de la República Argentina (BCRA). El economista, una de las voces más escuchadas en la City porteña, advirtió que el dólar debería valer bastante más de lo que marca hoy el tablero.
Szewach comparó el valor actual con el dólar de diciembre de 2023, cuando Javier Milei lo fijó en $800. Ese mismo tipo de cambio, ajustado por inflación, hoy equivaldría a casi $2.100. La brecha con el valor oficial muestra el atraso cambiario acumulado en poco más de un año.
El analista planteó un problema estructural que complica cualquier cálculo de tipo de cambio en Argentina. Las variables macroeconómicas nunca se mantienen en niveles promedio por mucho tiempo: siempre están muy arriba o muy abajo, nunca en el centro. Esa volatilidad histórica dificulta proyectar un valor de equilibrio sostenible.
El contexto internacional tampoco ayuda. El fortalecimiento global del dólar complica la situación para una economía que sigue «atada» a esa moneda como referencia de ahorro y comercio exterior.
El impacto se siente especialmente frente al real brasileño, la moneda del principal socio comercial de Argentina. Szewach remarcó que el tipo de cambio bilateral con Brasil está muy bajo, lo que afecta la competitividad de las exportaciones argentinas.
Por qué los argentinos sienten que el país está caro
Szewach describió un fenómeno particular de la economía argentina: los ciudadanos miran los precios locales «como turistas». La razón es simple: su ahorro está dolarizado, entonces evalúan el costo de vida en moneda extranjera.
Comparado con los valores de 2023, la sensación generalizada es que Argentina está cara en dólares. Esa percepción no es infundada: con el tipo de cambio atrasado, el poder de compra en moneda extranjera efectivamente cayó.
La comida en un restaurante, un alquiler o una compra en el supermercado pesan más en dólares que hace un año y medio. Para quien cobra o tiene ahorros en esa divisa, el país perdió atractivo en términos de costos.
Cuánto debería valer el dólar según el economista
El economista puso números concretos sobre la mesa. Si se evaluara el tipo de cambio en términos reales para recuperar equilibrio, el dólar tendría que valer $1.700. Ese nivel representa un salto significativo respecto al valor oficial actual.
Pero Szewach agregó una advertencia crucial que complica esa proyección. El precio del dólar no puede analizarse de forma aislada: interactúa con el resto de las variables económicas, especialmente la inflación.
«Si el dólar sube a $1.700 y aumenta la tasa de inflación en la misma proporción, te quedás en el mismo lugar», precisó el analista en diálogo con Ahora Play. La devaluación sin ancla nominal solo traslada el problema a los precios internos.
Esa dinámica explica por qué una corrección cambiaria brusca no resuelve mágicamente el atraso. Si todos los precios se ajustan al mismo ritmo que el dólar, el tipo de cambio real vuelve al punto de partida.
El cambio de régimen que comparó con el menemismo y el kirchnerismo
Szewach también analizó el cambio de régimen impulsado por el Gobierno de Javier Milei. Consideró que este proceso es tan fuerte como los ocurridos durante el menemismo o el inicio del kirchnerismo, dos momentos de quiebre en la política económica argentina.
Sin embargo, el economista cuestionó la naturaleza del ajuste fiscal y su impacto en la microeconomía. Según su visión, el Estado argentino se achicó bajando salarios y empleo público, pero también transfiriendo costos al sector privado.
«Cuando el sector público tiene superávit, lo paga el sector privado», aseveró. El Estado no bajó el gasto en términos absolutos: simplemente trasladó ese costo a las familias y las empresas.
Szewach ejemplificó este punto con la quita de subsidios a la energía y al transporte. Si antes un usuario pagaba $10 por un servicio y ahora paga $30, el Gobierno no redujo realmente el gasto: lo pasó al consumidor final.
Esa lógica explica por qué el superávit fiscal convive con un deterioro del poder adquisitivo. El ajuste no desapareció: cambió de manos, del Estado a los hogares.
Qué hace falta para que un tipo de cambio bajo sea sostenible
El economista cerró su análisis señalando lo que considera la falencia estructural del modelo actual. Hoy falta inversión estatal en áreas clave como infraestructura y educación, dos sectores que determinan la productividad de largo plazo.
Según Szewach, esos factores son los que harían que un tipo de cambio bajo fuera realmente razonable y sostenible. Sin inversión en capital humano y físico, la economía no puede sostener una apreciación real del peso.
La competitividad genuina no viene solo de un dólar alto o bajo. Requiere una estructura productiva que pueda competir incluso con tipo de cambio apreciado, algo que demanda inversión sostenida en el tiempo.
Para el analista, el debate sobre el nivel del tipo de cambio es incompleto si no se discute simultáneamente el rol del Estado en la creación de capacidades productivas. El dólar es una variable de ajuste, pero no un motor de crecimiento por sí mismo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,atraso cambiario







ECONOMIA
El Papamóvil argentino ya está listo para León XIV: los detalles de un vehículo especialmente diseñado para el Papa


papamóvil,Toyota Hilux,Obelisco de Buenos Aires,Ciudad del Vaticano,ilustración
ECONOMIA
Mercados volátiles: los tres factores que impulsaron el riesgo país y sacudieron a los activos argentinos
La vulnerabilidad electoral de la Argentina explica que el riesgo país se mantenga elevado, pese a indicadores económicos favorables en un escenario internacional atravesado por conflictos y por las dudas sobre una posible burbuja vinculada a la inteligencia artificial.
El riesgo país incorpora a las elecciones de hoy de Estados Unidos y al “efecto Lula”. La agenda de los inversores está cargada de dudas; ellos no ven bien que los aliados a la Argentina pierdan elecciones.
Los comicios de hoy en EE.UU. fueron la principal causa de que el riesgo país aumente 18 unidades (+2,3%) a 805 puntos básicos tras la caída de hasta 1,7% de los bonos más largos.
El temor vuelve irracional los comportamientos. La Bolsa de San Pablo perdió 0,75% y el Merval de las acciones líderes 3,3% en pesos y en dólares. En el ámbito local incidió el retroceso de YPF de más de 6% que tiene alta ponderación en el índice. Las causas de la caída de la petrolera hay que buscarlas en el derrumbe de 8% de los precios del Brent.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Por otro lado, este escenario no coincide con el resto de la región que operó con equilibrio. Las estimaciones indican que el tema electoral argentino representa casi 60% del riesgo país. En otras palabras, si el mercado tuviera la seguridad de que Javier Milei será reelegido, el riesgo bajaría a 320 puntos básicos. Pero nada de eso sucede y los pasos que da el Gobierno parecen los de alguien seguro de la victoria.
El problema es que sucederá si un eventual triunfo de los demócratas hoy es amplio. ¿El soporte norteamericano a la Argentina seguirá firme? ¿El mercado tomará como tendencia la derrota de las derechas en el continente? Las respuestas está en el derrumbe de bonos y acciones. En Estados Unidos, por caso, los principales índices de Wall Street cerraron en rojo.
Para Federico Filippini, Javier Casabal, Valentín Gómez García y Sebastián Gomeza de Adcap Grupo Financiero “en este contexto más desafiante, seguimos creyendo que los bonos en pesos pueden experimentar mayor volatilidad por lo que resulta conveniente incorporar mayor cobertura. En particular, recomendamos cautela con los BONCAP a tasa fija que, aunque pueden ofrecer rendimientos atractivos, la dinámica de mayor cautela los deja más expuestos a una corrección”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En este escenario en el Mercado Libre de Cambios (MLC) se operaron USD 381 millones y el Banco Central no intervino en las compras. El dólar mayorista subió $11,50 (+0,7%) a 1.545,50 pesos.
Según la consultora F2 que dirige Andrés Reschini “el mercado estuvo presionado por la pesadez de Wall Street y las dudas sobre el futuro del real brasileño, además de la incertidumbre política local de cara a 2027. Un incremento de USD 179 millones en el interés abierto en futuros sumados a un volumen de USD 234 millones operados en dollar linked, sugieren intervenciones oficiales algo más agresivas para evitar una suba pronunciada del tipo de cambio”.
En la plaza financiera el MEP retrocedió 0,5% y cerró a $1.569 y el contado con liquidación (CCL) se mantuvo en $1.654. El “blue” no padeció alteraciones y terminó en 1.565 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Dólares no faltaron. Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía. señaló que “las liquidaciones de exportaciones agrícolas totalizaron USD 2.880 millones en octubre, monto récord para ese mes del año. Se registró un salto extraordinario con relación a octubre 2025, que había estado afectado por la eliminación transitoria de retenciones en septiembre 2025, que se tradujo en un adelantamiento de las liquidaciones habituales. En lo que va del año las liquidaciones acumulan USD 25.156 millones (-15 % interanual), aunque se espera que la caída continúe achicándose en lo que queda del año dada la baja base de comparación de los dos últimos meses del año pasado”.
En el mercado overnite, anoche se veía una ligera recuperación del Nasdaq de las tecnológicas de 0,40% aunque la volatilidad impida saber si esta suba será tendencia en la rueda de hoy. El petróleo Brent rebotaba 0,13% porque los inversores apostaban a que las conversaciones entre Estados Unidos e Irán seguirán avanzando según la promesa pre electoral de Donald Trump. La fe no se trasladó a los bonos del Tesoro de Estados Unidos que quedaron sin cambios.
Para el mercado local hoy será otra rueda volátil porque se operará sin saber el resultado de las elecciones norteamericanas. Los precios de los bonos podrían alentar a compradores de oportunidad, pero no a la mayoría porque el riesgo está en que Estados Unidos no pueda sostener el apoyo con divisas a la Argentina.
ECONOMIA
Por la suba del riesgo país las acciones de un sector clave acumulan caídas de hasta 46% y cotizan en mínimos del año
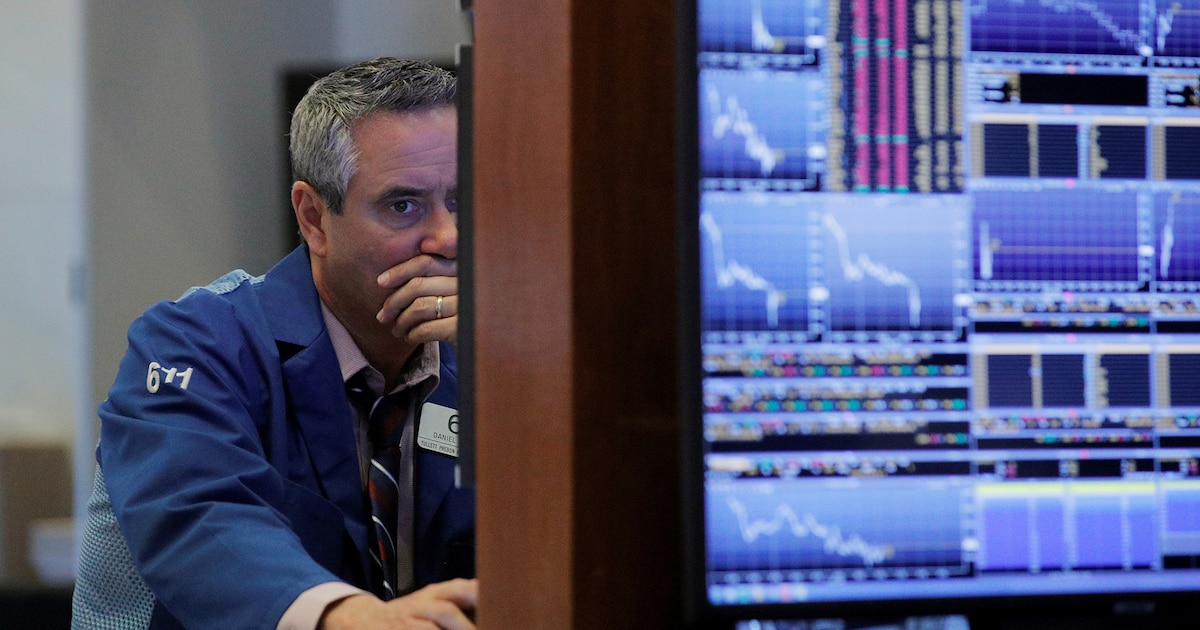
La desconfianza de los inversores en relación al futuro de la economía argentina se hace sentir en la continua suba del riesgo país. La semana arrancó también con signo negativo para los bonos en dólares, mientras que las acciones de bancos que cotizan en Wall Street vía ADR volvieron a estar entre las más afectadas.
Entre los papeles del sector financiero, Grupo Financiero Galicia estuvo entre los más golpeados. Ayer cayó 2,5% en Nueva York y en lo que va del año acumula una pérdida del 40 por ciento. Peor aún es el comportamiento del ADR de Banco Supervielle, que con el nuevo derrumbe de ayer ya presenta un rojo de 46% en lo que va de 2026. Las acciones de Banco Macro caen un poco menos, 33%, y las de BBVA Argentina otro 37 por ciento.
En todos los casos las cotizaciones se ubican en mínimos del año y ya perdieron más de la mitad de su valor respecto al pico alcanzado en enero de 2025. En aquel momento muchos fondos internacionales decidieron cambiar la estrategia: vendieron acciones argentinas y se pasaron a Brasil.
Ahora la pregunta que se hacen muchos es si no sucederá el camino inverso. Con la victoria de Lula Da Silva el mercado paulista sufrió un desplome. Sin embargo, por ahora no se notó mayor interés por posicionarse en acciones argentinas, todo lo contrario.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La suba del riesgo país, que ayer superó los 800 puntos, refleja con claridad que para Wall Street la incertidumbre es creciente. La economía no crece y Javier Milei se mantiene sin mayores variaciones en intención de voto, que se mueve en un rango del 36% al 38 por ciento.
El sorpresivo resultado de la elección brasileña impactó negativamente también en el mercado argentino. Se despertó una señal de alerta entre los inversores: ¿y si en Brasil ganó la izquierda no pasará lo mismo en Argentina?
Por lo pronto, la euforia del Gobierno por las victorias de derecha que se sucedieron en la región se frenó justo en el principal mercado sudamericano. Así como la suba bursátil post victoria de Flavio Bolsonaro tuvo un efecto positivo tanto en Brasil como en Argentina, ahora sucedió lo mismo pero por el impacto negativo.
Leo Chialva, director de Delphos Investment, aseguró que las acciones quedaron demasiado baratas luego de la caída continua que acumulan desde principios de 2025: “Teniendo en cuenta los precios en relación al valor libro ya estamos en niveles similares al post PASO de 2019. Estamos en niveles similares al 2013, cuando Sergio Massa se abrió del PJ y eso trajo ilusión al mercado”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Si bien todo conduce a un futuro rally del mercado bursátil y de las acciones bancarias, nadie se anima a vaticinar cuándo podría suceder. Lo más probable es que la mayoría de los fondos que invierten en la región prefieran no arriesgarse y esperar el resultado electoral para pisar sobre seguro.
En otras palabras, a casi un año de las elecciones y en un contexto de incertidumbre política total la mayoría del mercado prefiere no apresurarse. Los que salieron a comprar antes en Brasil ante la expectativa de una victoria de Bolsonaro lo pagaron con fuertes pérdidas. Y con ese antecedente y el recuerdo de lo sucedido tras la derrota de Mauricio Macri en 2019 son pocos los que están dispuestos a tomar riesgos.
El riesgo país tiene implícita una chance de reelección de Milei del 55%. Hace tres meses, cuando estaba en la mitad de nivel que ahora, es decir a 400 puntos básicos, se traducía en una posible victoria electoral en 2027 superior al 85%. Ahora todo luce más alineado: la evolución de la economía, la intención de voto presidencial y el precio de los bonos dolarizados.

El sugerente mensaje del técnico de Defensa y Justicia a Boca Juniors antes del choque clave por la definición de la Tabla Anual

Sonríe Boca: Mineiro llegó a su quinta derrota consecutiva a 16 días de la final

‘Puntos de Vista’ reúne ternura, ironía y crítica en cuentos narrados por gatos, libros y una inteligencia artificial

Axel Kicillof invitó a la misa del Papa a Claudio “Chiqui” Tapia, quien recibió $100 millones anuales de su gobierno

El horóscopo de hoy: jueves 5 de noviembre

Viaje histórico: así será el megaoperativo de seguridad para blindar al Papa durante su visita a la Argentina

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA21 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA1 día ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez