ECONOMIA
Fausto Spotorno: “La macro mejoró, pero hay mucha gente que efectivamente hoy está peor”

La economía mantiene un sendero de serrucho, con meses en los que sube y otros en lo que baja, tanto en lo que respecta a los indicadores macroeconómicos, de actividad productiva y comercial, como a la percepción de la sociedad sobre la situación personal, mientras que en el frente externo se consolida el superávit de la balanza comercial y la acumulación de reservas en el Banco Central de la República Argentina.
En este contexto, Infobae entrevistó a Fausto Spotorno, economista y director del Centro de Estudios Económicos de OJ Ferreres y del Instituto de Economía de la UADE, además de profesor en UADE y Ucema y miembro de la Fundación Norte y Sur, para analizar la coyuntura y sus expectativas para los próximos meses.
— Si la macro mejora, ¿por qué tanta gente siente que está peor?
— Cuando hablamos de la macroeconomía estamos hablando de las condiciones que generan el Gobierno, las instituciones y las leyes de un país para que se desarrolle la economía. En ese sentido, las condiciones que tenía la economía argentina antes de 2024 no eran compatibles con el desarrollo económico ni con la prosperidad.
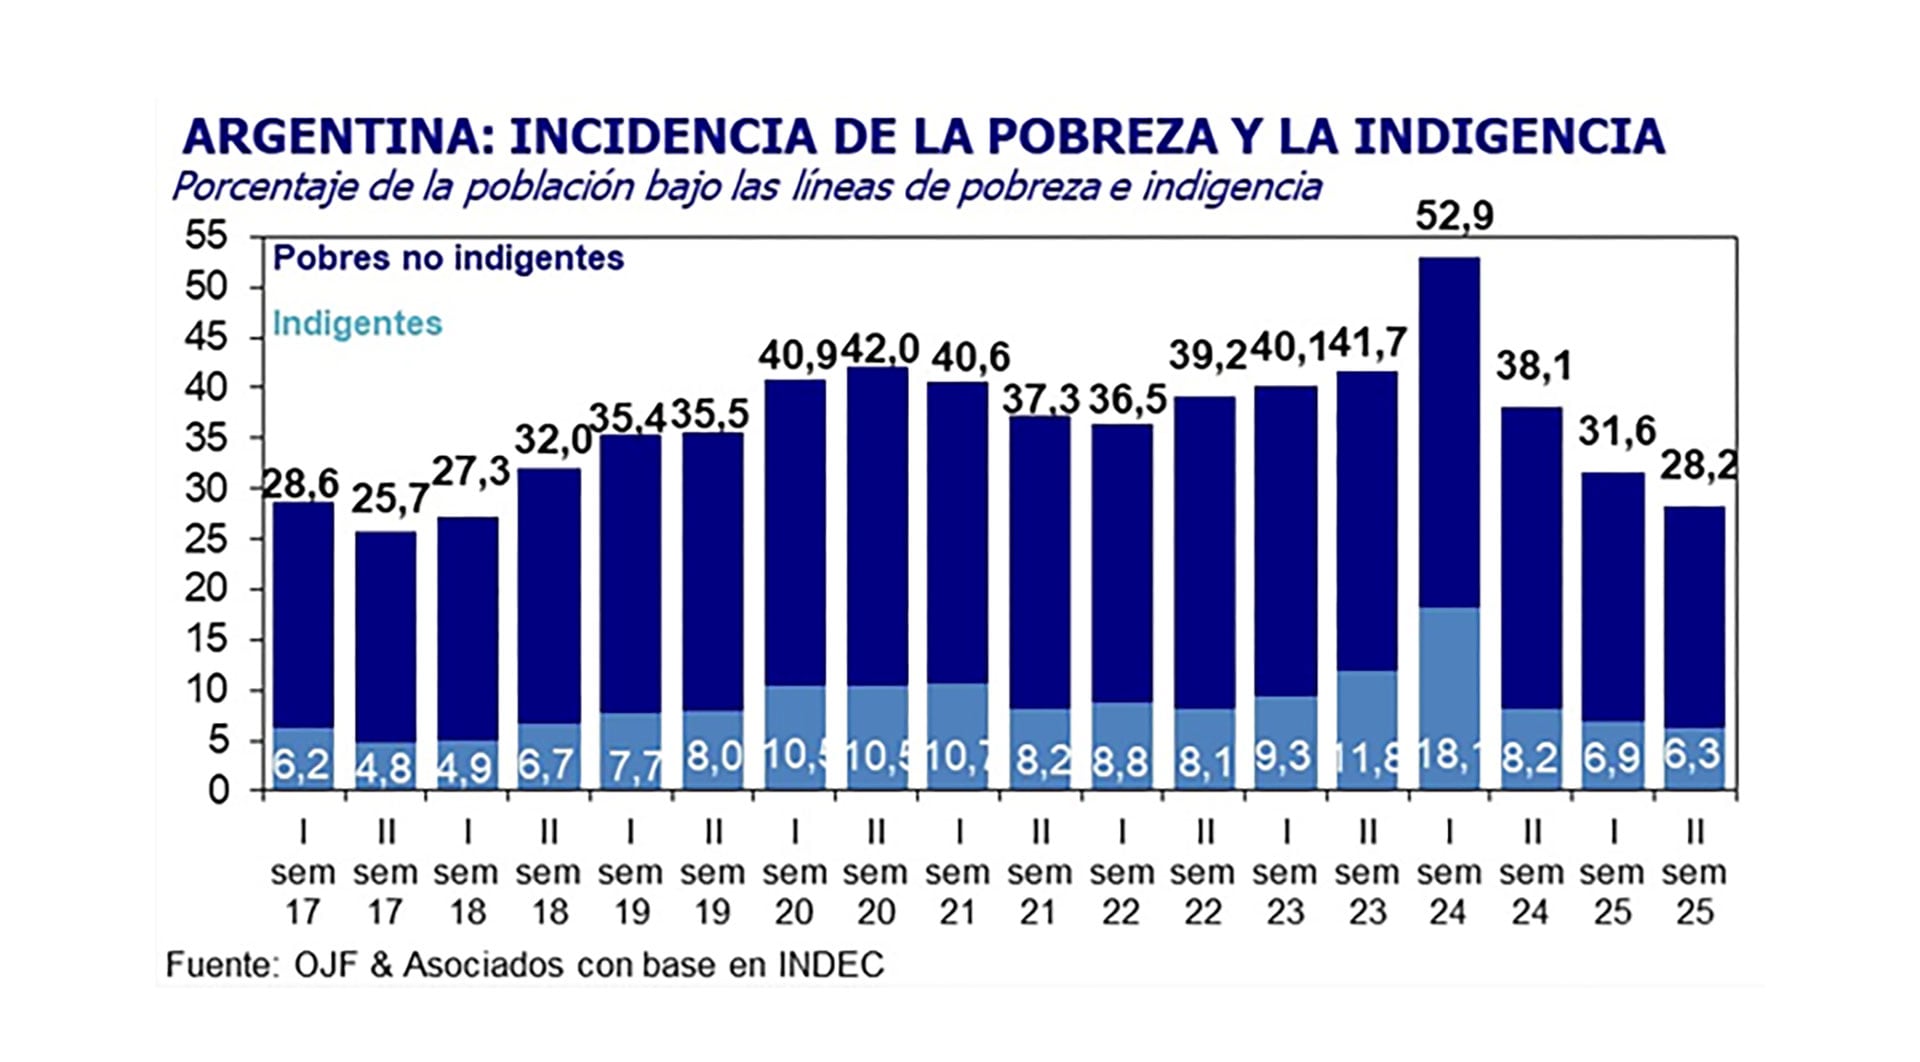
No se puede crecer ni invertir con alta inflación, caída del ahorro, baja inversión o inversión distorsionada, y caída en la productividad. Como resultado de eso, las exportaciones estaban completamente estancadas medidas en volumen físico, el estancamiento económico duró más de una década, incluso en la industria, y los niveles de pobreza llegaron a tocar el 50% de la población.
“Las exportaciones estaban completamente estancadas medidas en volumen físico, el estancamiento económico duró más de una década, incluso en la industria, y los niveles de pobreza llegaron a tocar el 50% de la población”
O sea, no es solo que la macro estaba mal, la micro también. Por eso, en la medida en que se fue ordenando el Banco Central, el Estado, la deuda pública, el sistema bancario y se redujeron las distorsiones como los múltiples tipos de cambio y los precios relativos, etcétera, nos encontramos con una microeconomía que también estaba profundamente distorsionada.
Para peor, en estos años en los que Argentina se “desconectó” parcialmente de lo que sucedía en el mundo, nos fuimos apartando de los cambios en los negocios que sucedían en el resto del planeta. Todo ello provoca la necesidad de una transformación importante en la economía a nivel de empresas, empleo y sectores económicos.
No es de extrañar que mucha gente no solamente perciba que está en una situación peor, sino que efectivamente lo está, y es difícil explicar por qué hoy se puede estar peor que inicialmente, porque cualquier cambio de esquema económico va a generar ganadores y perdedores. Lo importante es si el esquema económico que se está desarrollando en Argentina a la larga va a hacer que todos sean ganadores en mayor o menor medida.

— ¿Hoy pesa más el humor social que los datos de la economía?
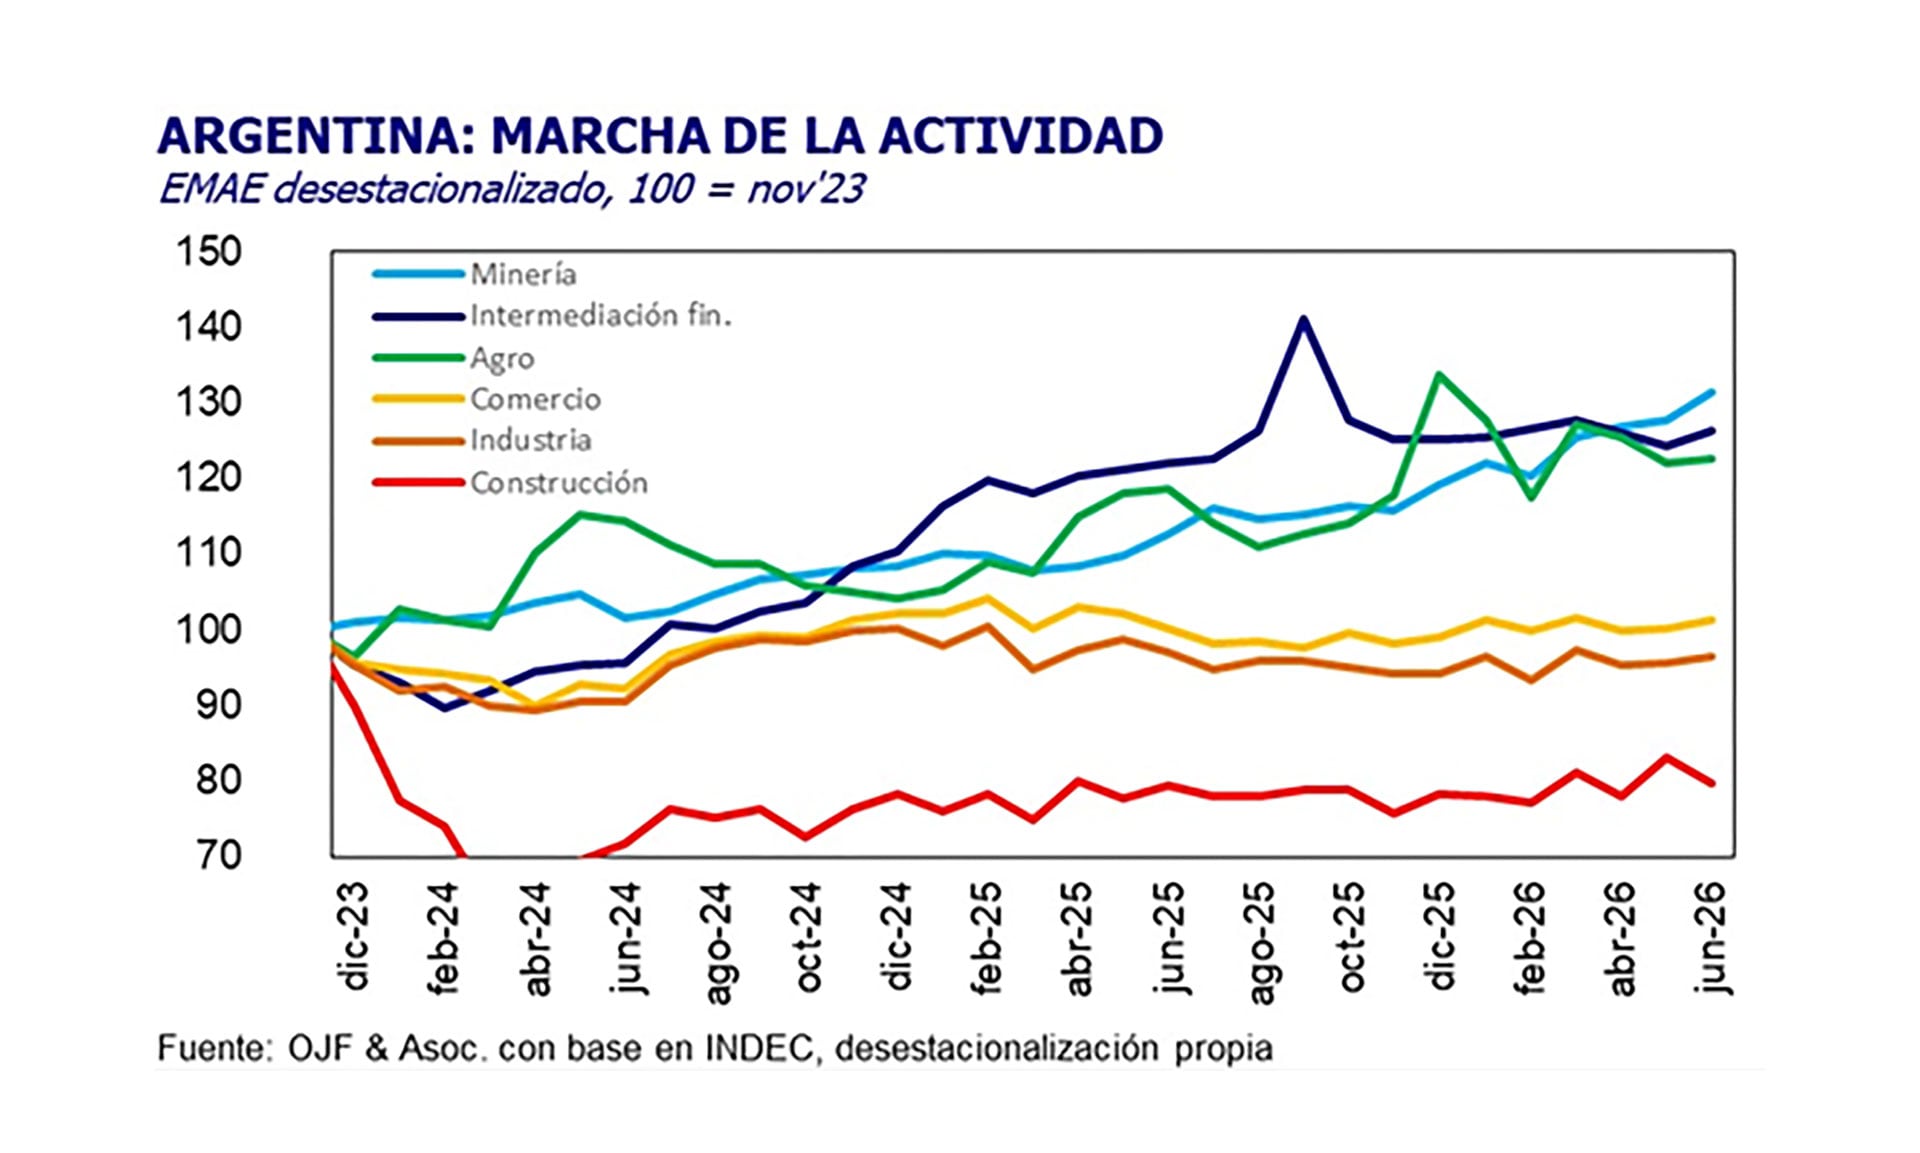
— Algo de eso hay. En primer lugar, lo que sucede es que los datos de la economía muestran mucha heterogeneidad entre sectores y regiones distintas. Para colmo, e incluso cuando uno mira dentro de cada sector, se va a encontrar con diferentes realidades. Así que la realidad no es igual para todos: más allá de que los grandes números como el PBI puedan mostrar una mejora, hay mucha dispersión en las realidades económicas.
Por otra parte, es cierto que cuando se miran los gastos de las familias, sobre todo en la clase media, con trabajos formales, se ve que hay un aumento de la proporción del ingreso que va a pagar servicios públicos, servicios de salud, educación y todo lo que sea gasto fijo. Ello reduce la capacidad de gasto en consumo masivo. Al principio, esto se vio compensado por una recuperación del salario real y una expansión del crédito que se llevó a cabo entre la segunda mitad de 2024 y 2025.
“Es cierto que cuando se miran los gastos de las familias, sobre todo en la clase media, con trabajos formales, se ve que hay un aumento de la proporción del ingreso de todo lo que sea gasto fijo”
Pero a partir del segundo semestre del año pasado, la volatilidad financiera de las elecciones tuvo un impacto negativo en algunas variables como el crédito, las tasas de interés y la morosidad bancaria. Además, en los primeros meses de este año se observó una aceleración inflacionaria que no fue del todo anticipada en los acuerdos laborales y ello provocó una caída del salario real, a lo que se le sumó una suba de tarifas.
Todo ello provocó un freno en la absorción doméstica (consumo privado más consumo público más inversión) en el primer trimestre de este año, medida en forma desestacionalizada.
— ¿El Gobierno está mostrando mejores números que percepción de mejora real?
— En este contexto que le conté, se observó una caída de la confianza del consumidor que mide la UTDT, que pasó de promediar más de 45 puntos en el primer semestre de 2025 a algo más de 40 puntos en el último dato de agosto.
Sin embargo, cuando se ven los datos de actividad se observa que, según el EMAE del Indec (Estimador Mensual de Actividad Económica), la actividad económica creció 1,5% en ese período. Lo que pasa es que se observa una clara prevalencia de sectores y empresas exportadoras por sobre los sectores y empresas orientadas al mercado local, y eso podría explicar esa discrepancia.
— Los sectores liberales que antes pedían menos Estado hoy reclaman más contención. ¿Cambió la realidad o cambió el discurso?
— Creo que no son temas ideológicos, sino más bien recomendaciones de pragmatismo económico, en un contexto de reordenamiento económico. El proceso de apertura, desregulación y liberación de la economía no es homogéneo y los resultados, tampoco. En especial en una economía tan volátil. Creo que el debate dentro del propio liberalismo no es de fondo, sobre si el Estado debe o no intervenir en estos casos. O, por lo menos, no es el debate actual. Creo que se trata más bien de un debate sobre cómo controlar el proceso de liberalización.
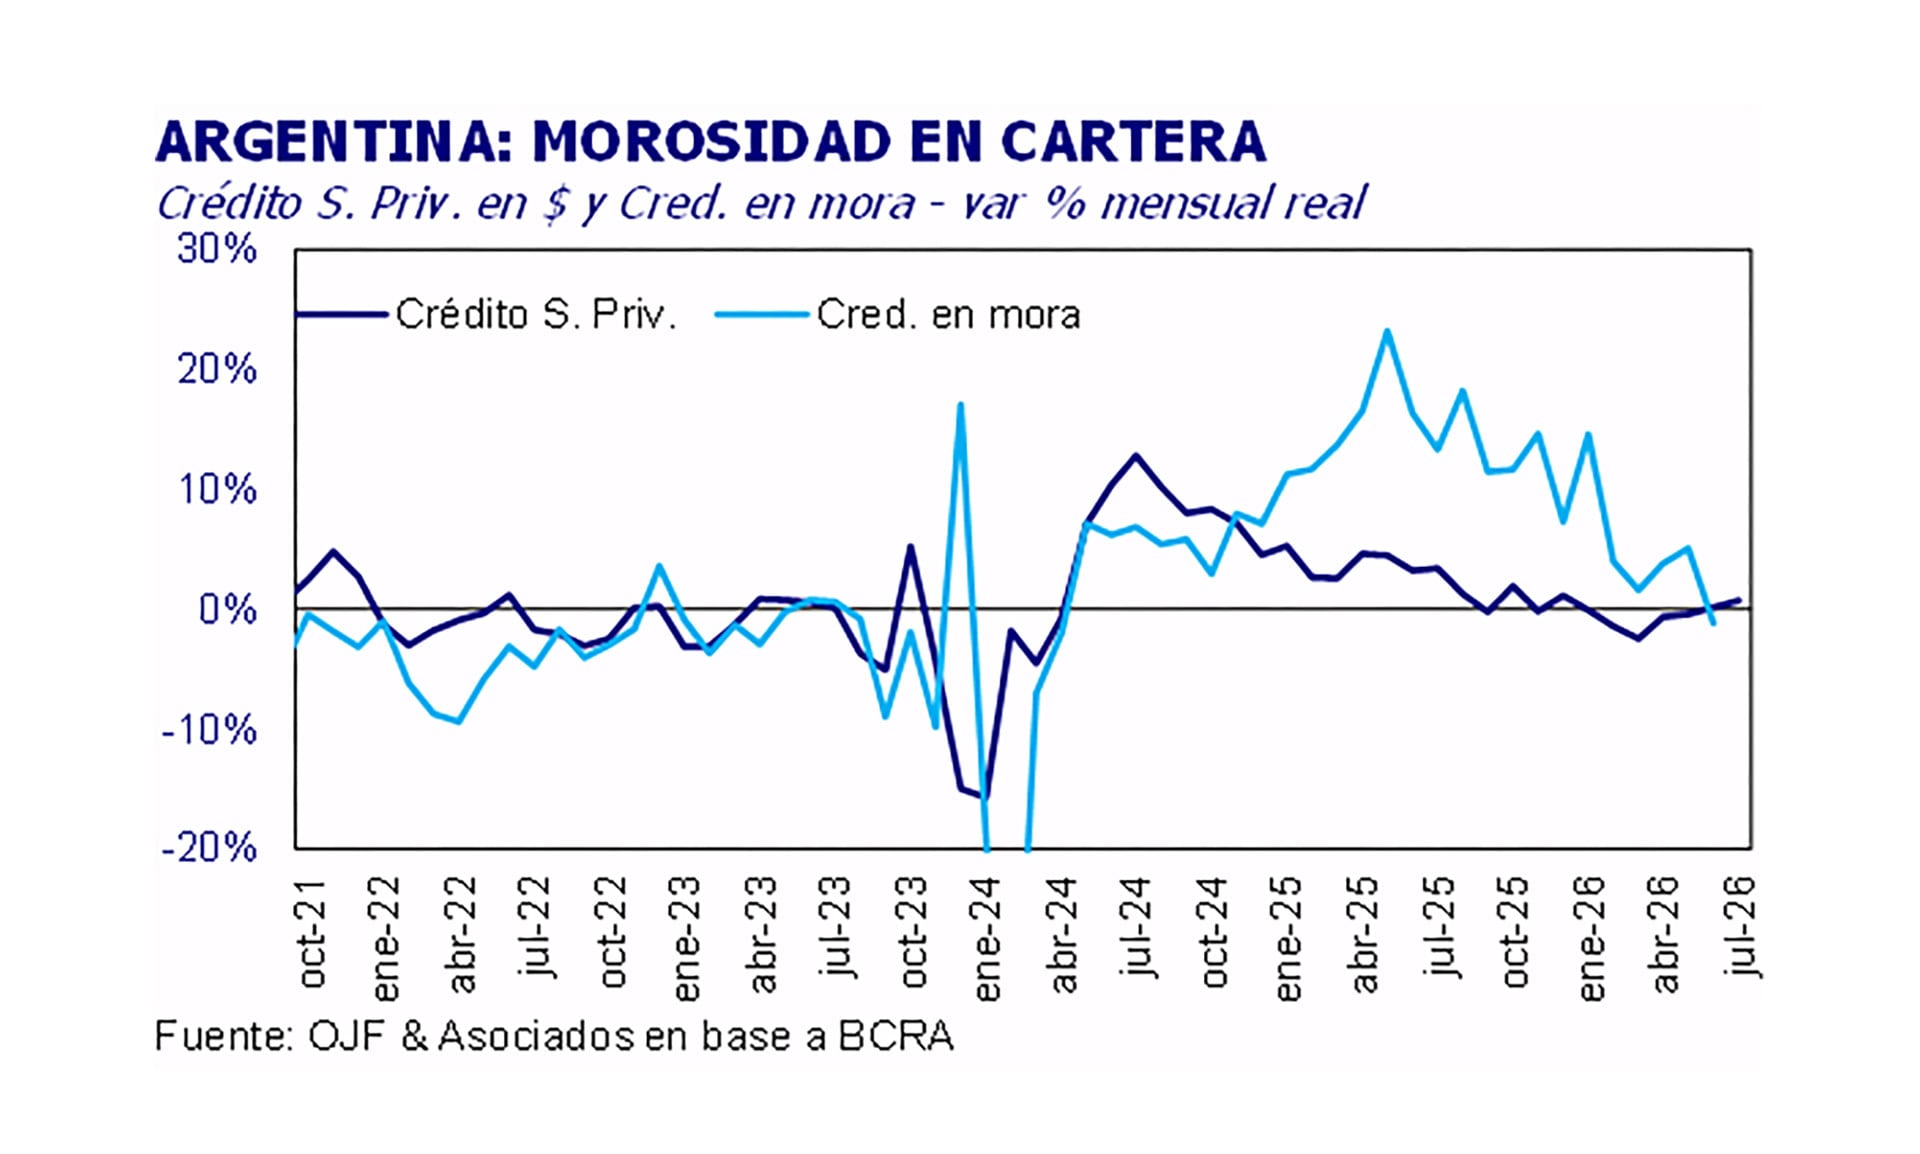
En este caso en particular del crecimiento de la mora, básicamente es esto. Después de años de creciente inflación, la mora siempre terminaba licuándose. Esto implicaba que no había casi historias crediticias en condiciones razonables. La baja de la inflación, junto con la rápida expansión del crédito y la irrupción de la tecnología, puso un gran estrés sobre el sistema de riesgo crediticio en un período muy breve.
“El proceso de apertura, desregulación y liberación de la economía no es homogéneo y los resultados, tampoco”
A eso hay que sumarle la fuerte volatilidad financiera experimentada el año pasado, justo luego de que el gobierno eliminara las Lefi y unificara el tipo de cambio. Por eso hay una visión de que la suba de la morosidad en parte es el resultado de un cambio en las condiciones que se multiplicó violentamente por la percepción de riesgo electoral.
— ¿La suba de la morosidad crediticia fue un costo inevitable del ajuste o una señal de que algo no está cerrando?
— Un poco y un poco. Un breve estudio que hicimos nos indicó que muchos -por no decir todos- los planes de estabilización pasan por un proceso de incremento de la mora. Por ejemplo, en Brasil, con el Plan Real, la morosidad subió de niveles del 8% al 13%. En México, a finales de los 80, se duplicó, pasando del 7% al 15% (incluso llegó en algunos puntos al 20%); en Israel, el plan de estabilización de mediados de los 80 también mostró un aumento en la mora, más pequeño, de 3 puntos porcentuales. Pero en casi todos se observa un incremento de la morosidad, en algunos casos muy bajo, como el de Israel, y en otros mucho más fuerte, como el de Turquía, de 20 puntos.
Esto es bastante lógico, porque, como decía antes, la inflación licua la volatilidad. Pero además, los programas de estabilización también implican una transformación profunda de la economía. En esa transformación habrá, al inicio, ganadores y perdedores. Los perdedores pueden tener problemas para pagar su deuda.
—El Gobierno y los bancos dicen que la morosidad ya fue contenida. ¿Está resuelto el problema o se lo está minimizando?
— Parecería que está contenida. No sé si resuelta. Pero lo que vemos es que ya no crece y todo hace pensar que, si el proceso de desinflación continúa, las tasas de interés podrían bajar en este segundo semestre y, con ello, empezar a bajar la mora.
— ¿Le preocupa más el desgaste social o el adelantamiento de la pelea política por 2027?
— Creo que una cosa habilita a la otra. Hay cierto desgaste social, porque no todos están pudiendo recibir los beneficios de los cambios económicos. Es cierto que el propio Presidente ha dicho que iba a costar y que esta transformación era para mejorar las posibilidades futuras. Pero claramente empieza a haber algún desgaste social y es más difícil seguir pidiendo un esfuerzo, como se ve en algunos números. Ello creo que habilita a que empiece a adelantarse algo de la pelea política.
“Lo que más me preocupa es que se puedan poner en riesgo ciertos fundamentos clave de la economía, como la responsabilidad en el manejo fiscal, la responsabilidad en el manejo monetario y cambiario”
Pero lo que más me preocupa es que se puedan poner en riesgo ciertos fundamentos clave de la economía, como la responsabilidad en el manejo fiscal, la responsabilidad en el manejo monetario y cambiario y el funcionamiento libre de los mercados.
— Cuando algunos reclaman una política más “social” y un tipo de cambio más alto, ¿están planteando una salida o una ilusión?
— Política social creo que hay. Argentina tiene una estructura de políticas sociales bastante sólida, desde la educación y la salud gratuitas hasta programas de asistencia. Además, la baja de la inflación y sobre todo la baja de los precios relativos de los alimentos ha permitido una baja sustancial de la pobreza.
Cuando hablamos de tipo de cambio alto o bajo estamos hablando del tipo de cambio real, que es el tipo de cambio ajustado por inflación. Por lo tanto, aquellos que piden un tipo de cambio más alto se encuentran con un problema: no lo define el Estado, lo define el mercado. Si quiero tener un tipo de cambio más alto y devalúo para lograrlo, es posible que la inflación posterior se coma toda la mejora del tipo de cambio. Entonces hay dos opciones: o devalúa de nuevo o controla los precios, algo que nunca funciona.
Tal vez la discusión más realista es si no conviene liberar lo que queda del cepo y de restricciones cambiarias para que el tipo de cambio termine de encontrar su nivel. Pero ojo, puede pasar que no se mueva mucho, sobre todo porque ya a un año de la unificación cambiaria es posible que el mercado ya le haya encontrado la vuelta para saltar esas barreras.
— ¿Pedir un dólar más alto sin hablar del efecto sobre inflación y pobreza es una forma de irresponsabilidad política?
— Bueno, depende de quién sea el que lo pide. Un industrial puede pedirlo sin mirar las consecuencias, o bien puede hacerlo, así como un empleado puede pedir un aumento de sueldo sin saber si se puede pagar. Ahora, si es una propuesta de política económica, entonces hay que explicar la política que se propone. Porque si se trata de devaluar y esperar lo mejor, claramente no funciona.
“Si se trata de devaluar y esperar lo mejor, claramente no funciona”
Solo basta ver lo que pasó en los últimos 12 meses. Tras la unificación cambiaria en abril del año pasado, el dólar subió un 22% hasta diciembre de 2025, por todo el ruido político. En ese período la inflación fue del 18%. Con lo cual, alguien que apoya el mecanismo de devaluación podría cantar “¡Victoria!” y mostrar cómo se logró levantar el tipo de cambio real cerca del 4%.
— ¿Qué pasó este año?
— Tras la devaluación de finales de 2025, se aceleró la inflación, que acumuló 17% en el primer semestre, y el dólar solo se movió un 2%, perdiendo toda la depreciación e incluso más.
— ¿Por qué?
— Porque fue más importante el impacto en los precios de las materias primas y la apreciación de las monedas latinoamericanas que lo que haya pasado en el mercado local. Sinceramente, cuando se habla solo de un tipo de cambio más alto, hay que plantear bien cómo se logra y cuál es el programa real que se quiere aplicar. Porque el tipo de cambio más alto es un resultado de un programa y no una herramienta.
— ¿El ruido político ya puede empezar a frenar inversiones y recuperación?
— No sé si es la única causa de que esto esté pasando, pero sin lugar a dudas tiene un impacto. Hay tres tipos de inversiones: la reinversión de las empresas establecidas localmente con utilidades o deuda, sean de capitales locales o extranjeros; las fusiones y adquisiciones; y el “greenfield”, que es traer plata y poner una empresa.
Lo que estamos viendo es que las inversiones en sectores petroleros con deuda y capital propio vienen bien, pero no tanto en otros rubros. Hemos visto cierta mejora en las fusiones y adquisiciones en general y los greenfield están muy dominados por el RIGI, que todavía no se ejecutó del todo o está en los primeros pasos.
Ejemplos de ellos son los proyectos mineros. En este último caso, claramente el ruido político afecta. Porque son inversiones largas y que llevan tiempo, así que esperar un poco más no cambia mucho las cosas. En los casos en que no se trate de minería o inversiones donde la localización sea clave, competimos con países que no tienen inflación, que no tienen control de capitales, que vienen invirtiendo en infraestructura y que están completamente normalizados, cosa que Argentina todavía no ha logrado.
“Competimos con países que no tienen inflación, que no tienen control de capitales, que vienen invirtiendo en infraestructura y que están completamente normalizados”
Algo parecido pasa en otro tipo de operaciones. En gran medida parece ser que el sector petrolero está un poco aparte, porque ya demostró Argentina con tres gobiernos diferentes (Macri, Fernández y Milei) que tiene el objetivo de desarrollar este sector, más allá de que algunas políticas hayan sido mejores que otras.
Pero en el resto de los casos creo que, además de las dificultades naturales que tiene la economía argentina, el ruido político juega un papel importante. Porque en las elecciones locales no discutimos si vamos a hacer más obra pública, cómo la vamos a financiar o cómo debe ser el sistema tributario, sino que discutimos si el modelo es Cuba o es Irlanda.
— ¿Cuál es hoy la principal fragilidad del programa económico?
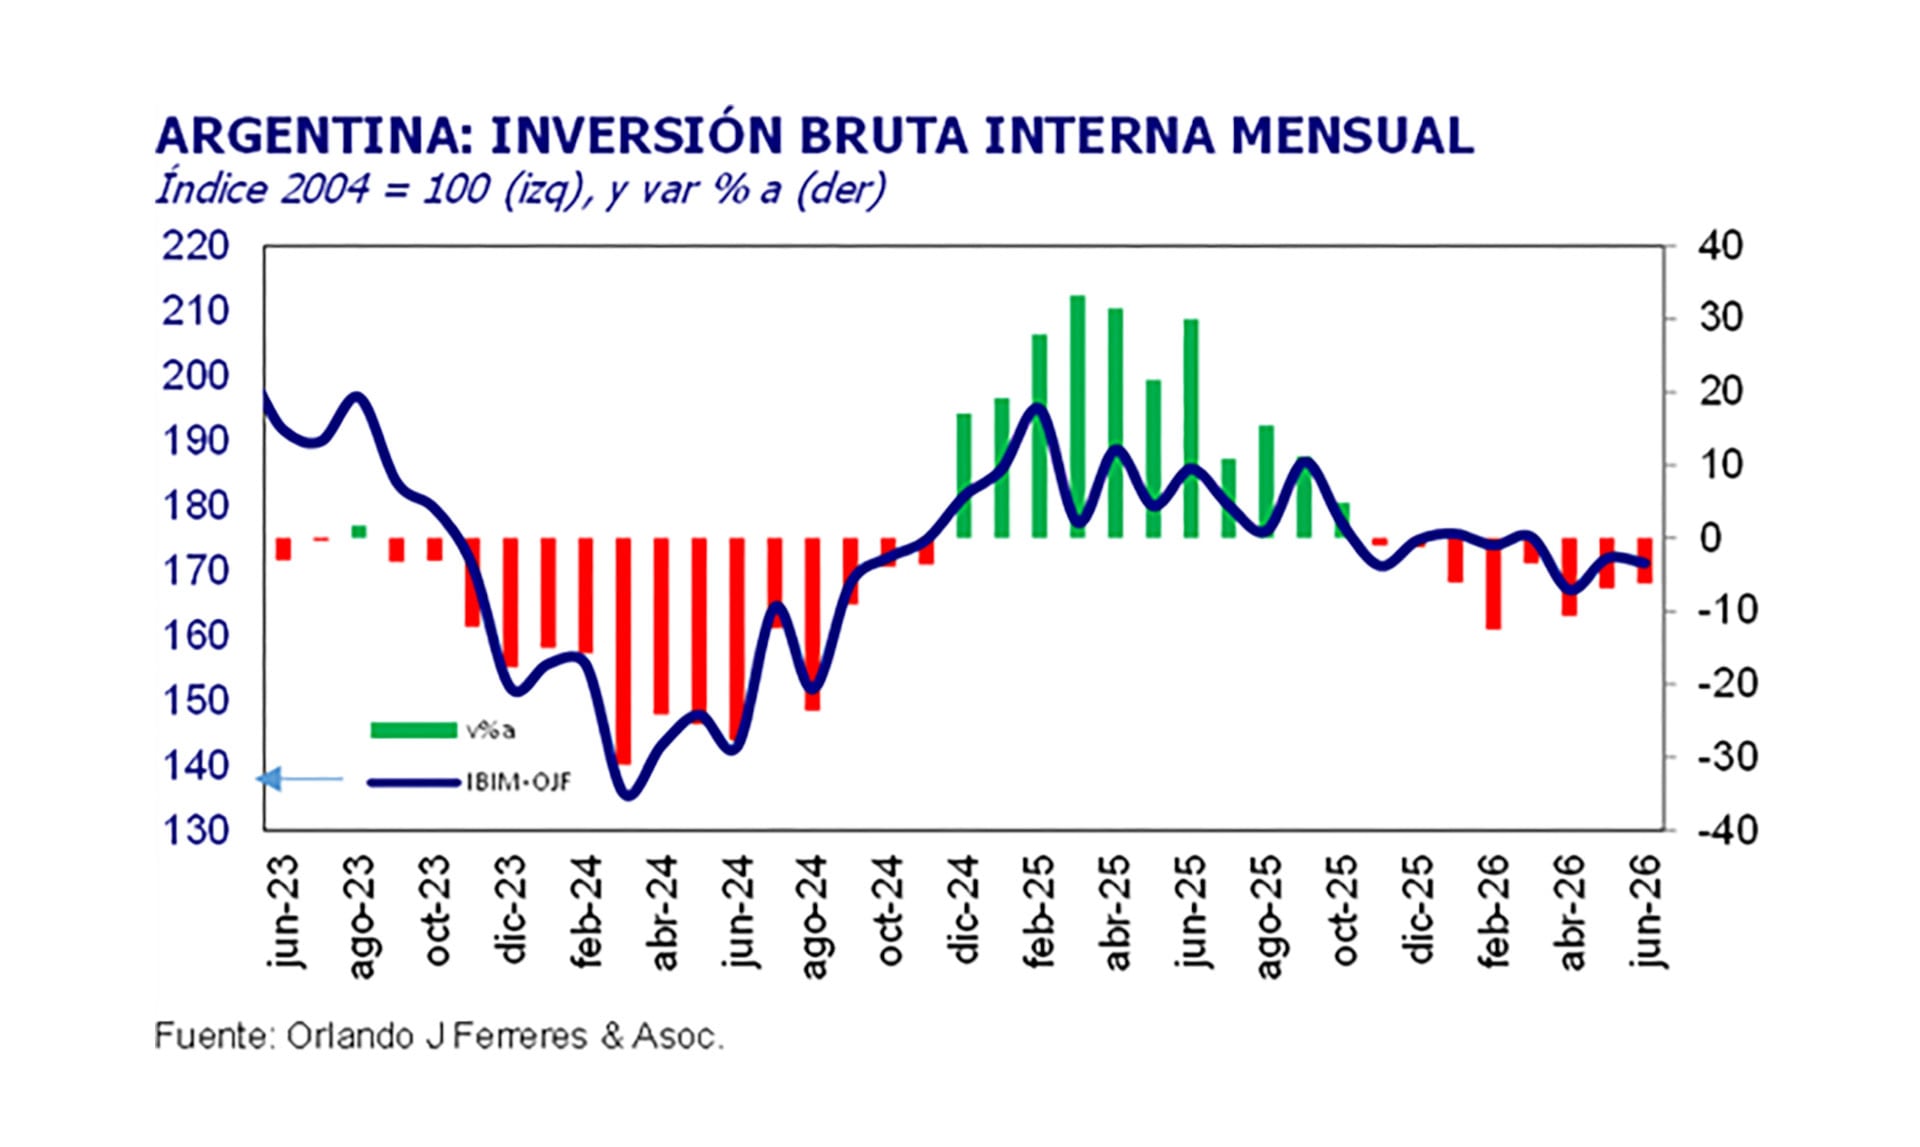
— Yo lo que más miro es la inversión. Mayores niveles de inversión garantizan un crecimiento económico más rápido y, por lo tanto, que los beneficios que promete el programa económico lleguen más rápido a la sociedad. La verdad es que los números de inversión no están siendo todo lo buenos que me gustaría. De hecho, en junio registramos una caída de la inversión de 6,2% interanual, medida en términos de volumen físico (sin contar el efecto de la inflación), acumulando para el primer semestre del año una baja de 7,6 por ciento.
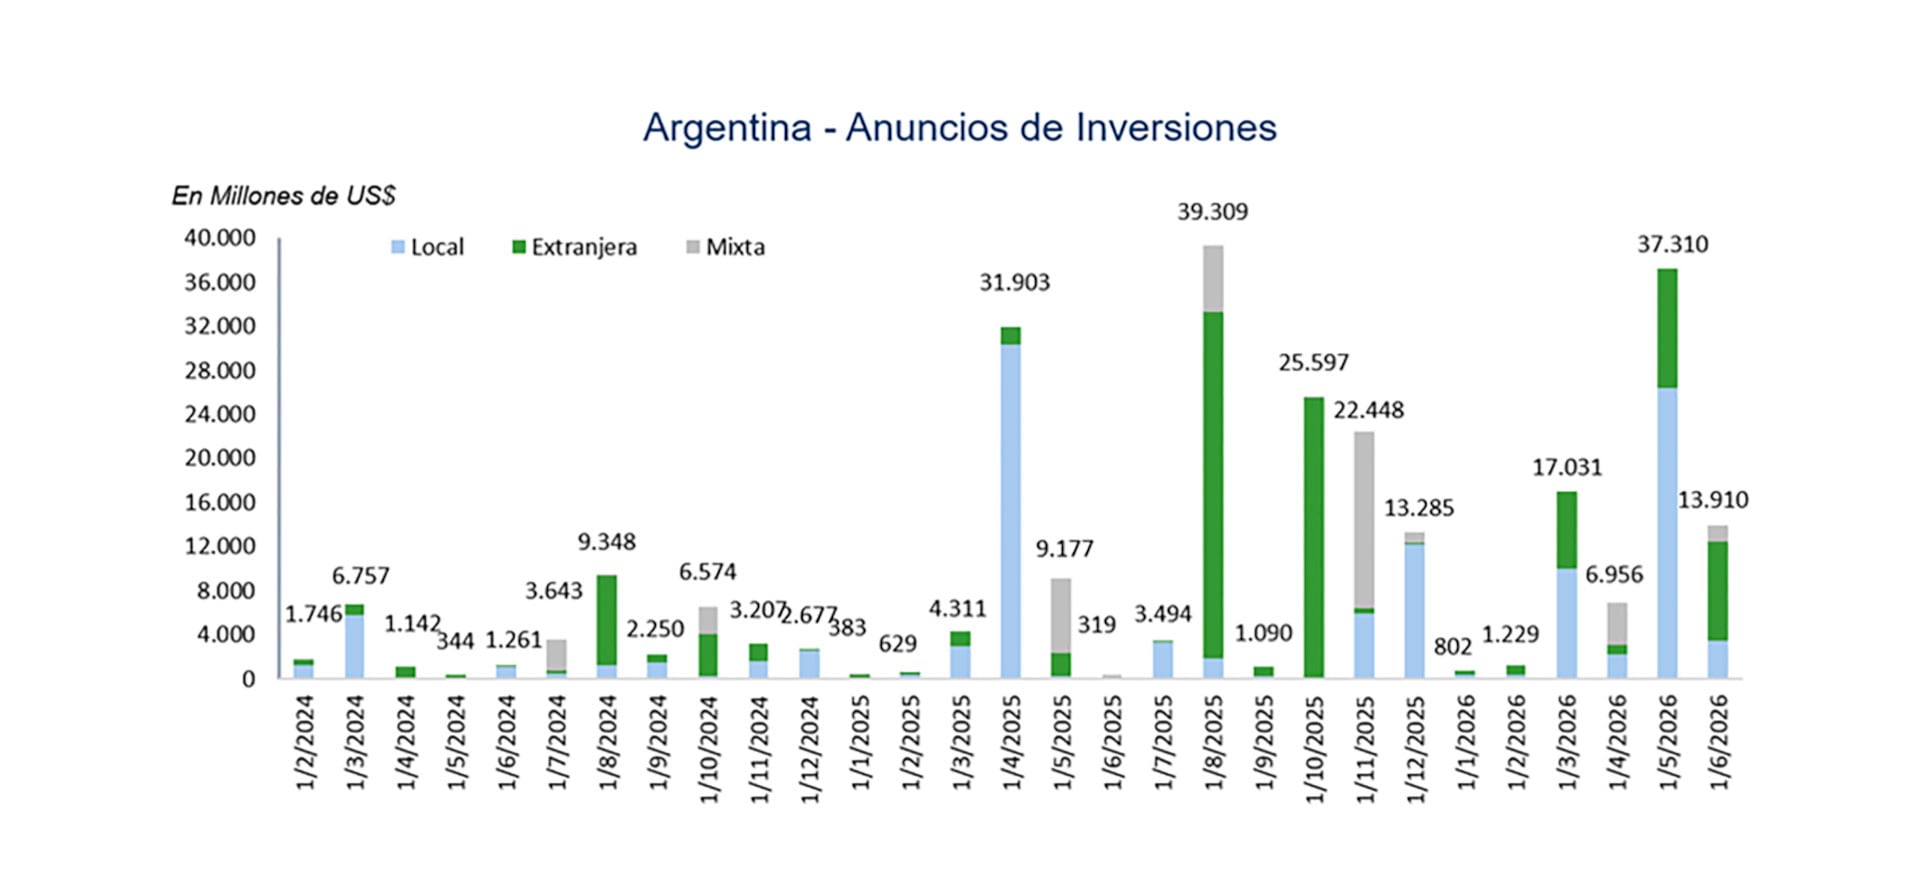
Pero los datos de anuncios de inversión vienen bien, al igual que los anuncios de fusiones y adquisiciones. De hecho, los anuncios de inversiones en los últimos 12 meses fueron por un monto que triplicó los anuncios hechos en los 12 meses anteriores, pasando de USD 46.000 millones a más de USD 150.000 millones. Sin embargo, al parecer eso no se traduce todavía en inversiones concretas.
— ¿Qué puede salir mal en esta etapa, incluso si el Gobierno mantiene el orden fiscal y monetario?
— Es muy difícil que con equilibrio fiscal y orden monetario algo salga muy mal. Porque esas dos cosas le dan orden financiero a la economía. Como a cualquier persona que tiene bien cuidadas sus finanzas, le puede ir mejor o peor en sus negocios, pero mientras tenga sus cuentas ordenadas, las cosas no pueden salir del todo mal.
Pero sí es cierto que cuanto más se tarde en ver aumentos generalizados de sueldos y aumentos de la demanda de trabajadores, más atractivo puede ser el canto de las sirenas de “poner plata en el bolsillo” artificialmente. Por eso creo que es cada vez más importante enfocarse en el crecimiento de la inversión, de la infraestructura y de todo aquello que pueda potenciar el crecimiento económico y el empleo.
— La economía formal sigue débil y la informal resiste mejor. ¿Se está ordenando la economía o se está precarizando? ¿Cuánto puede ser consecuencia de la judicialización de la reforma laboral?
— Creo que el efecto que uno está viendo, de mejora de los salarios informales y de crecimiento del empleo independiente, pero con caída del empleo formal, es el resultado de la transformación económica, un paso intermedio, si se quiere. Aquellas empresas que competían con importaciones y que tenían como destino el mercado interno probablemente necesiten reestructurarse y eso genera cambios en la planta laboral.
“Cuanto más se tarde en ver aumentos generalizados de sueldos y aumentos de la demanda de trabajadores, más atractivo puede ser el canto de las sirenas de “poner plata en el bolsillo” artificialmente”
Con la tecnología actual, sumado al monotributo y a esquemas recaudatorios simplificados, muchas de las personas que dejaron el sector formal empezaron a trabajar como independientes, más que como informales. Lo lógico sería que, en la medida en que la economía argentina termine de reordenarse y modifique su perfil productivo, mucha de esa gente vuelva al mercado formal.
— Hace casi un año usted dijo que la economía había salido de terapia intensiva. ¿Hoy sigue en recuperación o todavía no salió de peligro?
— Yo creo que seguimos en recuperación, pero estamos empezando a pensar qué hay después de haber salido del hospital.
— De cara a 2027, ¿va a pesar más el bolsillo o el clima político?
— El bolsillo domina sin lugar a duda. Pero el problema es que no sabemos si el bolsillo efectivamente tendrá la fuerza necesaria para determinar las decisiones políticas, porque la dificultad de esta heterogeneidad es que no queda claro qué domina: si las perspectivas de futuro o la dificultad para afrontar las dificultades actuales, que son diversas.

ECONOMIA
Más de 91.000 contribuyentes regularizaron sus deudas con ARBA: qué descuentos siguen vigentes

- Quienes opten por cancelar la totalidad de la deuda al contado recibirán un descuento del 35%.
- En cambio, aquellos que prefieran distribuir el pago en tres cuotas accederán a una bonificación del 15%.
- Para los contribuyentes que necesiten un plazo mayor, el régimen también contempla la posibilidad de cancelar las obligaciones en seis pagos, con un descuento del 10%.

- Hasta el 27 de noviembre: 35% de descuento por pago al contado, 15% en tres cuotas y 10% en seis cuotas.
- Del 28 de noviembre al 11 de diciembre: 30% de descuento por pago al contado, 10% en tres cuotas y 5% en seis cuotas.
- Del 12 al 31 de diciembre: 30% de descuento por pago al contado.
ARBA
El FMI proyecta una inflación del 32,5% para Argentina este año. El país integrará el grupo de las 8 economías con mayor suba de precios global
Puntos importantes

Argentina, pese a bajar su inflación, sigue entre las ocho más altas del mundo según el FMI.
Supera ampliamente el promedio global y regional, manteniendo registros de dos dígitos.
El FMI proyecta una desaceleración gradual, aunque el IPC continuará por encima del 20% hacia el 2027.
inflación,fmi,argentina,Economía,Económica,Economia politica,Que es economía,Economía definición
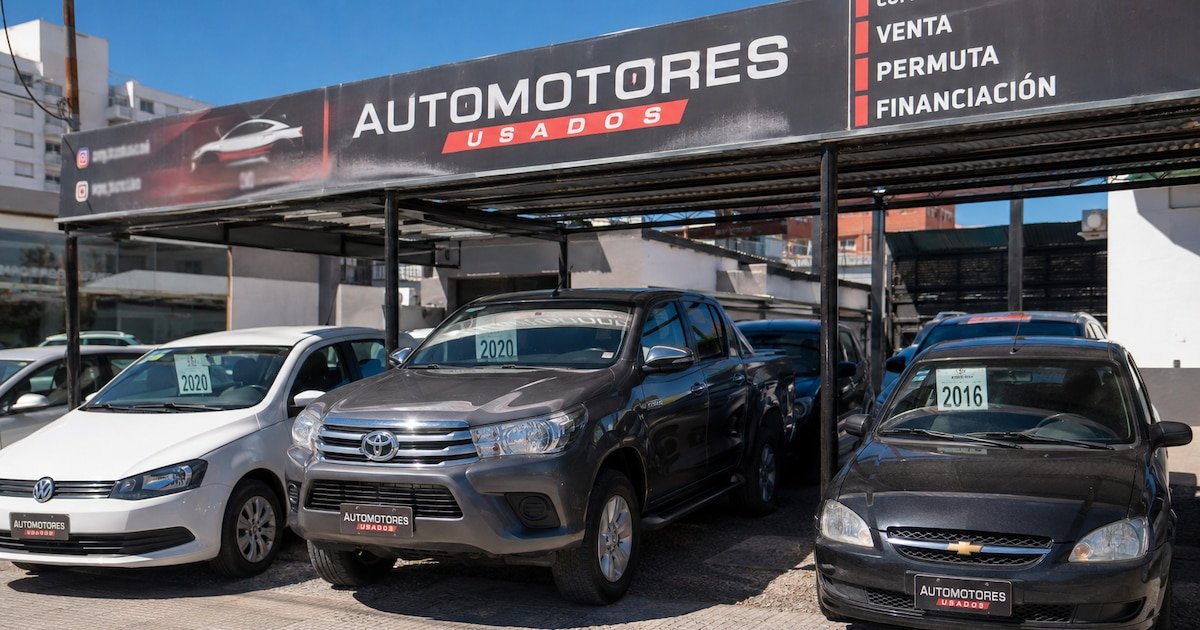
El mercado de vehículos usados cerró octubre con una nueva baja. La Cámara del Comercio Automotor (CCA) informó que durante el mes se vendieron 162.796 unidades, un volumen 2,10% inferior al de octubre de 2025, cuando se comercializaron 166.285 vehículos.
Frente a septiembre, cuando se registraron 170.768 operaciones, la actividad cayó 4,67 por ciento. Entre enero y octubre se vendieron 1.537.248 vehículos usados, frente a las 1.602.941 unidades comercializadas en el mismo período de 2025. La diferencia representa una baja acumulada del 4,10 por ciento.
El líder clásico del ranking de autos usados
El Volkswagen Gol se mantuvo como el modelo usado con mayor cantidad de transferencias en octubre, al registrar 8.632 operaciones. El resultado implicó una caída del 7,4% frente a septiembre y del 4,8% en comparación con octubre de 2025.
La Toyota Hilux se ubicó detrás, con 6.192 unidades transferidas. El podio lo completó la Ford Ranger, que sumó 4.523 operaciones. La Volkswagen Amarok quedó cuarta, con 4.517 transferencias, mientras que el Chevrolet Corsa ocupó el quinto puesto, con 4.473.
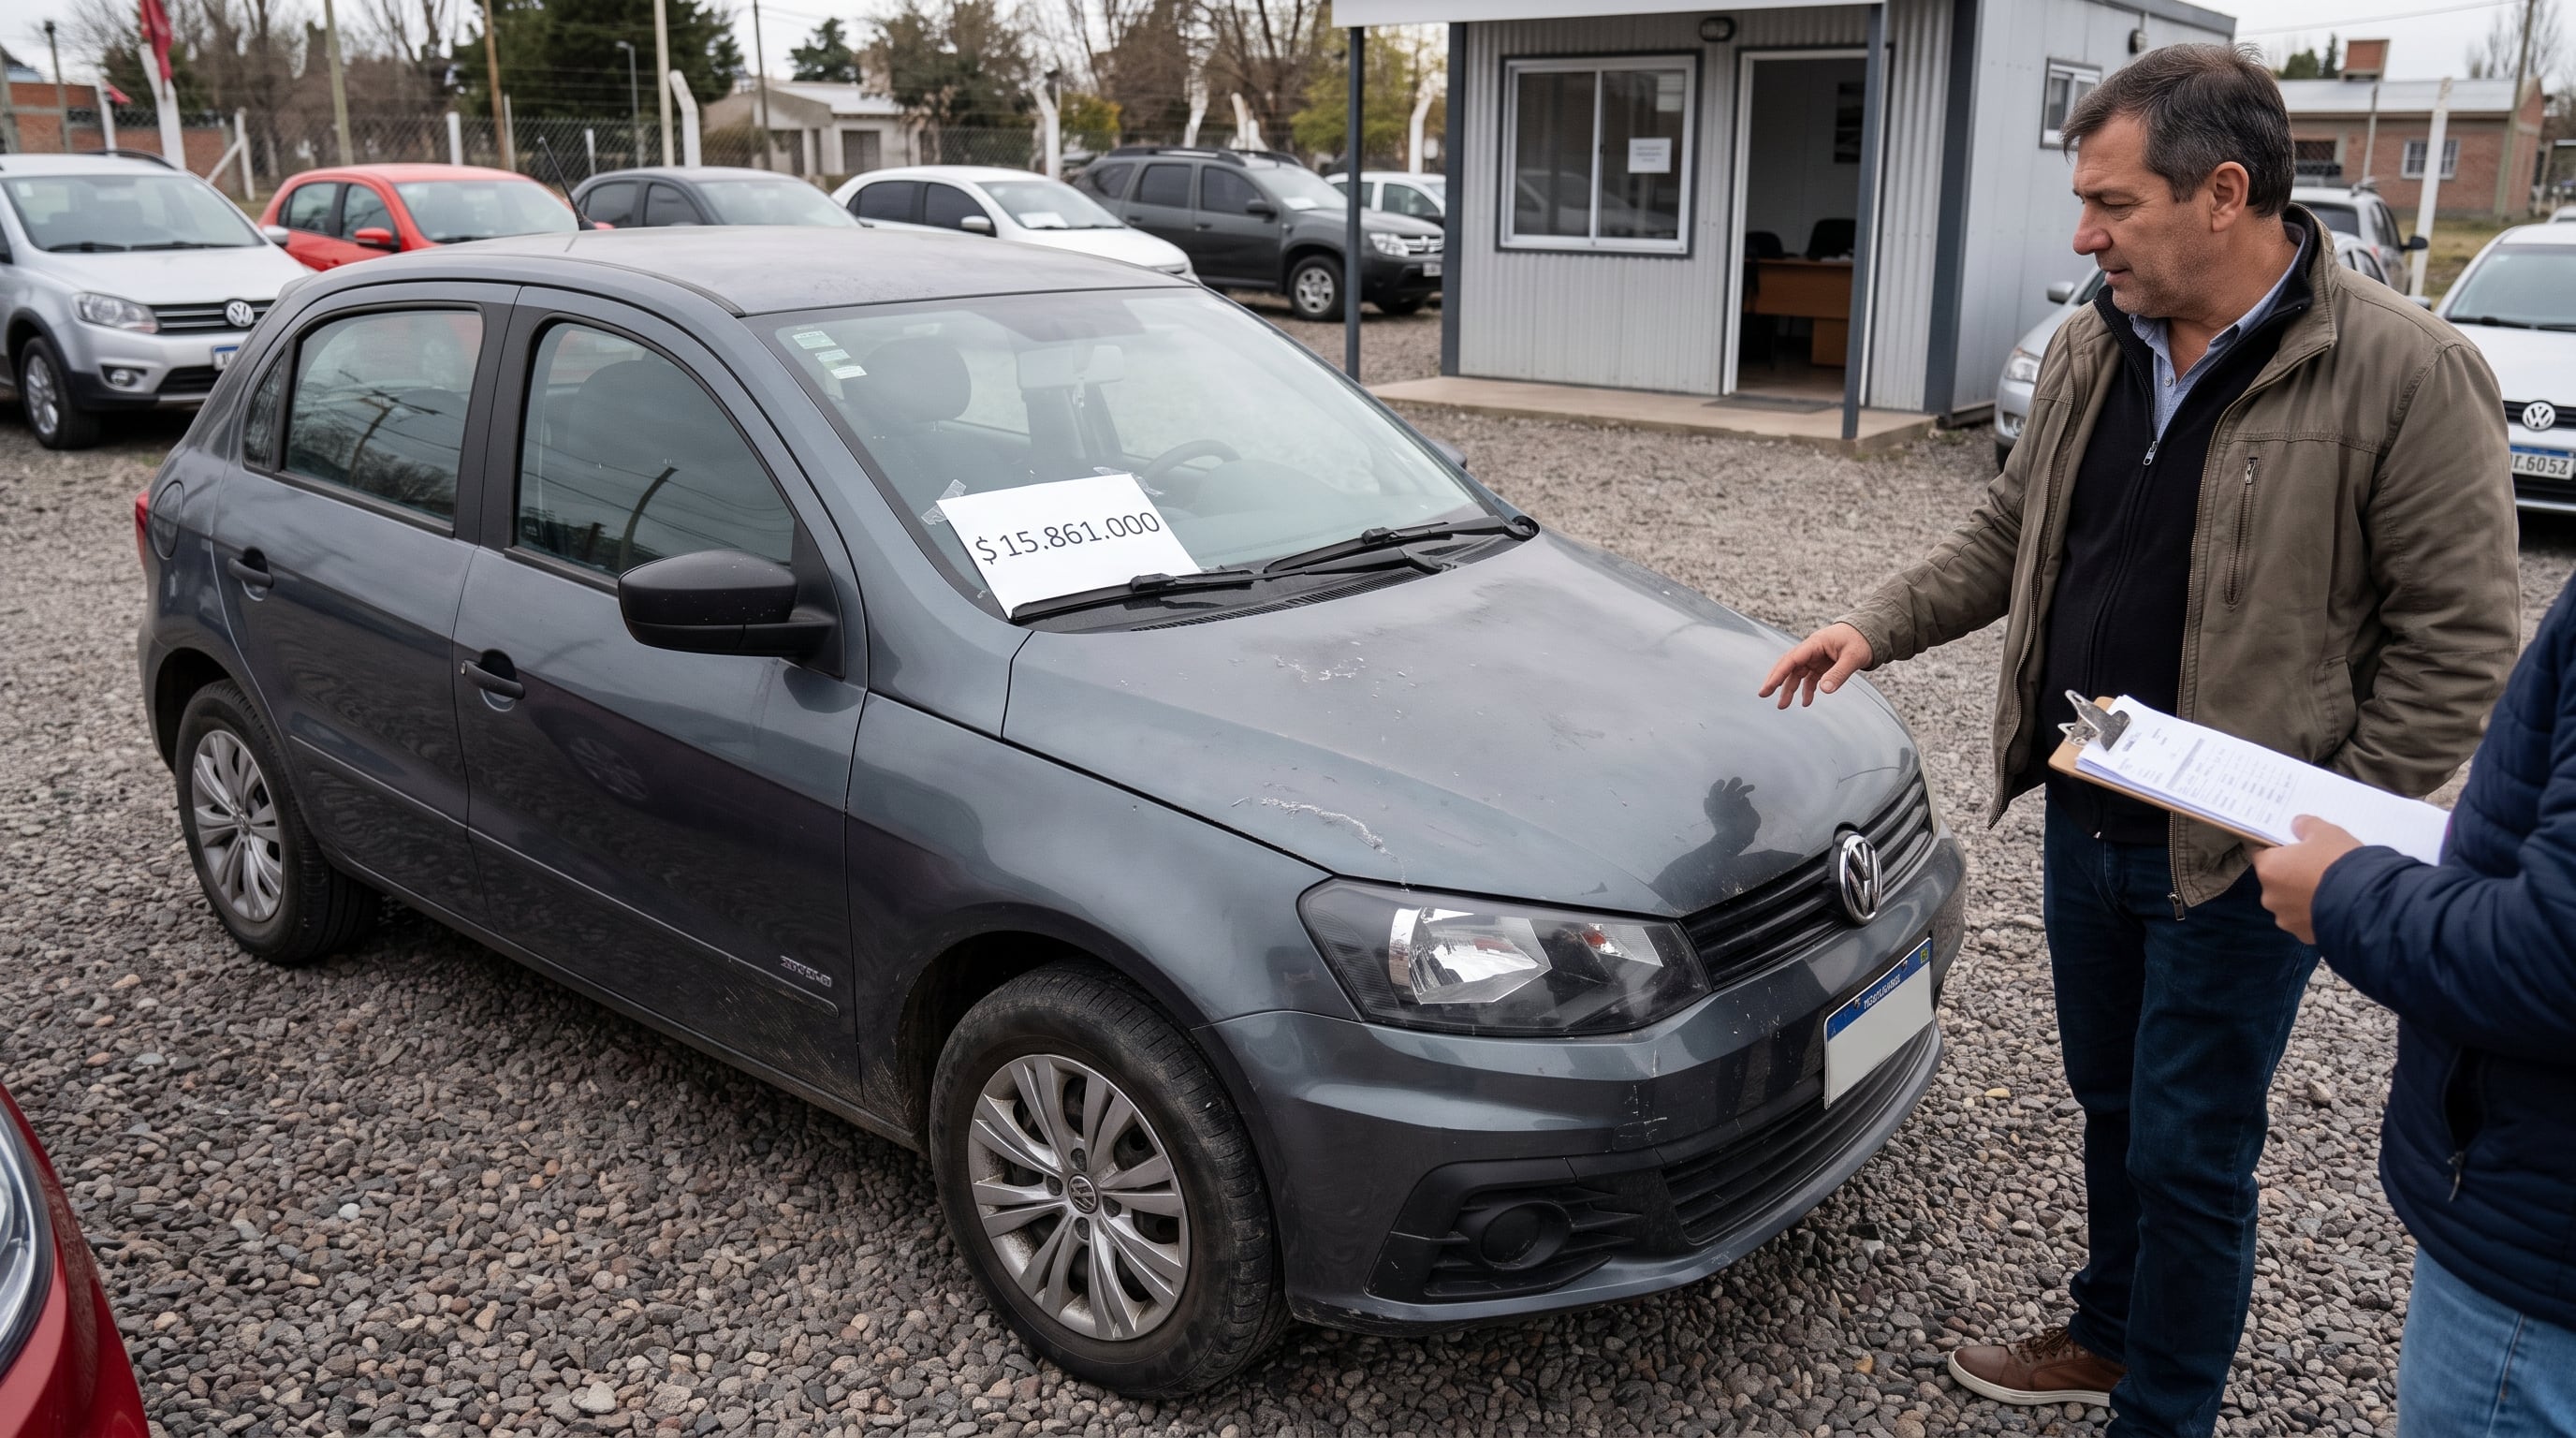
El ranking continuó con Peugeot 208, Renault Clio, Ford EcoSport, Toyota Corolla y Ford Fiesta. Entre los diez vehículos más demandados, el Peugeot 208 mostró el mayor crecimiento interanual, con una suba del 11,2 por ciento. También registraron avances la Ford Ranger, con 1,9%; el Renault Clio, con 0,2%; y el Ford Fiesta, con 2,4 por ciento. Los demás modelos retrocedieron frente a octubre del año pasado.
Volkswagen lideró también el ranking por marcas, con 27.763 vehículos usados transferidos, el 17,9% del total. Ford quedó segunda con 21.229 operaciones y Renault se ubicó tercera con 18.978. Chevrolet, Fiat, Toyota y Peugeot superaron las 14.000 transferencias cada una durante el mes.
En el mercado de automóviles, Volkswagen concentró el 18,1% de las operaciones. Chevrolet alcanzó una participación del 13,2% y Renault, del 12,7 por ciento. Ford representó el 12% de las transferencias de autos, seguido por Fiat, con el 11 por ciento. Entre los comerciales livianos, Ford tuvo la mayor cuota de mercado, con 19,4%, seguida por Toyota, con 17,7%, y Volkswagen, con 17,2 por ciento.
Los tres modelos que concentraron las transferencias de pick-ups
La Toyota Hilux encabezó las transferencias de pick-ups usadas en octubre, con el 26,6% del segmento. Ford Ranger y Volkswagen Amarok quedaron igualadas en el segundo lugar, con una participación del 19,4% cada una.
Chevrolet S10, Ford F-100, Fiat Toro, Nissan Frontier y Renault Oroch integraron el resto del ranking. Las camionetas representaron una parte sustancial de las operaciones de comerciales livianos, junto con los vehículos utilitarios.
En ese último segmento, el Renault Kangoo fue el modelo con mayor participación, al concentrar el 16,7% de las transferencias. Volkswagen Saveiro quedó segunda con 11,7%, seguida por Peugeot Partner, con 10,4%; Fiat Strada, con 9,7%; y Fiat Fiorino, con 8,7 por ciento.
Los 10 vehículos más vendidos de octubre 2026
- Volkswagen Gol y Trend: 8.632
- Toyota Hilux: 6.192
- Ford Ranger: 4.523
- Volkswagen Amarok: 4.517
- Chevrolet Corsa y Classic: 4.473
- Peugeot 208: 3.601
- Ford EcoSport: 3.211
- Toyota Corolla: 3.176
- Ford Ka: 2.869
- Fiat Palio: 2.860
Cuánto cuestan los usados más vendidos en noviembre
- Volkswagen Gol 2016: 3p 1,4l Power 4g, $8.077.000; 5p 1,4l Power 4g, $8.705.000.
- Volkswagen Gol Trend 2022: 5p 1,6 Trendline 2019, $18.620.000; 5p 1,6 Trendline Tipt 2020, $18.993.000.
- Toyota Hilux Pick Up 2025: C/c 2,4 Tdi 4×2 Dx 6mt 2024, $31.481.000.
- Volkswagen Amarok 2022: D/C 3,0 TDi V6 4X4 8AT Black Style 258 CV, $54.047.000.
- Ford Ranger 2023: D/C 3,0 TD V6 Lion LTD + 4X4 10AT 2023, $59.562.000.
- Ford Ranger 2018: D/C 3,2 TDCi Black Edition 4X4 6AT 2019, $33.365.000.
- Chevrolet Classic 2016: 4P 1,4 LS A/C DH ABG ABS PAC, $9.878.000.
- Peugeot 208 2025: 5P T200 CVT GT, $26.708.000.
- Ford EcoSport 2012: 5P 2,0 XLT 4X4 Plus CRO, $12.389.000.
- Toyota Corolla 2025: 4P HEV 1,8 SEG eCVT Safety, $41.066.000.
- Ford Ka 2020: 4P 1,5 12V SEL AT 2018, $17.891.000.
- Fiat Palio 2016: 5P 1,6 Sporting Pack Seg, $13.624.000.
autos usados,concesionaria,vehículos,compraventa,financiación

CHIMENTOS10 minutos ago
Hernán Cattaneo vuelve con Sunsetstrip a Buenos Aires: el impresionante show de 8 horas que dará en 2027 y cuándo salen las entradas

POLITICA21 minutos ago
En un giro sorpresivo, Pro definió su acompañamiento a la reforma electoral de Milei

POLITICA27 minutos ago
Milei enfrenta un doble desafío: la economía no despega y la reforma política pone a prueba su poder

DEPORTE32 minutos ago
Con un hat-trick de Vinícius, Brasil se floreó y goleó a Singapur en el último amistoso del año

ECONOMIA34 minutos ago
Más de 91.000 contribuyentes regularizaron sus deudas con ARBA: qué descuentos siguen vigentes

POLITICA57 minutos ago
Los documentos internos del Deutsche Bank para evitar conflictos de intereses por Bausili durante el gobierno de Macri

ECONOMIA2 días ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

INTERNACIONAL2 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo

ECONOMIA4 días ago
Reforma laboral: el Gobierno asegura que el incentivo a la formalización creó 82.000 empleos en blanco en cuatro meses

POLITICA4 días ago
Kicillof retoma su agenda rumbo a 2027 tras la visita del Papa: recorridas, Presupuesto y reelecciones indefinidas

 ECONOMIA2 días ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
- INTERNACIONAL2 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- CHIMENTOS3 días ago
La respuesta sin filtro de Wanda Nara a la China Suárez: «Le pidió al bobo que necesitaba una familia en Turquía»