ECONOMIA
Fernando Navajas, de FIEL: “Hay algo peor a un sistema de bandas cambiarias, que es una banda de sistemas cambiarios”

La economía en 2026 avanza por el sendero de recuperar el proceso de desinflación que prevaleció hasta mayo de 2025 y también de reactivar la actividad agregada, interrumpida en la previa a las elecciones legislativas.
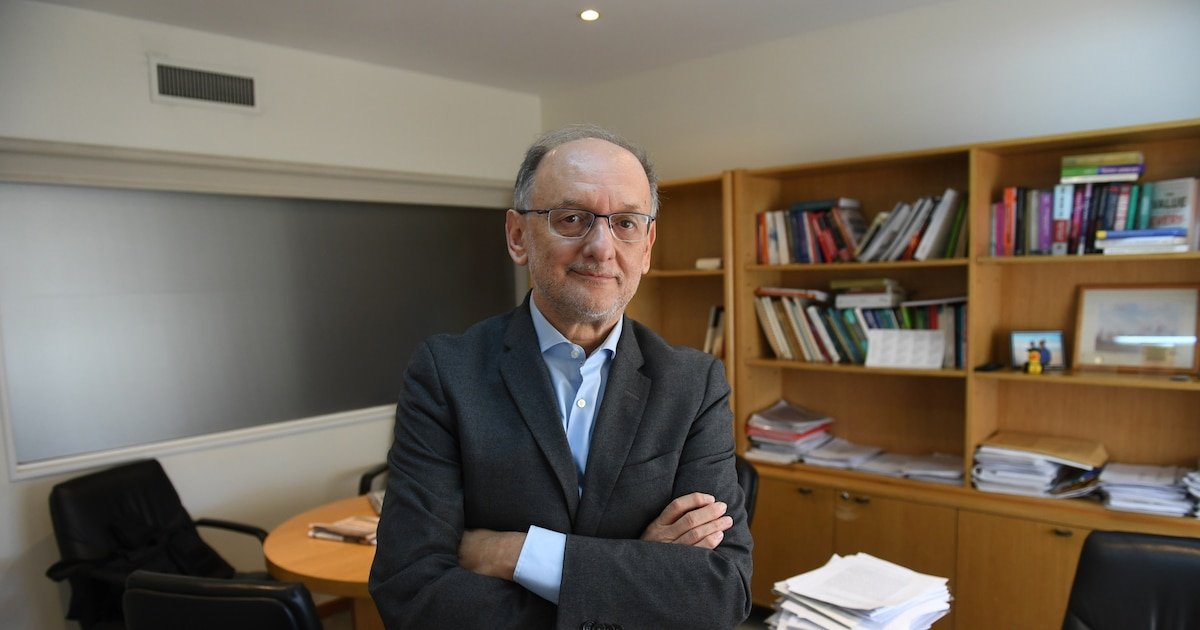
Con ese escenario, Infobae entrevistó a Fernando Navajas, economista jefe de FIEL, miembro titular de la Academia Nacional de Ciencias Económicas (ANCE), donde actualmente dirige el Instituto de Economía Aplicada. Fue presidente de la Asociación Argentina de Economía Política (AAEP) y durante cuatro décadas desarrolló su carrera docente en los departamentos de economía de las facultades de Ciencias Económicas de la UBA y la Universidad Nacional de La Plata, para analizar la coyuntura y conocer sus expectativas para el resto del año, en un contexto de incertidumbre y volatilidad interna e internacional.
— Ahora que se reanuda el proceso de desinflación, según las previsiones del REM del BCRA, los analistas centran la atención en la reactivación del consumo. ¿Existe un estado de insatisfacción permanente en el mercado?
— Yo diría que es un estado de preocupación más que de insatisfacción. Ahora, si uno cree que la inflación va a caer, también tiene que creer que el salario real y el consumo se van a recuperar. Creo que para la inflación se está mirando para adelante y en el consumo para atrás, por la debilidad del salario real, que sabemos va a perder si la inflación queda en un escalón alto, por más que el tipo de cambio esté constante, como muestran los datos (ver gráfico).
“Hay que mirar para adelante y ser consistente con la idea de que la inflación va a descender; de otro modo, para mí no es consistente el pronóstico de menor inflación y menor consumo”
Hay que mirar para adelante y ser consistente con la idea de que la inflación va a descender; de otro modo, para mí no es consistente el pronóstico de menor inflación y menor consumo. Otra cosa es que se diga que se espera desinflación, pero en realidad no se crea eso.

— Semana a semana se anuncian inversiones hiper millonarias en emprendimientos productivos; sin embargo, no parecen suficientes para recrear un clima de euforia en los mercados financieros. ¿El capital de riesgo orientado a equipos de producción se ha vuelto menos temeroso que el destinado a activos líquidos?
— Muy buena pregunta. En teoría, el capital de riesgo en activos físicos debería ser tan temeroso como el de activos financieros, si pensamos en que se trata de inversiones hundidas. Si miramos bien los datos, vamos a ver que lo que hay son anuncios, pero no tanto desembolsos. Por un lado, anuncios del RIGI que superan ampliamente los USD 120.000 millones y, por el otro, desembolsos que vienen lentos.
Una explicación es que los procesos de inversión tienen rezagos (el RIGI originalmente daba dos años para las inversiones, pero creo que va a haber flexibilidad).
“El capital físico, que desde 2003 en la Argentina experimentó expropiaciones parciales de inversiones hundidas, se estaría comportando con cautela para administrar ese riesgo”
Pero existe otra explicación, vinculada a que los anuncios se explican por una “corrida” para obtener los beneficios (rush to lock in) y luego esperar la transición política. Es decir, que también el capital físico, que desde 2003 en la Argentina experimentó expropiaciones parciales de inversiones hundidas, se estaría comportando con cautela para administrar ese riesgo.
Por último, sobre equipos de producción, los datos de la inversión bruta agregada (FBCF) y de la importación de bienes de capital vienen de una caída en 2025 en términos desestacionalizados, más allá de las expectativas de mejora, como se discute en el último Informe Monetario Mensual del BCRA.

— ¿Los “mercados” le reclaman al Gobierno más velocidad en encarar reformas estructurales que las propias empresas, pese a que muchas dependen de la aprobación del Congreso y otras de gobiernos subnacionales?
— Yo no veo a los mercados, representados por inversores externos, si se quiere, quejarse por la falta de velocidad de las reformas.
— En una reciente exposición en EXPO EFI habló de los “cuatro riesgos que califican el cambio estructural en ciernes”. ¿Podría sintetizarlos?
—El tema da para largo, pero voy a tratar de sintetizar. Yo veo a la economía argentina atravesando un profundo cambio estructural producto de un salto tremendo en la producción de hidrocarburos concentrado en Neuquén, una fuerte reorganización industrial frente a una apertura importadora de origen chino y una reconfiguración del sector servicios en presencia de la digitalización y la IA. Hay cuatro riesgos de sostenibilidad asociados a esto:
“Veo un cambio estructural producto de un salto tremendo en la producción de hidrocarburos, una fuerte reorganización industrial, y una reconfiguración del sector servicios en presencia de la digitalización y la IA”
- Problema potencial del riesgo que supone un beneficio extraordinario (windfall) en el sector energético, que podría vulnerar las condiciones de sostenibilidad política y fiscal, dado que se basa en un régimen fiscal generoso para acelerar la inversión. A precios demasiado altos de las exportaciones, eso podría desencadenar futuras intervenciones políticas y, además, se concentra geográficamente a nivel subnacional.
- El cambio estructural se asocie a condiciones que, incluso con una liberalización comercial normal y dadas las brechas de productividad, podrían conducir a un proceso contractivo, en lugar de expansivo (como en la década de 1990, se ve el gráfico más abajo), para la producción manufacturera agregada. Esto subraya la necesidad de abordar la reorganización industrial ante la entrada de importaciones.
- La consolidación fiscal y la desvinculación del sector público nacional del gasto público en infraestructura, junto con una asociación público-privada incipiente pero lenta, no den lugar a una rápida transición hacia la inversión del sector privado (nuevamente, como en la década de 1990). Esto podría derivar en una inversión muy baja y, por lo tanto, en un bajo crecimiento de la productividad en infraestructura, con efectos indirectos negativos en la productividad sectorial y agregada.
- Los riesgos que los cambios tecnológicos y organizativos impacten negativamente en la capacidad del sector servicios para absorber empleo de calidad, que debe crecer para dar cabida a la reasignación desde el sector manufacturero en los mercados laborales geográficos relevantes (conurbano bonaerense).

— ¿Cómo cree que se deberían administrar estos cuatro riesgos?
— Lo que dije en EXPO EFI en abril fue que creo que se requieren reformas o instrumentos más específicos que los contenidos en las reformas estructurales convencionales:
- Debe estudiarse la introducción de cláusulas de escape en el régimen fiscal del RIGI para escenarios de precios altos del petróleo y se debería inducir a Neuquén a conformar un “wealth fund” para ahorrar el windfall petrolero.
- Se necesita un RIGI para la industria, pero distinto al reclamado por la UIA o al recientemente creado en la Provincia de Buenos Aires: más específico para mercados relevantes donde la entrada importadora está siendo, o va a ser, intensa y obliga a una reorganización que solo puede decidir el sector privado.
- Replantear la política de infraestructura para buscar fuentes de fondeo que reviertan el desplazamiento de los organismos multilaterales y evitar errores de mal diseño de política sectorial y de propensión a la captura regulatoria, algo que a mí me preocupa mucho en un país como la Argentina.
- El más difícil, llevar adelante una política de empleo en estrecho vínculo con la formación de capital humano.
— En 2026 la economía ha enfrentado un shock global dado por el cierre del estrecho de Ormuz, que en el caso del petróleo tiene efectos positivos en las exportaciones, pero también negativos en cuanto al precio de los combustibles. ¿Cómo ve este tema, dada su experiencia en temas de precios de energía?
— La parte positiva del shock es clara y hace saltar en valor a las exportaciones, así como los ingresos fiscales nacionales y especialmente subnacionales (estos, por regalías). El impacto por el traslado parcial a precios internos del shock petrolero es un aspecto verdaderamente novedoso y muy sui generis. Los países han venido usando instrumentos fiscales o apelado a fondos de estabilización, pero Argentina no puede hacer lo primero por razones fiscales ni tampoco armó en el pasado un fondo de estabilización.
“La parte positiva del shock es clara y hace saltar en valor a las exportaciones, así como los ingresos fiscales nacionales y especialmente subnacionales (estos, por regalías)”
Lo que terminó haciendo la Argentina es armar lo que yo llamo el “Fondo Marín”, que es una acción de coordinación para suavizar los aumentos, llevada adelante por YPF, equivalente a un “contrato implícito” (se llama así en economía a un contrato no escrito). Es cuasicolusivo, pero no contra los consumidores -como los acuerdos colusivos-, sino a favor de ellos y del interés público.
Es algo verdaderamente sorprendente como decisión empresarial y conlleva algo que no es común en un mundo en el que las empresas están para ganar dinero y solo así contribuyen al bien común (Milton Friedman dixit). Lo del “Fondo Marín” se aparta de eso y se alinea, en mi opinión, con visiones más avanzadas de gobernabilidad corporativa y sostenibilidad. El mensaje a la sociedad es distinto al de reglas de mercado de corto plazo: lo decidió la empresa, no el gobierno.

Se hace en un momento en que los precios afuera vuelan y la sociedad va a mirar ingresos y beneficios extraordinarios de exportación, lo cual neutraliza críticas a la idea de que hay una fiesta para las empresas que no trae dividendos, sino malas noticias para la sociedad. Se vincula, vale decir, con la legitimidad de cómo se ve el régimen fiscal (RIGI) del sector petrolero.
Dicho todo esto, el “Fondo Marín” tiene el problema de cualquier otro fondo si las condiciones no son transitorias. En el caso argentino el problema se agravaría si la correlación negativa entre tipo de cambio y precio del petróleo se diera vuelta por el lado del tipo de cambio. También hay riesgos.
— El ministro de Economía afirmó que “se vienen los 18 mejores meses de las últimas dos décadas”. ¿Cuál es su previsión al respecto?
— Ojalá tenga razón. No puedo decir más frente a esa afirmación tajante. Necesitamos que el ministro de Economía sea optimista, porque para el pesimismo ya tenemos demasiado. Hay un tema no trivial: que el sector privado y la gente entiendan cuál es el modelo vigente, a los efectos de tomar decisiones, más allá de si les gusta o no.
“Necesitamos que el ministro de Economía sea optimista, porque para el pesimismo ya tenemos demasiado”
Formar expectativas cuando existen modelos o creencias diferentes complica los procesos de transición.
— ¿Cómo interpreta una banda cambiaria cuyo techo supera en más de $300 al valor de mercado y cuyo piso es inferior en más de $600 por dólar?
— La banda cambiaria inferior es irrelevante y hace rato que debería haberse actualizado, porque no es serio ese valor. El superior viene con una cláusula de ajuste o flexibilidad que me parece correcta. La brecha con ese límite superior no debería ampliarse, porque eso puede inducir creencias de ajustes a futuro, lo que lleva a expectativas de inflación postergada.
Habría que testear si el deslizamiento en los precios de los productos importados -mientras el tipo de cambio está planchado-, que se observa en varios casos, no hace la mímica del ajuste mensual de la banda superior. Pero yo no hice esa estimación y no tengo elementos para decir si lo que observo es casual y no generalizado.

— ¿Cuál considera que es el mejor indicador para medir la competitividad de la economía argentina?
— El market share de nuestras exportaciones en mercados relevantes (que son aquellos en los que las empresas compiten) y de productos locales bajo competencia importadora, también en mercados relevantes. Ese es el test último.
— ¿La relación entre el PBI y el empleo total es un buen indicador de la productividad en la economía?
— Es un indicador parcial. En economía se usa la relación con todos los insumos, o la productividad total de factores (TFP). También es uno de los indicadores para medir competitividad relativa entre economías. La productividad laboral se correlaciona estrechamente con el ingreso por habitante en el largo plazo. Nosotros hemos estado en el fondo de esa línea de correlación.

— El Gobierno dispuso un nuevo recorte de las partidas presupuestarias aprobadas por el Congreso para 2026. ¿Esta decisión refleja una señal de ajuste para consolidar la desinflación, o evidencia un exceso de presupuesto inercial que no responde a programas actuales?
— Refleja una señal de compromiso con la consolidación fiscal y va en línea con lo anunciado por el Gobierno desde el inicio del mandato. Este es uno de los elementos de comunicación del “modelo” del gobierno, que se le hace al sector privado para evitar multiplicidad de creencias y reforzar la credibilidad.
— ¿Cuál es su evaluación de la política monetaria del Gobierno?
— Se ha vuelto más consistente que lo que vimos en 2025 y, al mismo tiempo, no pierde el sesgo prudencial de acompañar con cuidado la remonetización de la economía sin perder el objetivo prioritario de volver a controlar la inflación. Creo que eso se lee bien en el último Informe de Política Monetaria.
La acumulación de reservas es lo que se puede. Más generaría riesgos de hacer descarrilar la meta de bajar la inflación y eso choca con restricciones políticas de cara a 2027. Y si en 2027 se instala un escenario político malo, no hay reservas que alcancen.
“La política monetaria no pierde el sesgo prudencial de acompañar con cuidado la remonetización de la economía sin perder el objetivo prioritario de volver a controlar la inflación”
Más allá de esto, entiendo perfectamente que puede haber un debate serio sobre cómo crear un régimen monetario y cambiario que derrote la tremenda inercia inflacionaria y de expectativas que nos condenó a una inflación de 2% plus bajo diferentes regímenes (pre 2015, 2016-18 con inflation targeting y parece que también ahora). Pero esto tiene el problema de que conduce a la incertidumbre de modelos o creencias múltiples. Y la incertidumbre de régimen es detrimental. Hay algo peor que un sistema de bandas cambiarias: una banda de sistemas cambiarios.
— Con la reactivación y la desinflación resurgió el crédito, aunque aún en niveles bajos; esto generó un aumento acelerado de la morosidad. ¿Es un fenómeno que debe preocupar?
— Es un reflejo del “mismatch” entre ingresos esperados y realizados de los hogares y se asocia con la sorpresa de aceleración inflacionaria de 2025, lo cual debería corregirse este año. Debe monitorearse.

— Finalmente, ¿qué proyecciones tiene para la economía argentina en lo que resta de 2026 y para 2027 en materia de actividad, inflación, reservas y empleo?
— Yo soy respetuoso de la sabiduría agregada detrás del promedio de muchas opiniones (lo que se llama “the wisdom of crowds”) y, por lo tanto, la respuesta debería ser: proyecciones parecidas a las del REM. En materia de precios y actividad apuntan a un cierre con “30% plus” de inflación y 2,5% de crecimiento, con valores que mejoran a, digamos, 20% y 3,5%, respectivamente, en 2027.
Yo creo que existe un escenario más favorable hacia fin de este año, en el que la economía crece al 4% y la inflación se ubica en 1,5% mensual; es decir, volvemos al mejor momento de 2025. También, en materia de reservas y empleo, las cosas pueden ir mejor que el promedio actual de las expectativas del mercado.
Fotos: Maximiliano Luna

ECONOMIA
Martín Galdeano, presidente de Ford: “Hay marcas que son oportunistas, trajeron autos y no dan servicio de posventa”


Martín Galdeano,San Pablo,Brasil,transporte,vehículos comerciales
ECONOMIA
Los números detrás del escándalo de infidelidad y espionaje en Nvidia: cuánto pueden perder la empresa y los accionistas
Las acciones de Nvidia profundizaron sus bajas ayer martes en medio de las dudas sobre la continuidad de Jensen Huang como director ejecutivo. El papel llegó a caer hasta 6% ayer, después de haber perdido más de 4 % en la rueda previa, mientras los inversores evalúan el impacto que tendría para la compañía una eventual salida de su fundador y principal figura pública.
La caída llevó el precio de la acción a USD 167,74 el martes y la dejó encaminada a su menor cierre desde el 30 de marzo. Parte de la presión coincidió con una venta más amplia en los mercados, luego de un dato de inflación de octubre mayor al previsto que reforzó las expectativas de una suba de tasas el mes próximo. Sin embargo, el foco de los inversores estuvo puesto en la investigación abierta por el directorio de la empresa sobre una relación extramatrimonial admitida por Huang y sus posibles implicancias.
La situación agregó un riesgo que hasta ahora no aparecía de forma explícita en la cotización: el llamado riesgo de hombre clave (“key man risk”). Huang cofundó Nvidia hace más de tres décadas y es identificado por el mercado con la estrategia que llevó a la empresa a dominar el negocio de procesadores gráficos destinados a sistemas de inteligencia artificial. Por eso, una investigación que pueda comprometer su permanencia tiene consecuencias que exceden la reacción inicial de la acción.
El analista tecnológico Dan Ives dijo a Yahoo Finance que una salida de Huang podría reducir entre 25% y 30% el valor de mercado de Nvidia. Su argumento es que el CEO concentra una parte decisiva de la dirección tecnológica y comercial de la compañía, y que no hay un reemplazo que pueda asumir el puesto sin alterar las expectativas sobre la competencia en chips para inteligencia artificial, tanto en Estados Unidos como en China.
Esa hipótesis sirve como referencia para entender la magnitud de la corrección que el mercado podría considerar. Tras dos ruedas de bajas, la acción había perdido mpas del 10% de su valor. Es un descenso relevante, pero equivale a alrededor de un tercio del ajuste total temido. La diferencia sugiere que los inversores aún no dan por descontada una salida de Huang ni un deterioro equivalente de las perspectivas del negocio.
Los cálculos que circulan entre analistas parten de una premisa sencilla: la valuación de Nvidia depende de su posición dominante en el mercado de unidades de procesamiento gráfico, conocidas como GPU, y de su capacidad para sostener márgenes elevados. Bank of America estima que la compañía puede alcanzar USD 930.000 millones de ganancia bruta en 2030 si conserva 72% del mercado de GPU y un margen de 73%.

El escenario alternativo es sensiblemente menos favorable. Si la participación de Nvidia cayera a 50% y su margen descendiera a 65%, la ganancia bruta proyectada sería USD 300.000 millones menor. Si el múltiplo con el que el mercado valora cada dólar de beneficio permaneciera sin cambios, la diferencia implicaría una pérdida potencial de valor cercana a USD 1,4 billones, equivalente a aproximadamente 30% de la capitalización que tenía la empresa antes de que se conociera el caso.
No se trata de una previsión sobre un resultado inevitable. Es un ejercicio que muestra cuánto pesan dos supuestos en la cotización: que Nvidia mantenga su liderazgo tecnológico y que Huang continúe al frente de la compañía. Una eventual sucesión podría abrir interrogantes sobre ambos puntos, aun si las operaciones, la hoja de ruta de productos y los contratos vigentes no sufrieran una alteración inmediata.
El directorio anunció una investigación independiente para determinar si existió algún compromiso para la seguridad nacional o para secretos de la empresa. Reuters informó que el escrutinio se relaciona con los vínculos de Huang con la empresaria china Alice Huang, a quien autoridades estadounidenses sospechan de tener nexos con la inteligencia de Beijing. Según una publicación de The Information citada por la agencia, esos vínculos habrían ayudado a canalizar hacia compañías chinas al menos USD 7.500 millones en chips de Nvidia.
La empresa no respondió de inmediato a una solicitud de comentarios de Reuters sobre esa información. Alibaba, Tencent, Megaspeed y Shanghai Century Litong tampoco realizaron declaraciones inmediatas fuera del horario laboral. Huang comunicó a los empleados de Nvidia que había sido infiel a su esposa, sin ofrecer detalles sobre la relación.
Para los accionistas, el desenlace de la investigación será el dato central. Si el directorio ratifica su respaldo a Huang y no surgen pruebas de afectación a la compañía o de incumplimientos vinculados con controles de exportación, parte de la baja podría revertirse. La acción también cuenta con un respaldo operativo: el consenso de analistas seguía ubicado en torno a USD 332 por acción, según datos de FactSet, bastante por encima de la cotización posterior a la caída.
Pero el mercado también comenzó a incorporar una prima de incertidumbre. Citi redujo su precio objetivo para Nvidia a USD 285 desde USD 315, al mencionar menores valuaciones para las compañías de semiconductores y el riesgo asociado a la investigación sobre el CEO. La revisión no presupone la salida de Huang, pero refleja que la estabilidad del liderazgo ya se convirtió en una variable financiera.
La empresa cuenta además con una autorización acumulada de recompra de acciones por USD 230.000 millones, un recurso que podría amortiguar presiones sobre el papel. Aun así, las recompras no resuelven la cuestión que está detrás de las proyecciones: si Nvidia puede conservar su participación de mercado y sus márgenes si su fundador deja de conducirla. La respuesta del directorio y la evolución de las investigaciones definirán si la baja reciente fue una corrección acotada o el comienzo de una revisión más profunda de su valuación.
Jensen Huang,Nvidia,director ejecutivo
ECONOMIA
Tras dos feriados, el mercado argentino tendrá que ponerse al día con limitaciones por el día festivo en EEUU
El mercado argentino volverá a operar este miércoles después de dos jornadas sin actividad local, con la necesidad de incorporar movimientos dispares que los activos del país registraron en el exterior durante el parate en la plaza porteña. En esos dos días, la deuda soberana avanzó y el riesgo país bajó, mientras que los ADR argentinos terminaron mayormente en baja durante la última rueda en Wall Street. A ese cuadro se agrega la depreciación del real brasileño frente al dólar, una variable que suele seguirse de cerca por su incidencia sobre las cotizaciones financieras locales del dólar.
La reapertura no contará, sin embargo, con todas las referencias externas disponibles. En Estados Unidos se conmemora el Día de los Veteranos: las bolsas de Nueva York operarán en su horario habitual, pero el mercado de bonos permanecerá cerrado. También habrá limitaciones en bancos, en la Reserva Federal y en los mecanismos habituales de liquidación internacional. Para los inversores argentinos, eso implica que los ADR podrán negociar con normalidad, aunque los CEDEAR y otras operaciones vinculadas a la plaza estadounidense podrían enfrentar ajustes en sus plazos de liquidación.
El principal dato que dejó el período sin mercado local fue la mejora de los títulos soberanos en dólares. El lunes, los bonos Globales bajo ley extranjera subieron en promedio 1,8%, en una rueda que acompañó el repunte de los mercados internacionales. El riesgo país, elaborado por JP Morgan, retrocedió 66 puntos básicos y cerró en 873 unidades, luego de haber superado los 900 puntos durante la semana anterior.
El martes, la deuda argentina volvió a mostrar una variación positiva, aunque de menor magnitud. Los bonos terminaron con una suba promedio de 0,36% y el riesgo país descendió hasta 853 puntos básicos, una baja de 2,29% respecto de la rueda previa. El resultado dejó al indicador en su menor nivel de los últimos días y marcó una diferencia con el desempeño de las acciones argentinas negociadas en Nueva York.
La mejora de los bonos se dio pese a un cambio en el clima financiero internacional. El índice de precios al consumidor de Estados Unidos registró en octubre un aumento mensual de 0,4%, por encima del 0,3% que esperaba el consenso de analistas. La inflación subyacente, que excluye alimentos y energía, avanzó 0,3% por tercer mes consecutivo. El dato reforzó las expectativas de que la Reserva Federal mantenga una política monetaria restrictiva y elevó las apuestas por una suba de tasas en diciembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las tasas más altas en Estados Unidos tienden a reducir el atractivo relativo de los activos de mayor riesgo y suelen presionar a los mercados emergentes. Esa señal se reflejó en Wall Street el martes, cuando el Dow Jones bajó 0,30%, el S&P 500 cedió 0,38% y el Nasdaq retrocedió 0,74%. La ausencia de operaciones en el mercado estadounidense de bonos este miércoles limitará una de las referencias utilizadas para evaluar el efecto de esas expectativas sobre los títulos argentinos y sobre el riesgo país.
Las acciones locales que cotizan como ADR cerraron el período con un recorrido menos favorable. El lunes habían mostrado una recuperación generalizada al compás de las subas de Wall Street, aunque YPF cayó 1,6% por el descenso del petróleo. La rueda del martes revirtió ese tono. Bioceres encabezó las bajas con un retroceso de 7,33%, seguida por Vista, que perdió 4,34%; Loma Negra, con una caída de 2,67%; Mercado Libre, que cedió 2,39%; e YPF, que bajó 2,13%.
Los papeles financieros también cerraron en rojo en Nueva York. Grupo Financiero Galicia descendió 1,65%, Banco Macro perdió 1,04%, BBVA Argentina retrocedió 0,83% y Supervielle cedió 1,72%. Entre las excepciones quedaron Globant, con una suba de 2,95%; Tenaris, que avanzó 1,65%; Edenor, con una mejora de 0,70%; y Telecom Argentina, que ganó 0,39%.
La caída del petróleo aportó presión sobre los activos ligados a la energía. El Brent cerró el martes en USD 92,01 por barril, con una baja de 0,20%, después de haber operado por debajo de USD 90 durante la jornada. El retroceso del crudo afectó a empresas con exposición al negocio hidrocarburífero, como YPF, Vista, Pampa Energía y Transportadora de Gas del Sur, aunque sus cotizaciones también se movieron en un contexto de bajas generalizadas en las bolsas estadounidenses.
En el plano cambiario regional, el dólar se fortaleció frente al real brasileño durante los días sin actividad en la Argentina. En San Pablo, la cotización pasó de 5,5078 reales por dólar el viernes 6 de noviembre a 5,5832 el lunes 9 y se mantuvo en ese valor hasta el martes 10. La variación, cercana a 1,4%, dejó una señal que el mercado local seguirá al retomar la operatoria, dado que el real es una de las monedas regionales con mayor influencia sobre el peso y sobre referencias como el contado con liquidación.
La rueda local deberá procesar, por lo tanto, una mejora acumulada en la deuda, un descenso del riesgo país, la baja de los ADR durante el martes y una referencia regional menos favorable para las cotizaciones financieras. Con las acciones estadounidenses abiertas pero sin negociación de bonos del Tesoro ni funcionamiento habitual de los sistemas de liquidación, la jornada podrá ofrecer precios para parte de los activos, aunque la normalización de las referencias externas recién llegará el jueves.

Saúl Durán: lo subieron a la Reserva de River y lo llamó la selección mayor de Costa Rica

Una referente social de Córdoba le entregó una carta a León XIV por el desfinanciamiento de los barrios populares

El desgarrador mensaje de Cacho Deicas a Marcos Camino, su compañero de Los Palmeras, tras su repentina muerte: “Tristeza”

Trasciende la captura de “Mosh”, señalado por Estados Unidos como lugarteniente del cartel guatemalteco Los Huistas

Anti-Israel socialist silent on Jewish business boycott in district he’s set to represent

La intimidad de la despedida definitiva de Rubens Barrichello de la Fórmula 1: la emotiva sorpresa que lo hizo llorar

La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina

Franco Colapinto le hizo probar mate a Lewis Hamilton en un evento durante el GP de Brasil: la reacción del piloto de Ferrari

Gimnasia de Mendoza vs Independiente Rivadavia: formaciones, hora y dónde ver por tv

 CHIMENTOS1 día ago
La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”
- POLITICA2 días ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- POLITICA3 días ago
Elecciones desdobladas y lejos de las nacionales: la estrategia de los gobernadores patagónicos en 2027