ECONOMIA
Frío polar e importaciones récord: saltan la demanda eléctrica y los subsidios


El sistema eléctrico comenzó en mayo un escenario de fuerte estrés operativo y financiero por el impacto de las bajas temperaturas en la demanda eléctrica, lo que provocó un salto del 11% interanual del consumo, con correlato en la necesidad de importar energía de los países vecinos para esa cobertura.
Según el último Monitor Eléctrico de RICSA Alic, elaborado sobre la base de datos de CAMMESA, la demanda de energía registró un incremento interanual del 11,1% al alcanzar los 12.151 GWh. Este marcado repunte interrumpió la tendencia de caída que venía mostrando el consumo eléctrico en meses previos y encendió las alertas en el sector energético.
La principal explicación detrás de este salto vertical en el consumo reside en el factor climático. Mayo registró temperaturas significativamente más bajas que los promedios habituales para esa época del año, con una media en el Área Metropolitana de Buenos Aires (AMBA) de apenas 13,5°C.
Esta marca térmica se ubicó 3,2°C por debajo de la registrada en el mismo mes del año anterior y 1,1°C inferior a la media histórica, lo que disparó de forma anticipada el uso de artefactos de calefacción eléctrica en los hogares.
Cómo responde el sistema al pico de demanda
El impacto del frío polar se sintió con fuerza en la distribución geográfica del consumo, con subas transversales en todo el país. La región Patagónica lideró la expansión con un incremento del 21,7% en su demanda, mientras que la zona del Gran Buenos Aires anotó un alza del 14,8%, consolidándose como el principal polo de consumo al concentrar 4.742 GWh. Por su parte, la región del Litoral exhibió un crecimiento interanual del 11,4% en sus niveles de requerimiento eléctrico.
De acuerdo al detalle del Monitor Eléctrico de Ricsa, para poder abastecer este pico de consumo, el parque de generación local debió elevar su entrega un 10,8%, aunque el mix de abastecimiento sufrió alteraciones de importancia. La generación de origen nuclear experimentó un fuerte retroceso del 16,6% interanual debido a paradas programadas y técnicas.
El bache de la parálisis nuclear y el pico de demanda fueron compensados por el parque de generación térmica, que aportó el mayor volumen al sistema con 5.836 GWh, consolidando una suba interanual del 4,1%.
Por su parte, las centrales hidroeléctricas volvieron a mostrar un rol estratégico al despachar 3.518 GWh, lo que significó un notable incremento del 20,4% en comparación con el mismo mes del año anterior, aprovechando la mayor disponibilidad de recurso hídrico en las principales cuencas del país.
No obstante, el sistema debió forzar un cambio de estrategia para evitar restricciones en el servicio. Esta brecha entre la capacidad instalada disponible y el consumo final obligó a la operadora del mercado mayorista a recurrir a importaciones récord de electricidad desde países vecinos.
Las compras externas de energía escalaron de manera exponencial, pasando de apenas 50 GWh en mayo del año pasado a un volumen de 764 GWh en el mismo período actual. Esta masiva inyección de energía importada resultó vital para sostener la estabilidad de la red, pero introdujo un severo impacto en la estructura de costos.
Brecha tarifaria y carga para las cuentas públicas
La combinación de combustibles locales y energía importada encareció de manera notable el Costo Monómico del Mercado Eléctrico Mayorista (MEM). El precio spot promedió los u$s 139,8 por MWh, valor que representó un incremento interanual del 79,8% y un salto del 92% respecto al mes de abril, se explica en el reporte.
Esta suba se ubicó un 42% por encima del precio estacional programado que las autoridades habían fijado de antemano para el segmento regulado del sistema. Así, el incremento en el costo de generación real provocó un inmediato desalineamiento en la política de reducción de subsidios que venía instrumentando el Palacio de Hacienda.
Al encarecerse la energía en el mercado mayorista mientras las tarifas fijadas a los usuarios finales mantuvieron un esquema rezagado frente al costo real, la brecha de financiamiento volvió a ampliarse en favor de un mayor auxilio fiscal.
Los datos del relevamiento privado confirman que la cobertura residencial promedio del costo de la energía sufrió un retroceso importante al ubicarse en el 54%. El indicador reflejó una pérdida de 15 puntos porcentuales en comparación con los registros del mes previo, interrumpiendo la dinámica de recomposición de ingresos por vía tarifaria que se venía observando en los primeros meses del año.
El Estado Nacional debió volver a incrementar su participación para sostener el funcionamiento del parque de generación. El 46% restante del costo total de abastecimiento mayorista debió ser cubierto mediante subsidios directos a CAMMESA.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,frío polar,demanda eléctrica,importaciones de energía






ECONOMIA
Oficializaron el aumento para jubilaciones, pensiones y asignaciones: de cuánto será la mínima en octubre
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.7777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $180.358.
- IGF superior a $1.777.957: $113.829.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $245.921.
- IGF superior a $1.777.957: $236.773.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.

- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $18.691.
- Zona 1: $37.079.
- Valor general: $156.588.
- Zona 1: $203.565.
- Valor general: $509.863.
- Zona 1: $662.822.
- $91.273.
- Igual para valor general y zona 1.
- $545.685.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
ANSES,tarjeta de debito,beneficios,pagos,jubilacion,pension,Argentina,cobro,sistema financiero,inclusion social
ECONOMIA
Termómetro financiero: las dos señales que muestran por qué el mercado está más atento a la política que a la economía
Si bien el canje de los bonos dollar linked (DL) que vencen a fin de mes fue exitoso, los títulos soberanos cayeron más de 1% y elevaron el riesgo país en 22 unidades a 555 puntos básicos, un nivel que no conocían desde mayo.
Ambos indicadores exhiben que el problema es político y no económico. La incertidumbre sobre las elecciones presidenciales manejan el humor de los inversores. No hay que quitarle peso al escenario internacional que es absolutamente desfavorable.
El bono atado a la devaluación del dólar, denominado técnicamente como D30S6, tuvo ofertas por USD 3.591 millones de valor nominal, de los que se aceptaron 3.332 millones de dólares. De estas manera, el Tesoro logró prolongar el 75% de los vencimientos de la semana próxima. La cifra toma dimensión cuando se la compara con la anterior licitación de conversión de un bono similar que tuvo solo 34% de aceptación.
Analizando las cifras, el 73% de los bonos (USD 2.419 millones) fueron canjeados por los que vencen a fin de octubre y USD 843 millones por los que se extinguen el 30 de noviembre. El 97% de los bonos marcaron que los tenedores no quieren demasiado riesgo y no fueron más allá de los 60 días. El canje por los bonos que vencen el 30 de junio de 2028 fue de apenas 70 millones de dólares. De todos modos, mejoró el perfil de vencimientos: los bonos DL concentran compromisos por USD 8,6 billones hasta el 30 de noviembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En las mesas se comentaba que “a medida que iban vendiendo los DL cortos se generó una demanda puntual en el contado en septiembre, pero en cuanto se acabe ese stock la oferta que sigue habiendo en el Mercado Libre de Cambios (MLC) va a empezar a ir directamente a que caiga el tipo de cambio y va a ayudar a que aumente la compra de dólares por parte del BCRA”.
En el MLC se operaron USD 609 millones y el Banco Central compró apenas 9 millones de dólares. El tipo de cambio mayorista cerró sin cambios en 1.514 pesos. Pero en la plaza financiera el movimiento fue distinto. El dólar MEP subió $2 (+0,1%) a $1.536, mientras el CCL, estuvo demandado y aumentó $30 a $1.606, recuperando con creces lo que bajó en las últimas dos ruedas.
El panorama de inversiones resulta más favorable en el sector energético. Vista reabrió sus obligaciones negociables con vencimiento en 2038 y captó USD 400 millones a una tasa de 7,95 por ciento. A la vez, Javier Milei se encuentra en Estados Unidos para avanzar en la firma de un acuerdo de inversión por USD 6.000 millones para un proyecto de gas natural licuado (GNL).
En tanto, el petróleo cotizaba anoche por debajo de los USD 100, después de que funcionarios de Estados Unidos dijeran que habían mantenido buenas conversaciones con sus pares de Irán. El anuncio sorprendió porque es el primer reconocimiento oficial de un encuentro por ambas partes. El tema fue la reapertura del estrecho de Ormuz y las condiciones que impuso el régimen iraní no parecieron inalcanzables.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo, el presidente de EE.UU., Donald Trump, prohibió la exportación de gasoil ante el precio récord interno que exacerba la inflación, ya que es el combustible que se utiliza para transporte y fletes.
Matías Togni, analista de la consultora petrolera NextBarrel, señaló que “el precio del petróleo Brent se estableció debajo de los 100 dólares, confirmando la debilidad que se observaba desde mediados de la semana pasada debido a una sumatoria de factores, entre ellos la evidencia de que están saliendo casi 10 millones de barriles de crudo a través del estrecho de Ormuz, todavía un 60% por debajo de los niveles preguerra, pero es la cifra más alta desde que se inicio el conflicto”.
Y sumó: “Por otro lado, volvieron los rumores de negociación por parte de Irán, en el marco de la asamblea de la ONU. Las dos novedades de la semana son que Arabia Saudita restableció las operaciones del oleoducto que había sido atacado la semana pasada, y Trump empezó a deslizar la idea de prohibir temporalmente las exportaciones de gasoil (que es el verdadero talón de Aquiles del mercado). Ambas noticias son bajistas para los precios de crudo en el corto plazo, pero muy alarmantes para productos refinados”.
El conflicto siguió afectando a los bonos argentinos y los de la región. Los títulos del Tesoro de Estados Unidos cerraron ayer con una tasa de retorno de 4,96% y con un avance del dólar de 0,22% sobre las principales monedas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con esos rendimientos, los flujos de inversión en dólares cambiaron de rumbo. Los bonos del Tesoro de Estados Unidos resultan atractivos por sus tasas, aunque enfrentan un riesgo adicional: China y Japón, sus dos principales acreedores, podrían presionar aún más los precios si redujeran sus tenencias.
En ese contexto, los fondos apuntan a deuda corporativa de compañías vinculadas con la inteligencia artificial. En la Argentina, los inversores también dejan los bonos soberanos para posicionarse en obligaciones negociables del sector energético, que ofrecen rendimientos cercanos al 8% en dólares, como ocurrió con la reciente colocación de Vista.
La situación afectó a la Bolsa. El S&P de las acciones líderes quedó sin cambios, pero bajó 1,9% en dólares por la fuerte caída del CCL. Las acciones ganadoras fueron Transportadora Gas del Norte (+2,8%), Central Puerto (+0,5%) e YPF (+0,4%).
En el mercado overnite, las Bolsas de Nueva York mostraban una leve baja, mientras el oro subía 0,50% y el Bitcoin más de 1% a USD 86.700. También seguía aumentando el dólar, mientras el petróleo Brent recuperaba 0,70% y cotizaba a USD 99,21.
Será otro día difícil para los inversores. La volatilidad de los mercados se repite. Los bonos soberanos argentinos ya ofrecen rendimientos superiores al 11%, aunque su evolución quedó atada a la debilidad de los títulos del Tesoro de Estados Unidos, que perdieron parte de su condición de refugio ante un déficit fiscal cercano al 6% y el aumento de la deuda a USD 40 billones con tasas que se acercan al 5 por ciento.
horizontal,market
ECONOMIA
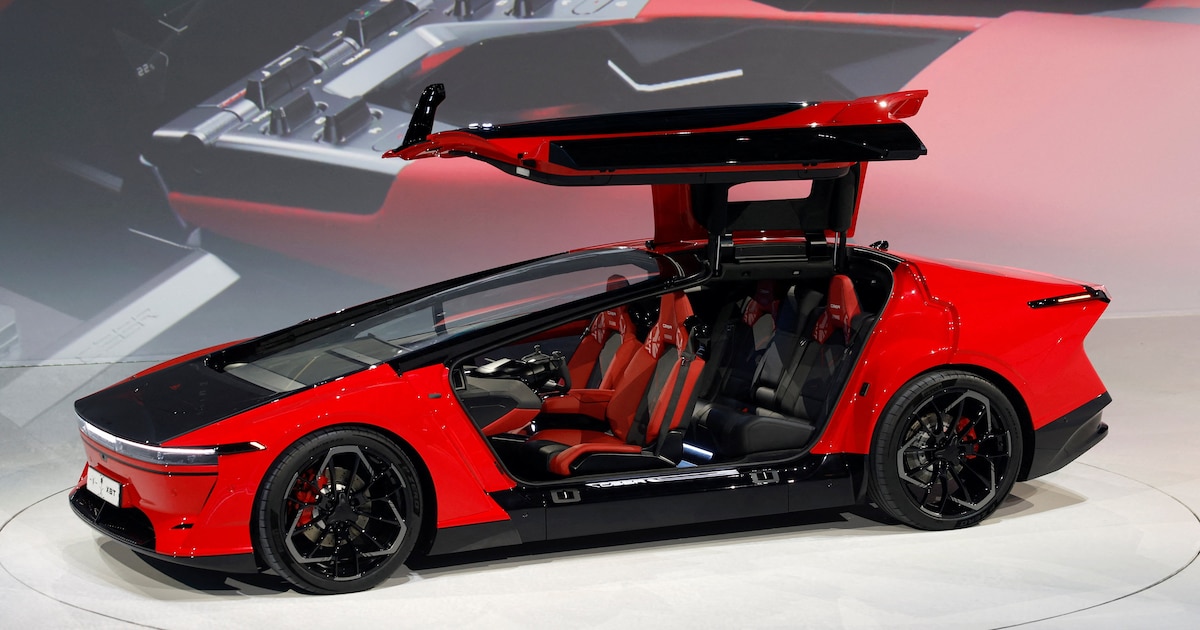
De potencia petrolera a fabricante de autos eléctricos: cuál es el país que se lanza a competir en la industria automotriz
(REUTERS/Ibraheem Abu Mustafa)


Automobiles,Business,EV,electric vehicle,Automobiles / Auto Parts (Legacy),Automobiles & Auto Parts (TRBC level 3),Corporate Events,Middle East

¿Existieron los gigantes?: todas las respuestas de la arqueología, los mitos y la literatura

Javier Milei hablará ante la ONU con foco en Malvinas y la defensa del desarrollo de la inteligencia artificial

Viviana Canosa confesó que tendrá una cita romántica con un exjugador de la Selección Argentina: “La semana que viene lo veo”

La justicia paraguaya se quedó con los 200 mil dólares que Edgardo Kueider intentó entrar al país

Oficializaron el aumento para jubilaciones, pensiones y asignaciones: de cuánto será la mínima en octubre

Mamdani fires back at Netanyahu, calls Israeli leader ‘architect of horrific genocide’ ahead of UN visit

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega

Curiosidades de un mercado cada vez más cambiante: estas son las versiones más elegidas por quienes compran autos 0 Km

Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo

 ECONOMIA3 días ago
Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”
- POLITICA3 días ago
Milei camina por la cornisa: entre el desorden político y el ajuste permanente
- POLITICA1 día ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria