ECONOMIA
¿Galicia, Macro, BBVA o Supervielle?: la acción bancaria que puede escalar hasta 83% según bróker

Las acciones de los bancos argentinos volvieron a quedar en el centro de las apuestas de la City, después de un primer trimestre que dejó mejores resultados que el cierre de 2025, una baja en el costo de fondeo y una expectativa de normalización gradual para los próximos meses. Sin embargo, a pesar de que los balances mostraron una recuperación, también reflejaron un avance de la mora, un menor crecimiento del crédito en pesos y guías más moderadas para lo que resta del año.
En ese contexto, Allaria, una de las mesas con más peso en la City, actualizó su visión sobre Banco Macro (BMA), Grupo Financiero Galicia (GGAL), BBVA Argentina (BBAR) y Grupo Supervielle (SUPV), cuatro de los nombres más operados dentro del sector financiero local. La sociedad de bolsa mantiene la recomendación de «comprar» para los cuatro papeles, aunque los retornos esperados ya no son los mismos que surgían de los precios originales del informe debido a que las acciones tuvieron una mejora reciente y los valores de mercado cambiaron.
Con las cotizaciones actuales, el mayor potencial aparece en Grupo Financiero Galicia, que cotiza a $8.210 y tiene un precio objetivo de $15.000, lo que deja un retorno esperado del 82,7%. Muy cerca queda Supervielle, con un precio de $3.267,50 y un target de $5.900, equivalente a una suba potencial del 80,6%. Más atrás se ubican BBVA Argentina, con un recorrido estimado del 50,2%, y Banco Macro, con un margen de mejora del 48,5%.
Allaria estima que, con las eficiencias ya ejecutadas, tasas más estables, menor inflación y una mejora gradual en la calidad de las carteras, los bancos podrían alcanzar en promedio un ROE (Return on Equity) cercano al 13% el año próximo; un nivel bastante más alto que el que mostraron en 2025 y en buena parte del arranque de 2026.
Qué cambió en los balances de los bancos argentinos
El primer trimestre de 2026 dejó una mejora secuencial en los resultados de los bancos, principalmente por el reacomodamiento de las tasas y por una baja en el costo de fondeo. El sector venía de un cierre de 2025 más exigente, con presión sobre los márgenes, cargos por incobrabilidad elevados y procesos de reorganización que golpearon los números de varias entidades, por lo que la comparación trimestre contra trimestre mostró una recuperación más clara.
De todos modos, el negocio bancario todavía no recuperó velocidad en pesos. Según Allaria, los préstamos al sector privado en moneda local cayeron un 4% real durante el primer trimestre, con bajas en adelantos, prendarios y tarjetas de crédito. La única línea que logró crecer fue la de los créditos hipotecarios, con una suba del 3,5% real, aunque todavía parte de una base relativamente baja dentro del sistema.
La dinámica fue distinta en dólares, donde los préstamos privados subieron un 12,5% en moneda de origen y ya representan el 24% del total de los préstamos privados del sistema. Ese crecimiento en moneda dura ayuda a sostener parte del negocio, pero no compensa del todo la debilidad que todavía se ve en el crédito en pesos, sobre todo en el segmento minorista, donde los bancos siguen más prudentes por el deterioro de la mora.
También hubo cambios en los depósitos dado que, en pesos, retrocedieron un 5,4% real en el trimestre, aunque los plazos fijos crecieron un 3,4%, mientras que las cuentas a la vista cayeron con fuerza. Esa composición importa porque los bancos pasan a depender más de fondeo remunerado y menos de saldos baratos, algo que puede limitar la mejora de los márgenes si la demanda de crédito no acompaña.
En dólares, en cambio, los depósitos privados avanzaron un 6,3% y alcanzaron el nivel más alto desde el inicio de la serie relevada por el broker. Para el sistema financiero, esa recomposición en moneda dura tiene peso, aunque el verdadero salto de rentabilidad seguirá dependiendo de que el crédito vuelva a crecer en pesos sin acelerar nuevamente los problemas de incobrabilidad.
Cuánto podrían subir las acciones de los bancos según Allaria
Con los precios actuales del mercado, los retornos esperados que surgen de comparar las cotizaciones contra los targets de Allaria quedan de la siguiente manera:
- Grupo Financiero Galicia cotiza a $8.210 y tiene un precio objetivo de $15.000, por lo que el potencial estimado es del 82,7%
- Supervielle cotiza a $3.267,50 y tiene un precio objetivo de $5.900, lo que deja una suba posible del 80,6%
- BBVA Argentina cotiza a $10.320 y tiene un precio objetivo de $15.500, con un retorno esperado del 50,2%
- Banco Macro cotiza a $14.810 y tiene un precio objetivo de $22.000, equivalente a un potencial del 48,5%
El orden muestra que los mayores porcentajes no necesariamente están en los bancos con balances más prolijos, sino en aquellos donde el mercado todavía castiga más algunos riesgos puntuales. Galicia ofrece uno de los retornos más altos, pero sigue condicionado por la evolución de la mora en consumo y por el desempeño de Naranja X. Supervielle tiene un potencial similar, aunque parte de una base de resultados más débil y necesita demostrar que la mejora operativa puede sostenerse sin nuevos cargos extraordinarios.
BBVA Argentina y Banco Macro muestran potenciales más moderados, aunque igualmente elevados para un horizonte de doce meses. En el caso de Macro, el menor retorno relativo convive con una mejor posición en calidad de cartera, mientras que BBVA Argentina mostró un buen resultado trimestral, pero con una cobertura de previsiones que quedó por debajo de la de sus pares y que el mercado deberá seguir de cerca.
Valor libro y proyecciones de rentabilidad
Para analizar bancos, la comparación contra el valor libro suele ser más relevante que mirar solamente las ganancias de corto plazo, porque permite medir cuánto paga el mercado por el patrimonio de cada entidad. En ese punto, Allaria sostiene que los bancos argentinos bajo cobertura cotizan, en promedio, a 1,25 veces su valor libro actual, pero ese múltiplo baja a 1,09 veces el valor libro estimado para 2026 y a 0,81 veces el valor libro estimado para 2027.
Los targets del broker para fin de 2026 equivalen, en promedio, a 1,5 veces el valor libro de 2027 y a 12 veces las ganancias estimadas para 2027. Esa comparación explica por qué los precios objetivo siguen estando tan por encima de las cotizaciones actuales, aun después de la mejora reciente de las acciones bancarias: la apuesta es que el mercado todavía no reconoce del todo la normalización de la rentabilidad que podría verse el año próximo.
En Banco Macro, Allaria espera un ROE del 7,7% para 2026 y del 13,1% para 2027. En Galicia, la rentabilidad proyectada pasa del 9,5% al 14,3%. En BBVA Argentina, el ROE estimado sube del 10% al 13,2%, mientras que en Supervielle el salto esperado va del 5,1% al 13,1%. La magnitud de esa mejora es la que sostiene buena parte del optimismo del informe, aunque también marca el grado de exigencia que tendrán que cumplir los balances en los próximos trimestres.
Banco Macro: el balance más ordenado y con mejor cobertura del sector
Banco Macro aparece en el informe como una de las alternativas más sólidas desde el punto de vista de la calidad de cartera. La entidad ganó $139.758 millones en el primer trimestre, frente a los $109.528 millones del cuarto trimestre de 2025, y alcanzó un ROE del 10%, por encima del 7,3% previo. Sin considerar los gastos extraordinarios de reestructuración, la rentabilidad habría sido del 10,9%.
El banco tuvo cargos por reorganización vinculados al proceso posterior a la compra de Itaú Argentina, que seguirán pesando durante 2026. Aun así, Allaria elevó su estimación de ROE para este año desde el 5,5% al 7,7%, después de un desempeño trimestral mejor al esperado y de una dinámica más favorable en los costos de fondeo.
La mora de Macro subió del 3,9% al 5,4%, pero la entidad mantiene la mejor cobertura del grupo, con previsiones equivalentes al 110% de la cartera irregular. Ese dato lo deja relativamente mejor parado frente a otros bancos, especialmente en un momento en el que la calidad del crédito minorista se convirtió en una de las principales preocupaciones del sector.
Con el precio actual de $14.810 y un target de $22.000, el potencial de Banco Macro queda en el 48,5%. No es el retorno más alto dentro del grupo, pero el papel combina una mejora de rentabilidad con una posición más defensiva en mora y cobertura, algo que suele pesar cuando el mercado empieza a diferenciar entre bancos después de una suba indiscriminada.
Grupo Financiero Galicia y el desafío de la mora en Naranja X
Grupo Financiero Galicia es el banco con mayor potencial ya que la acción cotiza, actualmente, a $8.210 y Allaria mantiene un precio objetivo de $15.000, lo que implica una suba esperada del 82,7%. Ese recorrido se apoya en la expectativa de que el grupo empiece a capturar con más fuerza las eficiencias de la integración con HSBC y logre mejorar la rentabilidad durante 2026 y 2027.
El holding ganó $66.488 millones en el primer trimestre, después de haber perdido $91.433 millones en el cuarto trimestre de 2025. El ROE fue del 3,2%, todavía bajo en comparación con otros bancos, pero con una recuperación clara frente al trimestre anterior. Banco Galicia aportó una ganancia de $47.654 millones, mientras que Fondos Fima y Galicia Seguros también tuvieron resultados positivos.
El punto que todavía pesa es Naranja X, que perdió $18.638 millones en el trimestre, aunque mostró una mejora frente al cuarto trimestre. La mora de su cartera llegó al 16,9%, un nivel que sigue siendo alto y que explica por qué el mercado todavía no paga el potencial completo que proyecta el broker. En el informe, Allaria remarca que la cartera de consumo, especialmente en Naranja X, todavía debe recomponerse.
Para 2026, el management redujo el guidance de crecimiento real de préstamos de Banco Galicia desde el 25% a un rango del 20% al 25%, mientras que el crecimiento esperado de los depósitos bajó desde el 20% a un rango del 15% al 20%. De todos modos, mantuvo la proyección de ROE del grupo entre el 10% y el 11%, lo que deja abierta la posibilidad de una recuperación más fuerte si la mora empieza a ceder.
BBVA Argentina: sólido resultado trimestral bajo la lupa del mercado
BBVA Argentina ganó $85.224 millones en el primer trimestre, un avance del 31,2% frente al cuarto trimestre de 2025, y alcanzó un ROE del 8,3%. El resultado superó lo esperado por Allaria y tuvo una contribución positiva de Otros Resultados Integrales (ORI), vinculada a la mejora de títulos valuados con cambios en ORI.
La cartera de préstamos en pesos bajó un 6,5% en el trimestre, mientras que los préstamos en dólares crecieron un 23,3% medidos en moneda de origen. Esa expansión en moneda dura le permitió sostener parte del negocio, aunque la apreciación del peso redujo el impacto al medirlo en moneda local. Los préstamos totales representan el 59% del activo, una proporción alta dentro del grupo cubierto por el broker.
El punto más delicado aparece en la calidad de la cartera. La mora subió del 4,2% al 5,6%, impulsada por el deterioro de la cartera minorista, que pasó del 7% al 9,7%. Al mismo tiempo, la cobertura de previsiones bajó al 88,4%, desde el 96,4% en el trimestre anterior y el 164,3% un año antes, un nivel que queda por debajo de Macro y Supervielle.
Con un precio actual de $10.320 y un target de $15.500, el potencial esperado para BBVA Argentina es del 50,2%. El recorrido no luce tan alto como el de Galicia o Supervielle, pero el banco mostró un resultado trimestral más sólido y mantiene una guía de ROE de dos dígitos bajos a medios para 2026, aunque deberá confirmar que la mora puede estabilizarse sin requerir un aumento fuerte de previsiones.
Grupo Supervielle: una apuesta de alto retorno con exigencia operativa
Supervielle es el segundo papel con mayor potencial según los precios actuales, con una suba estimada del 80,6% desde los $3.267,50 hasta el objetivo de $5.900. El retorno es muy alto, pero también refleja que el mercado viene castigando más al banco por una historia reciente de pérdidas, menor rentabilidad y cargos extraordinarios.
El grupo perdió $17.061 millones en el primer trimestre, frente a una pérdida de $21.369 millones en el cuarto trimestre. La diferencia frente a lo esperado por Allaria estuvo explicada, principalmente, por un cargo extraordinario de $36.565 millones antes de impuestos por retiros voluntarios. Sin ese impacto, Supervielle habría ganado $6.706 millones y el ROE habría sido del 2,5%.
La mora pasó del 5% al 5,6%, con una cobertura del 104% de la cartera irregular. El management destacó que ya observó una mejora desde marzo y una estabilización a partir de abril, mientras que ahora proyecta un rango de mora del 5% al 5,5% para 2026, algo mejor que la estimación previa del 5,5% al 6%.
Allaria redujo su estimación de ROE para 2026 al 5,1%, pero espera una recuperación al 13,1% en 2027. Esa recomposición, combinada con un múltiplo de apenas 0,69 veces el valor libro estimado para 2027, explica por qué el papel conserva un potencial tan elevado. El riesgo es que la ejecución deberá ser más convincente que en otros bancos, porque el mercado todavía necesita ver ganancias sostenidas y no solamente una mejora ajustada por extraordinarios.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,city,inversiones,grupo financiero galicia







Los bonos soberanos argentinos son negociados este lunes con una baja promedio de 0,5%, según la referencia de los títulos Globales -con ley de Nueva York. Los bonos hard dollar anotan una caída promedio de 5% en el último mes.
En el mismo sentido, el riesgo país de JPMorgan sube 28 unidades a las 11:30 horas, en los 675 puntos básicos, el nivel más alto desde el 28 de octubre de 2025 (685 unidades).
En el último mes el riesgo país de Argentina -que mide la brecha de tasas con los bonos del Tesoro de los EEUU de similar duración- subió 150 puntos básicos o un 28 por ciento. este indicador tocó su mínimo de 2026 en los 403 puntos el 10 de julio.
“Hacia adelante, una compresión de las tasas de interés globales sería un factor favorable para que la deuda soberana en dólares recupere los niveles de agosto y principios de septiembre. En el frente local, los principales drivers serían los datos de actividad económica y las encuestas de imagen política: en la medida en que muestran señales positivas y reduzcan la incertidumbre sobre la continuidad del programa económico, deberían favorecer algunacompresión de spreads”, evaluó IEB.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Creemos que la volatilidad internacional castigó con fuerza a nuestro mercado y adelantó, antes de tiempo, la discusión electoral”, expresó GMA Capital Research en un reporte. “La acumulación de reservas, el superávit fiscal y la desinflación siguen siendo centrales. Pero las novedades en el Congreso, el armado de la oposición, los indicadores de confianza y las encuestas ya forman parte de la conversación, a 12 meses de los comicios nacionales”, añadió.
Los expertos de TSA Bursátil enfatizaron que “en el plano político y financiero, las miradas del mercado se concentraron en las señales emitidas por el Gobierno de cara al escenario electoral. Tras reunirse en Bangkok con inversores convocados por JP Morgan Chase, el ministro de Economía Luis Caputo reconoció la creciente atención sobre la dinámica política hacia los comicios presidenciales del próximo año. Al respecto, el funcionario ratificó que Argentina contempla activar el swap de monedas con China para cubrir vencimientos en caso de no poder continuar la emisión de Bonares en el mercado primario. A su vez, mencionó que la línea por USD 20.000 millones con EEUU se mantiene como una opción para amortiguar la volatilidad en los mercados”.
“Paralelamente, Caputo obtuvo el respaldo de la directora del FMI y del presidente del Banco Mundial, organismo que evalúa ampliar los fondos disponibles para el país. Por su parte, el presidente Javier Milei proyectó que el riesgo país perforará los 100 puntos básicos en algún momento el año entrante y defendió en Washington la apertura comercial, admitiendo que generará efectos colaterales en sectores menos competitivos”,agregó TSA Bursátil.
“Tras comprimirse hasta la zona de los 400 puntos básicos, el riesgo país argentino volvió a superar los 600 puntos básicos, lo que confirma que la convergencia no es lineal ni automática y depende tanto de los acontecimientos como de las expectativas”, dijo el economista Gustavo Ber.
“Ya sea por un contexto externo de tasas de interés más altas, por una política que aún no define el escenario rumbo a 2027, por las ansias de que el BCRA acelere sus compras, porque el crédito no repunta tras el aumento de la mora, porque los sectores más rezagados no reciben el derrame y eso deteriora el humor social, o por los múltiples motivos que se pudieran seguir listando, lo cierto es que hoy no se puede avanzar con financiamiento externo ni interno”, agregó el titular del Estudio Ber.
“En medio de ese deterioro, el presidente Javier Milei buscó despejar dudas: en una presentación ante la Cámara de Comercio de Estados Unidos en Washington, dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento del año próximo, y reconoció que la apertura comercial generó ‘ganadores y perdedores’, incluidas empresas que quebrarán en el proceso”, comentó Alan Versalli, estratega de Cocos.
En cuanto a la deuda en pesos, la semana anterior “el Tesoro hizo una buena licitación consiguiendo un rollover del 136%. Lo positivo fue que el 60% de lo adjudicado fue a títulos con vencimiento post elecciones, descomprimiendo el 2027. El único ausente con aviso fue el Bonar AO29 (en dólares con ley argentina), donde un rendimiento mayor al 12% parece ser una tasa que el Gobierno no está dispuesta a convalidar”, afirmó Roberto Geretto, analista de Adcap Grupo Financiero.
North America
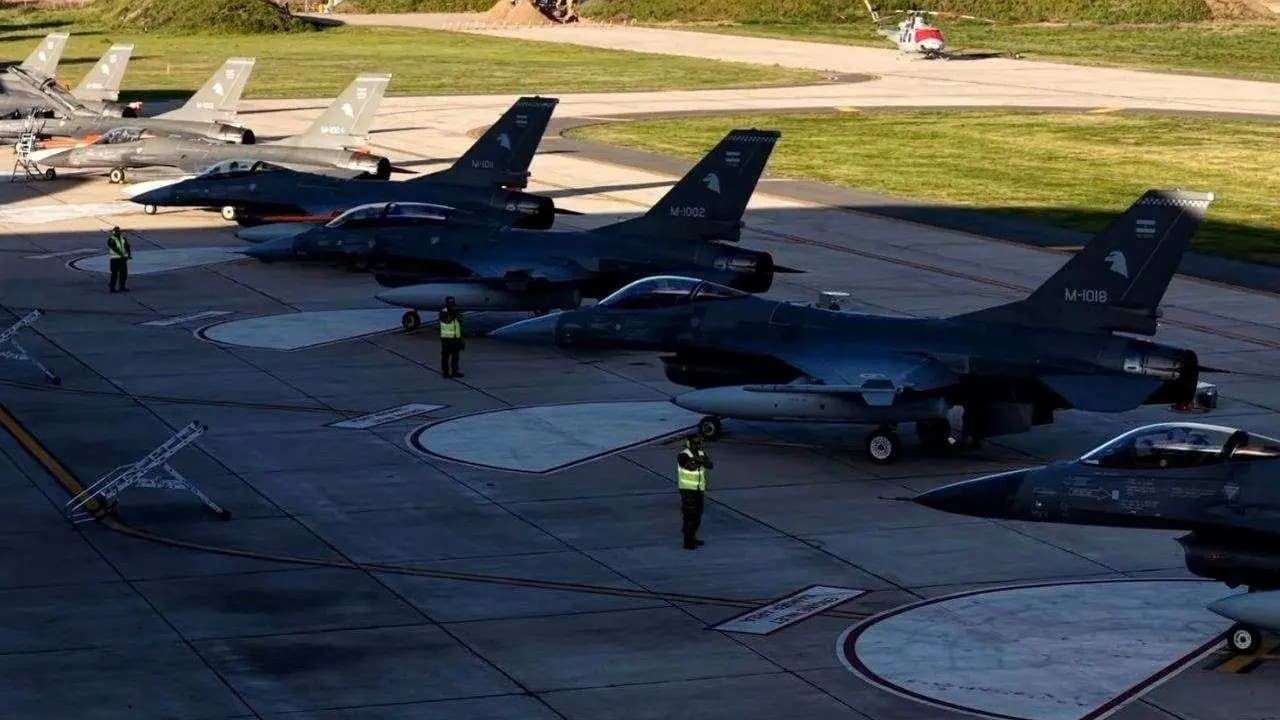
A través del decreto 1205/2026, el Ejecutivo blindó los datos de una compra de equipamiento en pleno proceso de rearme y tensión en el Atlántico Sur
Puntos importantes

El Gobierno argentino decretó secreto militar sobre una nueva adquisición de equipamiento para las Fuerzas Armadas, ocultando detalles de la operación.
Esto ocurre en un contexto de tensión con el Reino Unido por las Malvinas y un ambicioso programa de reequipamiento bélico nacional.
La inversión millonaria ya suma cazas F-16, helicópteros Black Hawk, vehículos blindados, y busca adquirir submarinos y fragatas.
malvinas,fuerzas armadas,stryker,f16,f-16,blackhawk,Negocios rentables,Nuevos negocios
ECONOMIA
Los pedidos de seguro de desempleo crecieron 30% en lo que va del año: cuántos son y qué monto cobran
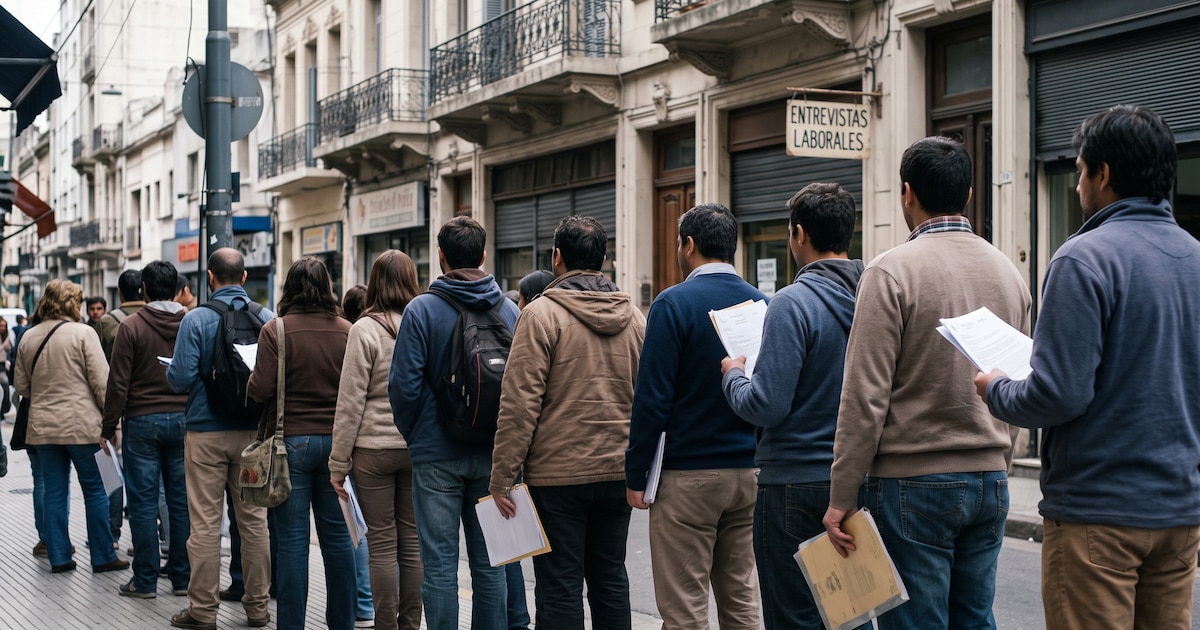
La cantidad de trabajadores registrados que comenzó a cobrar la Prestación por Desempleo creció 29,4% entre enero y septiembre de 2026, con aumentos concentrados en la industria, el comercio y la construcción, según datos oficiales de la seguridad social.
En esos nueve meses, 145.004 personas despedidas sin justa causa ingresaron al sistema de la Seguridad Social para cobrar el seguro de desempleo. En igual período de 2025 se habían registrado 112.056 altas.
La industria fue el sector con más nuevos beneficiarios, con 35.922 casos. Le siguieron el comercio, con 32.928, y la construcción, con 21.663.
En septiembre cobraron el beneficio 127.613 personas
Al contabilizar las nuevas altas y las bajas por reincorporación laboral o por agotamiento del beneficio, 127.613 personas percibieron la prestación en septiembre.
El haber promedio fue de $ 325.368, un 18,7% más que los $ 274.324 registrados un año antes. El incremento quedó por debajo de la inflación interanual, que alcanzó el 33,4%.
Del total de beneficiarios de septiembre, 86.288 fueron varones y 41.325, mujeres. La provincia de Buenos Aires concentró la mayor cantidad de receptores, con 54.936. Santa Fe registró 9.698, Córdoba 9.658 y la Ciudad de Buenos Aires 9.029.
En los últimos dos años y nueve meses correspondientes a la administración de Javier Milei, las altas acumularon 473.186 prestaciones: 174.335 en 2024, 153.847 en 2025 y 145.004 hasta septiembre de 2026.
El volumen superó los registros de los años anteriores. En 2023 se contabilizaron 108.942 altas y en 2022, 86.268.
Quiénes pueden pedir el seguro de desempleo
El seguro alcanza a trabajadores en relación de dependencia incluidos en la Ley 24.013, de Empleo que fueron desvinculados sin justa causa, por finalización de contrato o por causas externas.
Para acceder a la prestación, se requieren al menos seis meses de aportes durante los tres años previos al despido. Los trabajadores eventuales o de temporada deben acreditar menos de 12 meses trabajados en ese período y más de 90 días en el último año.
El beneficio se otorga por hasta 12 meses, con seis meses adicionales para quienes tienen más de 45 años. El esquema es descendente: equivale al 100% durante los primeros cuatro meses, al 80% entre el quinto y el octavo y al 70% entre el noveno y el duodécimo.

Mientras reciben la prestación, los beneficiarios mantienen la cobertura de obra social, las asignaciones familiares y el cómputo del período para la antigüedad jubilatoria.
En 2023, el Consejo del Salario Mínimo estableció que el seguro debía representar el 75% de la mejor remuneración habitual de los seis meses previos. Sin embargo, la resolución fijó un piso del 50% y un tope del 100% del Salario Mínimo Vital y Móvil (SMVM) vigente.
Cómo se hace el trámite del seguro de desempleo
Para iniciar la solicitud del seguro de desempleo, se debe reunir el Documento Nacional de Identidad (DNI), en original y copia, y la constancia de desempleo, también en original y copia, según el detalle del trámite.
Luego, el trámite puede realizarse de dos maneras:
- Por internet: se debe ingresar a la sección Atención Virtual de Anses con el número de CUIL y la Clave de la Seguridad Social. Si el solicitante no cuenta con esa clave, puede crearla en ese momento.
- De forma presencial: también es posible gestionar la prestación en una oficina de Anses, con turno previo.
Una vez aprobada la prestación, Anses tramita la apertura de una Caja de Ahorro de la Seguridad Social a nombre del beneficiario. Allí se deposita el dinero y el banco asignado entrega una tarjeta de débito para efectuar extracciones y operar en cajeros automáticos.
Si la persona ya cobra otra prestación de Anses mediante una cuenta bancaria, el organismo utilizará esa misma cuenta. Quienes tengan una caja de ahorro propia pueden solicitar a su entidad financiera que la convierta en una Cuenta de la Seguridad Social.
Con información de NA
desempleo,entrevista laboral,Buenos Aires,mercado laboral

ECONOMIA3 minutos ago
Caen los bonos argentinos y el riesgo país sube a un nuevo máximo en lo que va de 2026

POLITICA9 minutos ago
El gobierno de Kicillof exige mantener las PASO: “Quieren evitar que la oposición se organice para que Milei sea reelecto”

POLITICA25 minutos ago
Los gobernadores de la UCR apoyan la suspensión de las PASO, pero surgen diferencias por una posible alianza con Milei

CHIMENTOS28 minutos ago
“No tenés corazón”: el comentario de Marcela Kloosterboer a Celeste Cid que generó risas al hablar de sus hijos

DEPORTE45 minutos ago
La estrategia de Luis Enrique para frenar a Lamine Yamal y su contundente frase sobre Messi

ECONOMIA48 minutos ago
Tras adquirir cazas F-16 y helicópteros Black Hawk, el Gobierno compra armas bajo secreto

DEPORTE4 días ago
La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

DEPORTE4 días ago
Noche negra y oleada de críticas contra Jofre Torrents

ECONOMIA3 días ago
El futuro será inteligente, pero inconsciente

SOCIEDAD3 días ago
La ANMAT prohibió un dispositivo de depilación definitiva por irregularidades sanitarias

 CHIMENTOS2 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»
- INTERNACIONAL2 días ago
Trump’s new press secretary out of the job just days after rocky debut
- POLITICA2 días ago
Los intendentes del PJ que afrontarán un recambio inédito si es que la ley de reelecciones no se revierte