
ECONOMIA
Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

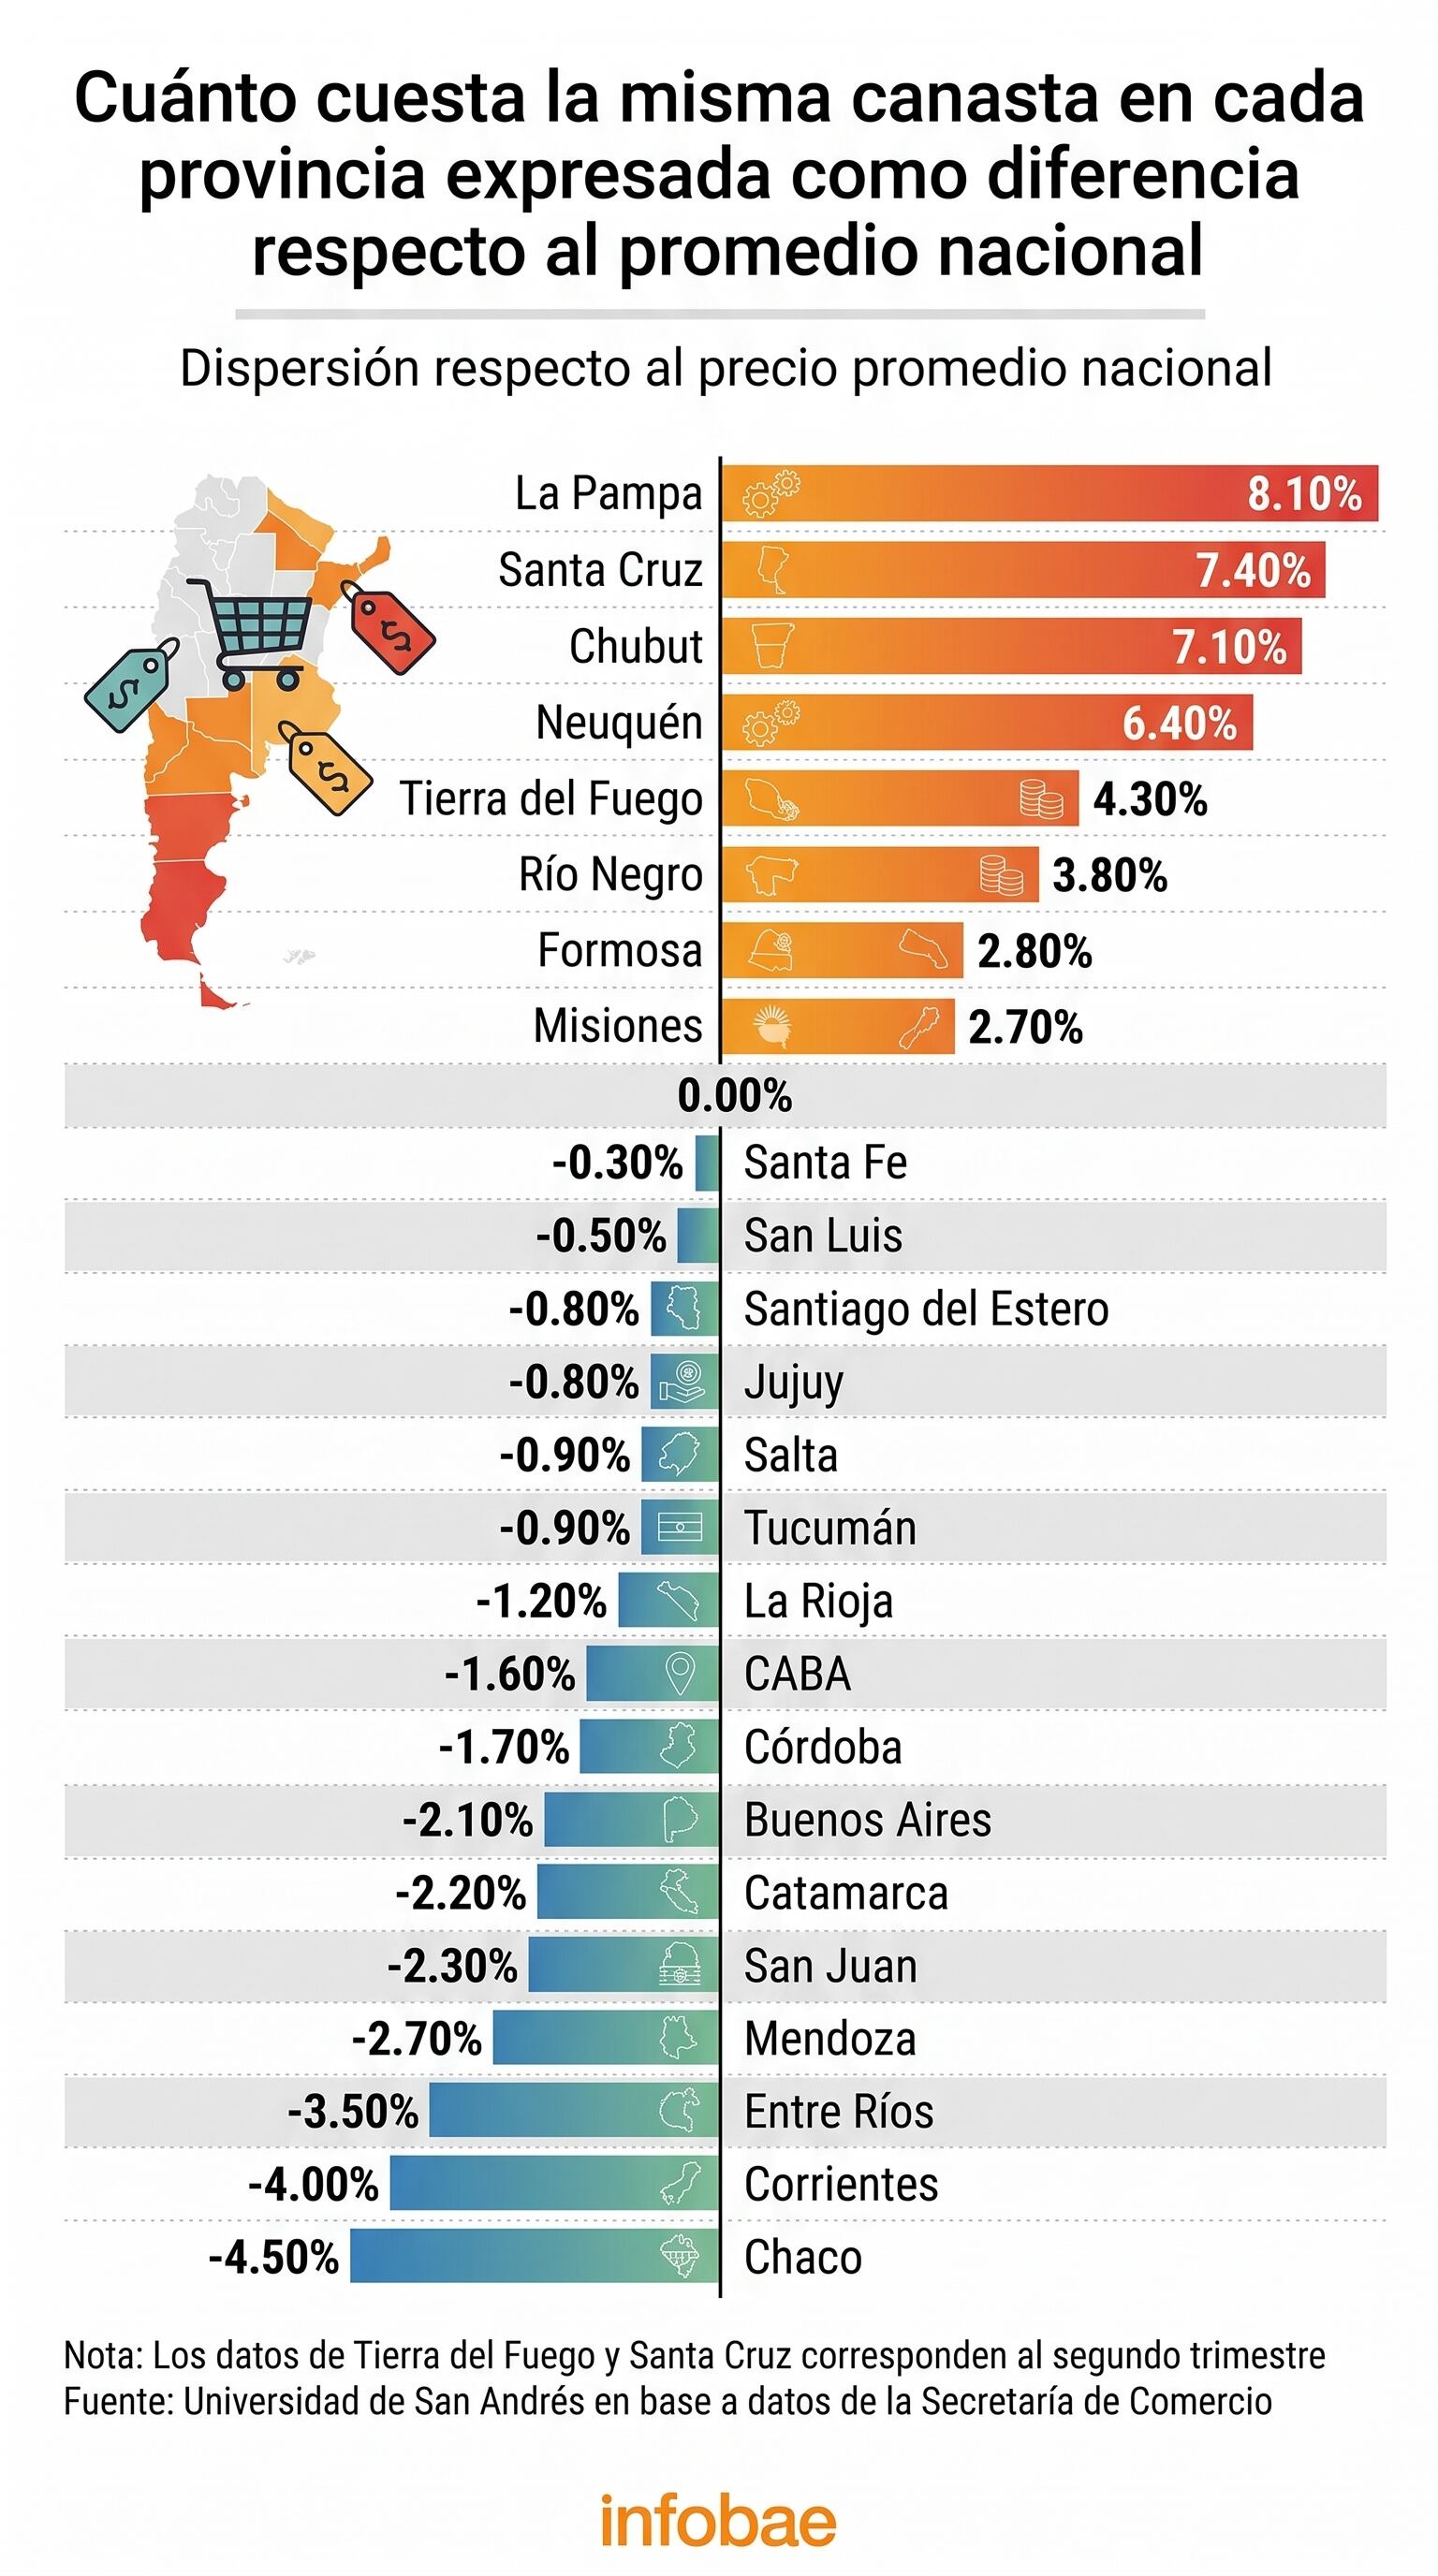
Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)
En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)
Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)

canasta básica,Argentina,alimentos,comercio






ECONOMIA
El Gobierno privilegia la estabilidad del dólar y la baja de la inflación, pero la economía crecería menos de 2 por ciento

Pese a la gran cosecha, el récord de exportaciones, un superávit comercial arriba de los USD 25.000 millones y el riesgo país por debajo de 500 puntos básicos, la economía tendrá este año un desempeño decepcionante. Luego de los últimos datos conocidos de industria y construcción correspondiente a julio, rápidamente las consultoras empezaron a recalcular y la conclusión es que el crecimiento del 2026 se ubicará por debajo del 2%.
El crecimiento estará muy por debajo del 3,5% estimado por el FMI hace apenas un par de meses. Los economistas que venían más optimistas también fueron reduciendo sus proyecciones. En el último Relevamiento de Expectativas de Mercado (REM) que publicó el Central ya se había calculado a la baja el PBI al 2,1% para 2026. Pero eso fue antes de que se conozca el derrumbe de 5% para la industria y la construcción de julio.
Con sectores como energía, agro y en menor medida minería volando, la única posibilidad es que el resto de los sectores que más pesan en el PBI muestren caídas significativas. Con el paso de los meses se consolidó la letra “K” para describir la marcha de la actividad: rubros con un crecimiento espectacular y otros que siguen sin encontrar un piso.
El último REM del BCRA había proyectado un crecimiento del 2,1% para 2026. pero luego se conoció el derrumbe de 5% para la industria y la construcción de julio
La expectativa en los primeros meses del año era que los sectores “perdedores” del modelo tocaran un piso para empezar una lenta recuperación en el segundo semestre. Pero nada de eso ocurrió y la caída se sigue profundizando.
Sin “Plan Platita”
El viernes el Gobierno dejó una vez más en claro que la apuesta no es ir por un nuevo “Plan Platita”. El Tesoro renovó el 103% de los vencimientos de deuda y de esta manera evitó inyectar más pesos. Lo hizo a través de colocaciones de corto plazo en pesos y también con bonos que ajustan por tipo de cambio.
La señal del equipo económico no deja espacio para dobles lecturas. A pesar de la ansiedad porque el consumo no reacciona y muchos sectores siguen en caída, la salida no será aumentando el gasto ni aumentando la oferta de pesos.
El proceso de remonetización sigue así demorado. Por un lado se renuevan todos los vencimientos de deuda. Por otra parte, las compras de dólares con emisión de pesos cayeron al menor nivel anual. Y además el Central mantiene altos niveles de encajes sobre los depósitos, quitándole a los bancos capacidad prestable.
La única conclusión posible es que la estrategia oficial es mantener a toda costa la estabilidad financiera. La idea de apostar una mayor inyección de pesos para aceitar el consumo, bajar más las tasas y aceitar el consumo puede generar un impulso de corto plazo. Pero también resultaría una estrategia peligrosa: sin un aumento de la demanda, esos pesos tendrán como destino inexorable la compra de dólares.
Dólar atrasado, política monetaria restrictiva
El execonomista jefe de la UIA y actualmente director de la consultora Sistémica, Federico Poli, lo resumió así: “Estamos con un dólar que está atrasado, porque el Gobierno mantiene una política monetaria demasiado restrictiva. Con un tipo de cambio más alto muchos de los sectores que están mal tendrían una mejora significativa. Pero para eso hay que reconocer que se mantiene una política cambiaria artificial”.
La Universidad de San Andrés publicó su informe mensual de opinión pública, que mostró estabilidad en el nivel de aprobación de Javier Milei, que se mantiene en el 35%. La desaprobación tampoco se movió y se mantiene en el orden del 61%.
El 1,7% de inflación de agosto conocido esta semana le da un impulso a la estrategia del Gobierno. La estabilidad del dólar es clave para la desaceleración de precios. Si bien no se esperan bajas adicionales, ya resultaría un triunfo si se logra mantener el índice debajo del 2% mensual para enfrentar el año electoral.
¿La alcanzará al Presidente con mantener la inflación dominada y un dólar estable para ganar las elecciones? Nadie sabe la respuesta. Hoy parece dudoso, pero tampoco imposible. Es complejo llegar a una conclusión rotunda porque tampoco se sabe quién estará del otro lado.
Dónd está la oposición
Axel Kicillof, que por el momento es el opositor que aparece con más chances tiene una imagen negativa similar a la de Milei. A Sergio Massa le sucede algo parecido, aunque luce con más posibilidades a la hora de unir al peronismo. Y habrá que seguir con atención si alguno de los “outsiders” que se vienen mencionando finalmente decide subirse al ring.
Con la estabilidad financiera como baluarte, la incógnita es hasta qué punto podría reaccionar la actividad.
La caída de 5% de la construcción y la industria en julio coincide con un pico en los niveles de dolarización. El público compró dólares para atesoramiento por casi USD 3.000 millones ese mes. Fue un salto de casi 50% respecto a lo que venía ocurriendo en los meses previos. Un tercio quedó en bancos, otro tercio salió del sistema y el resto fue al pago de tarjetas en dólares.

¿Es pura coincidencia o hay algo más? Cada peso de los argentinos que corre al dólar implica menos plata para gastar en cualquier otra cosa: la compra de un electrodoméstico, ir a un restaurant o salir de viaje. Comprar dólares en Argentina implica ahorrar (posiblemente como medida preventiva) y postergar gastos.
Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación, pero hay mucha cautela y el rebote no está yendo al consumo
Fernando Marull
A pesar de los datos negativos, Fernando Marull ve algunas señales que podrían jugar a favor en los próximos meses. “Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo”.
También es esperable una disminución de las tasas de interés, en un contexto de estabilidad cambiaria y baja de la inflación. Pero los bancos también se muestran muy cautelosos y el crédito sigue cayendo. El pico de morosidad pegó duro y es razonable que el regreso del financiamiento lleve su tiempo.
Mientras tanto, con el excedente de pesos los bancos buscan el negocio “fácil”: prestarle al Estado. En la última licitación el Tesoro colocó bonos por 8,4 billones pero recibió ofertas de las entidades por 14,2 billones, o sea un 70% por encima de lo que salió a buscar.
¿Estabilidad versus crecimiento?
Al mantener bajo estricto control la base monetaria el Gobierno se asegura que no haya sorpresas con el dólar y alejar cualquier posibilidad de futura crisis cambiaria. Pero al mismo tiempo se vuelve más lenta la recuperación de muchos sectores que siguen sin ver la luz al final del túnel.
A medida que se acerca el calendario electoral la situación se vuelve más compleja, porque es esperable que aumente el nivel de dolarización. Y queda claro que no hay pata para todo. Todo lo que va a la compra de dólares representa menos consumo.
Así sucedió en el récord de compras a partir de mediados de 2025. En aquel momento se produjo una situación de máximo stress, con salto cambiario y fuerte suba de las tasas y repunte de la inflación. La crisis pasó factura y la actividad sufrió un freno, en paralelo con el aumento de la morosidad.
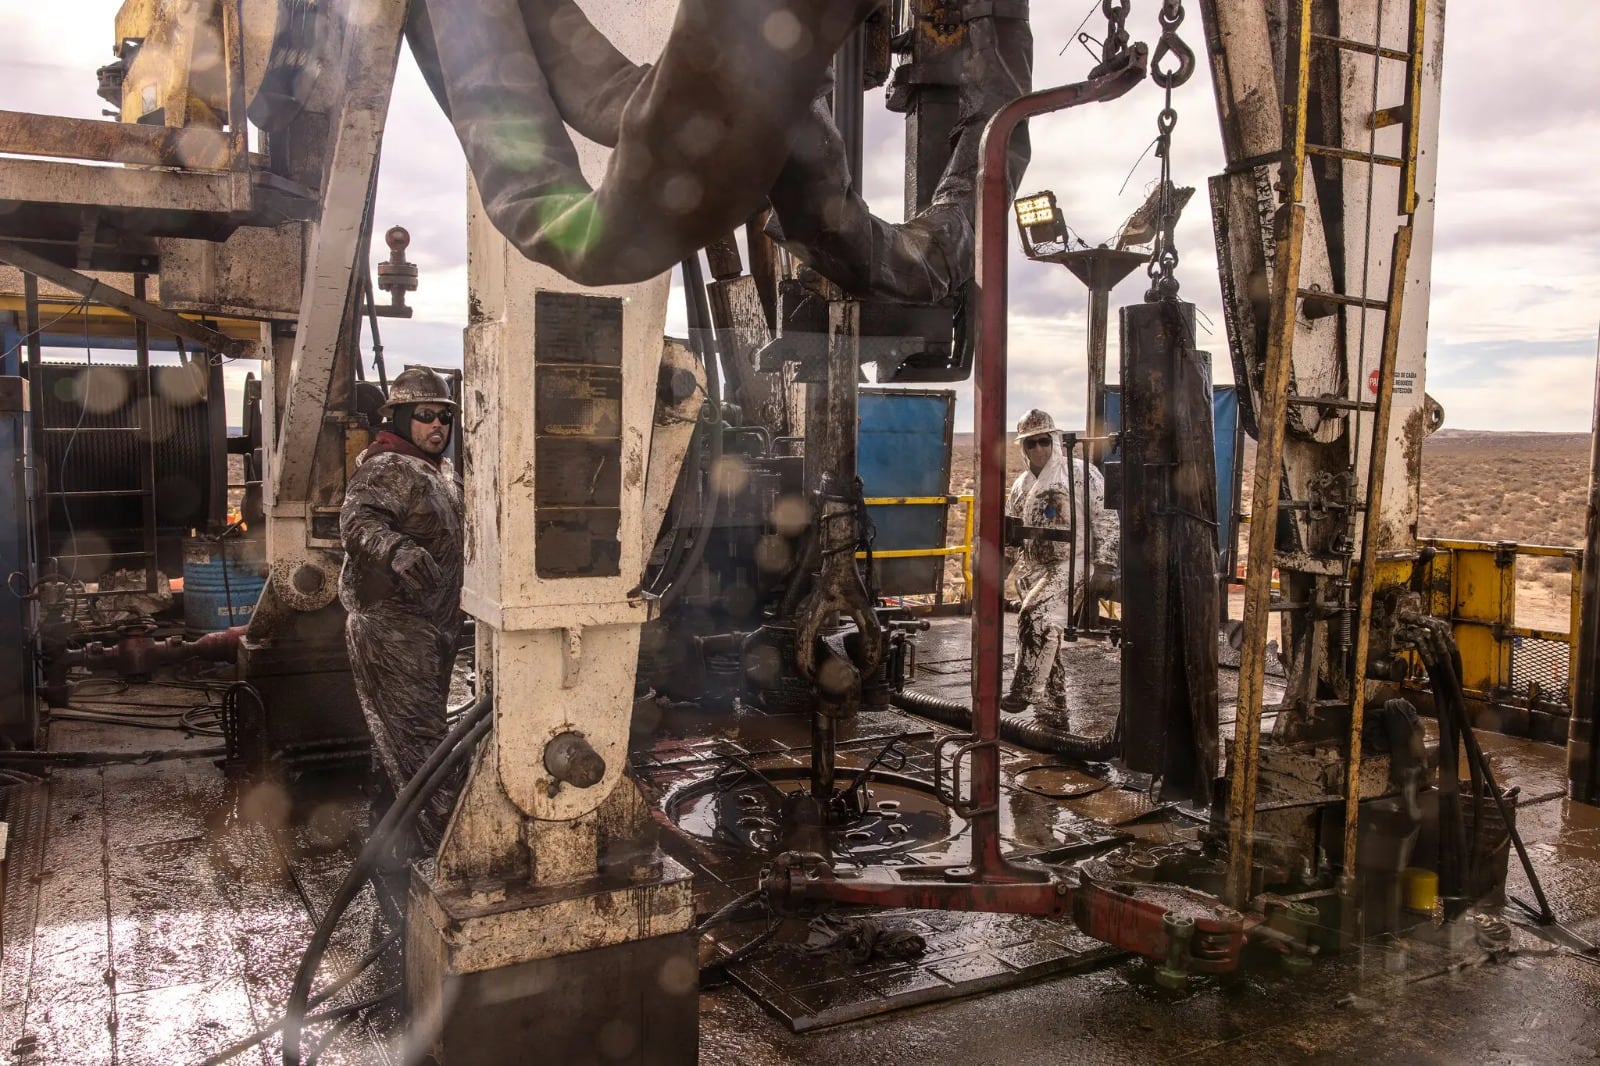
La mejor noticia para el Gobierno de cara al 2027 tiene que ver con la abundancia de dólares. El aumento del petróleo significa más ingreso de divisas hacia adelante. Además, YPF colocó USD 1.200 millones en el exterior y se viene la primera emisión de la provincia de San Juan.
A este ingreso de divisas se suma la perspectiva de El Niño, que generaría mayores lluvias en el verano. Según un informe de la Fundación Mediterránea, los mejores rinden en la cosecha de soja y de maíz generarían un ingreso adicional de USD 4.000 millones, sumado a precios muy altos (en el caso de la soja ya supera los USD 480 la tonelada) y una baja de retenciones.
La oferta de dólares debería alcanzar y sobrar para enfrentar el aumento de la demanda preelectoral que se espera para el año próximo, a pesar de la incertidumbre extrema que se espera para ese momento.
Javier Milei,Luis Caputo,Argentina,política,economía,reunión,encuentro,líderes,gobierno,colaboración
ECONOMIA
Desinflación versus empleo y crecimiento: los cuadrantes y dilemas de la “economía de dos velocidades”
Un gráfico incluido en el reciente informe de un histórico y reconocido consultor describe de modo muy preciso la “economía de dos velocidades” a la que se suelen referir quienes evalúan la actual configuración de la economía y sus efectos sociales y políticos.
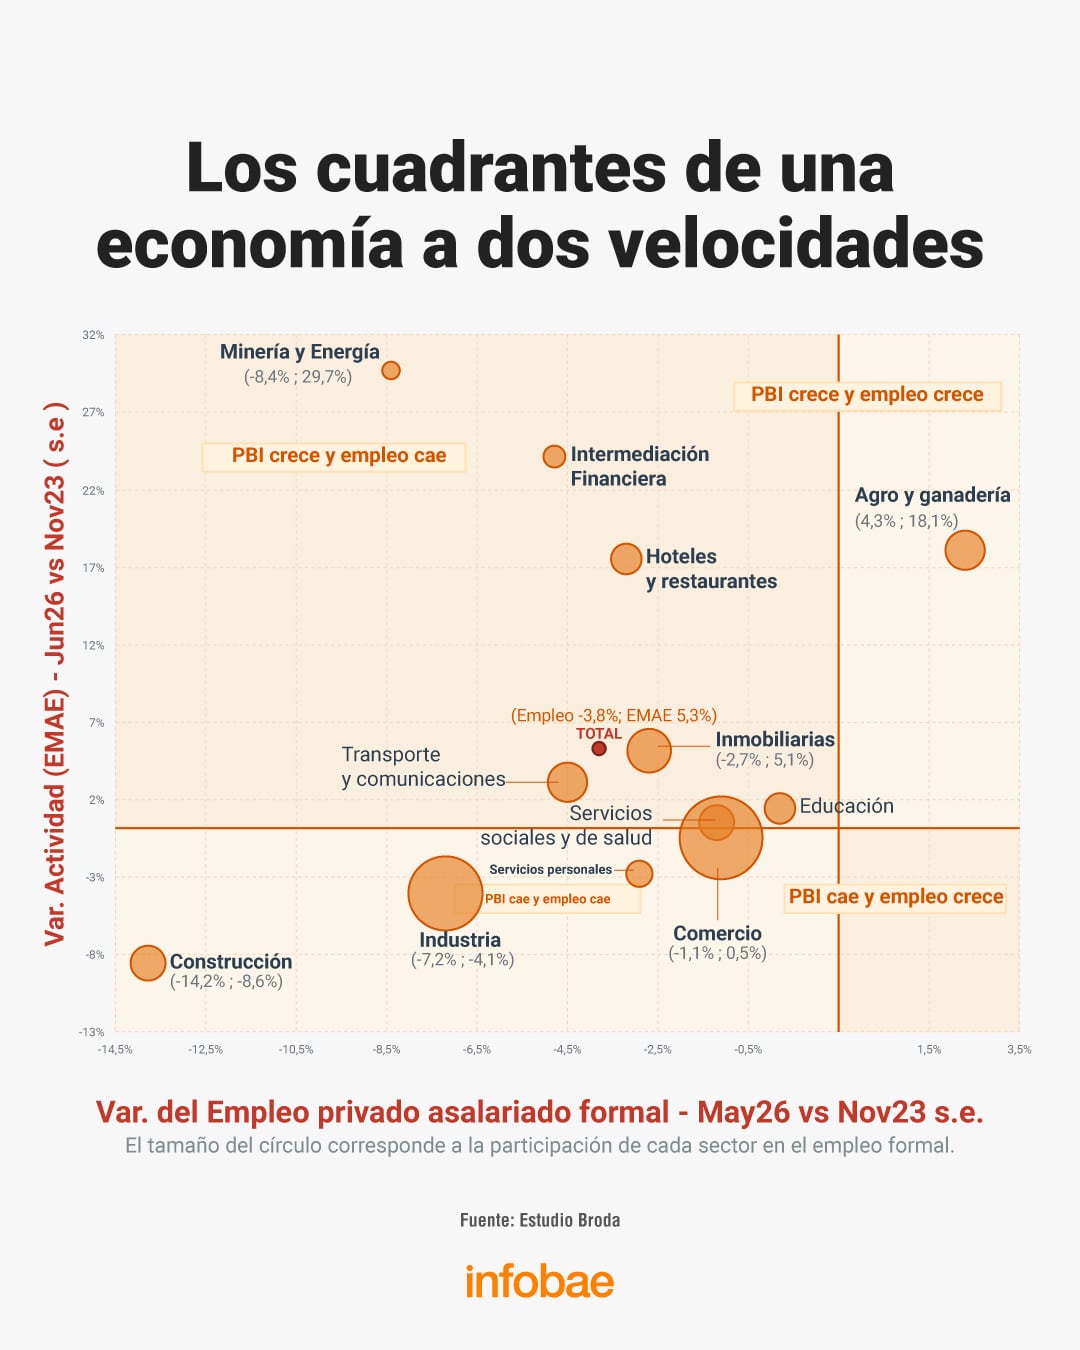
El más reciente reporte mensual del estudio que hace más de 40 años encabeza Miguel Angel Broda ubica allí a cada sector económico en función de cuánto variaron su nivel de actividad y de empleo desde noviembre de 2023. Cada uno está representado por un círculo cuyo tamaño refleja su participación en el empleo formal: cuanto mayor el círculo, más empleo genera el sector.
Una línea horizontal identifica un nivel de empleo estanco y una vertical hace lo mismo con el nivel de actividad. Aparecen así cuatro cuadrantes. En el superior y a la derecha del observador, donde crecen la actividad y el empleo, hay un solo sector: Agro y Ganadería, que en el período creció 18,1%, pero aumentó su empleo 4,3%, cuatro veces menos. El pequeño círculo denota que es un sector que emplea poca gente, al menos de modo directo.
En el espacio superior a la izquierda aparecen los sectores que desde noviembre de 2023 crecieron, pero emplean de modo directo menos gente que entonces. Como Minería y Energía, cuyo nivel de actividad se expandió 29,7%, pero su empleo se contrajo 8,4%, y actividad inmobiliaria, que creció 5,1%, pero emplea 2,7% menos que en noviembre de 2023.
.responsive {width: 100%; height: auto;}
El cuadrante más poblado es el inferior izquierdo y su frontera. Allí aparecen dos círculos grandes, que identifican al Comercio (creció apenas 0,5%, emplea 1,1% menos que antes) y la Industria (se contrajo 4,1% y redujo 7,2% su nivel de empleo) y otro algo más pequeño, Construcción, cuya actividad se achicó 8,6% y su empleo 14,2 por ciento. El cuadrante inferior derecho está desierto: ningún sector exhibió la rara combinación de reducir su actividad y emplear más gente.
Para el conjunto de la economía, muestran los datos, el nivel de actividad medido por el Estimador Mensual de Actividad Económica (EMAE) que publica el Indec es 5,3% superior al de fines de 2023, pero el empleo formal se contrajo 3,8 por ciento.
La calle
La elaboración grafica resume así el conflicto que entraña la “economía de dos velocidades”: poco empleo y reflejo en “la calle”, en especial en las grandes ciudades, en un país altamente urbanizado.
Esa configuración, explica el informe de Broda, resulta de una actividad que se estancó en medio de una transición profunda y de alto costo y en la que, en el mejor de los casos, a los sectores más expuestos a la apertura, la desregulación y el retiro de antiguos motores de demanda (déficits, subsidios, protección) reconvertirse y ganar productividad les llevará tiempo y capital. Mientras, los nuevos motores no logran aportar suficiente nivel actividad y, en particular, de empleo.
Además, prosigue el estudio, la estrategia anti-inflacionaria oficial estira la debilidad de la demanda al apoyarse en un trípode (política monetaria restrictiva, ancla fiscal, retraso cambiario) no tan eficaz, pues la economía sigue estando fuertemente indexada, no logra quebrar cierta inercia inflacionaria y aumenta los costos sociales y políticos.
El resultado es una “economía de la calle” estancada, en la que desde febrero de 2025, cuando se detuvo la expansión en base a crédito iniciada en el segundo trimestre de 2024, los sectores primarios crecieron 11% y el resto cayó 0,9%, combo que más o menos se mantiene, pues en el primer semestre de 2026, precisa Broda, los sectores primarios crecieron 11,3% y el resto, que abarca casi el 90% del PBI, creció apenas 0,6 por ciento.
Viento de cola y salarios en dólares
La economía mileísta cuenta con el viento a favor de excelentes “términos de intercambio” (relación entre los precios de lo que exporta y lo que importa el país), pero combinado con un salario en dólares que duplica los niveles de fines de 2023 y cuyo saldo de poder adquisitivo “disponible” cayó desde entonces 18,5% y soporta una alta carga financiera, que engendró el problema de la morosidad.
Según el informe, a pesar del discurso ortodoxo de Milei, Economía intenta reactivar, pero dispone de pocas herramientas. Flexibilizó líneas de crédito bancario permitiendo el uso de hasta 15% de los depósitos en dólares para prestar a no exportadores, recurrió al FGS de la Anses para fondear crédito hipotecario y a la baja de tasas del Nación y al intento de fijar un salario mínimo por sobre el millón de pesos vía sumas no obligatorias para categorías convencionales, además de impulsar concesiones viales e intentar avanzar con la “inocencia fiscal”, de incierto impacto sobre depósitos, crédito y actividad.
De cara a 2027, el panorama no luce mejor: el aumento de la tasa de interés internacional y la “incertidumbre electoral” pesarán sobre el riesgo país, complicarán el financiamiento y meterán presión al dólar. Y el gobierno no cuenta con instrumentos para apurar una desinflación lenta que mantiene deprimida la demanda interna. Dilemas de la economía de cuatro cuadrantes y dos velocidades que expuso el informe del conocido consultor.
industria,construcción,minería,energía,agricultura,serrucho,economía,contraste,desarrollo,sectores
El sector inmobiliario parece estar experimentando una reactivación, debido a varios factores estructurales y coyunturales que configuran un panorama positivo para el país. Tras años difíciles, las señales apuntan a una tendencia alcista que promete beneficiar tanto a los desarrolladores inmobiliarios, como a quienes aspiran a tener su primera vivienda.
En los últimos meses, se vio un incremento constante en la cantidad de escrituras en la Ciudad de Buenos Aires y en el país. De acuerdo a las estadísticas de Reporte Inmobiliario, en diciembre de 2024 se registró una suba de 68,1% respecto del año anterior, y el monto total de las transacciones realizadas ascendió un 250,8% con 819.375 millones de pesos. Uno de los principales motores de esta recuperación fueron los créditos hipotecarios que les permitieron a muchas personas acceder a la vivienda propia. Este acceso al financiamiento, sumado a un escenario de inflación elevada en dólares, hizo que muchas personas se volcaran a invertir en bienes raíces como una forma de proteger su dinero y resguardar su poder adquisitivo ante una devaluación.
Asimismo, la derogación de la ley de alquileres impactó positivamente en el mercado. La flexibilización de las regulaciones y el incremento de los alquileres en dólares mejoraron la rentabilidad, lo que incentivó tanto a los inversores como a los propietarios a mantener sus propiedades en el mercado. Al mismo tiempo, esta revalorización provocó una nueva percepción sobre los precios de las propiedades, lo que impulsó aún más la demanda y el precio de los inmuebles.
La flexibilización de las regulaciones y el incremento de los alquileres en dólares mejoraron la rentabilidad
Otro factor relevante es el aumento significativo en los costos de construcción, que ha generado un ajuste en los precios de venta. El costo del m2 pasó de valer 750 dólares en 2022 a 1.500 dólares en la actualidad, es decir, se duplicó debido a la alta inflación en pesos y un tipo de cambio estable. Como consecuencia, los desarrolladores inmobiliarios se vieron obligados a ajustar los precios de las unidades a la venta.
Sin embargo, lo que verdaderamente se destaca en este panorama es el potencial que el mercado inmobiliario tiene para activar la economía en general. El crédito hipotecario, por ejemplo, no solo impulsa la demanda de viviendas, sino que también genera un efecto multiplicador en la economía: cada crédito hipotecario no solo facilita la compra de una propiedad, sino que activa una cadena de ventas que involucra a varios actores, desde el vendedor original hasta el nuevo propietario. Este círculo virtuoso tiene el poder de revitalizar sectores conexos y contribuir a un crecimiento sostenido.
En este contexto, las perspectivas del futuro inmediato son muy alentadoras. La economía argentina está mostrando señales de reactivación, con una mejora en los indicadores clave: el superávit fiscal, una inflación más contenida y una mayor estabilidad política. Esto, combinado con la creciente demanda de propiedades y el interés por nuevos proyectos, augura un crecimiento continuado en el sector inmobiliario. El 2025, lejos de ser un año de incertidumbre, se presenta como una oportunidad para el crecimiento y la consolidación.
Otro factor relevante es el aumento significativo en los costos de construcción, que ha generado un ajuste en los precios de venta
No podemos pasar por alto que el contexto político también juega un papel fundamental. El posible acuerdo con el FMI, junto con la estabilidad financiera del país, podría generar un clima de confianza que incentive aún más la inversión en el sector inmobiliario. Argentina, con su gran cantidad de dólares en efectivo en circulación, parece estar preparada para enfrentar estos desafíos de manera efectiva.
En definitiva, el mercado inmobiliario argentino está experimentando una etapa de reactivación sostenida, impulsada por una serie de factores que incluyen el crédito hipotecario, el aumento de los alquileres, la revalorización de los inmuebles y la estabilidad económica y política del país. Si bien siempre existen riesgos inherentes a cualquier sector, las condiciones actuales parecen favorables para un crecimiento sostenido en el 2025. El futuro del real estate en Argentina parece prometedor, con la oportunidad de convertirse en un verdadero motor de la economía nacional.
El autor es fundador y presidente de Grupo Briones

Tragamonedas y pandillas en Guatemala: el dinero que fortalece a las estructuras, el reclutamiento de menores y la red de “banderas” que las protege

House Dems face Trump tariff dilemma as major Russia sanctions bill heads to floor

El Gobierno privilegia la estabilidad del dólar y la baja de la inflación, pero la economía crecería menos de 2 por ciento

Bullrich confirmó que el Senado tratará el jueves la reforma de la Carta Orgánica del Banco Central

Tras la escandalosa separación de La Joaqui, Luck Ra tomó una drástica decisión estética: “Lo lograron”

La visita de León XIV coincidirá con la caducidad de un proyecto que la Iglesia reclama al Congreso

El Gobierno suma una función a Cancillería: alinear la política exterior al reclamo por Malvinas

La cima de la Zona A del Torneo Clausura se pondrá en juego con dos compromisos: hora, TV y formaciones

“¿Dónde está Kicillof?”: Patricia Bullrich cruzó al gobernador por la inseguridad en la Provincia

Gremios que le ganaron a la inflación oficial de agosto en paritarias

 SOCIEDAD1 día ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA1 día ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla





