ECONOMIA
Histórica aerolínea logra salir de su concurso y confía en ampliar su oferta de vuelos

La empresa busca salir de una crisis operativa y financiera que se agudizó durante los últimos tres años. Fijó un plan de pago para sus acreedores
07/05/2026 – 13:25hs
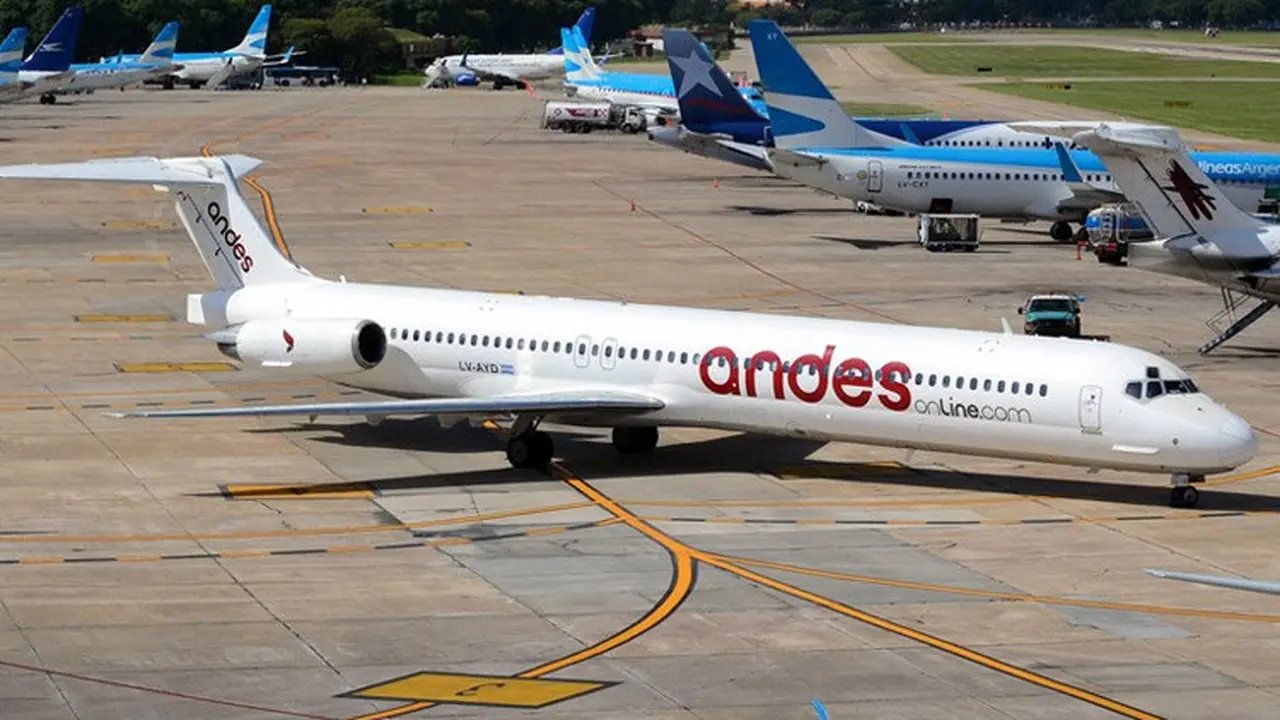
Tras sortear una tormenta financiera y judicial que se extendió por casi tres años, el destino de Andes Líneas Aéreas vuelve a dibujarse promisorio en el horizonte. Ocurre que la compañía, nacida en Salta hace más de dos décadas, logró alcanzar un acuerdo con sus acreedores y logró salir de su concurso preventivo. La medida en cuestión fue oficializada por el Juzgado Nacional de Primera Instancia en lo Comercial N° 28. Andes Líneas Aéreas venía de caer en cesación de pagos y aunque venía manteniendo una propuesta de vuelos privados, ahora la firma podrá avanzar con una ampliación de sus servicios. En su momento, la aérea llegó a consolidarse como la principal compañía de charters de toda la región. Un combo de variables como la irrupción de las «low cost», la pandemia de Covid-19 y el alza de insumos como el combustible terminaron por afectar gravemente el negocio de la firma en cuestión.
Según se indicó, Andes Líneas Aéreas apunta a la reestructuración de un pasivo superior a los 6.600 millones de pesos. De acuerdo al sitio Aviacionline, para un grupo de acreedores se dispuso la quita de un 50% de los créditos verificados, con un lapso establecido de 1 año de espera post homologación y pagos adicionales a saldar en 4 años.
Plan de pagos de Andes Líneas Aéreas
«Las deudas en pesos se ajustarán con la Tasa Pasiva del Banco Nación, mientras que los compromisos en dólares estadounidenses devengarán un interés del 6% anual», indicó la fuente.
Al mismo tiempo, la aerolínea estableció esquemas diferenciados para sus proveedores de insumos y servicios básicos. «Estos pueden optar por una quita del 30% a pagar en 24 meses, una reducción del 20% en 36 meses o el cobro del 100% del capital en un plazo de 42 meses«, añadió.
Ya en lo que respecta a los acreedores laborales, Andes Líneas Aéreas efectuará una quita del 10% con un cronograma de pagos de dos años. En tanto, las deudas fiscales «se gestionarán a través de moratorias vigentes o un plan de 96 meses».
En el ámbito aerocomercial señalan que la caída que evidenció el negocio de la compañía en años recientes mantuvo relación directa con los cambios aplicados a las políticas de transporte fijadas por los respectivos gobiernos de turno.
«Luego de su desarrollo inicial fue arrinconada hasta 2015, cuando recién pudo volver a crecer y llegar a tener cuatro aviones Boeing 737-800 (además de sus venerables MD propios), para un par de años después no poder enfrentar la competencia de las flamantes low-cost», afirmó el sitio mencionado.
«La pandemia y la prolongada paralización del transporte aéreo en Argentina (fue después de Venezuela el segundo país de la región que más demoró en reabrirlo) le asestaron el golpe de gracia», añadió.
Cronología de los movimientos de Andes Líneas Aéreas
Luego de la pandemia de Covid-19, Andes Líneas Aéreas preparó un relanzamiento que se prolongó hasta 2022. Durante el mes de octubre de ese año, precisó Aviaciononline, «llegó al aeropuerto de Ezeiza el primer avión de la nueva etapa de Andes, un Boeing 737-800 matrícula LV-KFW, mientras se anunciaba que la idea era volver realizando vuelos charter antes de fin de año».
Recién en mayo de 2023 la empresa logró hacerse con una recertificación y en junio siguiente retomó sus operaciones con servicios chárter. Hoy por hoy, Andes Líneas Aéreas cuenta con una flota en funcionamiento integrada por las unidades Boeing 737-700 con matrículas LV-ARR y LV-PPM, y también las aeronaves Boeing 737-800 identificadas como LV-HKS y LV-KFW.
«La administración de la aerolínea señaló que la instancia judicial resultó necesaria para superar el estado de cesación de pagos», completó la fuente.
Resta decir que el cumplimiento de la reestructuración de los pagos acordada por la aérea será supervisado por un Comité de Acreedores con participación de representantes de firmas como International Lease Finance Corporation Sweden e Intercargo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,andes líneas aéreas,andes,aerolínea,viajes,turismo







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

El primer ministro del Reino Unido defendió ante Trump la explotación petrolera en las Islas Malvinas y cuestionó las sanciones de Argentina

La versión de la defensa del bioquímico de Esquel acusado de secuestrar a su familia: "Fue extorsionado"

De la gloria al abandono y la miseria, el patrón que repiten decenas de excampeones cubanos al retirarse

Insólito accidente en una pelea de MMA: noqueó a su rival, pero el árbitro lo lesionó cuando paró el combate

La formación de Boca Juniors vs. Independiente, por la fecha 14 del Torneo Clausura

Lacunza defendió las PASO y rechazó modificar el sistema electoral cerca de los comicios

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- POLITICA3 días ago
José Luis Manzano compró un 21% del holding de medios de Javier Negre y refuerza su alineamiento con la gestión de Milei