ECONOMIA
La jubilación mínima cayó en picada: ¿cuáles son los gastos que no llega a cubrir hoy?

A más de seis años de la última vez que la jubilación mínima alcanzó un poder adquisitivo aceptable, los haberes siguen sin cubrir ni la mitad de la canasta de un adulto mayor. En paralelo, la eliminación del impuesto PAÍS dejó al sistema previsional sin una fuente de financiamiento que llegó a representar más del 6% de la recaudación total.
Desde hace casi dos décadas, el sistema previsional argentino atraviesa una crisis profunda que combina fragilidad financiera y pérdida constante del poder adquisitivo. Entre 2008 y 2026 se sucedieron al menos diez cambios en el sistema y fórmula de ajuste previsional, que reconfiguraron sucesivamente el sistema de reparto, las moratorias para acceder a una jubilación y la fórmula de movilidad de los haberes, modificada en al menos cuatro oportunidades en ese período. Esta sucesión de cambios no sólo diluyó la previsibilidad del sistema, sino también la confianza ciudadana en que el Estado pueda garantizar una vejez digna.
A pesar de la urgencia, durante el primer semestre de 2026 el panorama político no mostró señales de una reforma estructural: el régimen continuó sosteniéndose con ajustes mensuales por inflación y bonos «extraordinarios», que vienen siendo aplicados desde fines de 2022, para complementar los haberes más bajos.
La jubilación mínima se derrumba: de u$s403 a u$s321 en seis años
La evolución del haber jubilatorio mínimo en nuestro país muestra con crudeza el deterioro de su valor, medido en dólares, a lo largo de la última década. Este fenómeno no solo refleja el impacto de la inflación interna y la devaluación, sino también el carácter errático de las políticas previsionales, muchas veces compensadas con bonos discrecionales que no modifican la base estructural del ingreso de los jubilados.
El gráfico a continuación muestra la trayectoria de la jubilación mínima (con bono) tanto en pesos corrientes como a valor del dólar paralelo promedio de cada período. El pico más alto de la serie se registra en septiembre de 2017, cuando el haber alcanzó los u$s403,77. El punto más bajo se dio en octubre de 2020, en pleno contexto de pandemia, cuando cayó a apenas u$s106,25. En junio de 2026, la jubilación mínima con bono se ubica en $473.318 (u$s321,99), todavía más de u$s80 por debajo del máximo histórico de hace casi una década.
En junio de 2026, la jubilación mínima con bono se ubica en $473.318 (u$s321,99)
El siguiente gráfico ilustra con claridad cómo, desde diciembre de 2019, la política previsional argentina profundizó una lógica paliativa, extendiendo el uso de bonos como herramienta central para compensar la pérdida del poder adquisitivo. Desde marzo de 2022 el refuerzo se volvió prácticamente permanente, y desde febrero de 2024 se estabilizó en $70.000, un monto que no se actualizó desde entonces a pesar de la inflación acumulada.
Esto hizo que su peso relativo dentro del haber total fuera diluyéndose mes a mes: representaba cerca del 34% del ingreso total en febrero de 2024 y, hacia junio de 2026, ya equivale a apenas el 15%. La diferencia entre ambas curvas pone en evidencia la «bono-dependencia» del sistema previsional argentino, donde buena parte del ingreso del jubilado no está asegurado por ley ni es estructural, sino que depende de decisiones discrecionales del Ejecutivo de turno, sujetas además a la falta de actualización del propio bono.
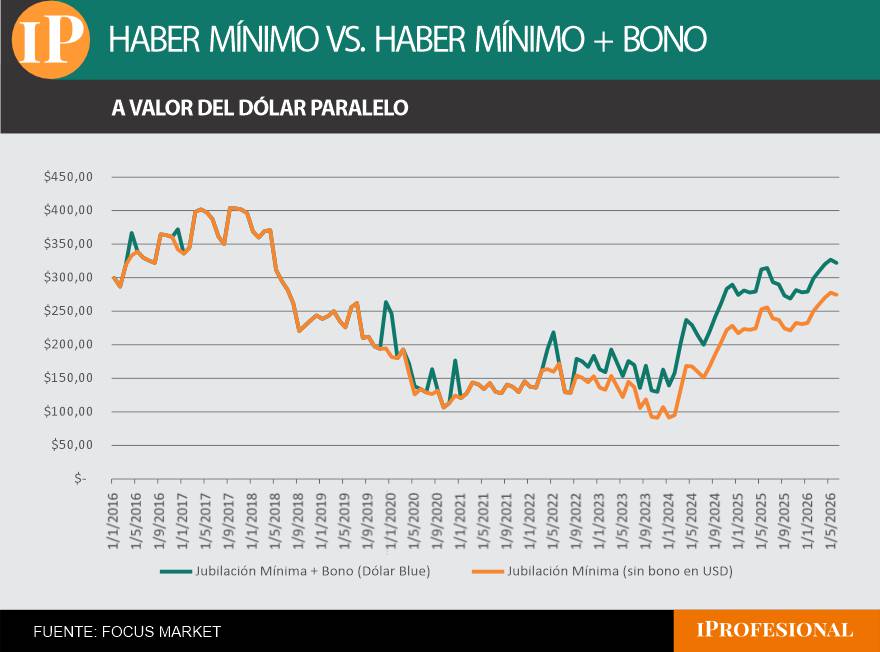
El pico más alto de la serie se registra en septiembre de 2017, cuando el haber alcanzó los u$s403,77.
La canasta básica que los jubilados no pueden pagar
Para entender el verdadero deterioro del poder adquisitivo de los jubilados, es necesario ponerlo en relación con el costo real de vida. La Defensoría del Pueblo de la provincia de Buenos Aires elabora una Canasta Básica de Adultos Mayores para una pareja de jubilados, que incluye alimentos, bienes y servicios personales, salud, mantenimiento del hogar y vivienda.
Según la última actualización, a mayo de 2026 esta canasta asciende a $1.970.171 mensuales si la pareja es propietaria de su vivienda, y a $2.393.079 si alquila. De ese total, los bienes y servicios básicos del hogar representan la mayor porción, seguidos por:
- Alimentos: $223.887
- Bienes y servicios personales: $223.887
- Salud: $169.376
- Mantenimiento del hogar: $66.135
En comparación, una jubilación mínima más bono en mayo de 2026 asciende a $463.174, lo que alcanza para cubrir apenas el 24% de la canasta si la pareja es propietaria, y el 19% si alquila. Incluso considerando los ingresos de dos jubilados con haber mínimo —es decir, $926.348—, la cobertura sube al 47% en el caso de vivienda propia y al 39% si se alquila, sin llegar a cubrir ni la mitad de los gastos esenciales estimados para una vejez digna.
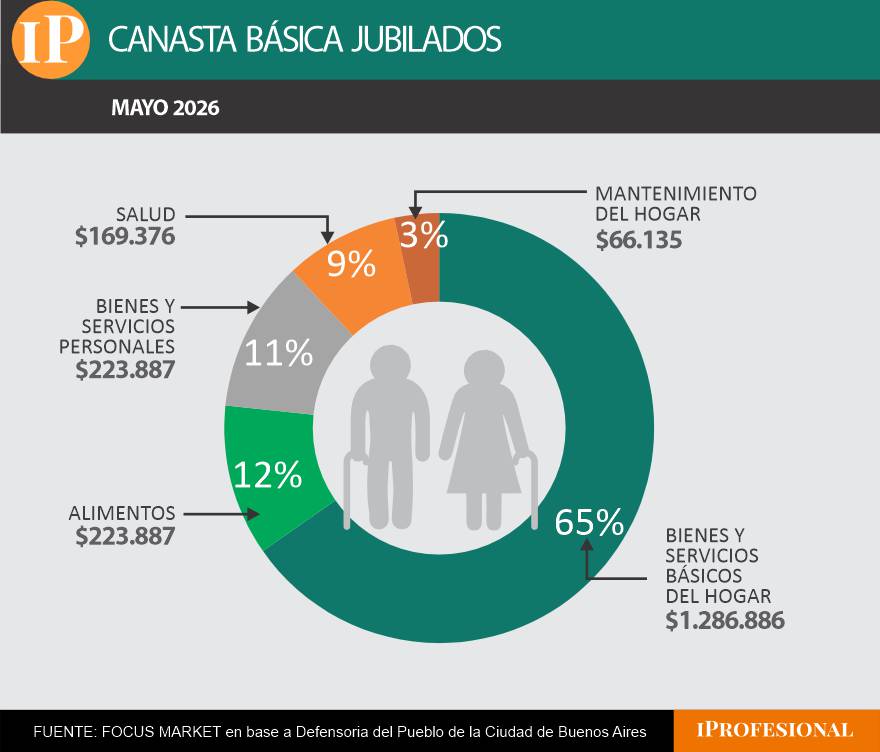
A mayo de 2026 esta canasta asciende a $1.970.171 mensuales si la pareja de adultos mayores es propietaria de su vivienda
Dos décadas sin alcanzar el 100% de cobertura
Lo siguiente que analizamos es cómo ha evolucionado, desde 2016 hasta hoy, la relación entre la jubilación mínima (con bono) y el valor de una canasta básica de adulto mayor, en este caso la elaborada por el GCBA en base al IPCBA. El resultado es contundente: en toda la serie, el haber mínimo nunca logró cubrir el 100% del costo estimado de vida de un jubilado, y desde 2024 la cobertura se estabilizó en una banda baja, de entre el 42% y el 48%.
El punto más alto se registró en diciembre de 2020, cuando un bono extraordinario llevó la cobertura al 81%, aunque de forma excepcional y transitoria. El piso se dio en febrero de 2024, con apenas el 42%, en el inicio de la gestión actual y antes de que el bono se estabilizara en $70.000. Para mayo de 2026, último dato disponible, la jubilación mínima con bono cubre el 45% de la canasta.
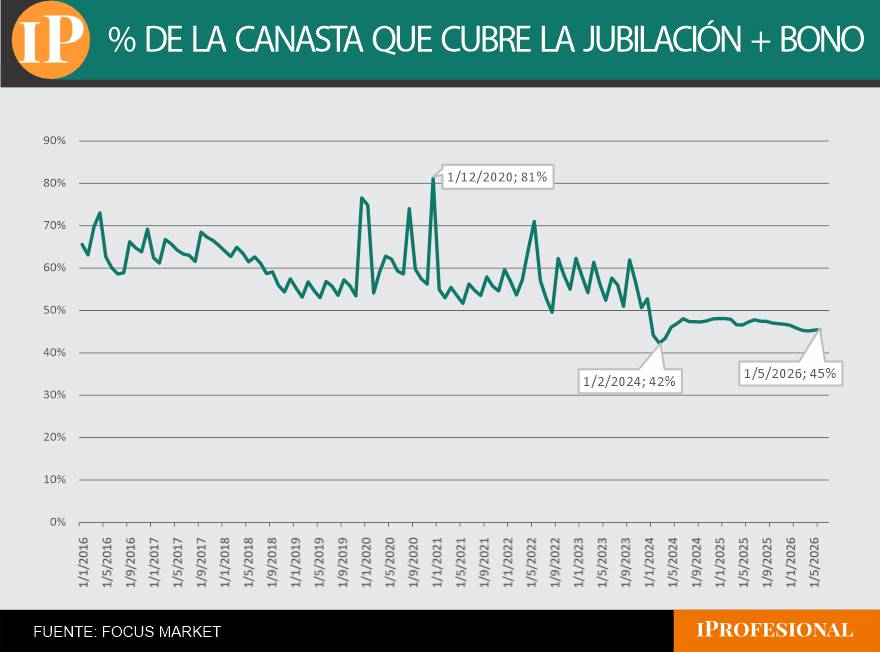
Para mayo de 2026, la jubilación mínima con bono cubre el 45% de la canasta.
Desde enero de 2020, el haber mínimo nominal creció año tras año, pero muy por debajo del ritmo al que lo hizo la Canasta Básica del Adulto Mayor, que refleja el costo real de vida. Vale aclarar que tampoco en enero de 2020 la jubilación mínima sin bono era una panacea: ya entonces cubría apenas el 55% de la canasta básica de un adulto mayor.
El gráfico compara dos líneas: por un lado, la evolución del haber mínimo jubilatorio sin bonos para evitar la distorsión y, por el otro, el valor que debería haber alcanzado esa jubilación para mantener ese mismo nivel de cobertura, ya de por sí insuficiente.
Durante los más de seis años de la serie, el haber mínimo se mantuvo sistemáticamente por debajo del nivel necesario para sostener siquiera ese 55% de cobertura. En mayo de 2026, el haber mínimo asciende a $393.174 y cubre el 39% de la canasta, mientras que para mantener el poder adquisitivo de enero de 2020 debería ubicarse en $562.939, una diferencia de 43 puntos porcentuales entre ambos niveles de cobertura. Es decir, lejos de mejorar, la jubilación mínima hoy ofrece menos protección que un punto de partida que ya era insuficiente. Este deterioro estructural no se corrige con bonos compensatorios.
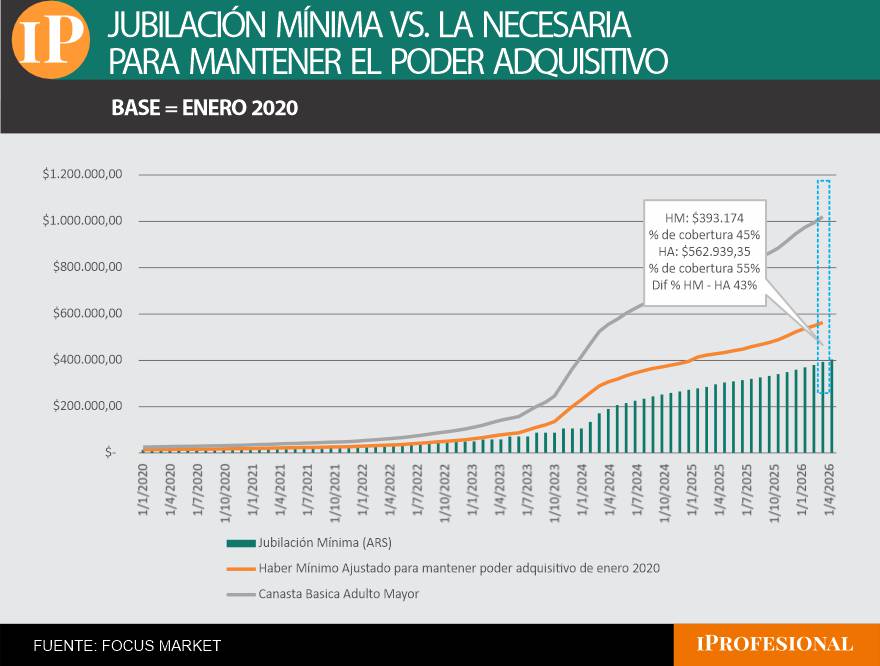
Desde enero de 2020, el haber mínimo nominal creció año tras año, pero muy por debajo del ritmo al que lo hizo la Canasta Básica del Adulto Mayor
El impacto fiscal de la eliminación del impuesto PAÍS
El impuesto PAÍS fue creado a fines de 2019 por la Ley 27.541 con un diseño de emergencia y una vigencia limitada a cinco períodos fiscales, con el objetivo declarado de desalentar la compra de divisas. Sin embargo, lejos de ser un tributo marginal, su peso en la recaudación total creció del 2% en 2020 al 6,4% en 2024, y a lo largo de sus cinco años de vigencia aportó más de u$s17.000 millones, equivalentes al 3% del PBI acumulado.
El 70% de lo recaudado tenía asignación específica a la seguridad social, con el 60% destinado a programas de ANSES y el 40% restante al INSSJP (PAMI). Su carácter no coparticipable y su fecha de vencimiento explícita —dejó de aplicarse el 23 de diciembre de 2024— generaron, con el tiempo, una dependencia fiscal cada vez más difícil de sostener: esa discontinuidad significó una pérdida de ingresos equivalente al 1,1% del PBI, y en el acumulado al tercer trimestre de 2025, por cada $100 de menor recaudación total, $88 se explicaron directamente por la eliminación del impuesto PAÍS.
El propio esquema de Ahorro-Inversión-Financiamiento de ANSES permite dimensionar el quiebre. El impuesto PAÍS pasó de aportarle $3.690.987 millones en 2023 a apenas $2.605 millones en 2025, una caída prácticamente a cero en sólo dos años. Pese a esa pérdida, los aportes y contribuciones a la seguridad social —la fuente genuina de financiamiento del sistema— treparon de $7.805.686 millones en 2023 a $38.955.793 millones en 2025, lo que llevó a que la cobertura de las prestaciones jubilatorias con recursos propios mejorara del 72% en 2023 al 80% en 2024 y 2025, muy por encima del 61% que se registraba en 2019.
El resultado financiero total de ANSES, que en 2023 había sido de apenas $1,2 billones, saltó a $3,1 billones en 2024 y $4,2 billones en 2025. A simple vista, estos números podrían leerse como un fortalecimiento genuino del sistema. Pero la mejora no se explica por un salto en el empleo formal ni en la recaudación, sino, en gran medida, por el congelamiento real de los haberes: mientras las prestaciones de la seguridad social crecieron de $10.871.776 millones en 2023 a $48.663.243 millones en 2025 (4,5 veces), la inflación acumulada en ese período fue muy superior, licuando el valor real de cada jubilación.
El superávit financiero de ANSES en 2025 convive, entonces, con un sistema que perdió por completo el impuesto PAÍS como fuente de financiamiento y que, según vimos antes, hoy ofrece una jubilación mínima que cubre apenas el 45% de la canasta de un adulto mayor. La salida del impuesto PAÍS dejó un agujero fiscal que el Estado logró tapar, pero a costa de una variable que rara vez se explicita: el congelamiento real de los haberes jubilatorios. Mientras no haya una reforma estructural que aborde tanto la sostenibilidad financiera como el poder adquisitivo de los jubilados, el ajuste seguirá recayendo, una vez más, sobre los mismos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,jubilaciones,impuesto país






¿A cuánto quedó el dólar en bancos?
El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
Baja para el dólar mayorista
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
Sube el dólar blue
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la veta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
¿A cuánto se vende el dólar en bancos?
El dólar minorista continúa este viernes a $1.545 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540 para la venta y $1.490 para la compra. El dólar blue bajó se paga a 1.555 pesos.
/economia/2026/10/02/los-dolares-que-estan-en-duda-para-2027-y-que-estan-sacudiendo-al-riesgo-pais/
El BCRA compró USD 93 millones en el mercado
El BCRA compró el jueves USD 93 millones en el mercado -el 22% de la oferta spot-, mientras que las reservas internacionales brutas recuperaron USD 2.199 millones, a USD 48.289 millones, por el reingreso de depósitos de cartera propia de bancos a las cuentas de la entidad monetaria.
/economia/2026/10/01/peso-fuerte-la-destruccion-del-bcra-y-dolarizacion-las-respuestas-de-milei-a-una-revista-francesa/
/economia/2026/10/01/el-dolar-reboto-y-corto-una-racha-de-tres-caidas-consecutivas/
ECONOMIA
Una reconocida cadena de panaderías cerró todos sus locales, despidió 150 empleados y pedirá la quiebra
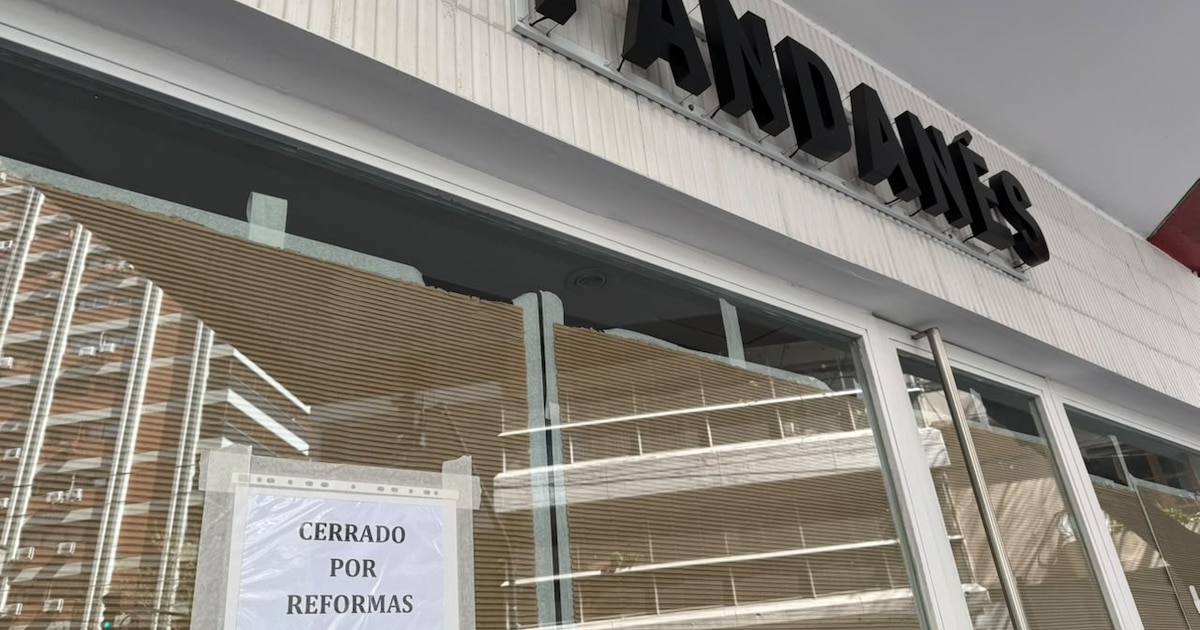
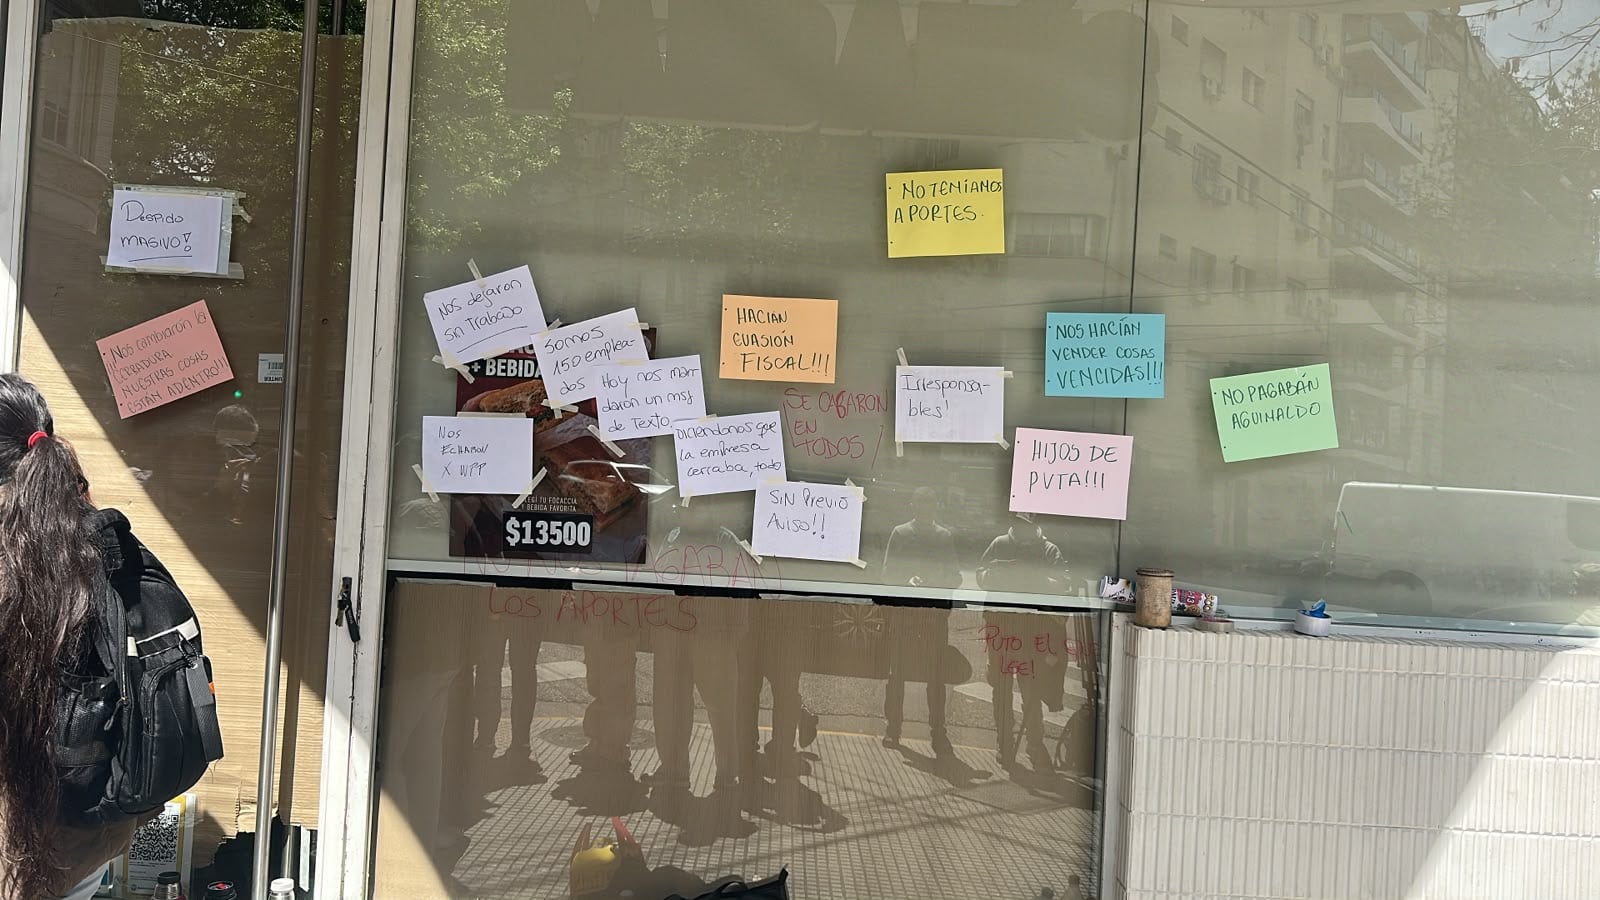
Tras enfrentar una crisis financiera y entrar en concurso preventivo, la cadena de panaderías Pandanés cerró sus 25 sucursales, despidió a 150 empleados y solicitará la quiebra. Los trabajadores se enteraron durante la madrugada de que habían sido desvinculados y no pueden ingresar a los locales para retirar sus pertenencias, ya que la empresa cambió todas las cerraduras.
Según pudo saber Infobae, alrededor de las 3 de la mañana de este viernes todo el personal recibió la notificación de cierre y despido a través de un mensaje de WhatsApp: “Hoy tenemos que comunicarles una noticia muy difícil. Como les contamos, Pandanés viene atravesando una situación económica muy compleja. En este último tiempo estuvimos buscando distintas alternativas para poder continuar, pero, lamentablemente, no encontramos una solución que nos permita seguir adelante”.
“La situación llegó a un punto en el que la empresa se quedó sin los fondos necesarios para continuar funcionando y para afrontar las obligaciones que tiene por delante. Nuestra intención siempre fue mantener Pandanés y preservar las fuentes de trabajo. Hasta último momento seguimos buscando una salida, pero lamentablemente no encontramos una solución viable”, señalaron.
“Por este motivo, Pandanés deja de operar y se solicitará la quiebra de la empresa. Esto significa que a partir de hoy, 2 de octubre, no deberán presentarse a trabajar”, comunicaron.
“Sabemos que esta noticia genera angustia, incertidumbre y muchas preguntas, especialmente sobre los pagos y los próximos pasos. Entendemos que detrás de cada puesto de trabajo hay una persona, una familia y una vida que se ve afectada. Con la presentación del pedido de quiebra comienza una nueva etapa que ya no depende de nosotros directamente, sino de un proceso judicial”, afirmaron.
“Este cierre significa una pérdida enorme para todos. Pandanés fue un proyecto al que muchas personas dedicamos años de trabajo, esfuerzo y compromiso, y en el que también se invirtieron enormes recursos económicos a lo largo de estos años. Hoy se pierde ese trabajo, todo lo que construimos juntos y también el capital que fue invertido en el proyecto. Nos duele profundamente que el final sea este. Queremos agradecerles profundamente por el trabajo, el compromiso y el esfuerzo que pusieron durante todo este tiempo”, concluyeron.
El viernes pasado habían cerrado las sucursales de Av. San Martín, en Villa Crespo, y de la calle Sanabria, en Villa Devoto. A los empleados les manifestaron que la decisión se debía a que el alquiler era muy caro y no podían renovarlo.
Pero hoy la situación afectó al resto de los locales. Uno de los trabajadores despedidos contó: “Andá a saber a qué hora de la madrugada se dedicaron a cambiar las cerraduras y tapar todo. Nuestras cosas quedaron adentro”. Relató que estaban al tanto del concurso preventivo, pero que, según les decían desde la empresa, iban a llegar fondos de rescate de Dinamarca.
Asimismo, precisó que los sueldos fueron depositados el miércoles, junto con el aguinaldo que debieron haber abonado en junio. Sin embargo, aseguró que no se realizaron los aportes ni se pagó la obra social, y “mucho menos indemnizaciones o algo similar”.
En su presentación judicial de noviembre del año pasado, la firma había detallado: “La incertidumbre, la recesión, la inflación y el incremento significativo en los costos ocasionaron una caída abrupta y persistente del consumo, que supera el 50% del volumen histórico de la empresa”.
Pandanés, que construyó un modelo de negocio basado en la panificación artesanal con producción centralizada desde una planta de 1.700 metros cuadrados, acumuló cheques rechazados por unos 58 millones de pesos. “Los cheques emitidos para cumplir nuestras obligaciones superan nuestra capacidad de recaudación”, sostuvieron ante la Justicia.
La crisis continuó pese a que “se implementaron múltiples medidas correctivas: optimización de costos, renegociación de alquileres, cambio de proveedores, ampliación del surtido de productos, acuerdos impositivos y reorganización operativa”.
A nivel sectorial, según la Cámara de Industriales Panaderos (CIPAN), las ventas de pan tradicional cayeron entre un 50% y 60%, al tiempo que las de facturas y productos de pastelería se desplomaron un 80%. “La gente ya no compra por kilo, sino por lo que le alcanza en el bolsillo», advirtió la entidad.
Pan Danés
ECONOMIA
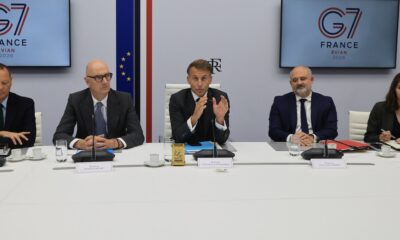
Las potencias del G7 anunciaron la liberación de reservas estratégicas para controlar el precio del barril de petróleo
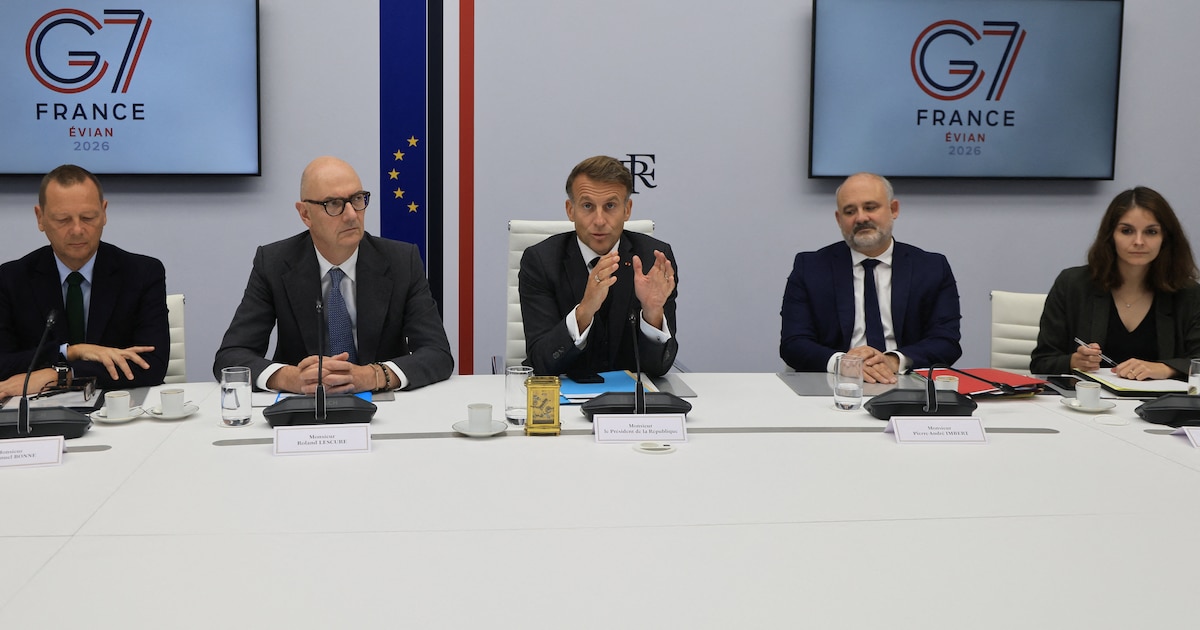

Ante la escalada de tensiones en el Medio Oriente que amenaza el suministro energético global, las principales potencias del G7 han acordado liberar hasta 100 millones de barriles de sus reservas estratégicas de crudo y diésel durante los próximos cuatro meses.
La medida, comunicada por el presidente de Francia, Emmanuel Macron, tras la reunión de los jefes de Gobierno del grupo en París, busca mitigar la presión alcista sobre los precios de los combustibles que afecta a los consumidores. La liberación se llevará a cabo bajo la supervisión de la Agencia Internacional de la Energía (AIE), con el objetivo de estabilizar un mercado que enfrenta dificultades logísticas y geopolíticas complejas debido al conflicto en Medio Oriente.
La decisión llega en un momento de marcada volatilidad. Washington ha intensificado la presión sobre las naciones europeas para que utilicen sus inventarios de emergencia, planteando incluso la posibilidad de implementar una prohibición a la exportación de diésel desde Estados Unidos si no se lograba un acuerdo internacional para aliviar la escasez y los costos.
El barril de crudo Brent, de referencia en Europa, se mantiene alrededor de los 100 dólares, mientras que el WTI, de Texas, cotiza por encima de los 92 dólares hacia las 15:00 GMT.
El mercado financiero reacciona ante la volatilidad
En paralelo, los índices bursátiles en Wall Street registraron alzas este viernes, impulsados por datos de empleo en Estados Unidos que mostraron un crecimiento de 29.000 puestos de trabajo en septiembre, una cifra significativamente menor a la esperada por los analistas. Este enfriamiento en el ritmo de creación de empleo ha modificado las expectativas sobre la política monetaria.
“Para la Reserva Federal (Fed), estos números no justifican una subida de tasas en octubre”, explicó Ken Mahoney, de Mahoney Asset Management, al calificar el reporte de empleo como un escenario que no es “ni demasiado caliente ni demasiado frío”. El optimismo del mercado se reflejó en el Dow Jones Industrial Average, que avanzó un 0,6 % hasta los 51.210,93 puntos, mientras que el S&P 500 subió un 1,0 % y el Nasdaq Composite escaló un 1,6 %.
La baja en los precios del petróleo, motivada por el anuncio del G7, actuó como un catalizador positivo para los inversores. La combinación de una posible moderación en la agresividad de la Fed y una intervención en el mercado energético ha dado un respiro momentáneo a los mercados financieros globales.

El impacto en la economía global
La intervención estratégica busca evitar que los costos del diésel sigan escalando en los surtidores de las gasolineras, un punto crítico para la logística de transporte y la industria. A pesar del alivio inmediato que supone la inyección de 100 millones de barriles, los analistas mantienen la cautela respecto a cómo evolucionará la situación en las próximas semanas, especialmente si las tensiones geopolíticas en el Medio Oriente continúan afectando los flujos comerciales de energía.
La coordinación entre los miembros del G7 y la AIE será determinante para evaluar si estas reservas son suficientes para amortiguar el impacto prolongado de las interrupciones en el suministro. Mientras tanto, el mercado sigue atento a cualquier nuevo desarrollo que pueda alterar la oferta mundial de crudo y derivados en el corto plazo.
Business,International Relations,Corporate Events,Diplomacy / Foreign Policy,Europe

Dems demanding Venezuela brief face State Dept fury as senators leave town without answers

Javier Milei defendió su gestión: “Cuando terminen las convulsiones internacionales, el riesgo país volverá a bajar”

“La minería y el medio ambiente pueden coexistir”: universidad peruana debate los desafíos de la minería sostenible

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este viernes 2 de octubre

Ricardo Darín abuelo y Dante en brazos: La foto que Chino compartió y los primeros ocho meses del bebé con Úrsula Corberó

Un grupo de isleños pidió que prohíban el ingreso de argentinos a las islas Malvinas: “Dicen que no son británicas”

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA3 días ago
La CGT descartó un paro general, pero hará una movilización el 8 de octubre en defensa de la industria
- CHIMENTOS2 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral