ECONOMIA
La mora de las familias marcó un nuevo récord en abril y ya hay 5,3 millones de personas con problemas para pagar sus deudas

La morosidad de los préstamos bancarios a las familias volvió a crecer en abril y alcanzó un nuevo récord al ubicarse en 12%, 0,5 puntos porcentuales por encima de marzo. En total, ya hay 5,3 millones de personas con al menos un crédito irregular.
Así surge de un informe de la consultora 1816, en base a datos de la Central de Deudores del BCRA (CENDEU). Además, detalló que la irregularidad en el crédito a las empresas pasó de 3,1% a 3,3% en el cuarto mes del año. Así, la mora del sector privado en su conjunto se elevó a 7,3 por ciento.
En el caso puntual del crédito a hogares, se trata de la decimoctava suba mensual consecutiva de la mora, que sigue batiendo récords en más de 2 décadas. En perspectiva, en octubre de 2024 era de apenas 2,5% y se multiplicó por casi cinco en un año y medio, período en el que el PBI continuó creciendo.

“Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, en esta oportunidad se aceleró el aumento de la mora, que había crecido 0,3 puntos y ahora subió 0,5 puntos. Si bien todavía es posible que veamos un pico en algún momento del segundo trimestre de 2026, ahora hay motivos para tener dudas sobre el tema”, consideró 1816.
La problemática es generalizada: de las 30 entidades más grandes en términos de préstamos a familias, 1816 calcula que en 26 la mora aumentó durante abril.
El incumplimiento en los hogares con entidades no financieras también presentó un alza en dicho mes. En ese caso, llegó el 31,5% contra el 30,7% de marzo.
“Uno de los problemas que tiene el fenómeno de la elevada morosidad es que muchos individuos dejarán de ser ‘sujetos de crédito’ durante un tiempo, limitando la expansión de los préstamos a familias en el futuro inmediato. Según nuestro procesamiento de los datos, hay 5,3 millones de personas con al menos un crédito irregular (es decir, impago hace al menos 90 días), sea con entidades financieras o no financieras, sobre un universo de 20 millones de personas con préstamos”, precisó el informe.
En otras palabras, el 26,7% de la gente que tiene algún crédito en el sistema tiene un préstamo en situación irregular. “Eso significa que, al menos hasta las elecciones del próximo año (si hay PASO serán en apenas 14 meses), difícilmente el crédito a las familias pueda convertirse en un motor muy relevante de la actividad económica, como lo fue en el segundo semestre 2024 y el primer semestre 2025″, explicó 1816.

Aunque todavía no hay datos consolidados de mayo, los registros disponibles hasta el 22 de ese mes muestran que los préstamos al sector privado en pesos habrían vuelto a caer en términos reales respecto del 22 de abril. De confirmarse esta tendencia, sería el quinto mes consecutivo de retroceso.
Sin embargo, según la consultora, el bajo nivel de penetración del crédito en Argentina —equivalente a alrededor del 12% del PBI— implica que esta dinámica no necesariamente constituye un obstáculo para la expansión de la actividad económica.
Entre los factores que dificultan la recuperación del financiamiento se encuentran las elevadas tasas activas en términos reales, una situación vinculada, en parte, a los altos niveles de morosidad. En ese contexto, la tasa nominal anual (TNA) promedio de los préstamos personales bancarios se ubicó en 66,9% durante los primeros 17 días hábiles de mayo, frente al 68,8% observado en igual lapso de enero.
En paralelo, en el sector bancario aseguran que la mora en los préstamos está cediendo y esperan que el crédito vuelva a crecer. “No diría que está en pleno descenso pero sí que se amesetó, que ya no crece. La situación es delicada y requiere mucha cercanía con el cliente, para refinanciar o reestructurar la deuda, apoyados en la estabilidad de la tasa”, explicó Gustavo “Paco” Manríquez, CEO de Banco Supervielle, durante el evento AI in Finance – AIFI 2026.
En la misma línea, el CEO de Banco Macro, Juan Parma, señaló que si bien la irregularidad en los créditos para individuos “casi se cuadruplicó” el año pasado, el escenario cambió y ahora “ya está dando la vuelta”.
Asimismo, un informe realizado por la Cámara Argentina Fintech y el ITBA sostuvo: “Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”.
economia,billetes,







ECONOMIA
Un historiador global calificó de “masacre” la motosierra y la política económica de Javier Milei
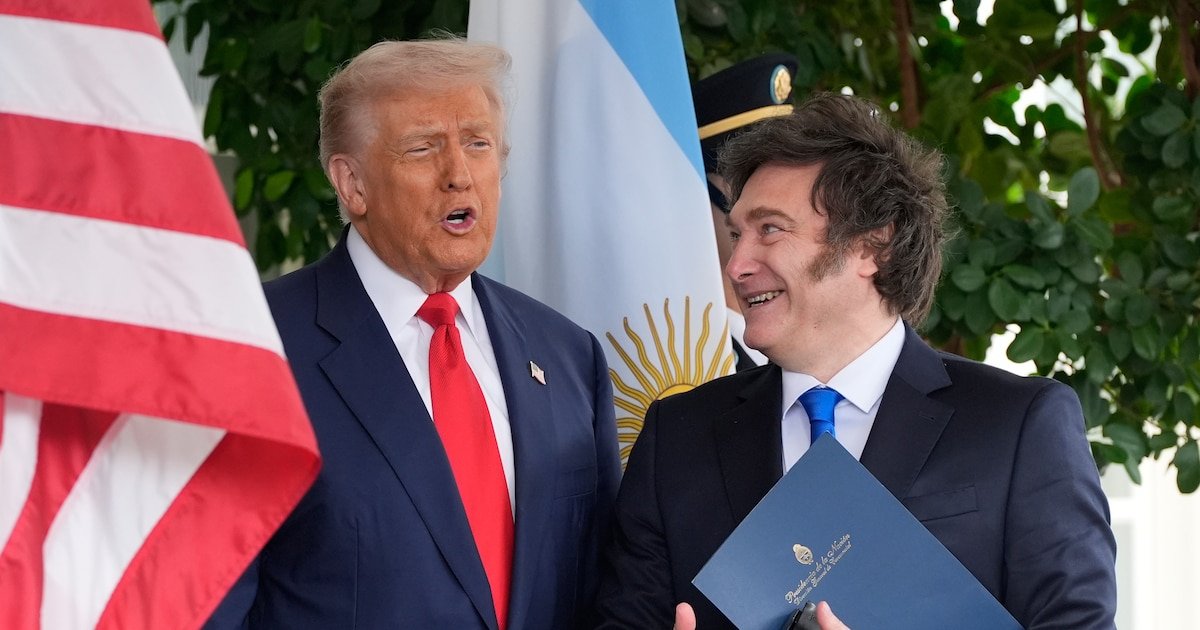
(Foto AP/Alex Brandon, Archivo)
Dado que las contribuciones de Milei al orden hemisférico de Trump dependen del desempeño económico de la Argentina, cabe preguntarse cómo le ha ido al principal referente sudamericano del movimiento MAGA


La informalidad constituye la única red de seguridad para muchos argentinos
Javier Milei,Milei,Argentina,presidente,política,libertad,motosierra,símbolo,discurso,liberalismo
ECONOMIA
Desde diciembre de 2023, el boleto mínimo de colectivo en la provincia de Buenos Aires aumentó seis veces más que la inflación
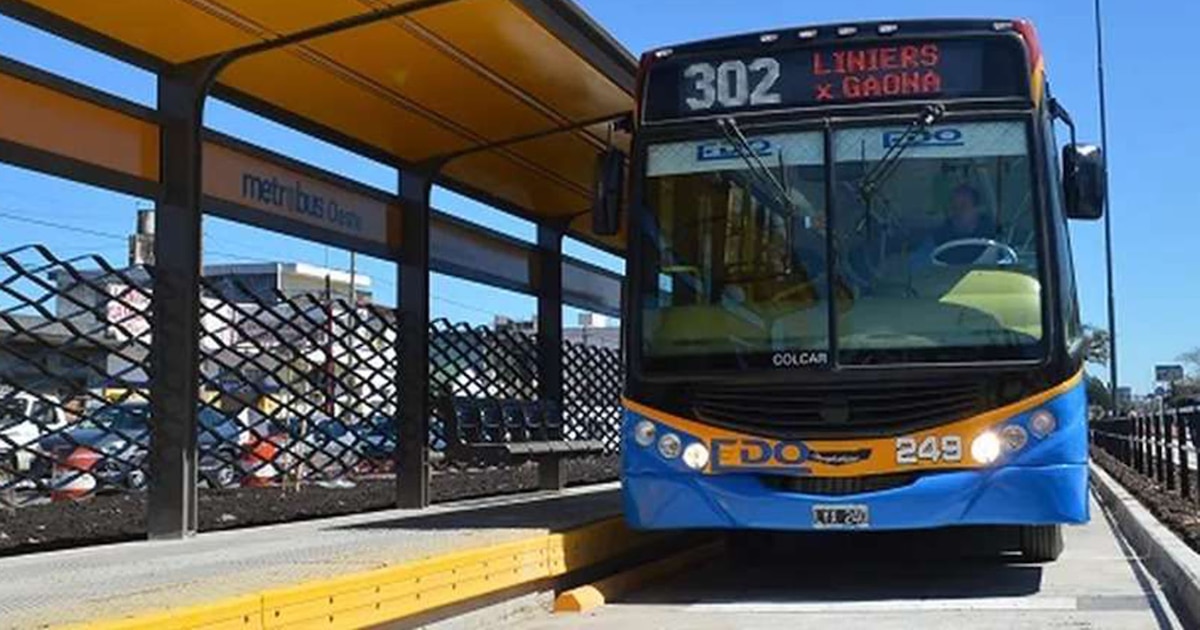
En diciembre de 2023, cuando el gobierno de Milei comenzó su gestión, inició un proceso de ajustes de todo tipo, que incluyó el sinceramiento de precios de los boletos de colectivo. En ese momento, los pasajeros del AMBA pagaban una tarifa mínima de $52,96 en recorridos de hasta tres kilómetros. Algunas semanas más tarde (el primer ajuste se iba a aplicar el 1° de enero de 2024, pero se postergó unos días) la tarifa más baja saltó a $76,92 y comenzó una tendencia ascendente que ya no se detuvo.
Hoy, el precio se divide en tres, dependiendo de su se trata de líneas de colectivo de jurisdicción nacional, bonaerense o de CABA. Las primeras, que conectan a la Ciudad Autónoma de Buenos Aires con municipios del conurbano, hoy cobran un pasaje mínimo de $742,81; las que dependen de la Provincia, parten de $1.215,09 y las últimas, las de CABA, arrancan de $920,48 por recorridos de hasta tres kilómetros.
Ahora bien, para comparar el avance de los precios con la inflación, no se pueden tomar en consideración los valores de octubre, sino los de agosto pasado, porque ese es el último mes para el que existe medición oficial publicada del Índice de Precios al Consumidor (IPC). Las tarifas más altas en el octavo mes de este año fueron las de los colectivos de jurisdicción de Provincia de Buenos Aires, que partían de $1.111,19 en ese momento para viajes cortos. Eso significa que, esas líneas de colectivo en particular, el boleto aumentó $1.058,23 en la era Milei (1.998,16% de suba acumulada).
¿Cuánto subió la inflación? De acuerdo con la medición oficial del Indec, desde noviembre de 2023 (justo antes de que asumiera Milei) hasta agosto de este año, el IPC acumuló un avance del 336% a nivel nacional. Eso significa que el porcentaje de suba del boleto de colectivo superó por 1.662 puntos al porcentaje de inflación de ese período. En otras palabras, el aumento de la tarifa de micro fue 5,94 veces superior a la inflación.
Si se analizan las otras líneas de colectivos se encuentra una diferencia menor, considerando que en agosto los micros de CABA tenían boletos mínimos de $852,90 y los que jurisdicción nacional partían de $742,81, siempre hablando de viajes de hasta tres kilómetros de recorrido. En esos casos, las subas acumuladas en la gestión Milei son de 1.510,4% y 1.302,5% respectivamente. Aún así, se trata de porcentajes mucho mayores a la inflación de ese período.
El punto de partida
En diciembre de 2023, durante los primeros días de gestión, el Gobierno y las empresas mantuvieron una serie de reuniones para definir qué pasaría con los precios de los pasajes. En ese momento, desde Nación aclararon que los incrementos formaban parte de un reconocimiento del atraso tarifario que se había acumulado durante los últimos años y, en particular, desde agosto de 2023. La administración anterior había interrumpido la actualización automática por Índice de Precios al Consumidor (IPC) del Indec. Esa situación, sumada al retraso en el pago de subsidios había generado interrupciones en el servicio de transporte de pasajeros del Gran Buenos Aires y la Ciudad Autónoma de Buenos Aires.
En ese escenario, tanto el Estado como las empresas coincidieron en que una actualización de las tarifas era más que necesaria para que el sistema volviera a funcionar con normalidad. Desde Transporte detallaron en ese entonces que sólo en diciembre de ese año el Gobierno nacional había transferido subsidios a las empresas del sector por $51.893 millones. Esa cifra, explicaron, respondía a una “matriz de costos y kilómetros recorridos que se fue distorsionando con el transcurso de los años”, lo que se agravó por el congelamiento de precios.
Según informaron desde Nación, esa distorsión llevó a que el transporte automotor de pasajeros llegara al punto de estar “prácticamente estatizado”, ya que en un 91% estaba financiado por el Gobierno y apenas un 9% de sus ingresos provenían de lo que pagaban los pasajeros.
Hoy los números son otros, pero aún existe un gran desajuste que las empresas denuncian todos los meses. Según el Índice Bondi que elabora la Asociación de Empresarios de Transporte Automotor (Aaeta), actualmente el Gobierno nacional reconoce una estructura de costos de $351.692,5 millones, cuando el costo real es de $453.495,79 millones. Ese desfasaje, afirman las empresas, lleva a que el subsidio otorgado por el Estado sea insuficiente para cubrir el costo de funcionamiento del sistema.
Ante ese escenario, Aaeta plantea que es necesario un ajuste, ya sea de las tarifas o de los subsidios. Según los cálculos de la entidad, en septiembre se produjo un déficit de $456,92 por boleto. Ese monto es lo que debería subir el pasaje promedio para que el sistema funcione con normalidad con el monto de subsidios vigente. El otro camino, sería la eliminación total de los aportes del Estado, pero en ese caso el costo real del boleto ascendería a $2.494,13 en el AMBA.
tarjeta SUBE,autobús,transporte público,pago electrónico,pasajero
ECONOMIA
El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios
La velocidad con la que se acorta la distancia hacia el millón de barriles contrasta con los cálculos que manejaban las principales consultoras y organismos del sector hasta hace pocos meses

El aceite crudo de petróleo fue, nuevamente, el producto individual más destacado de septiembre, con ventas por USD 1.127 millones

Argentina alcanzará un superávit energético superior a USD 10.000 millones para este año, con una meta de exportaciones de hasta USD 50.000 millones hacia inicios de la próxima década (López Anadón)

Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento

Levantaba casi 200 kilos y sufrió un accidente escatológico que se volvió viral: “No controlás todo lo que sucede”

Viraje en el PJ: el peronismo revisa su relación con la Justicia y disputa los espacios de poder del kirchnerismo

En plena interna con el kirchnerismo, Kicillof suma apoyos para 2027 y se mostró con Grabois en la UBA

Jaime tras el escándalo por su gesto de Fair Play: «Dentro de casa» :: Olé

Senado: la oposición dialoguista se planta y se niega a votar al frente de una comisión clave a la elegida por Karina Milei

Cathy Fulop conmovió a Oriana Sabatini con una carta sobre su infancia, sus errores y una confesión demoledora

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen