Connect with us

ECONOMIA

La tasa de financiamiento a pyme baja 15% y abre la puerta al crecimiento

Published

on


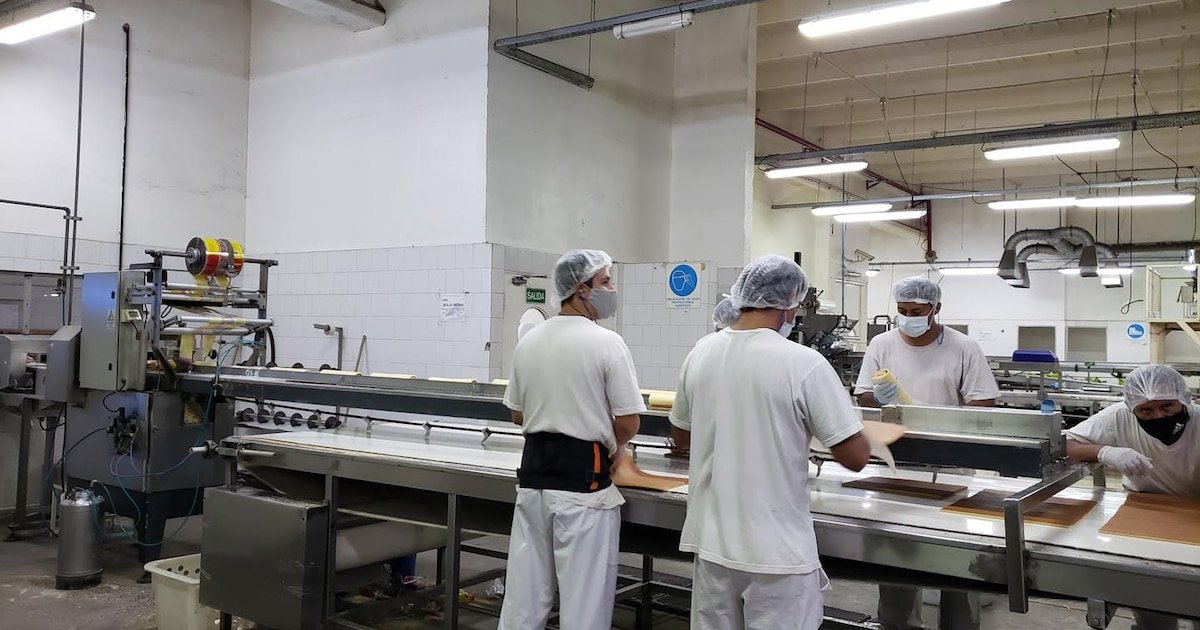
La capacidad de las pyme argentinas de sostener su actividad y reconvertirse en medio de crisis macroeconómicas recurrentes es aún más admirable si se considera un déficit estructural crítico (Foto: Unión Industrial Provincia de Buenos Aires -Uitba-)

Una empresa que produce, agrega valor y genera trabajo de manera sostenida en un contexto como el argentino tiene una maestría en supervivencia financiera. La capacidad de las pyme argentinas de sostener su actividad y reconvertirse en medio de crisis macroeconómicas recurrentes es aún más admirable si se considera un déficit estructural crítico para nuestro sector productivo: la marcada escasez de crédito privado y la falta de información estratégica sobre el sector.

Las pyme en Argentina son el sostén de la economía, pero están sobreviviendo, creciendo o reconvirtiéndose con muy poco acceso al crédito. La relación entre crédito privado y Producto Bruto Interno (PBI) se mantiene en niveles muy bajos en comparación regional e internacional: 15%, mientras que países vecinos como Uruguay (31%) o Perú y Colombia (40%) duplican y triplican nuestra capacidad de financiamiento, y economías como Brasil o Chile operan con ratios del 76% y 104%, respectivamente. Un techo invisible limita la inversión y frena el incremento de la productividad de quienes sostienen el empleo.

Advertisement

La estabilidad macroeconómica es una condición necesaria, pero no suficiente, para el desarrollo y la consolidación del crédito privado en nuestro país. La modernización y la simplificación de regulaciones en el ámbito del mercado de capitales, para facilitar la captación de fondos por parte de las empresas productivas, son hitos fundamentales. Pero es necesario abordar otro problema: el déficit de información y transparencia.

La estabilidad macroeconómica es una condición necesaria, pero no suficiente, para el desarrollo y la consolidación del crédito privado

Hasta la fecha, no existía un indicador de referencia que mostrara cuánto cuesta realmente financiarse en el mercado de capitales a las pyme. Ese es el corazón del Índice de Financiamiento Pyme (IFP) que elaboró VetaCap: una referencia construida en un 100% a partir de operaciones reales de financiamiento realizadas en el Mercado Argentino de Valores (MAV). Una tasa de interés basada en datos reales, y no en promedios de menús de ofertas a los que no se sabe cuántas empresas realmente acceden.

Los datos recopilados en el último informe mensual de mayo de 2026 muestran una foto sumamente elocuente del sendero que está transitando la economía local. El IFP se ubicó en 25,33% Tasa Nominal Anual (TNA) vencida, consolidando una baja de 2,84 puntos porcentuales respecto de abril y una contracción interanual de 14,82 pp frente al 40,15% registrado en mayo de 2025.

Advertisement

Si miramos la película completa, desde el máximo histórico del 59,06% anual alcanzado en el segundo semestre del año pasado, el costo nominal del financiamiento bursátil para las pyme entró en una senda descendente que acompaña el proceso general de desinflación de tasas en pesos.

VENANCIO 117
El IFP se ubicó en 25,33% Tasa Nominal Anual (TNA) vencida, consolidando una baja de 2,84 puntos porcentuales respecto de abril

El dato contrasta con lo que ocurrió en el crédito bancario. Si bien las series estadísticas no son directamente comparables, los datos publicados por el BCRA nos brindan una aproximación. En mayo de 2025, una pyme que descontaba documentos en el banco pagaba una tasa similar a la del mercado de capitales, en torno al 40%. Doce meses después, esa simetría se rompió a favor del mercado. Mientras la tasa bancaria de descuento de documentos a pyme bajó a 27,9%, el IFP retrocedió a 25,33%. La brecha se amplía todavía más frente a las líneas más usadas para capital de trabajo.

Los adelantos en cuenta corriente a pyme cerraron mayo en 43,7% TNA, más de 18 puntos por encima del IFP. El mercado de capitales reacciona antes a la baja de tasas, y esa velocidad es la que le permite a una empresa capturar mejores condiciones antes que el resto.

En mayo, según el informe del IFP, el volumen operado total alcanzó a $587.263 millones a través de 29.692 operaciones

En mayo, según el informe del IFP, el volumen operado total alcanzó a $587.263 millones a través de 29.692 operaciones. En junio, el volumen superó los $655.000 millones, mostrando nuevamente una evolución por encima de la inflación. Si bien se observa un aumento constante, todavía hay una oportunidad enorme para seguir robusteciendo el mercado de créditos.

Advertisement

A pesar de la sensible mejora en los costos bursátiles, la radiografía del financiamiento corporativo en Argentina sigue mostrando límites que debemos transformar en oportunidades de diseño de mercado.

La radiografía del financiamiento corporativo en Argentina sigue mostrando límites que debemos transformar en oportunidades de diseño de mercado (Foto: Reuters)

El primero de ellos es la composición y la prima de riesgo. Más de la mitad del financiamiento bursátil totalizado en el mes se canalizó a través del segmento avalado por Sociedades de Garantía Recíproca (SGR). Cuando se analiza el comportamiento del mercado, se observa que el Premium Bruto del Aval se ubicó en 11,79 puntos porcentuales. Comparando operaciones equivalentes en instrumento y plazo (cheques y pagarés a 60-120 días), una empresa que se financia de manera directa, sin garantía, paga 34,46% TNA, mientras que aquella que cuenta con el respaldo de un aval SGR accede al 22,67% TNA.

Incluso restando los costos asociados a la operatoria de la SGR y de los agentes de Bolsa, el beneficio neto para la empresa promedia los 6,79 puntos de tasa. Esta información es clave y existe una oportunidad enorme para llevar a más empresas a que intenten financiarse por medio de una SGR.

Una empresa que se financia de manera directa, sin garantía, paga 34,46% TNA, mientras que aquella que cuenta con el respaldo de un aval SGR accede al 22,67% TNA

El segundo gran desafío, y quizá el más estructural, es la curva de plazos. El Plazo Promedio Ponderado (PPV) del conjunto de instrumentos se situó en 66 días. Si bien las operaciones con aval SGR logran estirar los vencimientos promedio hasta los 74 días, otros tramos más cortos, como las Facturas de Crédito Electrónicas (FCE), se concentran en duraciones de apenas 31 días.

Advertisement

El mercado de capitales comenzó a desandar el camino de ser un rincón marginal o un salvavidas de último momento. Por ejemplo, en el segmento de descuento de documentos (herramienta fundamental para el manejo de capital de trabajo de corto plazo para las pymes), en la última década trepó del 6% al 43%, con un volumen que ronda los $1,6 billones de pesos reales mensuales.

La razón de este crecimiento es clara: el mercado de capitales se consolidó como un canal más eficiente para las empresas. No solo funciona como complemento del crédito bancario tradicional, sino que ofrece ventanas de oportunidad para capturar tasas más competitivas.

El mercado de capitales se consolidó como un canal más eficiente para las empresas. No solo funciona como complemento del crédito bancario tradicional (Foto: Reuters)

Sin embargo, todavía se puede crecer mucho más: consolidar este avance requiere profundizar las herramientas de información. Un mercado más transparente y dotado de mejores métricas de acceso público es la única garantía para propiciar mejores decisiones corporativas y que más empresas se acerquen al mercado de capitales.

El índice no pretende ser un diagnóstico estático ni una conclusión cerrada. Se concibió desde sus cimientos metodológicos como una plataforma viva, abierta y dinámica. Su valor de largo plazo dependerá enteramente de la capacidad que tengamos de nutrirlo mediante el aporte cruzado de todos los eslabones del ecosistema: empresarios, cámaras industriales, SGR, analistas macroeconómicos y el propio sector público.

Advertisement

Para profundizar el crédito privado se requiere articulación y coordinación entre sectores

Para profundizar el crédito privado se requiere articulación y coordinación entre sectores. Conocer el costo real del financiamiento con datos verificables es el primer paso indispensable. Esta herramienta estará disponible en indicepyme.com.ar y se actualizará mensualmente, dos días después del anuncio del dato de IPC.

El mercado de capitales tiene que estar al servicio de los que producen y generan valor a diario. No hay otro camino posible para el desarrollo productivo.

El autor es presidente de VetaCap

Advertisement

Advertisement
Advertisement

ECONOMIA

Caputo desactivó una rueda de gran presión sobre el dólar y logró alargar la paz cambiaria

Published

on


El ministro evitó enfrentar un abultado vencimiento de deuda en pesos atada al dólar. La operación le quita presión al tipo de cambio.


Advertisement

Puntos importantes

Checkbox Checked
Caputo canjeó un bono dólar-linked, reduciendo la presión cambiaria inmediata.
Checkbox Checked
Aún queda tensión por el monto no canjeado, pero es manejable. La presión se posterga a noviembre.
Checkbox Checked
Se espera estabilidad del dólar a corto plazo gracias a la intervención.

Habrá pulseada entre Caputo e inversores, pero con menor presión

  • 25 de septiembre (fixing de D30S6): el tipo de cambio avanzó a un máximo nominal, el BCRA no compró reservas en el mercado de cambios y hubo señales de mayor intervención oficial tanto en el segmento dólar linked como en futuros de dólar.
  • 26 de agosto (fixing de D31G6): el volumen operado en instrumentos dólar linked trepó hasta u$s1.140 millones. El equipo económico habría vendido alrededor de u$s430 millones en ese segmento para atenuar la presión.
  • 28 de julio (fixing de D31L6): el volumen operado en títulos dólar linked escaló hasta u$s840 millones, impulsado por la intervención del Gobierno. El BCRA no compró reservas por primera vez desde la racha que arrancó en los primeros días del año y el Tesoro habría vendido dólares en el mercado de cambios.

Caputo mantendrá al dólar estable en los próximos meses


brecha cambiaria,bonos dólar linked,luis caputo,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

El dólar subió por cuarto día consecutivo y marcó un nuevo récord nominal

Published

on


Con un monto operado de USD 565,2 millones en el segmento de contado, el dólar mayorista extendió la suba gradual por cuarto día seguido y sumó un peso, a $1.526, un nuevo máximo nominal.

“En los tres primeros días de esta semana el tipo de cambio mayorista acumula una suba de 8 pesos, lejos de la caída de 4 pesos registrada en idéntico lapso de la semana anterior”, detalló Gustavo Quintana, operador de PR Corredores de Cambio.

Advertisement

En lo que va de octubre el tipo de cambio oficial sube nueve pesos (+0,6%) y desde que empezó 2026 avanza 71 pesos o 4,9 por ciento. Asimismo, en el último año la divisa ganó solo 35,50 pesos o 2,4%, desde los $1.490,50 el 21 de octubre del año pasado, cuando también marcó un récord y desafió el techo de las bandas cambiarias antes de las elecciones legislativas.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El BCRA fijó en $1.941,44 el límite superior de su régimen cambiario. El dólar mayorista quedó a 415,44 pesos o 27,2% de ese límite para la flotación administrada.

Advertisement

El economista Gustavo Ber indicó que “el dólar mayorista viene evidenciando en las últimas ruedas una reanudación de su gradual deslizamiento, y ya supera los $1.525, más allá del favorable canje (de bonos dollar linked) de ayer, que aminora el fixing de fin de mes. A pesar de que ello resulta bienvenido por los operadores, al considerar negativo que la divisa se venga deslizando tan por detrás de la inflación en los últimos tiempos, lo que más se valora es la aceleración en el ritmo de compras del BCRA, que, tras un breve respiro el lunes, confirma niveles de unos USD 100 millones diarios, pese a lo cual la ‘brecha’ contra el ‘contado con liquidación’ sigue por encima del 5%”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En la Bolsa, el “contado con liqui” a $1.635 a través de acciones, también en récord, con una brecha de 109 pesos o 7,1% respecto del mayorista. El dólar MEP es operado a $1.548, también en un máximo nominal.

Advertisement

El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el billete minorista promedió $1.546,15 para la venta y $1.492,78 para la compra. El dólar blue cedió cinco pesos, a 1.570 pesos.

Vector Investments destacó que “en el frente financiero doméstico, el Ministerio de Economía completó un canje de deuda dólar linked que redujo el vencimiento concentrado a fin de octubre y extendió plazos. La operación mejora la administración inmediata del calendario, aunque mantiene la exposición del Tesoro a instrumentos vinculados con la evolución del tipo de cambio oficial”.

Advertisement

“Economía canjeó aproximadamente USD 3.896 millones de valor nominal de la LELINK D30O6. La operación alivió el vencimiento de fin de mes mediante la emisión de instrumentos con vencimientos en noviembre, enero y junio de 2027″, precisó Vector Investments.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En otro orden, Juan Manuel Franco, economista jefe de Grupo SBS, destacó que “el superávit comercial de septiembre se mantuvo en terreno firme, y anotó USD 2.976 millones, el más alto para un septiembre desde que se tiene registro y, en términos nominales, el más alto desde mayo de este año. Así, se acumula en nueve meses un superávit comercial de USD 21.198 millones, contra los USD 6.046 millones de igual período de 2025. La balanza de combustibles anotó un superávit de USD 1.600 millones, acumulando USD 9.419 millones en nueve meses de 2026, y USD 11.888 millones en los últimos doce meses”.

Advertisement

“Así, los datos marcan que las fuentes de dólares comerciales siguen muy firmes, aunque el mercado querrá ver eso trasladado a un incremento aun mayor de las reservas netas. A nuestro entender, una de las variables clave hacia los próximos meses será con qué stock de reservas encare el Gobierno el año electoral, considerando que algunas fuentes de oferta de dólares no comerciales como los préstamos y colocaciones de bonos privados en el exterior podrían no tener el mismo impulso que en 2026, a la vez que en un año electoral típicamente incrementa la demanda de dólares”, advirtió Franco.

Asia / Pacific,Corporate Events

Advertisement
Continue Reading

ECONOMIA

Cuánto hay que invertir para poner una franquicia de la cadena de heladerías Lucciano’s

Published

on


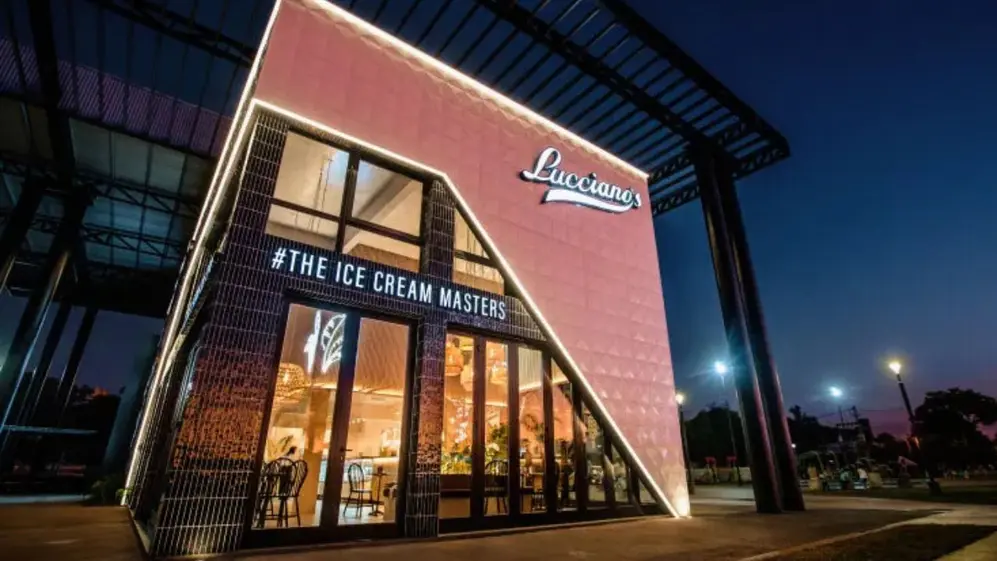
La cadena de heladerías premium mantiene su crecimiento y ya suma 100 locales entre propios y franquiciados. Cuánto hay que invertir para poner uno


Advertisement

Puntos importantes

Checkbox Checked
Lucciano’s supera los 100 locales, registrando un fuerte crecimiento anual del 78.5% y más operaciones.
Checkbox Checked
Ofrece franquicias con inversión desde u$s250.000, estimando un recupero entre 12 y 24 meses.
Checkbox Checked
La marca diversifica: lanzó Gelato Express para eventos y expandió su línea de alfajores y chocolates.

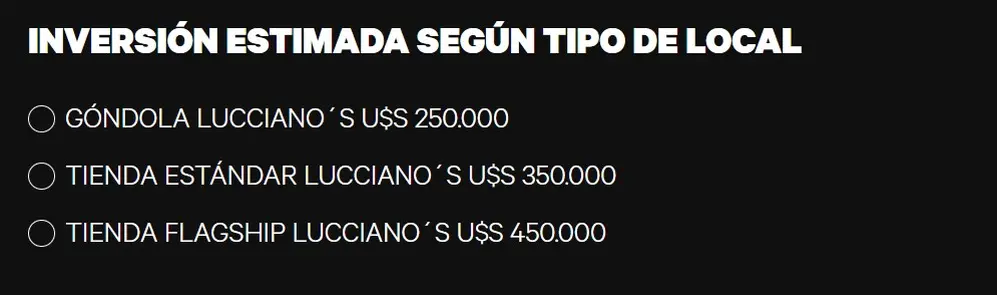
Cuánto cuesta poner una franquicia de helados Lucciano’s

  • Góndola Lucciano’s: u$s250.000
  • Tienda estándar Lucciano’s: u$s350.000
  • Tienda flagship Lucciano’s: u$s450.000
En la página de Lucciano

En la página de Lucciano’s hay una sección para consultar por las franquicias

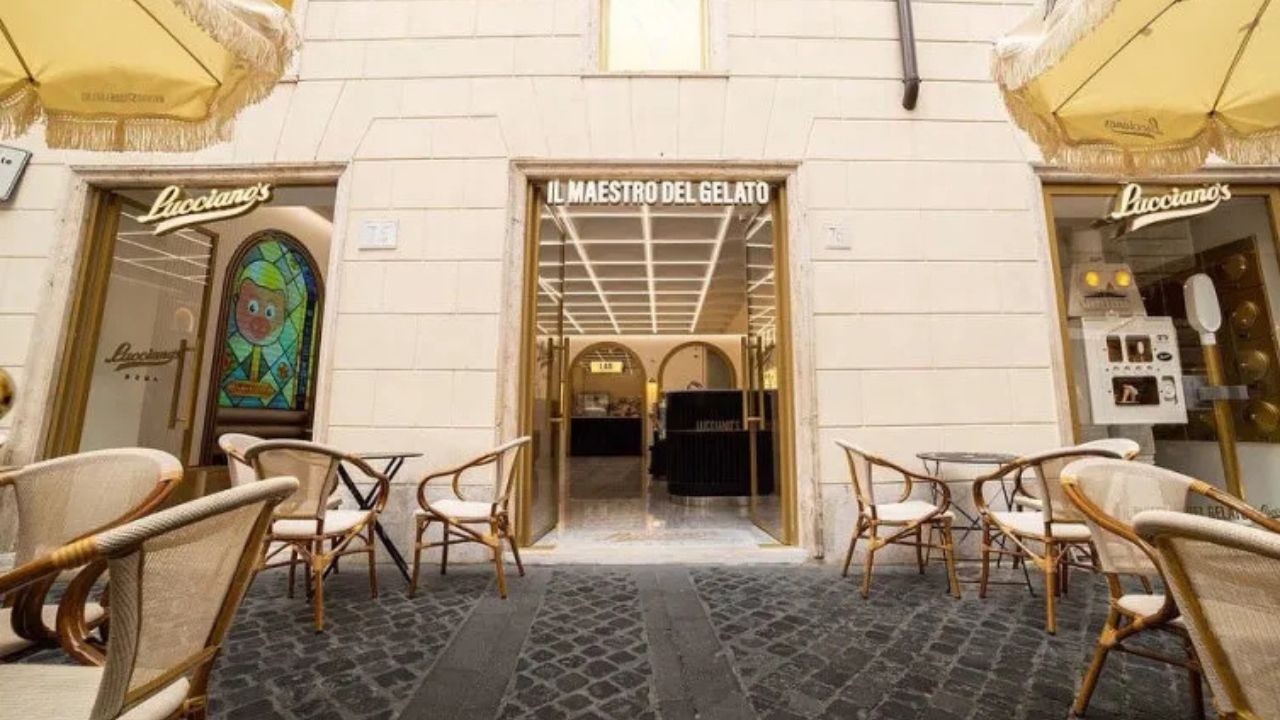
Los locales de Lucciano

Los locales de Lucciano’s tienen tres formatos distintos

El último lanzamiento de Lucciano’s


empresas,franquicias,inversion,actualidad

Advertisement
Continue Reading

Tendencias