ECONOMIA
La vulnerabilidad previa a la mora: casi 5 de cada 10 hogares con estrés económico pidieron dinero prestado para gastos corrientes

“Se compraron televisores para ver el Mundial y después veían si pagaban o no“, dijo recientemente el presidente Javier Milei en relación a los niveles récord de morosidad. Mientras tanto, casi 5 de cada 10 hogares que sufrían estrés económico —es decir, cuyos ingresos no eran suficientes para cubrir las necesidades básicas— debieron pedir dinero prestado el año pasado.
Así surge de un informe del Observatorio de la Deuda Social Argentina (ODSA) de la UCA, que busca identificar la vulnerabilidad previa a la mora y abarca fuentes de financiamiento que no siempre quedan reflejadas en las estadísticas bancarias.
La expansión del crédito de 2024 y 2025 coincidió con el inicio de un proceso de caída del poder adquisitivo y el empleo, al tiempo que los gastos empezaron a ejercer una mayor presión sobre el bolsillo, de la mano de la quita de subsidios a las tarifas. La suba de tasas, derivada en gran medida del endurecimiento de la política monetaria por parte del Gobierno para frenar la volatilidad cambiaria y contener la inflación en la previa electoral, volvió aún más compleja la situación.
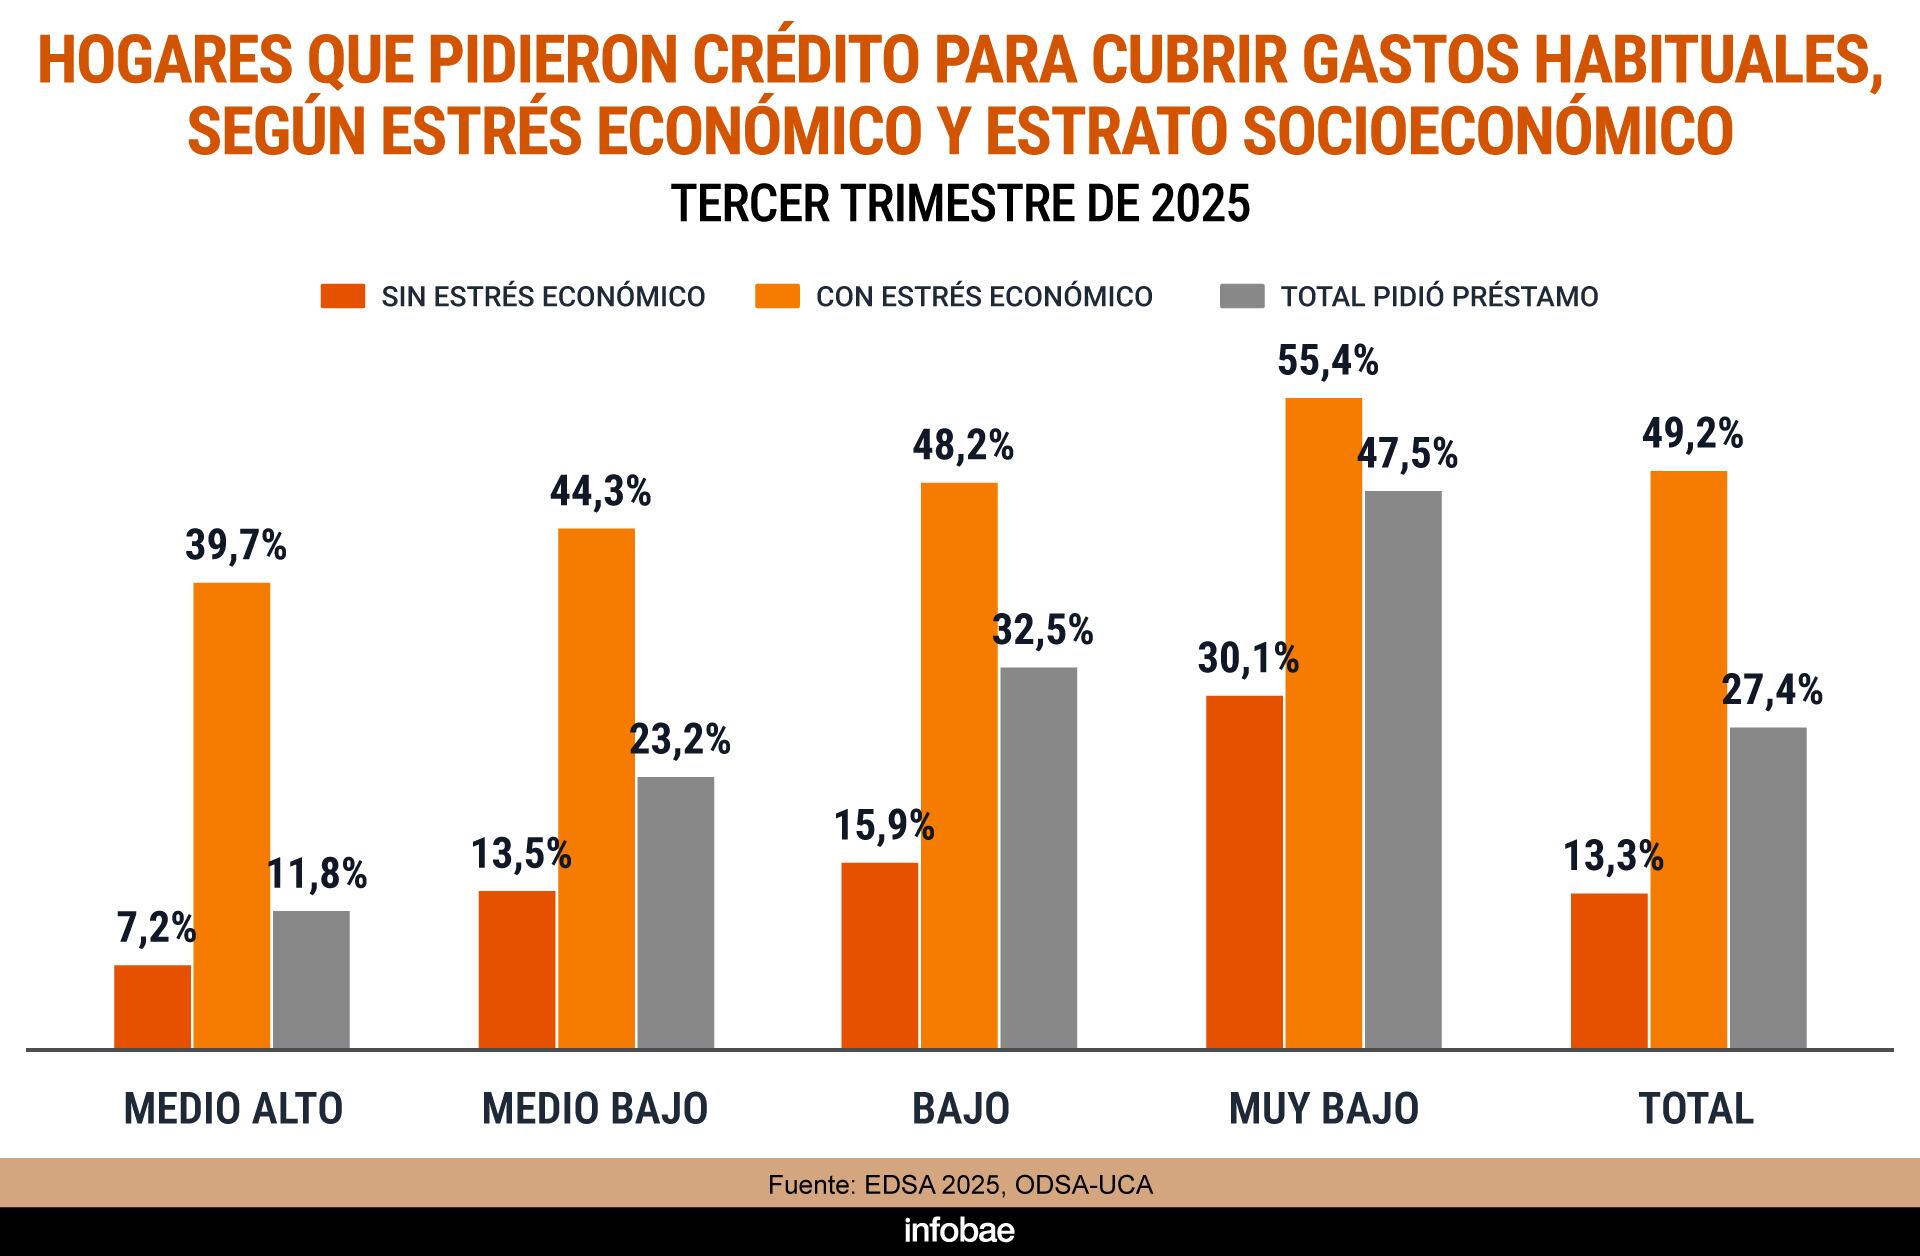
El informe del ODSA muestra que, durante el tercer trimestre de 2025, el 27,4% de los hogares recurrió a familiares, amigos, financieras u otras fuentes para sostener sus gastos habituales.
La diferencia es especialmente marcada al considerar el estrés económico: el 49,2% debió acudir al crédito, frente al 13,3% de los hogares que no atravesaban esa situación.
La pobreza también aparece como un factor determinante. El 44,4% de los hogares pobres se endeudó para afrontar gastos corrientes, casi el doble que entre los no pobres, donde el indicador fue del 22,4%.
Por nivel socioeconómico, la proporción de familias que tuvieron que financiarse pasó del 11,8% en el estrato medio-alto al 23,2% en el medio-bajo, al 32,5% en el bajo y alcanzó el 47,5% en el muy bajo.
El panorama se vuelve todavía más crítico cuando se combinan pobreza y estrés económico. En ese grupo, el 55,8% pidió dinero para los gastos del día a día. Entre los no pobres con estrés, la proporción fue del 44,7%, mientras que entre los pobres sin estrés alcanzó el 17,7%.
Por otro lado, el estudio observó una importante heterogeneidad territorial. La mayor incidencia se evidenció en el resto urbano (30,6%), seguido por el conurbano bonaerense (29,7%) y las otras grandes áreas metropolitanas (26,5%). CABA presenta un nivel total mucho menor, de 12,8%.
“La insuficiencia inmediata de ingresos aparece como el correlato más próximo del recurso al préstamo, sobre una vulnerabilidad estructural que la pobreza profundiza”, afirmó el ODSA.
Agustín Salvia, director del Observatorio, señaló que el año pasado se había generado un clima de endeudamiento basado en la expectativa de una futura solvencia, asociada a la perspectiva de crecimiento económico. No obstante, explicó el especialista, detrás de esa dinámica persistía una fuerte debilidad financiera. Se estaba formando una burbuja de consumo sin que las condiciones macroeconómicas fueran todavía sólidas.
Este escenario llevó a que la morosidad iniciara una tendencia alcista, hasta ubicarse en máximos históricos. El Banco Central registró en junio una tasa de irregularidad del crédito bancario a las familias del 12,8% del saldo, frente al 2,5% con el que había terminado 2024.
Al incorporar tanto a los acreedores bancarios como a los no bancarios, se estimó que en ese mes había 5,86 millones de personas con al menos una deuda atrasada. De ese total, el 17% debía menos de $100.000, mientras que cerca del 40% adeudaba un monto inferior al salario mínimo, establecido en $367.800.
Una encuesta reciente de Inteligencia Analítica arroja que, entre los principales motivos del endeudamiento, el 44,5% de los encuestados mencionó alimentos y productos básicos y el 32% señaló servicios, impuestos, alquiler y vivienda. Adicionalmente, el 77,2% tomó una nueva deuda para cancelar una anterior en los últimos seis meses.
En este contexto, el ODSA concluyó que, si bien los resultados del trabajo no demuestran que los hogares que pidieron dinero prestado en 2025 sean los mismos que cayeron en mora en 2026, vuelven comprensible el deterioro.
“Cuando el crédito deja de adelantar un consumo durable y empieza a cubrir el presupuesto ordinario, cualquier pérdida de ingreso, aumento de gastos fijos o encarecimiento de la refinanciación reduce rápidamente la capacidad de pago”, remarcó.
“El problema, por lo tanto, no es el acceso al crédito en sí mismo, que puede ampliar oportunidades, sino su uso defensivo en hogares sin margen financiero y bajo condiciones costosas. La respuesta requiere combinar recuperación de ingresos y empleo, evaluación responsable de la capacidad de pago, información clara sobre los costos y mecanismos tempranos de refinanciación que eviten que un desajuste transitorio se convierta en sobreendeudamiento persistente”, planteó.
El Gobierno sostiene que la morosidad “es un problema entre privados” y ya adelantó que no se planea ninguna medida en particular para aliviar a los deudores. “No podemos usar la plata de los contribuyentes para compensar a entidades financieras cuyo trabajo es dar crédito”, dijo el ministro de Economía, Luis Caputo, durante su intervención en la 47° Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF).
El titular del Palacio de Hacienda consideró que parte de lo ocurrido responde a un proceso de aprendizaje. “Por mucho tiempo, los bancos no hacían de bancos, sino que le prestaban al Gobierno”, indicó.
trabajo doméstico,pesos argentinos,Argentina,salario,efectivo







ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre
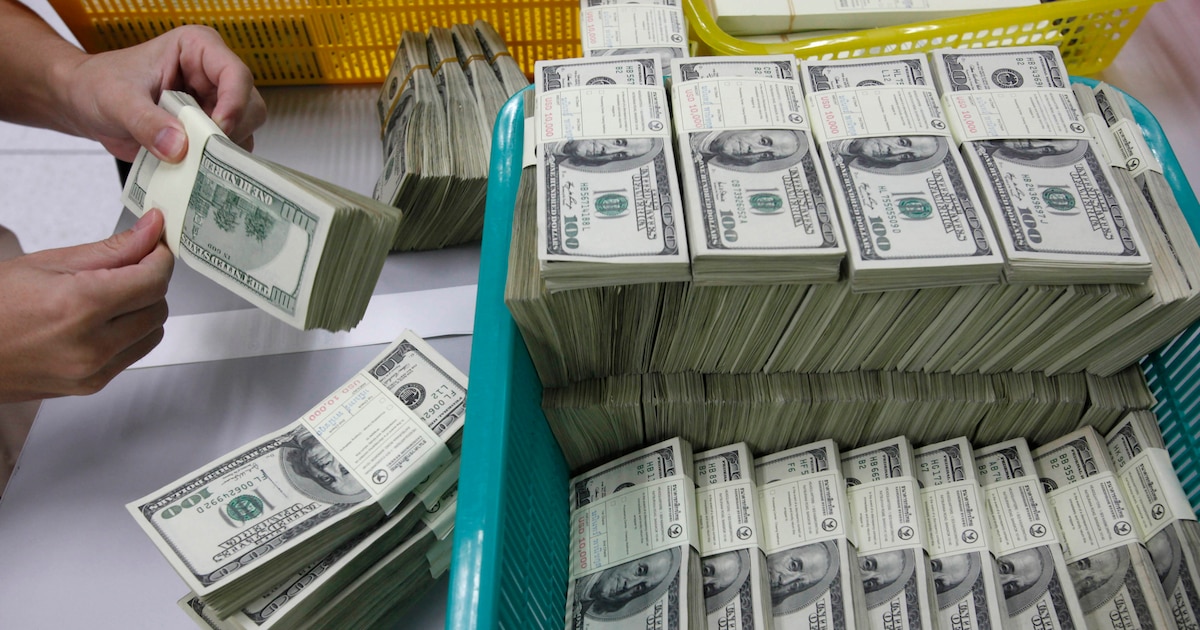
¿A cuánto se vende el dólar en bancos?
El dólar al público gana cinco pesos o 0,3% este lunes, a $1.550 para la venta en el Banco Nación, un nuevo máximo nominal. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también gana cinco pesos, a $1.565 y a cinco pesos de distancia de su récord del 28 de julio.
/economia/2026/09/28/la-vaca-viva-proyectan-que-el-agro-liquidara-usd-40000-millones-en-2027/
/economia/2026/09/28/el-dato-oficial-que-confirma-cuantos-dolares-compraron-los-argentinos-desde-la-salida-del-cepo-cambiario/
/economia/2026/09/25/el-dolar-subio-por-tercer-dia-consecutivo-pero-todavia-esta-25-debajo-del-techo-de-la-banda-cambiaria/
/economia/2026/09/25/ante-la-suba-del-dolar-el-banco-central-evito-comprar-divisas-por-tercera-vez-en-el-ano/
- Tener 65 años o más.
- No cobrar ni tener derecho a una jubilación, retiro o pensión de organismos nacionales, provinciales o municipales.
- No percibir la prestación por desempleo al momento de iniciar el trámite.
- Ser argentino nativo o cumplir con la residencia exigida según la nacionalidad.
- Acreditar, en el caso de argentinos naturalizados, al menos 10 años de residencia en el país previos a la solicitud.
- Demostrar una residencia mínima de 20 años en la Argentina para las personas extranjeras.
- Mantener la residencia en el país una vez otorgada la prestación.
Durante los últimos dos años, el deterioro de la situación cotidiana convivió con una expectativa: que una mejora de la economía terminara por trasladarse al bolsillo y al bienestar personal. Sin embargo, esa percepción empieza a cambiar. La recuperación de los indicadores macroeconómicos ya no alcanza para sostener las expectativas individuales y esa distancia modifica tanto el humor social como las decisiones que toman los argentinos a la hora de administrar su dinero.
El informe Social Mood del tercer trimestre de 2026, elaborado por la consultora Moiguer, sintetiza el escenario con una frase: “Argentina mejora, yo no”. El trabajo identifica un cambio de etapa en el humor social, en el que el futuro pierde fuerza como organizador del presente y los consumidores concentran su capacidad de decisión en aquello que todavía pueden administrar: dónde, cómo y en qué gastar.
La investigación combina un estudio cuantitativo continuo, focus groups, más de 15 fuentes secundarias y análisis de conversaciones en redes sociales. El relevamiento abarca personas de 16 a 75 años de distintos niveles socioeconómicos y toma información de diferentes puntos del país.
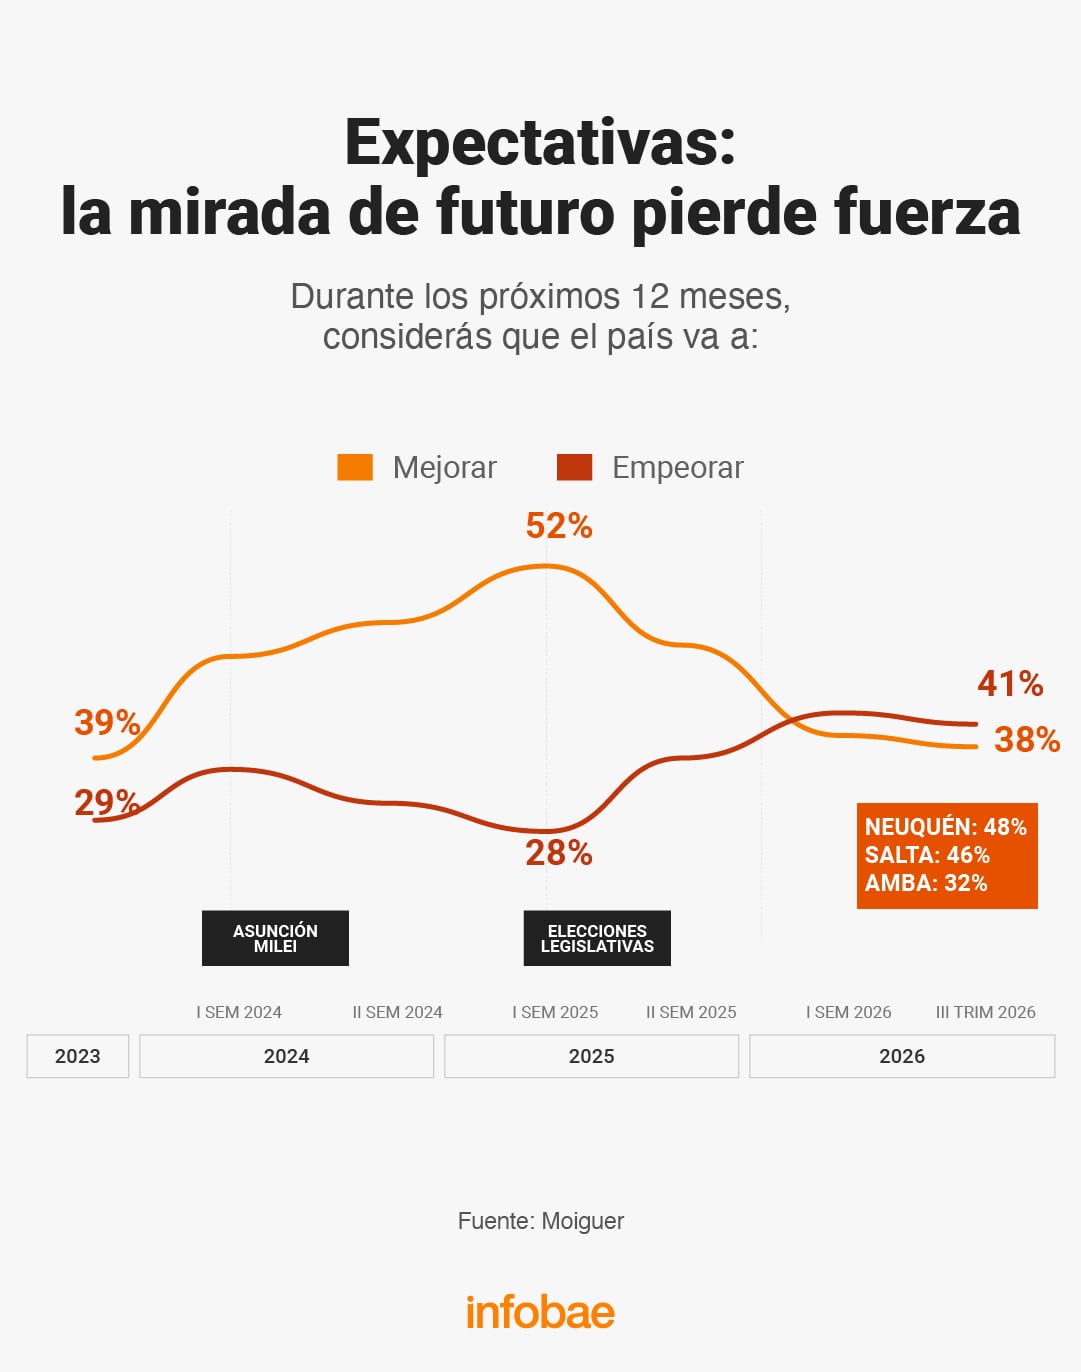
Uno de los datos centrales aparece en las expectativas. Por primera vez en la serie, el porcentaje de personas que cree que el país empeorará durante los próximos 12 meses supera al de quienes consideran que mejorará. Las respuestas negativas llegan al 41%, mientras que las positivas se ubican en 38%. De acuerdo con Moiguer, el optimismo retrocede así a niveles de 2023.
El cambio resulta especialmente marcado entre algunos de los grupos que más sostuvieron las expectativas positivas. Frente al primer trimestre de 2025, la proporción de personas que considera que el país mejorará baja 14 puntos porcentuales en el total de la población. Pero la disminución alcanza 24 puntos entre el segmento ABC1 y 17 puntos entre los jóvenes de 16 a 25 años.
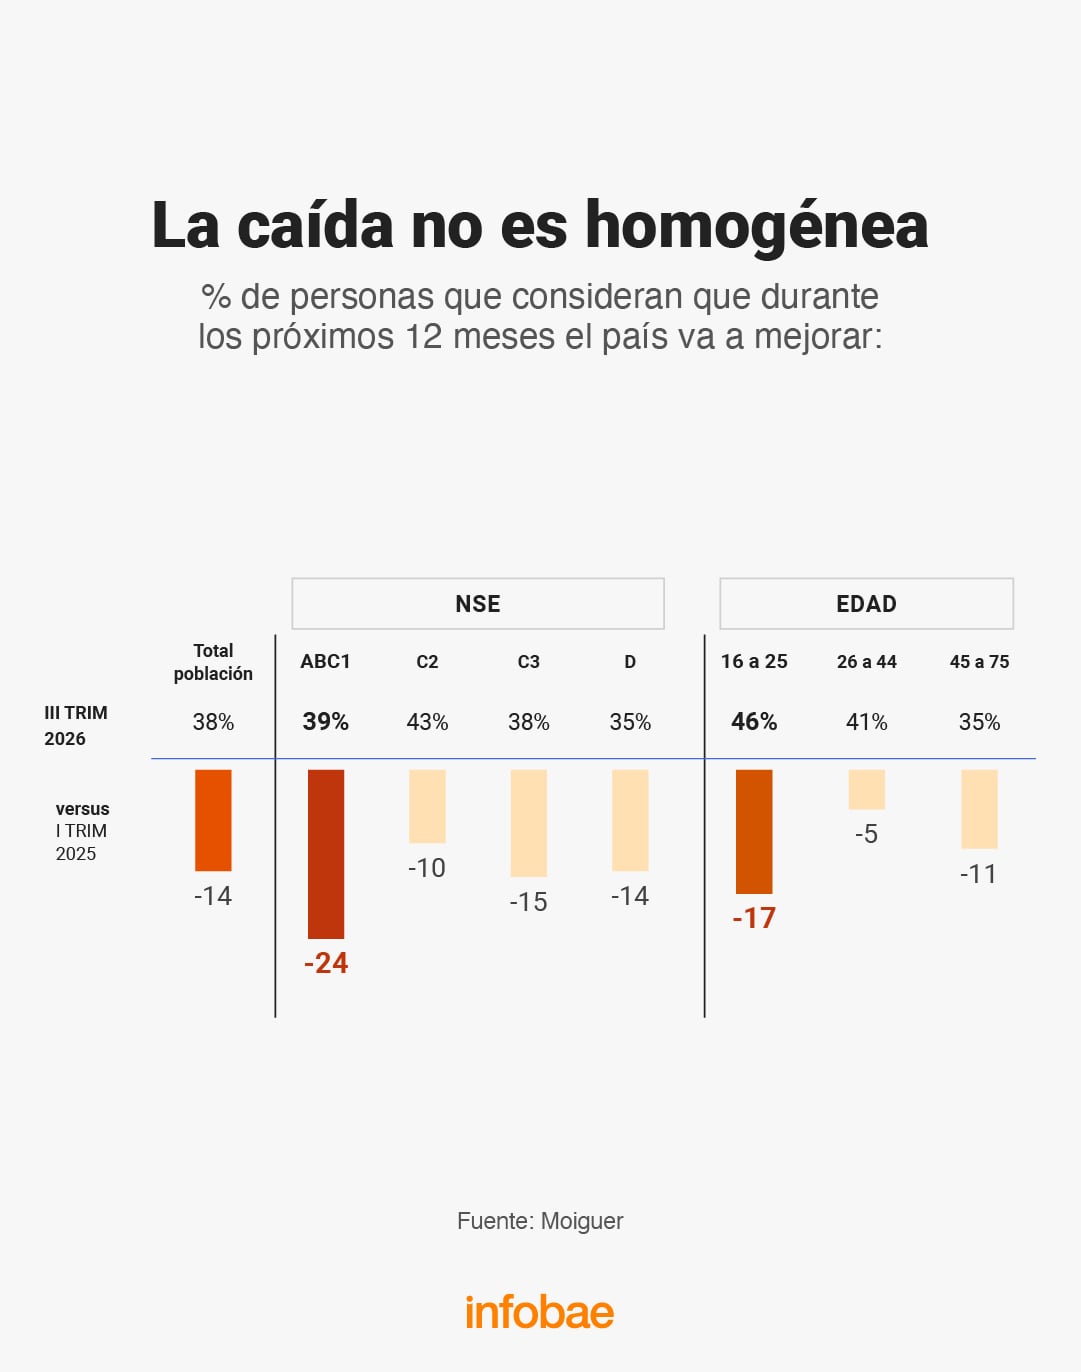
En el caso del ABC1, el estudio vincula el retroceso con la pérdida de poder adquisitivo y un escenario más débil para invertir y emprender, factores que erosionan la confianza que caracterizó a ese segmento. Entre los jóvenes, en tanto, la promesa de progreso que sostenía el optimismo choca con un mercado laboral que el informe describe como cada vez más precario e incierto.
El bolsillo y una brecha que se profundiza
Detrás de ese cambio de expectativas aparece el deterioro de algunas variables directamente relacionadas con la economía de los hogares. Según la elaboración incluida en el informe, el poder adquisitivo de los salarios registra una caída de 11 puntos frente a enero de 2023, mientras que el ingreso disponible de los hogares muestra una disminución de 17 puntos.
Al mismo tiempo, el peso de los servicios y el transporte sobre el salario promedio aumenta 11 puntos respecto de diciembre de 2023. La consultora resume esa combinación con otra definición: “el ingreso se achica y los gastos fijos crecen”.
El informe también marca una diferencia entre la evolución de la actividad económica y la del consumo. Mientras la primera crece, el consumo masivo lleva casi dos años de caída. La serie que incorpora el estudio ubica al índice correspondiente al consumo masivo en 100 en 2021 y en 77 en junio de 2026, mientras que el indicador de actividad pasa de 100 a 116 en ese mismo período.
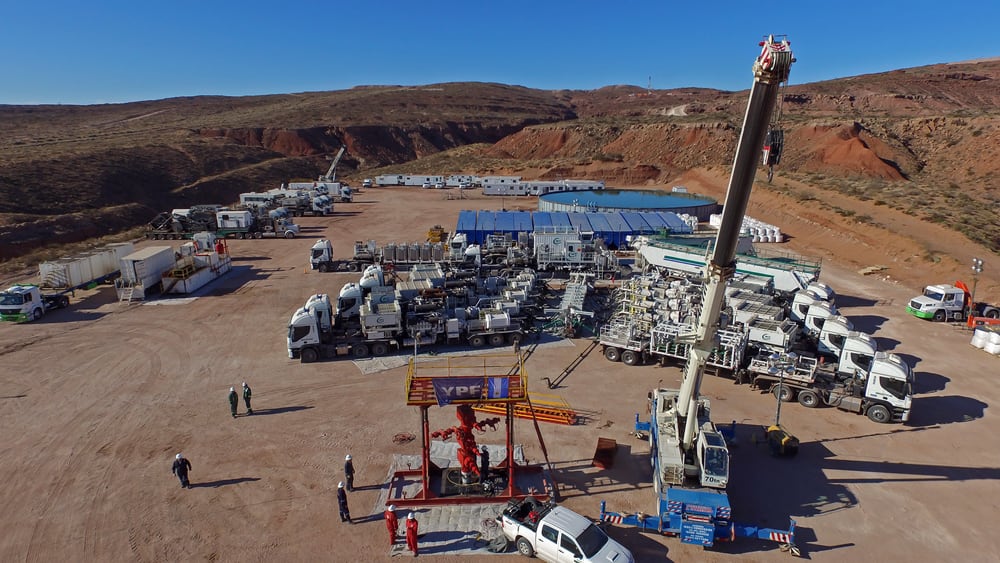
Es en ese contexto donde, según Moiguer, empieza a instalarse una nueva certeza entre los consumidores: el crecimiento del país no necesariamente se traduce en bienestar individual. Uno de los testimonios recogidos en los focus groups lo expresa a partir de una situación cotidiana: “Yo veo cómo Vaca Muerta no para de crecer, pero el gas y la nafta nos salen cada vez más caros”.
La consecuencia se observa en la manera de administrar el presupuesto. Ante un futuro que deja de funcionar como garantía, el consumidor concentra su capacidad de acción en el presente. Y allí aparece una paradoja: los gastos variables son administrables, mientras que los fijos se vuelven impredecibles.
Una persona entrevistada en el estudio compara las boletas de servicios con un “unboxing”: recién cuando las abre descubre cuánto le toca pagar esa vez.
Recortar y darse gustos al mismo tiempo
Esa incertidumbre no deriva únicamente en una reducción generalizada del gasto. El estudio detecta una administración mucho más selectiva del dinero, en la que los hogares deciden qué recortar y qué consumos preservar.
En concreto, 4 de cada 10 hogares presentan lo que Moiguer denomina un perfil “compensador”. Son familias que recortan gastos esenciales y, al mismo tiempo, se permiten gustos en rubros como ropa, electrónica, salidas y viajes.
La lógica consiste en preservar aquellos consumos que sienten que realmente “valen la pena”. Es justamente dentro de ese comportamiento donde el informe identifica la aparición de la “bolucompra”: pequeñas adquisiciones de bajo costo que satisfacen el deseo de consumir sin comprometer demasiado el presupuesto.
El fenómeno se inserta en un cambio más amplio de las referencias que utiliza el consumidor. Ya no alcanza con determinar si algo es caro o barato en términos absolutos. La pregunta que aparece, según el estudio, es otra: “¿Qué me devuelve este gasto?”
Moiguer identifica tres dimensiones que se transforman en las decisiones de compra: acceso, precio y valor. En el primer caso, los datos muestran la expansión de nuevas alternativas para conseguir productos. El 54% de los encuestados compró algo en un bazar chino en los últimos meses, mientras que las importaciones puerta a puerta crecieron 641% frente a 2024.
Carne, zapatillas y nuevas referencias de precios
El segundo cambio se relaciona con los precios relativos. El informe compara cuántos productos podían adquirirse con un salario promedio en 2022 y cuántos se pueden comprar en 2026, y los resultados varían considerablemente según el bien elegido.
En 2022, un salario promedio equivalía a 156 kilos de carne, mientras que en 2026 permite comprar 95 kilos: una pérdida equivalente a 61 kilos. Con las zapatillas de primera marca sucede exactamente lo contrario. La capacidad de compra pasa de 3,4 pares en 2022 a 10,1 pares en 2026, casi siete unidades más.
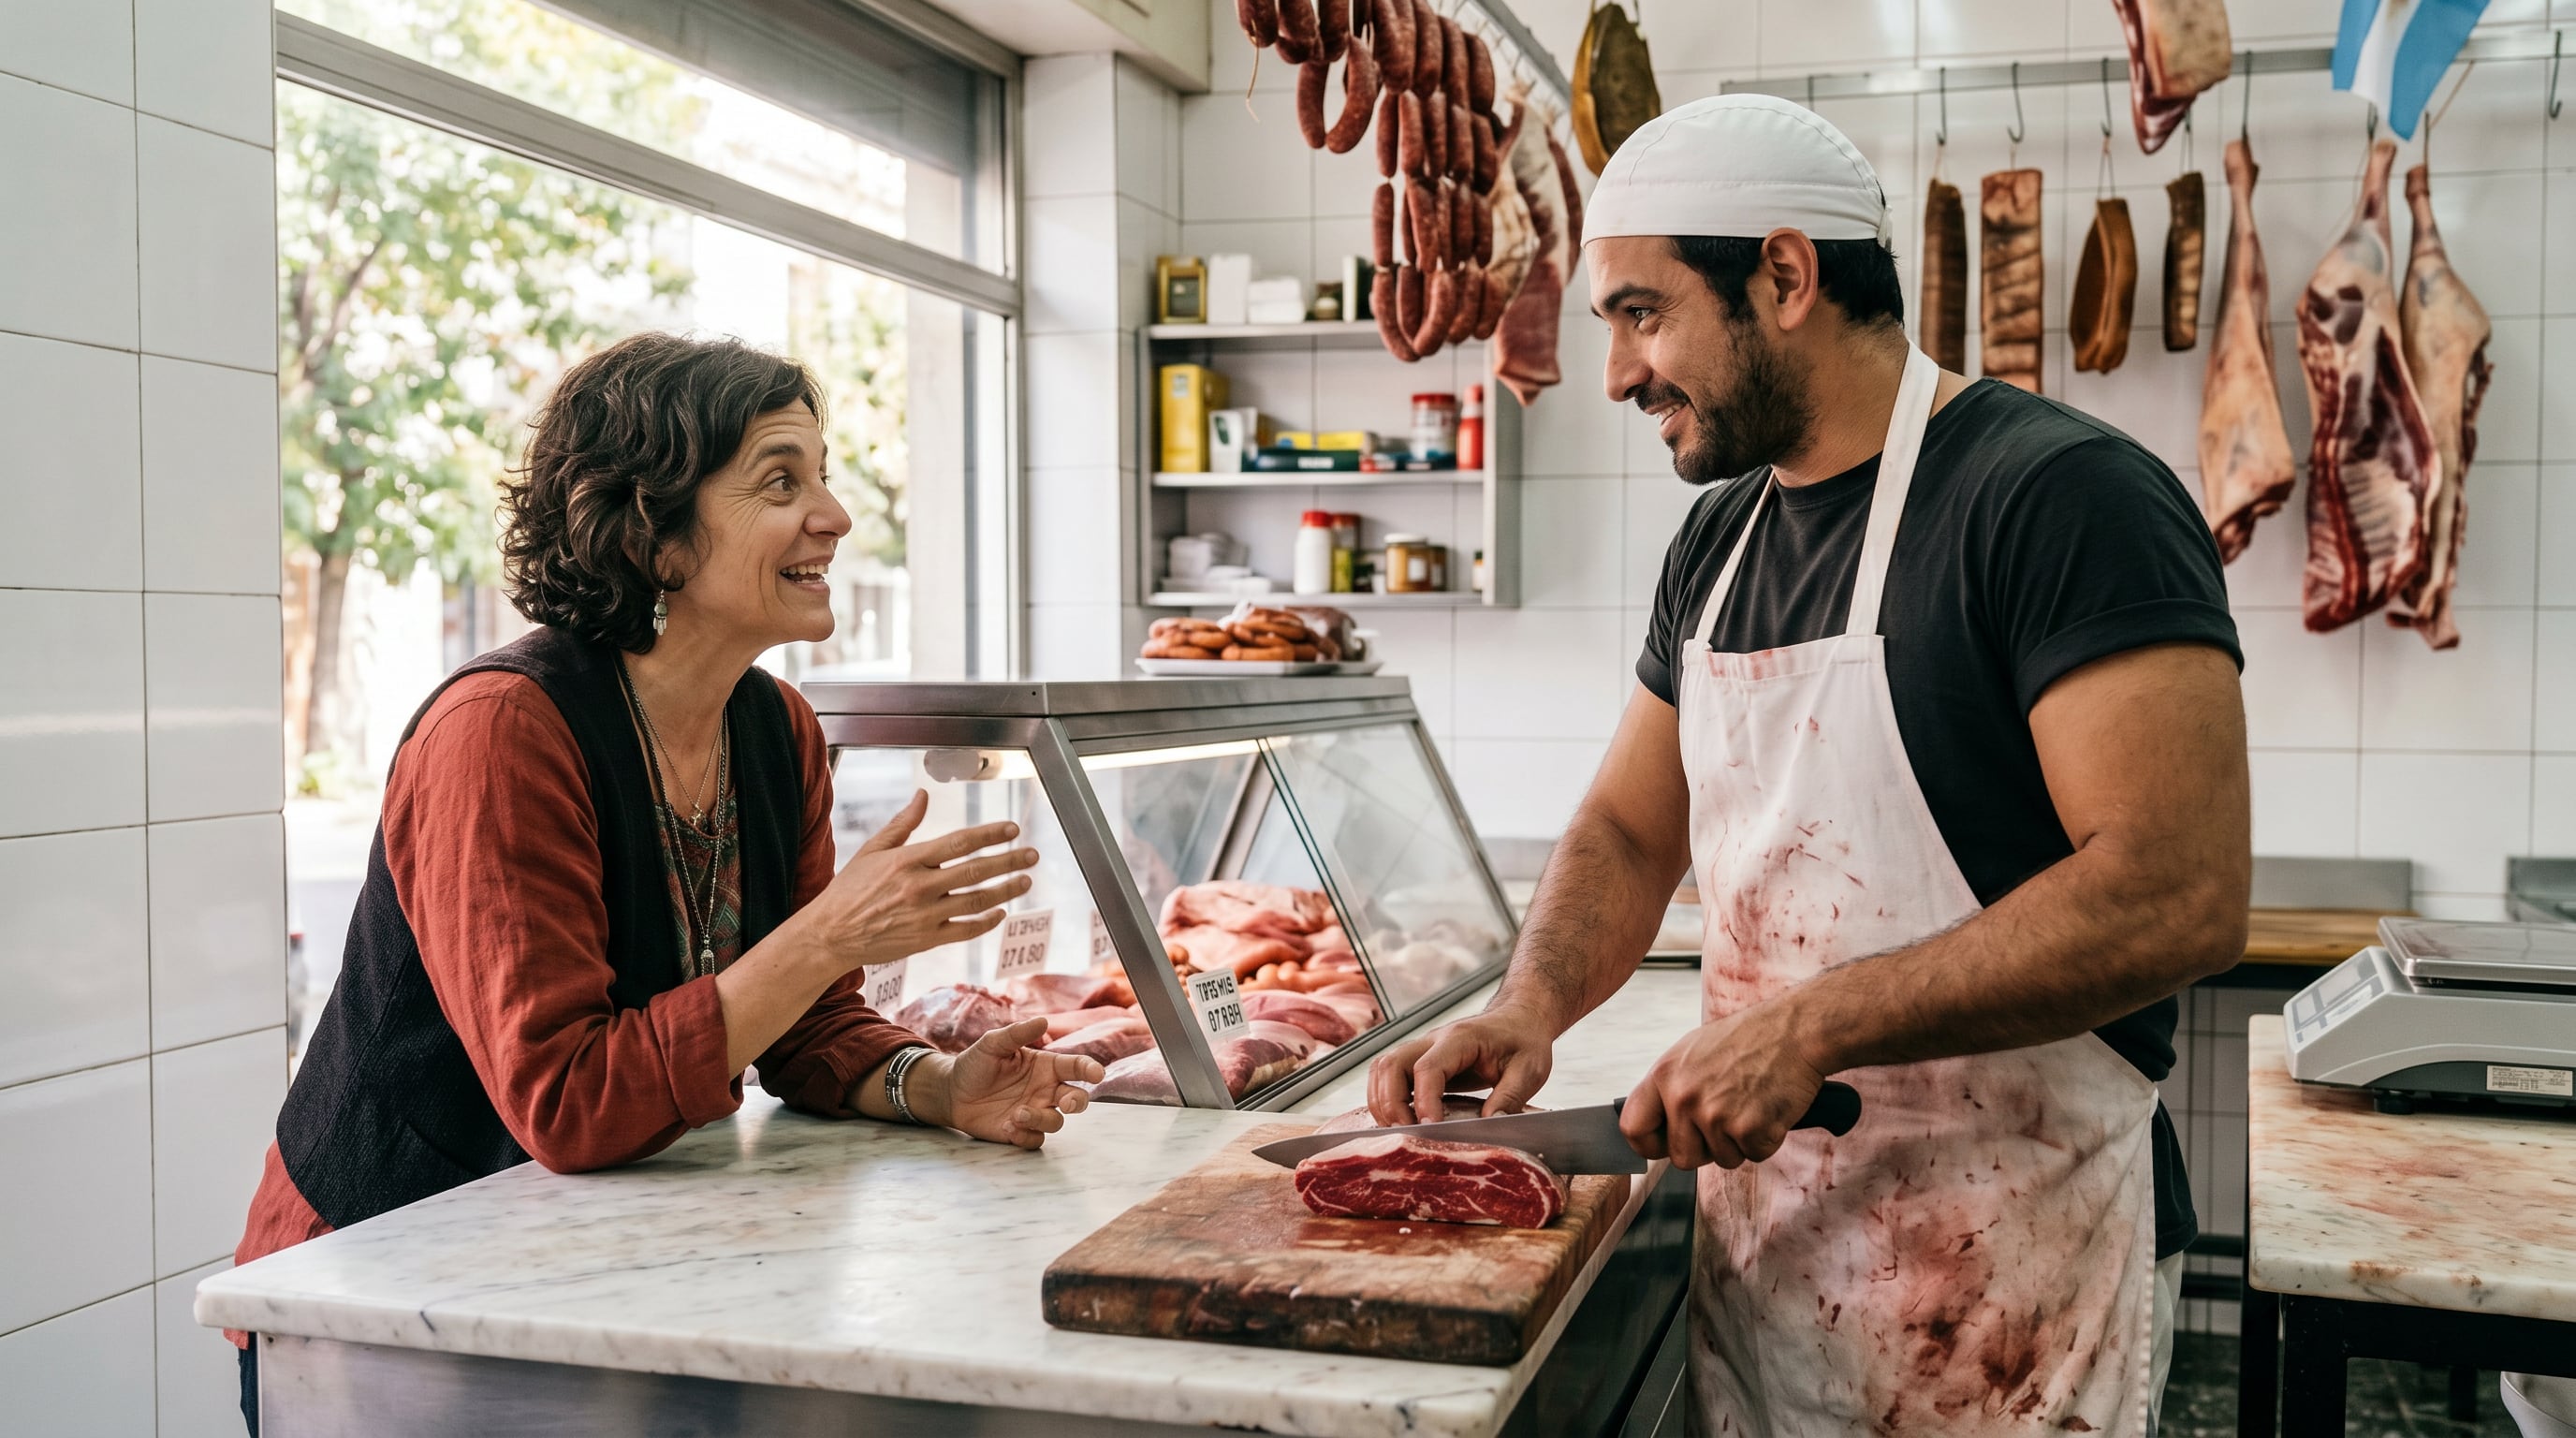
Moiguer resume ese cambio de precios relativos bajo el concepto “lo cotidiano se encarece, lo dolarizado se abarata”.
El estudio utiliza otro ejemplo para mostrar cómo se transforma la evaluación de un gasto. Un combo para tres personas en un local de comidas rápidas cuesta $65.000, mientras que una airfryer cuesta $70.000. La diferencia entre ambos desembolsos resulta mínima y obliga al consumidor a evaluar qué recibe a cambio de cada uno.
Esta modificación también explica comportamientos que, a primera vista, pueden parecer contradictorios. Uno de los testimonios recogidos por Moiguer corresponde a una persona de entre 30 y 50 años, del segmento C2/C3, residente en Salta. Cuenta que recorre comercios y compra carne únicamente cuando la encuentra barata. Pero, al mismo tiempo, relata que sus hijas viajaron a Bariloche y les compraron siete outfits diferentes a través de Shein por $100.000, con botas incluidas.
La comparación expone la lógica que atraviesa el informe: la restricción presupuestaria no necesariamente elimina los consumos vinculados con el disfrute, sino que obliga a seleccionar con mayor precisión dónde colocar el dinero disponible.
La competencia también cambia para las marcas
El nuevo comportamiento plantea además modificaciones para las empresas. Según Moiguer, frente a un consumidor que redefine dónde, cómo y en qué gastar, las marcas necesitan cambiar su juego.
Una de las principales implicancias es que ya no compiten solamente contra otras compañías o productos de su misma categoría. Ahora deben “competir por el presupuesto, no solo por la categoría”: cualquier producto o servicio que ofrezca mayor valor por el mismo dinero puede convertirse en una alternativa para el consumidor.
También cambia la definición de valor. De acuerdo con el informe, la funcionalidad y el precio ya no explican por sí solos una elección. En la decisión pesan también el disfrute, la duración y la oportunidad. El desafío para las marcas pasa por identificar qué retorno espera recibir una persona por cada peso que gasta.
A eso se suma la necesidad de demostrar que un producto efectivamente “vale lo que cuesta”. Con la modificación de los precios relativos, el valor percibido deja de darse por sentado y las empresas necesitan ofrecer argumentos funcionales y emocionales que justifiquen las diferencias de precio.
El informe plantea además la necesidad de “dar acceso y permiso al deseo”. Esto supone ofrecer nuevos canales, formatos y alternativas de financiación, pero también construir motivos que habiliten la compra. Entre las expresiones que Moiguer identifica en esa lógica aparecen “me lo merezco” y “es una inversión en mí”.

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre

Mica Lapegüe mostró la reacción que tuvo al amamantar por primera vez a su hija: “No creía la fuerza que tiene”

El gobierno de Kicillof no descarta una foto con Milei durante la visita del Papa, pero reclama los fondos adeudados

La deuda con los fondos de pensiones superaría USD 12 mil millones en 2026 en El Salvador, advierte economista

De cuánto será la PUAM de ANSES en octubre 2026

El fiscal Pollicita pidió reconstruir el patrimonio de Adorni desde 1998 y verificar sus billeteras virtuales

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

 INTERNACIONAL2 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- CHIMENTOS2 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas