ECONOMIA
Las tasas de los plazos fijos en pesos cayeron hasta el 15%, pero el dólar por ahora sigue haciendo la plancha

El dólar oficial tomó impulso en el arranque de junio, pero duró un suspiro. La cotización tocó ayer los $1.460, pero luego terminó retrocediendo hasta 1.455 pesos. El Banco Central, por su parte, aflojó el ritmo de compras que había tenido en mayo justamente para no darle un mayor envión a la divisa.
Hay algunos motivos que se mezclan para explicar por qué la cotización arrancó el mes más demandada. El motivo que aparece como preponderante es la tasa negativa en pesos que el propio Tesoro y el Central están promoviendo para las colocaciones de plazos más cortos. Pero ni así lograron mover demasiado al billete estadounidense.
La tasa de caución, préstamos bursátiles de corto plazo, se opera en la zona de 22% anual, mientras que las Lecap más cortas que emite el Tesoro rinden alrededor del 25% anual en pesos.
Incluso los bancos están pagando ya mucho menos del 20% anual por plazos fijos a 30 días. Santander fue el más agresivo y en la web publica un rendimiento de apenas 15% anual, es decir casi la mitad de la inflación interanual. Otras entidades oscilan entre 16% y 19,5 por ciento. Se trata de rendimientos negativos en términos reales, es decir que se ubican por debajo de la inflación.
Lo mismo sucede incluso con los Boncer (bonos ajustados por inflación) de plazos más cortos. Tienen rendimiento negativo, o sea que pagan menos que la inflación que se vaya observando mes a mes.
Esas tasas negativas tienen una lógica: darle impulso a la actividad, permitiendo que las empresas consigan capital de trabajo más barato. Hoy la tasa de descuento de cheque garantizado por empresas de primera línea está por debajo del 30 por ciento. Además, en la medida que bajen las tasas es más fácil refinanciar a deudores morosos, que tuvieron un salto importante desde fines del 2025.
Aunque a priori no parece tener demasiada lógica, en la medida que el dólar se mantiene quieto este tipo de inversiones en pesos puede resultar negocio al medirla en moneda dura. El desafío aparece cuando esa tasa en pesos ya no compensa el aumento del tipo de cambio.
En el mercado ya se venía anticipando que la combinación de tasas en pesos negativas en términos reales y un tipo de cambio tan bajo no podía durar demasiado tiempo. En este sentido, no luce tan sorpresiva la suba del dólar oficial, que en los primeros cuatro días del mes trepó 25 pesos, poco menos de 2 por ciento.
Pese a que parece prematuro que los inversores desarmen de la noche a la mañana sus posiciones en pesos, es lógico también que algunos desarmen el carry trade que dio más de 20% en dólares en los primeros cinco meses del año. Este escenario puede favorecer la inversión en bonos en dólares, que de hecho siguen firmes en esta semana. El riesgo país es consolidó levemente debajo de los 500 puntos básicos.
El pago de sueldos a principio de mes también pudo haber impulsado la cotización, sobre todo considerando que el medio aguinaldo comenzará a acreditarse después del 20 de junio y también serán pesos que en parte podrían dolarizarse.
El último balance cambiario del Central mostró que en abril la compra neta de dólares por parte del público se mantuvo alta, llegando a USD 2.300 millones de dólares. Se trata de un monto significativo, que se suma a las fuertes compras que también viene haciendo el Central diariamente para sumar reservas.
La gran oferta de dólares por colocaciones de Obligaciones Negociables por parte de las empresas y por la liquidación del campo fue clave para equilibrar el mercado cambiario y que no hubiera casi movimiento. Esta suba de 2% en arranque de junio está lejos de ser un problema y en alguna medida contrapesa las advertencias de los que hablan de atraso cambiario.
El escenario más probable para esta segunda parte del año es que como mínimo el dólar deje de perder contra la inflación, luego de haberse mantenido quieto con un ajuste de precios que estuvo cerca del 15% en los primeros cinco meses del año.
Si el dólar se empieza a mover parecido o incluso por encima de la inflación implicaría un alivio para sectores productivos que hoy se enfrentan con la fuerte competencia de la apertura económica.
pesos argentinos,dólares estadounidenses,economía,cambio,billetes,finanzas,Argentina,Estados Unidos,inflación,divisas






El acceso al crédito no depende únicamente de la disponibilidad de instrumentos, sino también de la evaluación del riesgo y de las perspectivas de cada empresa (Llano)

La Resolución 94/2026 de la Secretaría de Industria flexibilizó las garantías en moneda extranjera, habilitó contratos con firma electrónica e incorporó el uso de blockchain en los avales

La tokenización “abre un canal de financiamiento más allá del banco, permite llegar a más inversores y simplifica parte del registro y la liquidación de una emisión (Linares)

La reforma del mercado de capitales todavía debe pasar por el Congreso
finanzas,contabilidad,análisis financiero,calculadora,gráficos,informes,economía,negocios,estadísticas,gestión empresarial
ECONOMIA
Un historiador global calificó de “masacre” la motosierra y la política económica de Javier Milei
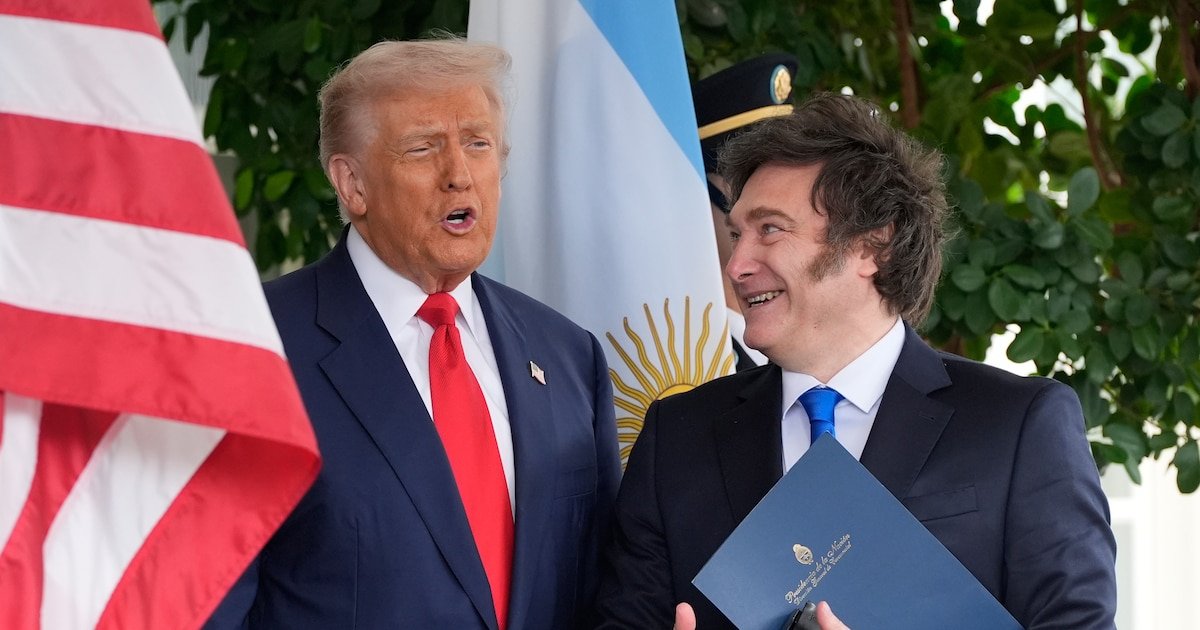
(Foto AP/Alex Brandon, Archivo)
Dado que las contribuciones de Milei al orden hemisférico de Trump dependen del desempeño económico de la Argentina, cabe preguntarse cómo le ha ido al principal referente sudamericano del movimiento MAGA


La informalidad constituye la única red de seguridad para muchos argentinos
Javier Milei,Milei,Argentina,presidente,política,libertad,motosierra,símbolo,discurso,liberalismo
ECONOMIA
Desde diciembre de 2023, el boleto mínimo de colectivo en la provincia de Buenos Aires aumentó seis veces más que la inflación
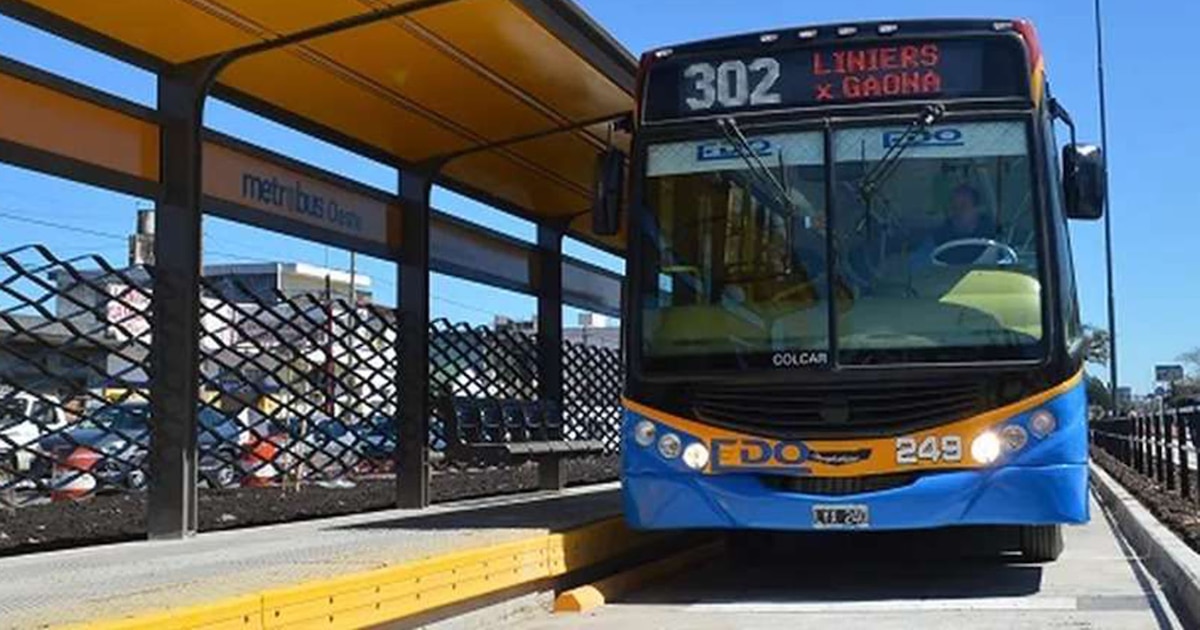
En diciembre de 2023, cuando el gobierno de Milei comenzó su gestión, inició un proceso de ajustes de todo tipo, que incluyó el sinceramiento de precios de los boletos de colectivo. En ese momento, los pasajeros del AMBA pagaban una tarifa mínima de $52,96 en recorridos de hasta tres kilómetros. Algunas semanas más tarde (el primer ajuste se iba a aplicar el 1° de enero de 2024, pero se postergó unos días) la tarifa más baja saltó a $76,92 y comenzó una tendencia ascendente que ya no se detuvo.
Hoy, el precio se divide en tres, dependiendo de su se trata de líneas de colectivo de jurisdicción nacional, bonaerense o de CABA. Las primeras, que conectan a la Ciudad Autónoma de Buenos Aires con municipios del conurbano, hoy cobran un pasaje mínimo de $742,81; las que dependen de la Provincia, parten de $1.215,09 y las últimas, las de CABA, arrancan de $920,48 por recorridos de hasta tres kilómetros.
Ahora bien, para comparar el avance de los precios con la inflación, no se pueden tomar en consideración los valores de octubre, sino los de agosto pasado, porque ese es el último mes para el que existe medición oficial publicada del Índice de Precios al Consumidor (IPC). Las tarifas más altas en el octavo mes de este año fueron las de los colectivos de jurisdicción de Provincia de Buenos Aires, que partían de $1.111,19 en ese momento para viajes cortos. Eso significa que, esas líneas de colectivo en particular, el boleto aumentó $1.058,23 en la era Milei (1.998,16% de suba acumulada).
¿Cuánto subió la inflación? De acuerdo con la medición oficial del Indec, desde noviembre de 2023 (justo antes de que asumiera Milei) hasta agosto de este año, el IPC acumuló un avance del 336% a nivel nacional. Eso significa que el porcentaje de suba del boleto de colectivo superó por 1.662 puntos al porcentaje de inflación de ese período. En otras palabras, el aumento de la tarifa de micro fue 5,94 veces superior a la inflación.
Si se analizan las otras líneas de colectivos se encuentra una diferencia menor, considerando que en agosto los micros de CABA tenían boletos mínimos de $852,90 y los que jurisdicción nacional partían de $742,81, siempre hablando de viajes de hasta tres kilómetros de recorrido. En esos casos, las subas acumuladas en la gestión Milei son de 1.510,4% y 1.302,5% respectivamente. Aún así, se trata de porcentajes mucho mayores a la inflación de ese período.
El punto de partida
En diciembre de 2023, durante los primeros días de gestión, el Gobierno y las empresas mantuvieron una serie de reuniones para definir qué pasaría con los precios de los pasajes. En ese momento, desde Nación aclararon que los incrementos formaban parte de un reconocimiento del atraso tarifario que se había acumulado durante los últimos años y, en particular, desde agosto de 2023. La administración anterior había interrumpido la actualización automática por Índice de Precios al Consumidor (IPC) del Indec. Esa situación, sumada al retraso en el pago de subsidios había generado interrupciones en el servicio de transporte de pasajeros del Gran Buenos Aires y la Ciudad Autónoma de Buenos Aires.
En ese escenario, tanto el Estado como las empresas coincidieron en que una actualización de las tarifas era más que necesaria para que el sistema volviera a funcionar con normalidad. Desde Transporte detallaron en ese entonces que sólo en diciembre de ese año el Gobierno nacional había transferido subsidios a las empresas del sector por $51.893 millones. Esa cifra, explicaron, respondía a una “matriz de costos y kilómetros recorridos que se fue distorsionando con el transcurso de los años”, lo que se agravó por el congelamiento de precios.
Según informaron desde Nación, esa distorsión llevó a que el transporte automotor de pasajeros llegara al punto de estar “prácticamente estatizado”, ya que en un 91% estaba financiado por el Gobierno y apenas un 9% de sus ingresos provenían de lo que pagaban los pasajeros.
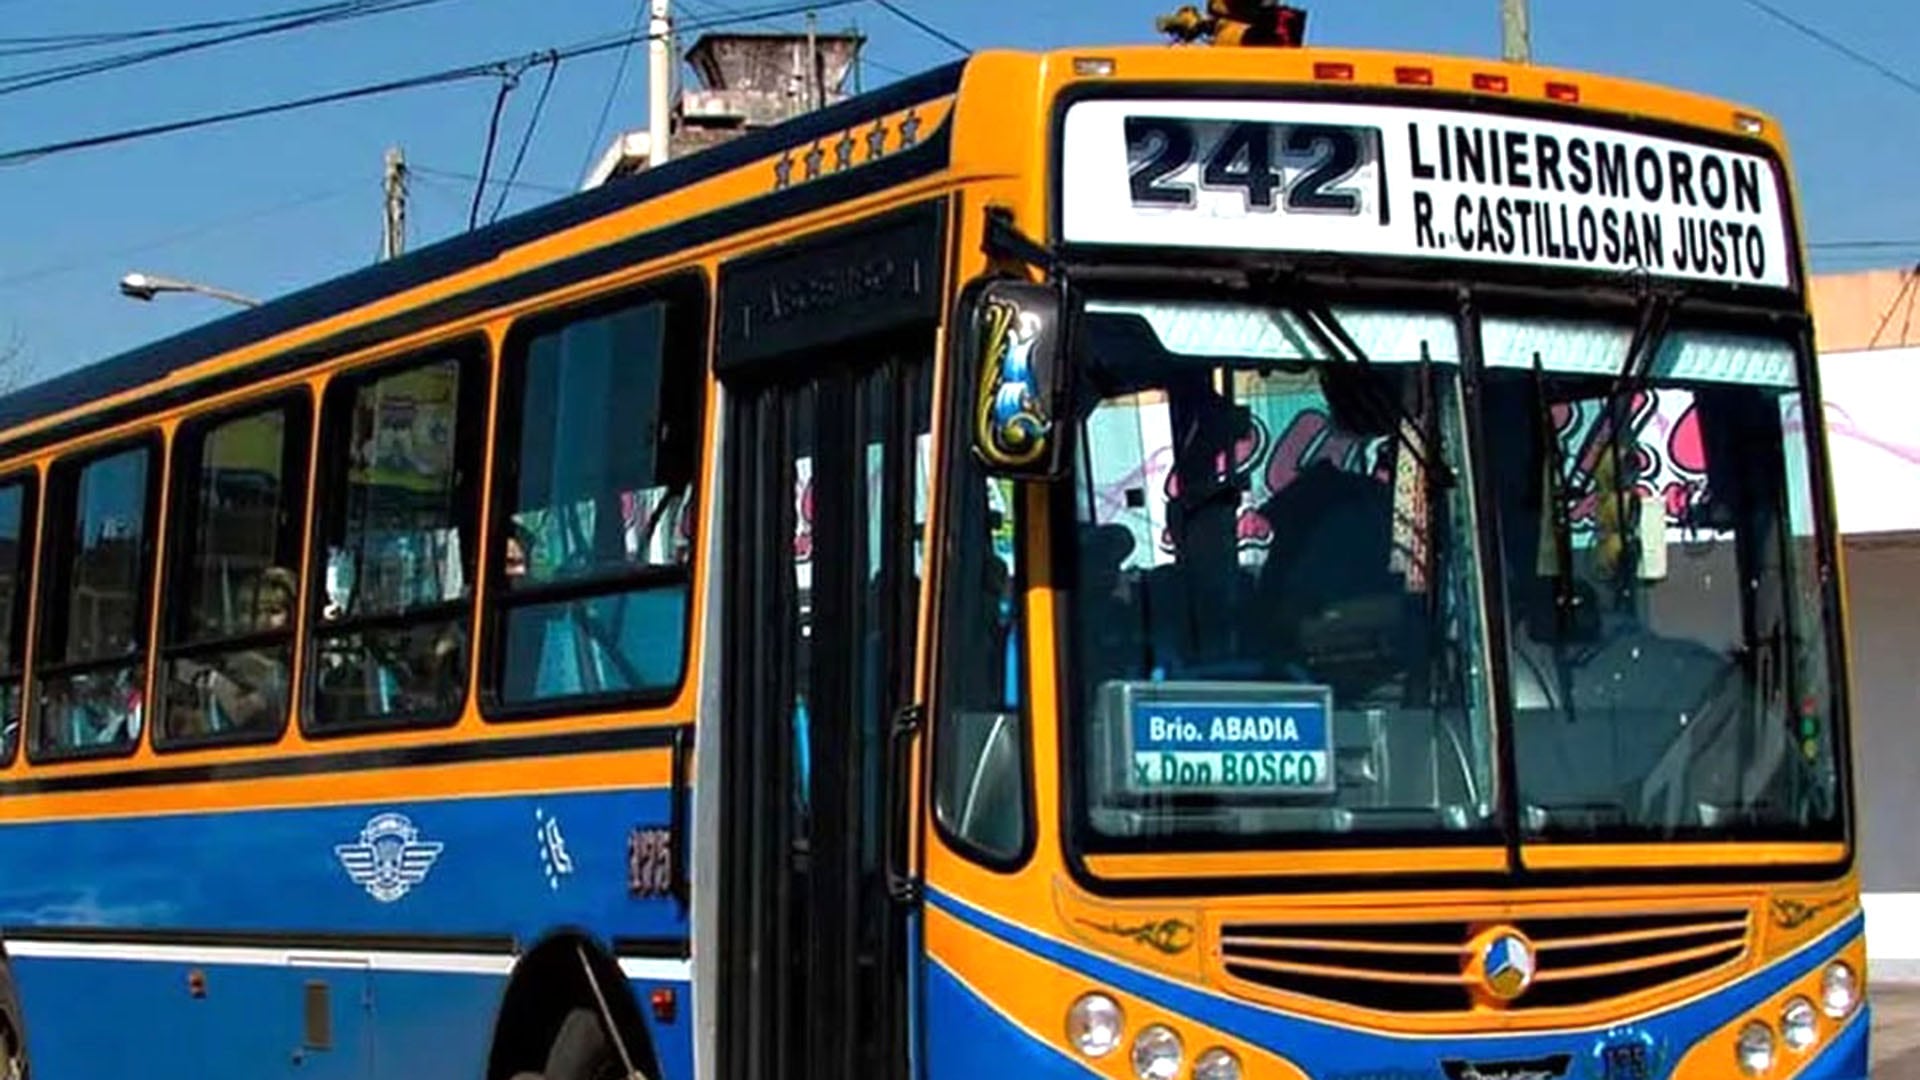
Hoy los números son otros, pero aún existe un gran desajuste que las empresas denuncian todos los meses. Según el Índice Bondi que elabora la Asociación de Empresarios de Transporte Automotor (Aaeta), actualmente el Gobierno nacional reconoce una estructura de costos de $351.692,5 millones, cuando el costo real es de $453.495,79 millones. Ese desfasaje, afirman las empresas, lleva a que el subsidio otorgado por el Estado sea insuficiente para cubrir el costo de funcionamiento del sistema.
Ante ese escenario, Aaeta plantea que es necesario un ajuste, ya sea de las tarifas o de los subsidios. Según los cálculos de la entidad, en septiembre se produjo un déficit de $456,92 por boleto. Ese monto es lo que debería subir el pasaje promedio para que el sistema funcione con normalidad con el monto de subsidios vigente. El otro camino, sería la eliminación total de los aportes del Estado, pero en ese caso el costo real del boleto ascendería a $2.494,13 en el AMBA.
tarjeta SUBE,autobús,transporte público,pago electrónico,pasajero

Patricia Bullrich cuestionó a Milei por sus ataques al periodismo: “Se cruzó un límite”

Cheques, garantías y blockchain, el nuevo mapa financiero que exploran las pyme argentinas

Javier Milei sigue desde Olivos la elección de Brasil y espera con cautela los resultados

Buscan a dos menores en Santa Cruz, temen que hayan caído al río cuando paseaban con su familia

Who is Itamar Ben-Gvir, the Israeli firebrand rising with the populist right across the globe?

Canales para ver el Barracas Central vs. Estudiantes (RC) por el Torneo Clausura

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen