
ECONOMIA
Las ventas online crecieron 21% en un año, pero cayó la facturación: cuáles fueron los productos más buscados

El comercio electrónico mantuvo su expansión durante el primer semestre de 2026, aunque la facturación creció por debajo de la inflación. En el período, alcanzó los $19.533.815 millones, con un aumento del 28% interanual frente a una inflación del 33,5% en junio, lo que implica una caída en términos reales. Los rubros que concentraron el mayor volumen de ventas fueron Alimentos y bebidas, Electro (Línea Blanca) y Herramientas y construcción.
Así surge de un informe realizado por la Cámara Argentina de Comercio Electrónico (CACE). Entre enero y junio se registraron 181,5 millones de órdenes de compra, un 21% más que en el mismo período del año anterior. En paralelo, se vendieron 248 millones de productos, lo que representa un incremento interanual del 22%.
Si se considera la cantidad de unidades comercializadas, Alimentos y bebidas encabezó el ranking, seguido por Herramientas y construcción y Productos para el cuidado personal. En tanto, el ticket promedio por orden se ubicó en $107.597, solo un 5% por encima del año pasado.

“El canal online sigue creciendo, y para las empresas encuestadas, concentra más de un cuarto del total de ventas, representando el 28%”, señala el estudio y agrega que 6 de cada 10 compañías lo ven aumentando igual o más que el físico y ganan peso quienes lo consideran por encima.
En términos de consumo masivo, de acuerdo con Scentia, el canal e-commerce registró un incremento del 41% interanual en junio, mientras que en el acumulado de 2026 la suba alcanzó el 34,8%. En junio, las mayores variaciones se observaron en bebidas con alcohol (+61,8%), alimentación (+54,6%) e impulsivos (+45,2%). Le siguieron higiene y cosmética (+36%), desayuno y merienda (+35%), bebidas sin alcohol (+34,3%), limpieza de ropa y hogar (+30%) y perecederos (+30%).
En los primeros seis meses del año, alimentación lideró el crecimiento con un alza del 48,8%, seguida por bebidas con alcohol (+37,7%), desayuno y merienda (+34,4%) y bebidas sin alcohol (+29,7%).
Ganan peso las compras al exterior
En paralelo, precisó CACE, las compras online en el exterior ganaron nuevos usuarios. El 18% de los encuestados señaló que realizó su primera compra internacional durante 2026. Sin embargo, este tipo de operaciones todavía mantiene un carácter mayormente ocasional: el 64% de los consumidores afirmó comprar en el exterior de manera esporádica, mientras que solo el 10% lo hace con frecuencia.
“Las compras internacionales se concentran en pocas categorías, lideradas por Contenidos digitales e Indumentaria. A diferencia del ecommerce local, se observa un uso más específico y menos diversificado”, detalló CACE.
El precio consolida su liderazgo como principal factor detrás de las compras internacionales, mientras ganan peso las promociones, la variedad de marcas y el acceso a productos que no se encuentran en el mercado local.
En cuanto a las principales aplicaciones utilizadas, se destaca el crecimiento significativo de Temu y Shein, con una suba de 23% y 20%, respectivamente. Mercado Libre se mantiene como líder, al tiempo que Amazon y AliExpress presentaron una caída.
“Estos resultados muestran que el comercio electrónico argentino sigue creciendo y, sobre todo, consolidándose como parte de los hábitos cotidianos de consumo. El crecimiento de las órdenes y de las unidades vendidas refleja un canal cada vez más presente en la vida de los argentinos. Para las empresas, el desafío ya no es decidir si estar o no en el mundo digital, sino cómo evolucionar para ofrecer mejores experiencias, más simples, confiables y relevantes para un consumidor que cambia permanentemente”, explicó Andrés Zaied, presidente de CACE.
Respecto a los métodos de pago, si bien la tarjeta de crédito a través de plataformas continúa siendo el principal medio, pierde participación frente al avance de las billeteras electrónicas, el débito online y los pagos vía gateway.
A su vez, CACE aseguró que en un contexto donde el poder adquisitivo continúa siendo una preocupación para los hogares, las cuotas son una herramienta clave: aumentó la cantidad de empresas que las ofrecen y creció la participación de los planes de 7 a 12 cuotas.
De cara al segundo semestre, el 55% de las empresas espera un mejor desempeño en órdenes de compra, en un marco de mayor estabilidad económica y desaceleración de la inflación, aunque aún por debajo de los niveles de 2024.
comercio electrónico,compras online,logística,paquetería,internet,tecnología,digital,laptop,carritos,cajas







ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
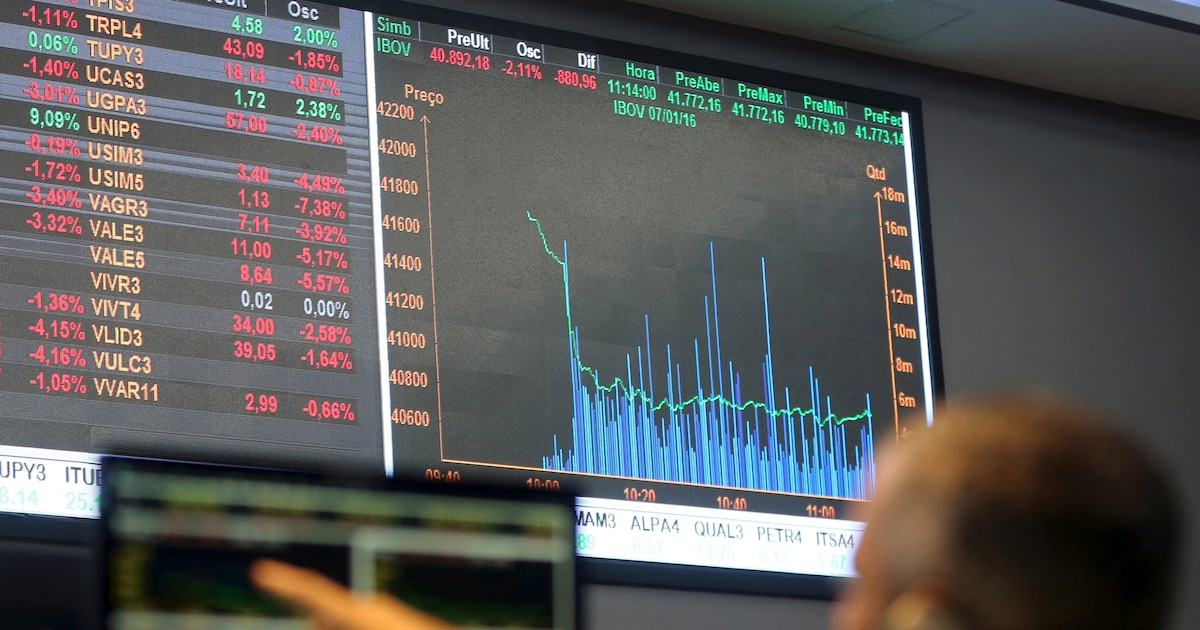
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

“Ningunismo”: el fenómeno que desvela al Gobierno y lo obliga a rediscutir la estrategia electoral

Elecciones en Brasil: a sus 80 años, Lula quiere conservar el poder en el último gran bastión de la izquierda en la región

Fabiana Liuzzi habló a fondo de su hijo y abrió su corazón: “Tony avanza por el padre y la madre que tiene”

El pedido de la Iglesia para el papa que incomodó al Gobierno, las dudas sobre CFK y la decisión que deberá tomar Milei

Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA19 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





