
ECONOMIA
Belgrano Cargas: el círculo vicioso que promete romper el Gobierno, la comparación con Chile y otras claves de la privatización


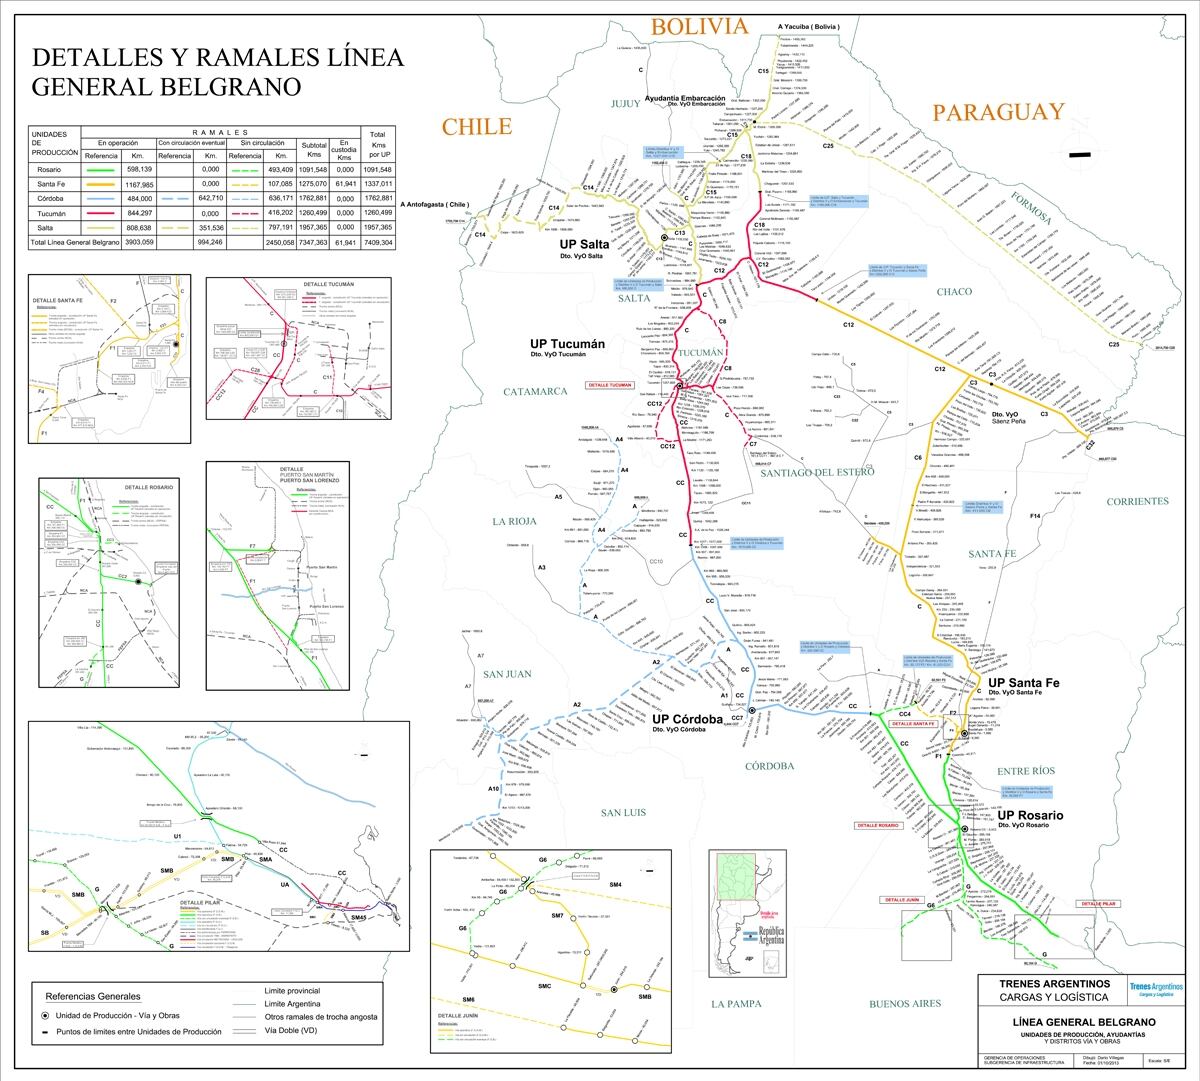
El Gobierno dio a conocer este jueves los pliegos licitatorios para la privatización de Belgrano Cargas y Logística S.A., la empresa estatal que opera las tres líneas de carga ferroviaria del país —Belgrano, San Martín y Urquiza—, con un plazo de concesión de 50 años. La medida abre un proceso que las propias autoridades reconocen como urgente: el sistema ferroviario argentino transporta 10 veces menos carga por kilómetro de vía que Chile, y esa brecha es la que busca cerrar con esta privatización. Fuentes oficiales con conocimiento directo del proceso lo llaman “círculo vicioso”.
La prisa por resolver la concesión por las próximas cinco décadas tiene que ver con que la Argentina registra un ratio de 0,6 toneladas-kilómetro por kilómetro de vía operativa, una métrica que mide cuánto se transporta en relación con la extensión de red que hay que mantener. Chile multiplica ese número por 10, Brasil por seis, Estados Unidos entre 15 y 20 veces dependiendo de la operadora, y Australia llega a 40 veces. La consecuencia directa es que lo que genera el sistema ferroviario no alcanza para financiar su propio mantenimiento, lo que deteriora la infraestructura, degrada el material rodante y obliga al Estado a subsidiar tarifas para seguir siendo competitivo frente al camión.
Actualmente, menos del 5% de la carga total del país se transporta por tren. En países con sistemas ferroviarios de referencia, ese porcentaje ronda entre el 20 y el 25 por ciento. El 80% de lo que mueve hoy Belgrano Cargas y Logística son cereales, mientras que sectores como la minería, los hidrocarburos y las economías regionales del norte y el oeste del país dependen casi exclusivamente del transporte por ruta.

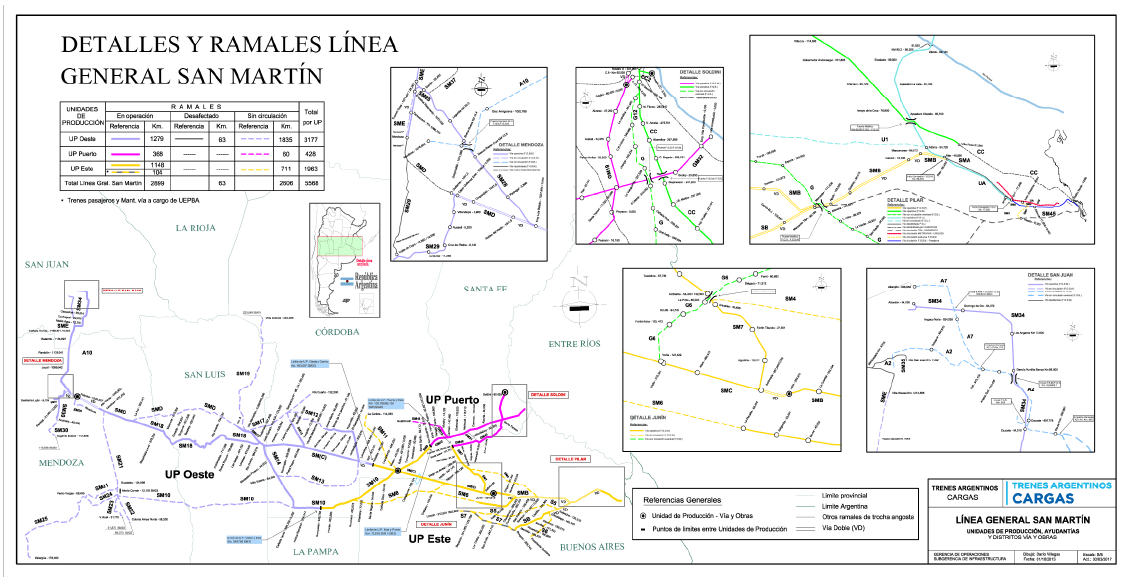
Los pliegos revelan que el máximo histórico de carga transportada por la línea Belgrano fue de 2.140 millones de toneladas-kilómetro, alcanzado en 2024; la línea San Martín llegó a 3.034 millones en 2022, y la Urquiza a 348 millones ese mismo año. Esos registros son la línea base sobre la que el Gobierno medirá el crecimiento que genere el concesionario privado.
El privado asume el riesgo
En mayo de 2024, Belgrano Cargas y Logística quedó sujeta a privatización. Según comentaron fuentes oficiales a Infobae, la conclusión fue que el Estado no tiene capacidad para sostener la inversión estratégica que el sistema requiere, de manera que quien asuma el riesgo empresario debe ser el sector privado.
El modelo elegido se basa en la desintegración vertical: la licitación no obliga al concesionario a operar el material rodante, sino que le exige administrar y mantener la infraestructura y cobrar un peaje a cualquier operador que quiera circular por la red. Ese esquema, conocido como open access, elimina la exclusividad comercial que hoy tienen los ramales y abre la puerta a que empresas logísticas, cerealeras o mineras puedan incorporar sus propios trenes y pagar por el uso de la vía, tal como ocurre con camiones en rutas o barcos en la hidrovía.
El modelo es flexible: una constructora puede presentarse como concesionaria sin necesidad de operar trenes, pero un operador ferroviario tradicional también puede hacerlo y, si gana, tiene la opción de adquirir el 50% del material rodante de cada línea sin ir a subasta pública, al valor de tasación. El otro 50% se vende por remate, y el ganador puede ser el mismo concesionario. El pliego incorpora además una cláusula que prohíbe participar a empresas controladas directa o indirectamente por Estados extranjeros —la misma restricción aplicada en las licitaciones de la Hidrovía y del proyecto AMBA I para la red eléctrica del Área Metropolitana de Buenos Aires—, una medida que apunta a limitar la participación de firmas vinculadas al gobierno chino.
La demanda que el sistema no puede atender
El cuello de botella más inmediato no es la falta de clientes: es la incapacidad de dar servicio. Fuentes oficiales señalaron que hoy los clientes de Belgrano Cargas y Logística demandan el triple de lo que el sistema puede ofrecer. La obra estructural pendiente en Santa Fe —la circunvalación que obliga a limitar el paso a dos trenes por día en ventana nocturna, con más de 20 pasos a nivel y a baja velocidad— es el principal obstáculo en el troncal de la línea Belgrano. El pliego la identifica como obra obligatoria prioritaria e incluye la construcción de traza nueva, renovación de vías, un puente sobre el río Salado y pasos de alto nivel sobre las rutas nacionales 4, 11 y 70. Las fuentes estiman que podría completarse en dos años y medio dado su estado de avance, aunque el pliego da cinco años de plazo.
El plan de obras obligatorias apunta a resolver ese déficit de capacidad, con foco en los proyectos mineros del norte y el oeste del país como demanda futura. La línea San Martín, que llega hasta San Juan, es la arteria natural para los grandes proyectos de cobre de esa provincia. La línea Belgrano, que atraviesa Catamarca, Salta y Jujuy, conecta con la franja de proyectos de litio más activa del país, incluidos los tres activos de Rio Tinto en esas provincias. En ambos casos, el suministro de insumos y maquinaria hacia esas operaciones —no solo el transporte del mineral producido— es donde el tren tiene mayor potencial de crecimiento.
El fideicomiso, el RIGI y la condición que no admite excepciones
El financiamiento de las obras se realizará sobre un mecanismo diseñado para que los recursos no pasen por el Tesoro. El material rodante de las tres líneas está tasado en torno a los USD 500 millones: solo el lote de la línea San Martín tiene un precio de venta de USD 131,7 millones, y el de la Urquiza de USD 52,3 millones, según consta en los pliegos publicados este jueves. Lo que se obtenga de su venta —tanto el lote que adquiere el concesionario como el que va a subasta— se deposita en un fideicomiso administrado por Belgrano Cargas y Logística, algo que Infobae publicó este martes. El dinero no va al Tesoro: vuelve al sistema ferroviario.
El fideicomiso financia las obras obligatorias, pero no como adelanto: el repago se hace cada seis meses contra avance físico certificado. El concesionario debe conseguir el financiamiento para ejecutar las obras y el fideicomiso le devuelve el dinero a medida que las termina. La línea San Martín concentra el mayor aporte del fideicomiso: hasta USD 386 millones, muy por encima de los USD 34,3 millones previstos para la Urquiza, lo que refleja que es la línea con mayor volumen de inversión obligatoria.
Las obras obligatorias suman USD 800 millones distribuidos en las tres líneas, con un plazo de ejecución de cinco años. De ese total, USD 500 millones pueden cubrirse con los recursos del fideicomiso; los USD 300 millones restantes deben ser aportados por el concesionario. La arquitectura del pliego está diseñada para que quien quiera acceder a los beneficios del Régimen de Incentivo para Grandes Inversiones (RIGI) invierta más de lo que el plan obligatorio exige: el régimen exige que el 40% de la inversión comprometida se ejecute en los primeros dos años, un plazo más corto que el de las obras obligatorias, que se distribuyen en cinco.
La condición es categórica: si un oferente presenta su propuesta vinculada al RIGI y no obtiene la aprobación del régimen, su oferta queda sin efecto y no se adjudica, de manera que ganará su sucesor en la lista. Las obras de renovación y duplicación de vías califican para el régimen; el mantenimiento, no. Una vez que el concesionario complete el plan de obras obligatorias, podrá aumentar su tarifa de peaje hasta un 15% por encima del valor ofertado. Ese techo no puede superarse bajo ninguna circunstancia durante la vigencia del contrato. La tarifa, en todo caso, es una compulsa privada entre el concesionario y sus clientes —grandes exportadores agroindustriales, empresas mineras, proveedores de insumos— y no una tarifa regulada de acceso público.
Los interesados
La publicación de los pliegos activó las primeras reacciones formales. GMXT USA, filial del Grupo México Transportes —que opera más de 11.000 kilómetros de vías en México y el sur de Estados Unidos— ratificó su interés y confirmó el inicio del análisis de los documentos. La empresa anunció además un acuerdo estratégico con Wabtec, compañía estadounidense especializada en equipos, componentes y servicios digitales para el sector ferroviario, con el objetivo de dotar a las líneas de carga de estándares internacionales de eficiencia operativa y reducir el costo por tonelada transportada.

Grupo México había manifestado previamente su disposición a invertir USD 3.000 millones en la modernización de la red. Ese número debe leerse con cautela: según explicaron fuentes oficiales, las obras optativas funcionan como un menú del que el concesionario puede elegir según su modelo de negocio, sin expectativa oficial de que se ejecuten todas. Los pliegos revelan que solo las obras optativas de las líneas San Martín y Belgrano suman más de USD 1.876 millones —entre duplicaciones de vía, renovaciones y mejoramientos pesados de tramos clave—, lo que permite dimensionar de dónde puede provenir una cifra de esa magnitud.
Del lado de las cerealeras, la Cámara de la Industria Aceitera de la República Argentina (Ciara) y el Centro de Exportadores de Cereales (CEC) celebraron la publicación de los pliegos y la calificaron como “un hito fundamental para la competitividad del sector agroindustrial exportador”. Las entidades destacaron el esquema de open access y la elegibilidad del RIGI, y señalaron que la privatización puede devolverle competitividad a la producción agrícola del interior alejada de los puertos. Detrás de esa posición opera un consorcio integrado por Aceitera General Deheza (AGD), Bunge, Cargill, Louis Dreyfus y la Asociación de Cooperativas Argentinas (ACA).
El Grupo Roggio, holding de origen cordobés con más de 117 años de trayectoria en infraestructura y transporte, también manifestó interés en participar. El grupo tiene experiencia ferroviaria directa: a través de Metrovías opera la línea Urquiza de pasajeros, y cuenta con Benito Roggio Ferroindustrial, una planta de construcción y reparación de material rodante. Su perfil lo posiciona como un candidato natural para el segmento de administración de infraestructura, el núcleo de la licitación.
Entre los potenciales socios inversores figura Rio Tinto, la minera global con tres proyectos de litio activos en Argentina: Rincón en Salta —su principal activo, con una inversión de USD 2.500 millones y una capacidad proyectada de 60.000 toneladas anuales de carbonato de litio—, y los proyectos Fénix y Sal de Vida en Catamarca, con inversiones de USD 700 millones cada uno. El pliego contempla la figura de socios inversores: el concesionario puede sumar a empresas de sectores específicos con interés en determinados ramales, sin obligarlas a competir por la concesión completa.
El calendario y el financiamiento externo
Las ofertas deben presentarse antes del 11 de noviembre de 2026, fecha en que se abrirán los sobres de forma pública a través de la plataforma CONTRAT.AR. Las consultas sobre la documentación licitatoria tienen plazo hasta el 28 de octubre. Para evaluar las propuestas, el Gobierno creó una Comisión Evaluadora integrada por Enrique Juan Eiras, María Pilar Trejo y Cristián Nicolás García, con tres suplentes. La adjudicación está prevista para comienzos de 2027.
El proceso cuenta con respaldo financiero internacional confirmado. BID Invest, el brazo privado del Banco Interamericano de Desarrollo (BID), y la Corporación Financiera Internacional (IFC), del Banco Mundial, participaron como asesores en la construcción de los pliegos y tienen previsto financiar al concesionario adjudicatario. Ambos organismos revisaron las cláusulas contractuales y dieron su conformidad —una señal relevante, dado que su respaldo condiciona el acceso al financiamiento. La Corporación de Financiamiento para el Desarrollo de Estados Unidos (DFC) mantuvo reuniones con empresas interesadas y evalúa financiar a oferentes específicos según su perfil. El Export-Import Bank de Estados Unidos (Eximbank) se perfila como fuente de crédito para la adquisición de material rodante de origen americano, sin límite de monto definido, según revelaron fuentes oficiales al tanto de las negociaciones.
le,Corporate Events,South America / Central America,Government / Politics







ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
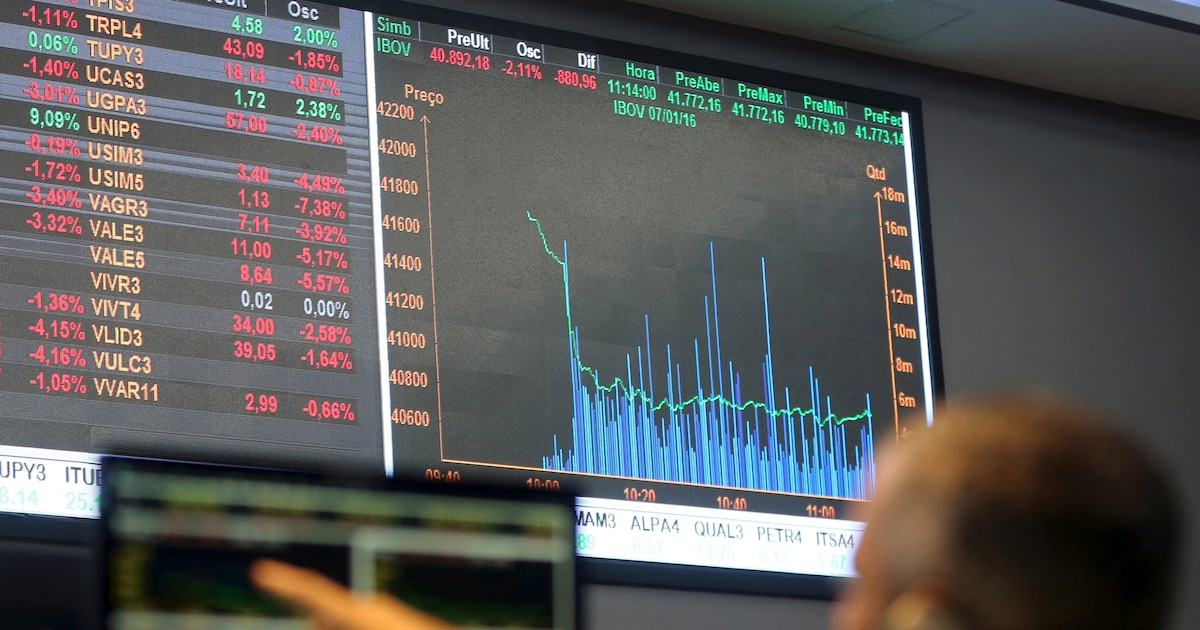
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

El temor de los inversores, qué dicen las encuestas sobre las elecciones 2027 y la alternativa del PJ para volver a unirse

FlyDubai co-pilot accused of stabbing captain identified as 29-year-old Omani national

Lawmaker’s stunned face and other viral moments cap rough week for political class

¡Drama y crisis! Tuli Acosta reveló el trauma que sufre por su escándalo con Luck Ra y La Joaqui: “Lloro todo el tiempo”

La Battlestar Galactica original costaba 1 millón por episodio, y la demandaron por parecerse a Star Wars, pero sin ella no existiría la que todos recordáis

“Ningunismo”: el fenómeno que desvela al Gobierno y lo obliga a rediscutir la estrategia electoral

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA20 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral




