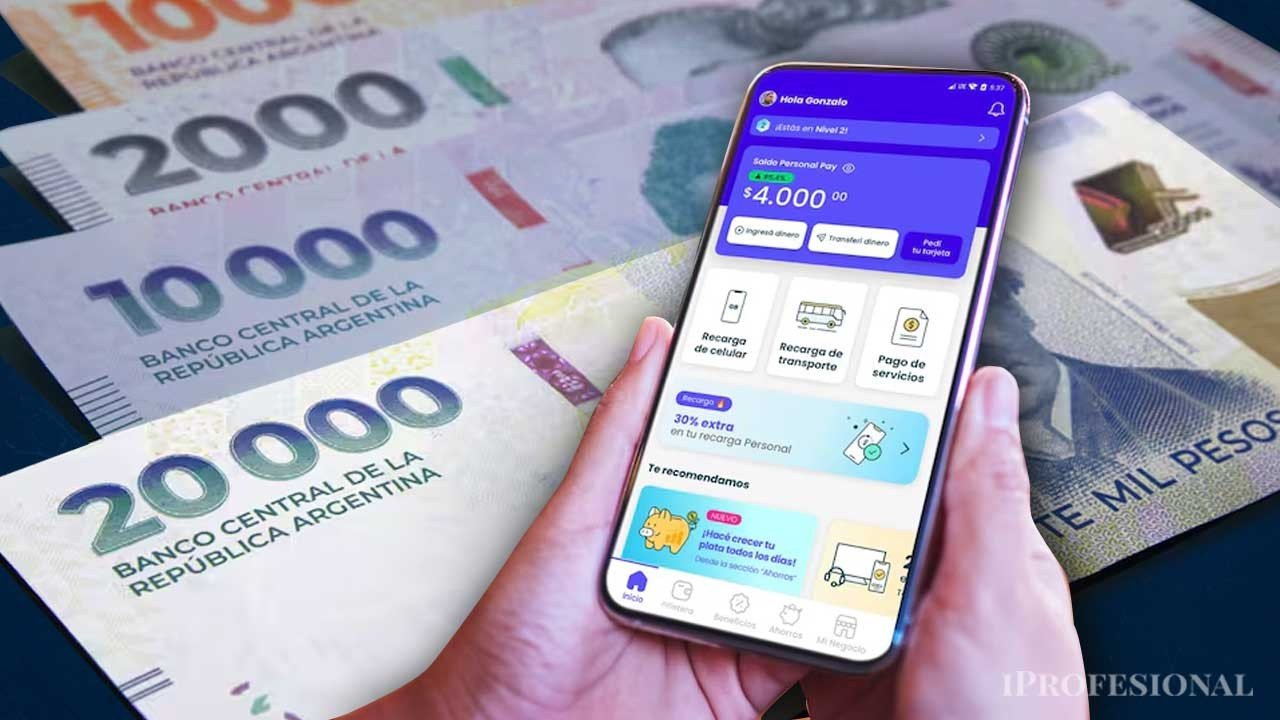
La comisión de Defensa del Consumidor de la Cámara de Diputados puso el foco en una problemática que crece en silencio: el fuerte endeudamiento de los hogares. En una reunión con especialistas en finanzas y protección al usuario, se debatieron distintas alternativas legislativas frente a un fenómeno que, según coincidieron los expositores, alcanzó niveles inéditos en la Argentina.
Durante el encuentro del miércoles pasado. se señaló que actualmente hay cerca de 18 proyectos de ley en análisis vinculados a la reestructuración de deudas y la protección de consumidores sobreendeudados. El diagnóstico fue contundente: la crisis dejó de ser coyuntural y se transformó en estructural.
El crecimiento de las morosidad en las familias llegó al Congreso
La socióloga Lucía Cavallero fue una de las primeras en exponer y aportó cifras que marcaron la gravedad del escenario. «Las familias argentinas acumulan hoy 39 billones de pesos en deudas», sostuvo. Además, advirtió que el nivel de morosidad registrado por el Banco Central se ubica en máximos de las últimas dos décadas.
En ese sentido, remarcó un cambio de comportamiento clave: «La particularidad es que el endeudamiento no es circunstancial ni transitorio, sino que se utiliza para subsistir y cubrir gastos básicos». A partir de este diagnóstico, planteó que cualquier esquema de alivio debe contemplar un piso mínimo que impida que las familias queden por debajo de la línea de pobreza.
El deterioro también fue confirmado por Arturo Pozzali, Defensor Adjunto del Pueblo de la Ciudad de Buenos Aires, quien señaló: «Hay un aumento sistemático de reclamos y consultas de familias que no pueden cumplir con sus pagos, principalmente por falta de capacidad«. Además, alertó sobre un nuevo foco de conflicto: la relación con las billeteras virtuales. «Cada vez es más compleja la relación con estas plataformas», cuestionó, al señalar la dificultad de los usuarios para canalizar reclamos o renegociar deudas.
Desde Rosario, Ariadna Ciammarriello aportó otro dato que refleja el deterioro financiero de los hogares: «Hoy casi se equiparan los pedidos de financiación de deuda con las denuncias por estafas virtuales». Según explicó, quienes acuden a las oficinas públicas muestran voluntad de pago, pero carecen de recursos para afrontar sus compromisos. «El consumidor que viene a nuestra oficina realmente tiene voluntad de pago», afirmó, y apuntó contra la falta de controles en el otorgamiento de crédito, al criticar la «expansión agresiva, fácil e inmediata del crédito».
Uno de los diagnósticos más duros fue el de Pedro Bussetti, titular de Defensa de Usuarios y Consumidores (Deuco), quien denunció el funcionamiento del sistema de refinanciación. «Vemos tasas de 500% o 600% en los barrios, especialmente cuando hablamos con jubilados», aseguró. Para el dirigente, este esquema termina atrapando a los usuarios en un ciclo de deuda permanente y sin salida. «Estamos hablando de millones de argentinos en esta situación», enfatizó.
Como alternativa, propuso avanzar en un marco legal que permita negociar deudas en condiciones más equilibradas: «Algo que funcione en todo el país y que permita refinanciar deudas como lo hacen las empresas».
Los proyectos para refinanciar las deudas en tarjetas y billeteras
En ese escenario, la Cámara de Diputados de la Nación Argentina recibió al menos seis proyectos que proponen distintas herramientas para enfrentar una misma problemática.
La primera iniciativa con respaldo interbloques fue impulsada por el entrerriano Guillermo Michel (Unión por la Patria), junto a legisladores de Encuentro Federal y Natalia de la Sota. El proyecto plantea la creación de un «Programa de desendeudamiento de las familias argentinas», que incluye una «línea de crédito directa del ANSES para jubilados, trabajadores, monotributistas y otros beneficiarios de planes sociales», con el objetivo de que puedan cancelar pasivos «en condiciones menos desfavorables». El monto máximo previsto es de $1.500.000, con una tasa definida en «condiciones normales de mercado», vinculada a la TAMAR más 10 puntos porcentuales.
Dentro del mismo espacio, los diputados Natalia Zaracho e Itaí Hagman promovieron declarar la emergencia crediticia de los hogares por un plazo de dos años. La propuesta contempla la implementación de «medidas que contribuyan a aliviar la situación de sobreendeudamiento de las familias mediante auditorías, adquisición y reestructuración de deudas». En ese marco, se crearía un Régimen Esencial de Desendeudamiento, que permitiría ordenar los pasivos bajo un esquema en el que las cuotas no superen el 30% de los ingresos.
A su vez, tres legisladores del bloque acompañaron una iniciativa del porteño Santiago Roberto, que propone la condonación de deudas para sectores de bajos ingresos, la refinanciación de saldos pendientes y la suspensión por 90 días de procesos judiciales contra deudores.
Otra de las propuestas fue presentada por un grupo de 15 diputados de Unión por la Patria, encabezados por Roxana Monzón. El texto impulsa la creación del Programa Nacional de Alivio Financiero y Desendeudamiento Familiar, orientado a «facilitar la cancelación de pasivos de personas humanas y sus familias en situación de morosidad o riesgo de insolvencia», especialmente cuando se trate de bienes o servicios esenciales. Entre sus puntos, establece que las entidades crediticias deberán «ofrecer a simple solicitud del titular la reprogramación de las deudas originadas».
Desde otro espacio, los diputados santafesinos Esteban Paulón y Pablo Farías (Provincias Unidas) propusieron cambios en la Ley de Concursos y Quiebras. La iniciativa busca incorporar a los deudores de créditos de consumo como sujetos «pasibles de protección especial» y limitar los embargos sobre ingresos para evitar que queden por debajo de la línea de pobreza.
Por último, la bonaerense Marcela Pagano presentó un proyecto integral de Ley Federal de Crédito Responsable y Desendeudamiento. La propuesta incluye límites al endeudamiento, regulación de la publicidad crediticia, la creación de un sistema de alerta temprana basado en finanzas abiertas y un régimen extraordinario para reestructurar deudas.
En conjunto, las iniciativas reflejan un diagnóstico compartido en el Congreso: el aumento del endeudamiento de las familias, tanto en tarjetas de crédito como en billeteras virtuales como Mercado Pago, y la necesidad de diseñar herramientas que permitan aliviar esa carga sin agravar la fragilidad económica de los hogares.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bancos,tarjeta de credito,mercado pago