«Es importante acumular reservas y restablecer el acceso al mercado internacional durante 2026, lo antes posible»
El ancla fiscal es uno de los pilares del programa económico del Gobierno y, para el ministro Luis Caputo y su viceministro José Luis Daza, constituyó “un cambio estructural en la política fiscal y monetaria en la República Argentina”. En su visión, “lo que está ocurriendo en Argentina no es un ajuste cíclico, no es un cambio de políticas, sino un cambio del sistema económico en el cual opera la sociedad, e involucra a todas las áreas de la economía, que trasciende las políticas fiscal y monetaria”. Por eso, consideraron que “la economía ya cambió”.
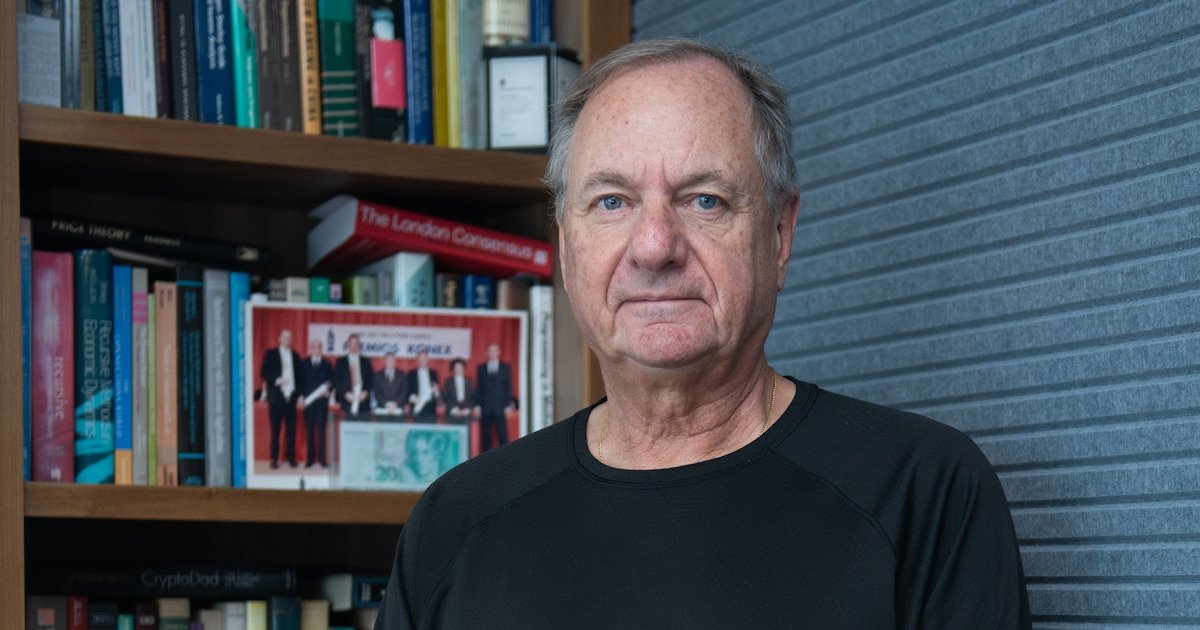
Infobae entrevistó a Pablo Guidotti, secretario de Hacienda y viceministro de Economía de la Nación entre agosto de 1996 y diciembre de 1999, profesor pleno en la Universidad Torcuato Di Tella, y socio de Tenac Asset Management, para analizar la ejecución del Presupuesto 2026 y los desafíos del gobierno de Javier Milei para lo que resta de la gestión y ante un eventual segundo mandato presidencial.
Advertisement
— Si tuviera que definir el programa económico en una frase, ¿Cuál es hoy el objetivo prioritario: desinflación, solvencia fiscal, reservas o actividad?
— Creo que todos estos son objetivos del programa económico, con prioridades e instrumentos distintos. En primer lugar, preservar la solvencia fiscal aparece hoy como el objetivo central del programa, lo que permite avanzar en la disminución progresiva de la inflación. Desde diciembre del año pasado el Gobierno incorporó la acumulación de reservas internacionales como otro objetivo central, lo que me parece que contribuye y contribuirá a una menor volatilidad frente a shocks externos y domésticos.
“La acumulación de reservas internacionales como otro objetivo central, lo que me parece que contribuye y contribuirá a una menor volatilidad frente a shocks externos y domésticos”
El crecimiento económico también es un elemento importante del programa y el instrumento utilizado son las reformas estructurales (como la reforma laboral, la apertura económica y la desregulación) y el RIGI para promover un ambiente propicio para inversiones de largo plazo.
Advertisement
— ¿El ajuste fiscal actual es consistente con el programa macro completo (tipo de cambio, política monetaria, tarifas y financiamiento en pesos) o ve contradicciones?
— Creo que es consistente con el programa macro; diría más: es la columna vertebral.
— ¿El ajuste de las finanzas públicas cree que recayó sobre la sociedad con ingresos fijos, al quitar subsidios a las tarifas de los servicios públicos, o tuvo más relevancia la eliminación del “gasto político” en trabajadores ñoquis, pago de obras que no se ejecutaban, discrecionalidades en uso de los recursos, entre otros?
Advertisement
— Lo importante es que el ajuste de las finanzas públicas argentinas se produjo por reducción de gastos, en muchos casos asociados con la política y con grupos que habían tomado control de recursos públicos para su beneficio.
«Lo importante es que el ajuste de las finanzas públicas argentinas se produjo por reducción de gastos»
Los economistas italianos Alberto Alesina, Francesco Giavazzi y Carlo Favero analizaron en un libro, dentro de la OCDE, cómo la austeridad fiscal afectaba la actividad y el crecimiento económico. Encontraron que los ajustes producidos por reducción de gasto se asociaron a una mejora en la actividad económica, mientras que los ajustes producidos vía suba de impuestos tendieron a ser recesivos. Esta lección es importante para Argentina y creo que el Gobierno está enfocado en reducir y hacer más eficiente el gasto público y destinar las mejoras a mantener el equilibrio fiscal y luego a bajar la presión impositiva.
“El Gobierno está enfocado en reducir y hacer más eficiente el gasto público y destinar las mejoras a mantener el equilibrio fiscal y luego a bajar la presión impositiva”
También es cierto que en este proceso hubo que sincerar las tarifas de los servicios públicos, lo que en el corto plazo afectó a los consumidores.
— Del superávit/ajuste reciente, ¿qué parte considera permanente y cuál responde a factores transitorios como licuación, postergación de pagos o atraso tarifario?
Advertisement
— En líneas generales, el equilibrio fiscal que se logró es sostenible y tiene un fuerte respaldo político por parte del presidente, algo nuevo para la historia argentina. En el manejo de corto plazo siempre pueden existir postergaciones o atrasos transitorios, pero no alteran de manera sustantiva la sustentabilidad del equilibrio fiscal.
— ¿Cuál considera es el indicador que mejor resume la “calidad” del ajuste fiscal: resultado primario, financiero, gasto real, deuda flotante, pagos postergados u otro?
— Normalmente la variable que se utiliza es el resultado primario, pero en nuestro caso miraría mucho la evolución del gasto público, una variable que creció de manera extravagante durante los años del populismo kirchnerista.
Advertisement
«Miraría mucho la evolución del gasto público, una variable que creció de manera extravagante durante los años del populismo kirchnerista»
— ¿El nivel actual de gasto primario es compatible con una desinflación sostenible? ¿Qué supuesto “crítico” no puede fallar para que cierre?
— Con la historia reciente de crisis sucesivas que tuvo la Argentina, el ancla fiscal es esencial para lograr una desinflación sostenible. Además, también son importantes la política monetaria y cambiaria y la formación de expectativas. En este sentido, la inestabilidad política es un factor importante. Por ello, creo que el Gobierno tiene que seguir poniendo énfasis en la acumulación de reservas internacionales y lograr cuanto antes la normalización de su ingreso al mercado internacional de capitales.
— ¿Cuáles son las rigideces del gasto que más condicionan al Gobierno y qué margen real ve para modificarlas?
— Creo que la rigidez más importante es la que proviene de la seguridad social. Durante años se destruyó sistemáticamente el sistema de seguridad social, a través de la confiscación de los ahorros previsionales de la población y a través de la incorporación masiva de beneficiarios del sistema que nunca aportaron al sistema. Esto generó una fuerte licuación de las jubilaciones y, lo que es grave, se destruyó la correspondencia entre aportes y beneficio previsional. Cuando eso ocurre, se incentiva fuertemente el trabajo informal, que es lo que sucedió en el país. Modificar esta situación es difícil en un plazo corto.
Advertisement
“El Gobierno tiene que seguir poniendo énfasis en la acumulación de reservas internacionales y lograr cuanto antes la normalización de su ingreso al mercado internacional de capitales”
En algún momento habrá que encarar una reforma previsional que corrija los descalabros del pasado y reponga una correspondencia adecuada entre aportes al sistema y haberes jubilatorios.
— ¿Si las tarifas quedan atrasadas más tiempo, qué se rompe primero: el resultado fiscal, la inflación o el tipo de cambio real?
— Creo que la normalización completa de las tarifas es algo manejable en el tiempo, sopesando el impacto fiscal por un lado y el impacto sobre los ingresos de los consumidores por el otro. No veo a la normalización tarifaria impactando sobre el tipo de cambio real de manera significativa. Los efectos sobre la inflación hay que verlos como transitorios y no deben requerir cambios en la postura de política monetaria.
Advertisement
«No veo a la normalización tarifaria impactando sobre el tipo de cambio real de manera significativa»
— ¿Cómo evalúa la sostenibilidad de la deuda pública bajo distintos escenarios de crecimiento, inflación y tipo de cambio?
— La deuda pública argentina es sostenible. En particular, excluyendo la deuda intrasector público, la deuda pública hoy representa alrededor del 44% del PBI. Además, de este total, la deuda con el sector privado ya está en niveles del 26% del PBI, lo que es positivo. La deuda con organismos multilaterales, el FMI en particular, representa un 17% del PBI aproximadamente. Son números positivos, especialmente en un contexto donde se logró el equilibrio fiscal.
“El principal problema de Argentina es que, debido a su pasado, todavía no se normalizó un acceso normal al mercado internacional de capitales”
El principal problema de Argentina es que, debido a su pasado, todavía no se normalizó un acceso normal al mercado internacional de capitales y, de esa forma, despejar cualquier duda que pueda tener el mercado sobre la sustentabilidad a futuro, ya que las necesidades de financiamiento aumentan significativamente a partir del año próximo.
— ¿La carga de intereses es manejable sin crecimiento sostenido del PBI?
Advertisement
— No tengo preocupación sobre la carga de intereses y creo que la economía argentina va a crecer de la mano de un clima económico previsible y las inversiones que están empezando a consolidarse.
«Es importante acumular reservas y restablecer el acceso al mercado internacional durante 2026, lo antes posible»
— ¿Qué tan vulnerable es el financiamiento en pesos ante un shock de expectativas? ¿Qué evento cree que podría gatillarlo?
— La falta de acceso al mercado de capitales indujo un crecimiento del mercado de deuda local en los últimos años y esto estuvo acompañado por una madurez de la deuda doméstica en pesos que es más corta de lo deseable. El Gobierno está haciendo esfuerzos para alargarla, pero el proceso es lento en la medida en que no se normalice el acceso al mercado internacional.
— En un escenario de estrés de rollover, ¿cuál sería el canal dominante: suba de tasas, ampliación de la brecha, emisión o ajuste fiscal adicional?
Advertisement
— En un escenario de estrés de rollover, lo inmediato se manifiesta en una suba de tasas de interés y en inestabilidad cambiaria, como ocurrió en 2025. Por eso es importante acumular reservas y restablecer el acceso al mercado internacional durante 2026, lo antes posible. Estas dos políticas son las más importantes para evitar que vuelva a resurgir la inestabilidad que se vio el año pasado.
— ¿El esquema previsional actual es sostenible con haberes que quedan rezagados frente al salario medio? ¿Qué corrección ve inevitable?
— El esquema previsional actual es insostenible y genera incentivos muy nocivos para la economía. Es inevitable enfrentar el problema, pero hay que reconocer que la polarización política hace muy difícil una discusión seria.
Advertisement
“Un sistema tributario moderno se basa en dos impuestos clave: Ganancias e IVA. Para poder avanzar en una reforma tributaria es necesario discutir una nueva Ley de Coparticipación”
Por eso creo que la continuidad de las políticas presentes en otro período electoral va a ser clave para avanzar con estas reformas y bajar de manera contundente el índice de riesgo país.
— ¿Una reforma tributaria integral es fiscalmente viable en el corto plazo? ¿Qué impuesto tocaría primero y cuál no tocaría?
— La reforma tributaria es otra reforma necesaria y difícil. Un sistema tributario moderno se basa en dos impuestos clave: Ganancias e IVA. Para poder avanzar en una reforma tributaria es necesario discutir una nueva Ley de Coparticipación adoptando el criterio de que todos los recursos tengan la misma distribución, de modo que la coparticipación sea independiente de la estructura tributaria. Hoy eso no es así.
Advertisement
«Sin duda el shock más peligroso es la incertidumbre política»
Otro tema central es atacar el rol de los tributos provinciales, como Ingresos Brutos, y la voracidad fiscal de los municipios. Todos estos temas hacen muy compleja la discusión.
— ¿Cuál es el shock más peligroso para la estabilidad fiscal en los próximos 12 meses y qué dato le confirmaría que el programa está funcionando?
— Sin duda el shock más peligroso es la incertidumbre política. La continuidad de las políticas que se están aplicando es central para no volver a las andadas como país.
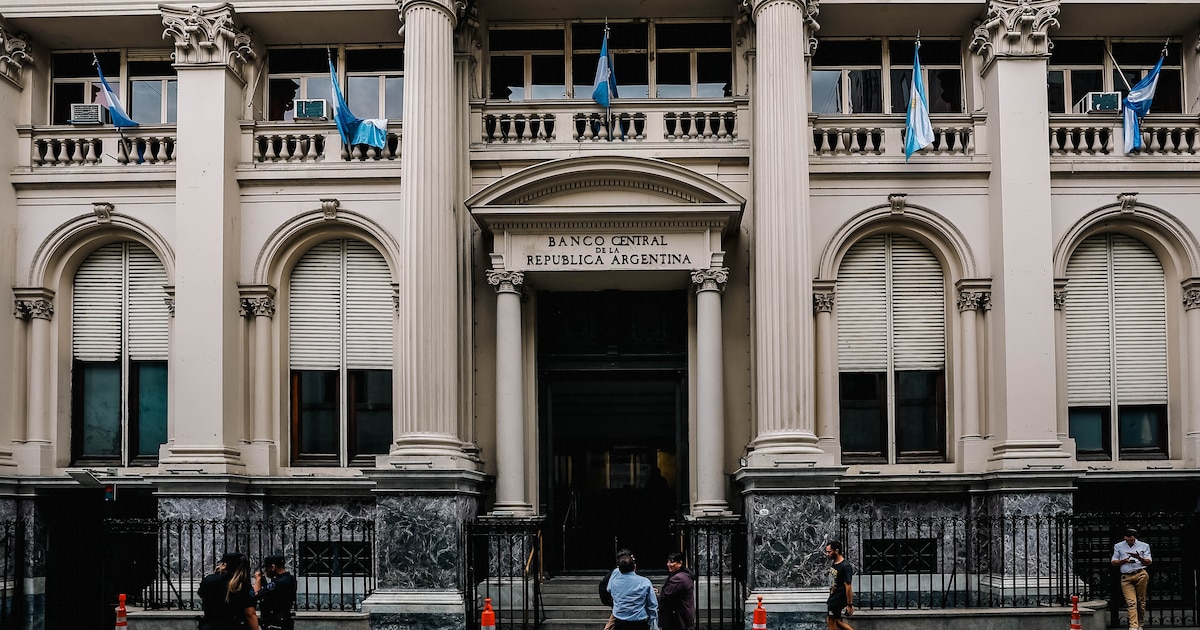
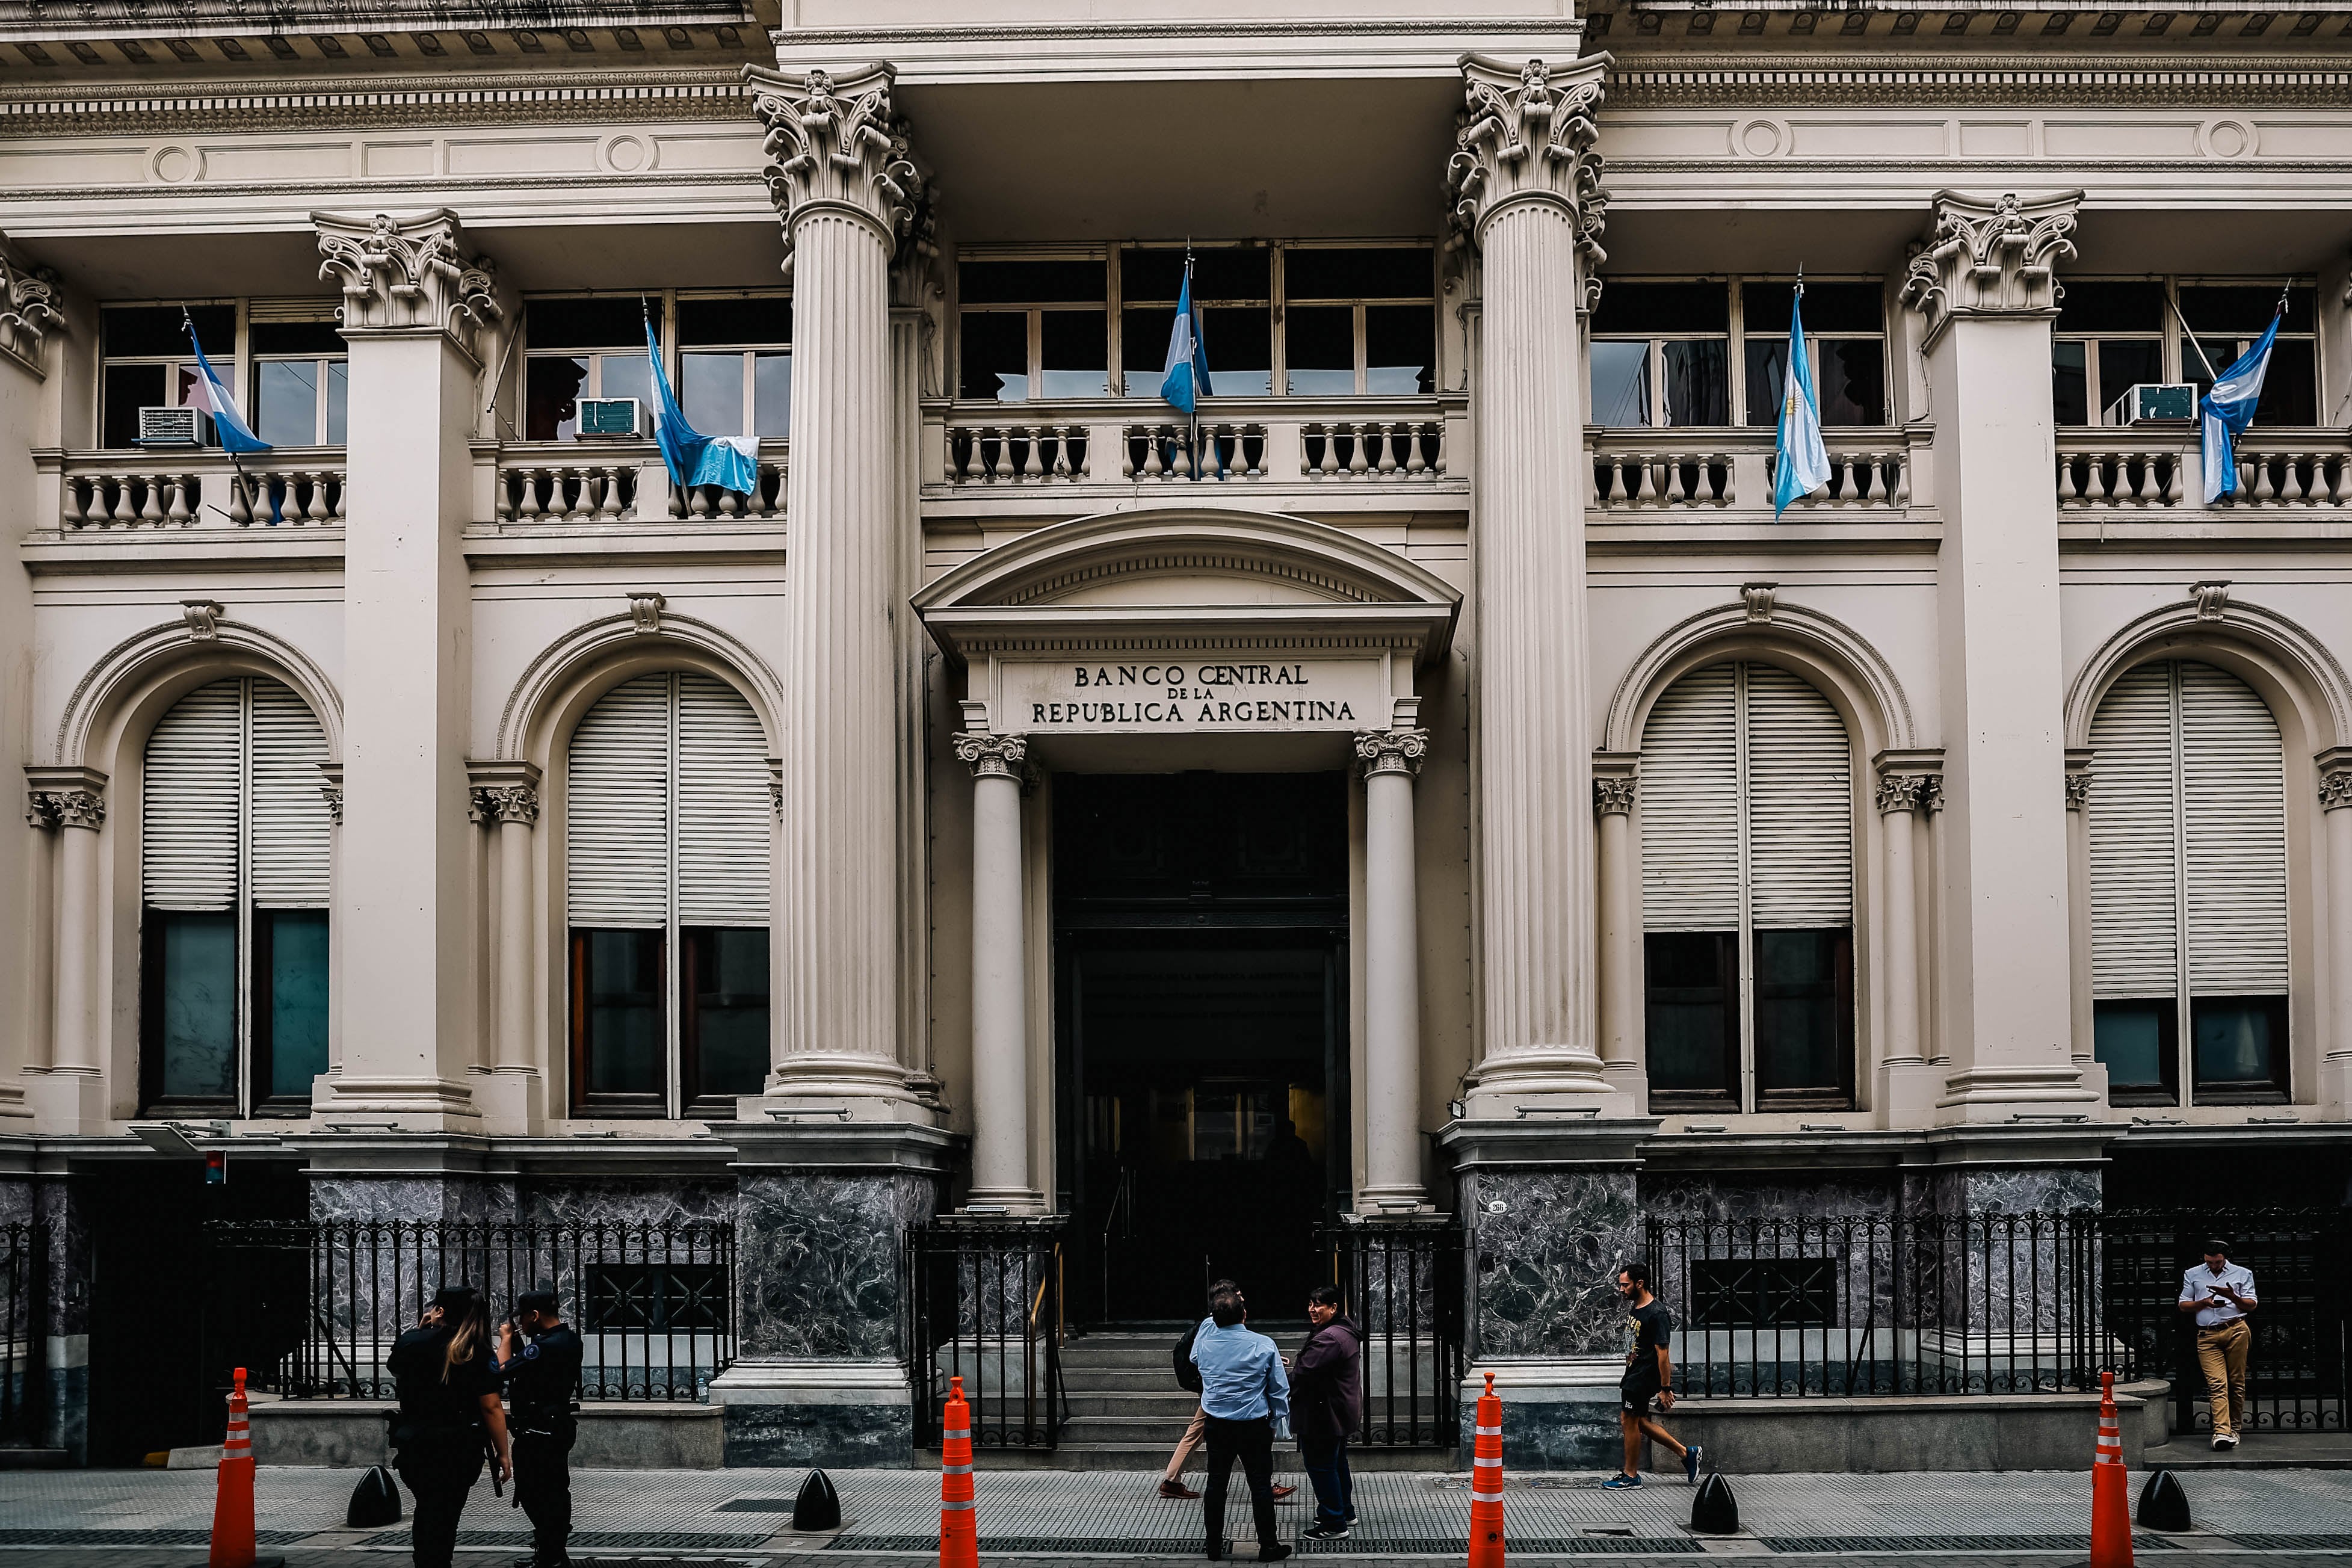
El Banco Central de la República Argentina (BCRA) compró USD 101 millones este martes y ya adquirió más de USD 15.300 millones en lo que va del año. En el equipo económico aspiran a comprar hasta USD 20.000 millones en 2026 con el objetivo de fortalecer la “bazuca” de dólares de la que habló el presidente Javier Milei para evitar tensiones cambiarias de cara a las elecciones presidenciales de 2027.
Desde el inicio de la cuarta fase del programa monetario en enero, el organismo comandado por Santiago Bausili sumó USD 15.301 millones, muy por encima de la meta anual de USD 10.000 millones que había sido pactada con el Fondo Monetario Internacional (FMI).
A la vez, desde finales del mes anterior, la autoridad monetaria aceleró la compra de divisas tanto dentro como fuera del Mercado Libre de Cambios (MLC). En el transcurso de octubre, se hizo de 733 millones de dólares. De esta manera, sobrepasó las adquisiciones del mes previo y todo apunta que superará la cifra de agosto.
Advertisement
En septiembre, las compras del Central totalizaron USD 473 millones, el menor resultado mensual de 2026. El volumen representó una baja frente a los USD 768 millones registrados en agosto y los USD 2.162 millones de julio. Durante junio, la entidad había adquirido USD 1.418 millones; en mayo, USD 2.596 millones; en abril, USD 2.769 millones; en marzo, USD 1.671 millones; en febrero, USD 1.557 millones, y en enero, 1.158 millones de dólares.
En cuanto a las reservas internacionales brutas, experimentaron una caída de USD 117 millones, pese a las compras del BCRA. Así, cerraron en 49.722 millones de dólares.
Advertisement
La “bazuca” de USD 75.000 millones
La referencia a una “bazuca” de USD 75.000 millones apunta a reforzar la confianza del mercado ante una eventual presión sobre el tipo de cambio, con la mirada puesta en las elecciones presidenciales de 2027. Javier Milei difundió esa estimación durante Argentina Week París, al sostener que el Gobierno dispondría de herramientas para responder frente a episodios de inestabilidad.
Según la cuenta oficial, el respaldo potencial reúne USD 20.000 millones obtenidos por el Banco Central mediante compras de reservas desde los comicios de 2025. A esa suma se añaden otros USD 20.000 millones de un swap con Estados Unidos y un monto equivalente de un mecanismo similar con China. Los USD 15.000 millones restantes provendrían de la venta de contratos de dólar futuro, una intervención que podría incidir en las cotizaciones del mercado de contado.
Más allá de las declaraciones presidenciales, el debate excede el monto anunciado y se concentra en la disponibilidad inmediata de esos recursos. Parte de las reservas adquiridas pudo destinarse a vencimientos o intervenciones anteriores.
Advertisement
Los swaps —acuerdos de intercambio de monedas entre bancos centrales— dependen de condiciones políticas y operativas para su uso. A la vez, las operaciones en el mercado de futuros están sujetas a los límites previstos en el acuerdo con el FMI.
La señal llega mientras el Ejecutivo procura mantener el régimen de bandas cambiarias sin recurrir a ventas de divisas del BCRA. En paralelo, busca fortalecer las reservas para atender los próximos compromisos de deuda.
Con operaciones por USD 580,4 millones en el segmento de contado, el dólar mayorista avanzó 50 centavos y cerró a $1.513. En lo que va de octubre, acumula una baja de seis pesos, equivalente al 0,4 por ciento.
La cotización se movió dentro de un rango acotado, en una jornada con buena oferta de divisas y una licitación de deuda del Tesoro. El mercado también procesó el dato de inflación de septiembre, que fue de 1,9%, dos décimas por encima del registro de agosto. La variación interanual llegó al 33,4%, mientras que el dólar mayorista subió $153 —un 11,3%— en los últimos 12 meses, desde los $1.360 del 14 de octubre de 2025.
El BCRA fijó en $1.934,07 el límite superior de la banda cambiaria. De ese modo, el tipo de cambio mayorista se ubicó $421,07, o 27,8%, por debajo de ese techo. Se trató de la mayor distancia desde el 21 de abril de 2025, cuando alcanzó el 28,4%, dentro del régimen que entró en vigencia el 14 de abril de ese año.
Advertisement
En el Banco Nación, el dólar al público se mantuvo en $1.535 para la venta. El dólar blue tampoco registró cambios y terminó en $1.550, luego de tocar $1.555 durante las primeras operaciones.
edifico,elecciones presidenciales,exterior,sede banco central de argentina en buenos aires