Connect with us

ECONOMIA

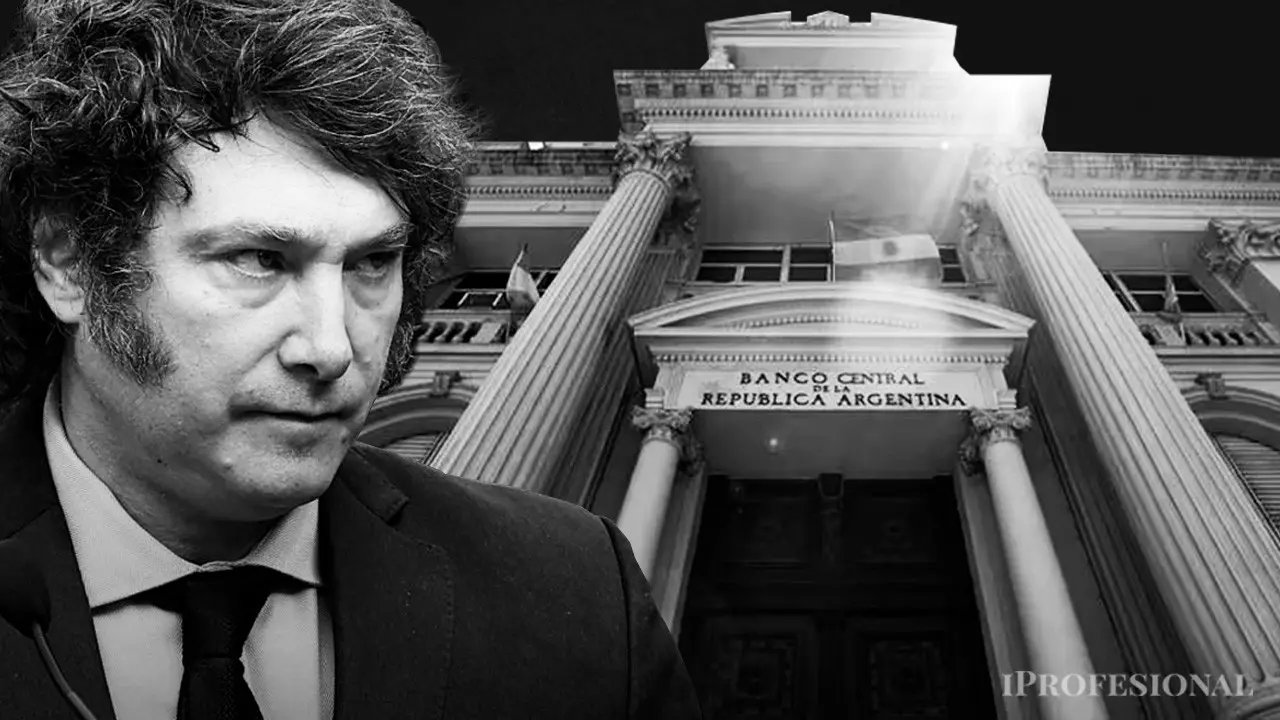
Panorama Financiero | Milei quiere blindar al Banco Central, pero aun necesita más dólares

Published

on


El Gobierno busca blindar al Banco Central por ley, sumar reservas y anticipar deuda para reducir la incertidumbre más allá de 2027

14/07/2026 – 13:30hs

Advertisement

El Gobierno quiere que su programa económico deje de depender de quién gane la próxima elección. Después de presentar cómo piensa cubrir los vencimientos en dólares hasta 2027, ahora busca reducir el riesgo de que un cambio político vuelva a presionar sobre el dólar, la inflación y el financiamiento.

La estrategia combina tres frentes. Una reforma para limitar por ley el funcionamiento del Banco Central, una mayor acumulación de reservas y la posibilidad de anticipar parte de los pagos previstos para 2028. El objetivo es transmitir que la estabilidad no depende únicamente de la continuidad del actual equipo económico.

Qué cambia para el dólar con la reforma del Banco Central

La reforma de la Carta Orgánica del Banco Central apunta a establecer como única misión del organismo la preservación del valor de la moneda. También busca prohibir de manera definitiva el financiamiento directo o indirecto al Tesoro.

Advertisement

El proyecto incluye mayor autonomía para las autoridades de la entidad, restricciones para distribuir utilidades contables y la eliminación de las Letras Intransferibles utilizadas para obtener reservas a cambio de títulos públicos.

La intención oficial es impedir que un futuro gobierno vuelva a financiar gasto mediante emisión monetaria. Pero para que ese cambio sea permanente, Milei deberá conseguir que la reforma avance en el Congreso, donde todavía no están asegurados los apoyos necesarios.

Advertisement

Cuántos dólares necesita comprar el BCRA hasta fin de año

Una nueva ley, por sí sola, no garantiza estabilidad cambiaria. El Banco Central también necesita dólares que respalden el programa y permitan afrontar pagos sin generar presión sobre el mercado.

La entidad ya compró más de u$s11.700 millones durante 2026 y alcanzó el objetivo mínimo de acumulación previsto para el año. Sin embargo, para llegar a la meta máxima de u$s17.000 millones debería sumar otros u$s5.300 millones hasta diciembre, un promedio cercano a u$s900 millones mensuales.

El agro y la energía serán decisivos para sostener ese ritmo. La producción de Vaca Muerta alcanzó niveles récord y las exportaciones energéticas pueden aportar una parte importante de las divisas. El campo, mientras tanto, todavía conserva un volumen significativo de granos por liquidar.

Advertisement

La expectativa de una inflación de junio inferior al 2% ayuda a reforzar la credibilidad del programa, pero no elimina la necesidad de acumular reservas. Sin dólares suficientes, cualquier episodio político o externo puede volver a tensionar el tipo de cambio.

Por qué el mercado ya mira los vencimientos de deuda de 2028

La preocupación del mercado comenzó a desplazarse más allá del próximo año electoral. Guillermo Mondino, uno de los economistas argentinos más escuchados por los inversores internacionales, propone que el Gobierno empiece a anticipar parte de los vencimientos de 2028.

Su estrategia consiste en separar los pagos correspondientes a ese año dentro de los bonos que amortizan en distintos períodos y recomprarlos de manera selectiva. La idea es aprovechar los precios actuales para reducir desde ahora el monto que deberá afrontar la próxima administración.

Advertisement

Anticipar esos pagos podría disminuir el riesgo de una futura reestructuración, bajar el riesgo país y evitar que la incertidumbre electoral vuelva a trasladarse al dólar. También reduciría la dependencia de quién gane las elecciones y de las decisiones que tome el gobierno siguiente.

El desafío del Gobierno ya no es solo cubrir los próximos vencimientos. Debe demostrar que la reforma del Banco Central, la acumulación de reservas y una estrategia anticipada de deuda pueden convertirse en una señal creíble de continuidad.

Si esa combinación funciona, la estabilidad podría dejar de depender del calendario político. Si falla alguno de esos pilares, las dudas sobre el dólar y el financiamiento volverán a aparecer antes de que termine el actual mandato.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,banco central,javier milei,inflación

Advertisement

ECONOMIA

Derrumbe de la bolsa en Brasil sumará presión al riesgo país y al dólar en Argentina

Published

on


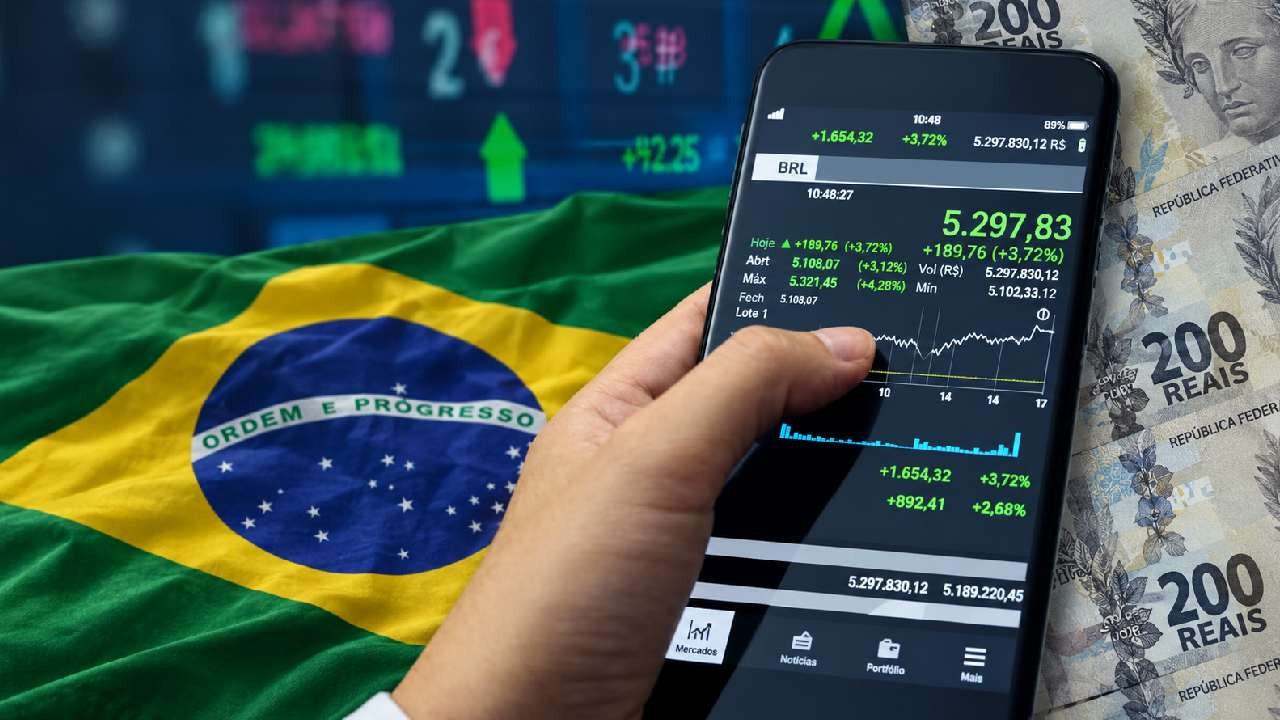
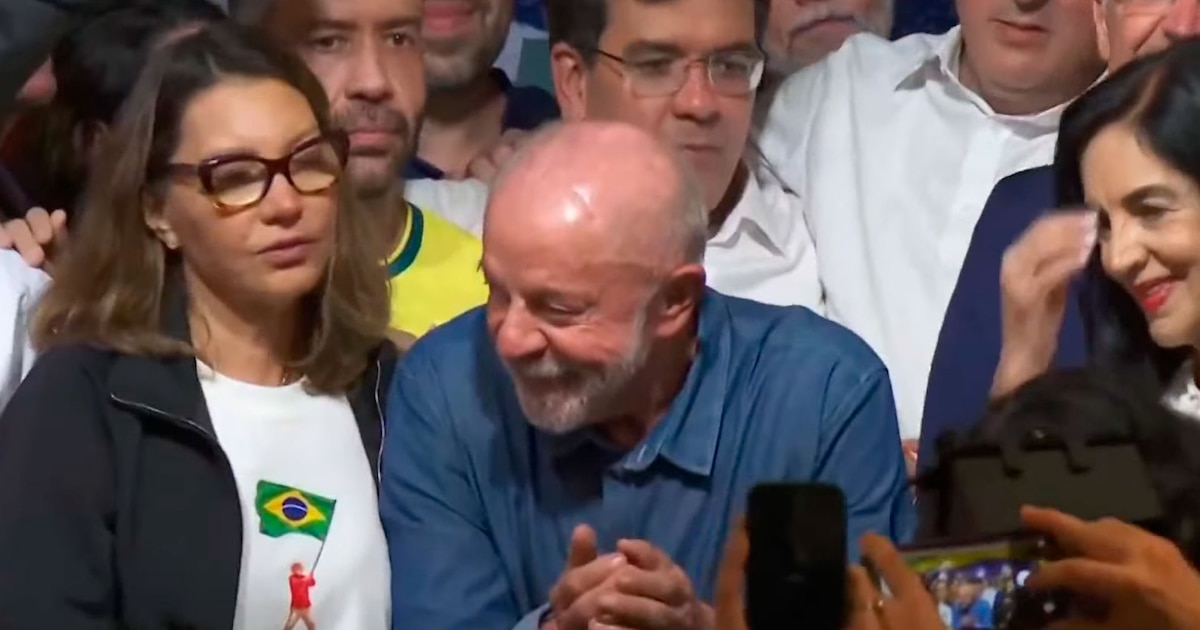
Prevén fuerte caída de los activos brasileños tras el sorpresivo triunfo de Lula da Silva. En el mercado advierten que arrastrará a papeles locales


Advertisement

Puntos importantes

Checkbox Checked
Lula gana: mercados brasileños caen, real baja.
Checkbox Checked
Argentina sufrirá: activos caen, riesgo país sube.
Checkbox Checked
Mercado recalculará, buscará oportunidades tras shock.
  • EWZ: -19,3%
  • Nubank: -13%
  • XP: -19,5%
  • Itaú: -15,5%
  • Bradesco: -15,2%
  • Petrobras: -15,6%

Cómo impactará en el dólar, las acciones y el riesgo país argentino

El mercado buscará cubrirse tras la sorpresa de Lula en Brasil

  • Las exportadoras WEG, Embraer, Suzano y Gerdau se beneficiarían de un real brasileño más débil
  • Banco Itaú sostendría la rentabilidad con tasas de interés altas
  • Axia (anteriormente, Eletrobras) aportaría el perfil defensivo de una utility con ingresos regulados


lula da silva,mercados financieros,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La victoria de Lula asegura que Milei siga siendo el aliado favorito de Trump, pero aumenta las dudas de los inversores para 2027

Published

on


Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
 REUTERS/Kevin Lamarque/
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
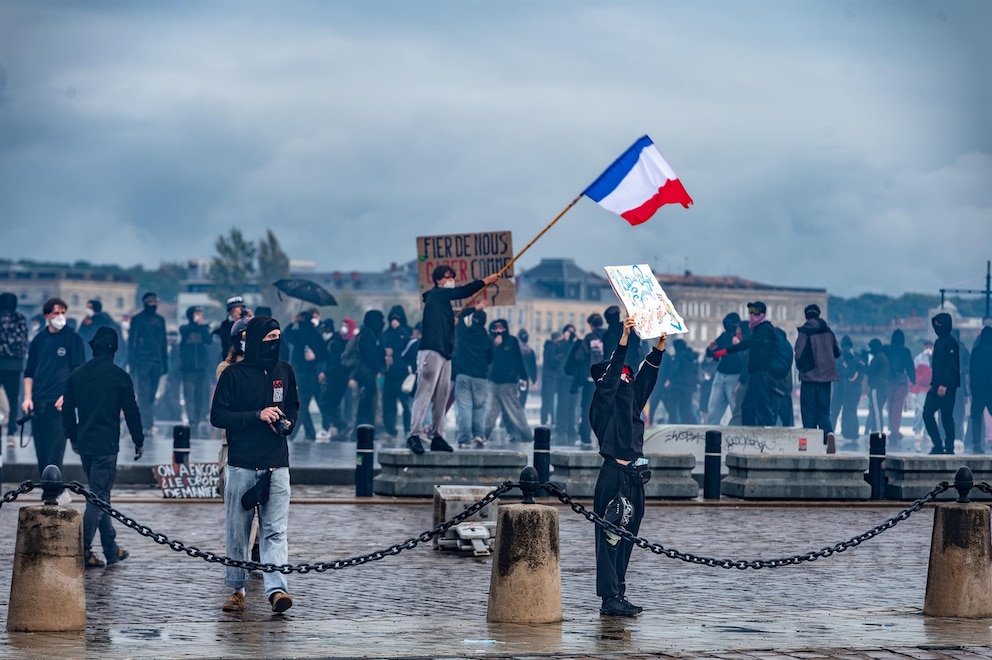
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Múltiples billetes de cien dólares de Estados Unidos colocados de forma desordenada unos sobre otros.
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
Vista dividida de una fábrica: lado izquierdo oscuro con máquinas paradas, lado derecho brillante con trabajadores y maquinaria en funcionamiento, con chispas.
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
Una sala de asambleas con banderas argentinas. Múltiples personas sentadas en escritorios con computadoras levantan las manos para votar. Varios hombres en un estrado principal
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
  1. Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
  2. El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
  3. La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.

Advertisement
Continue Reading

ECONOMIA

Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto

Published

on


La economía mantiene un ritmo de crecimiento moderado con base exportadora

Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales

  • Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
  • Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
  • Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
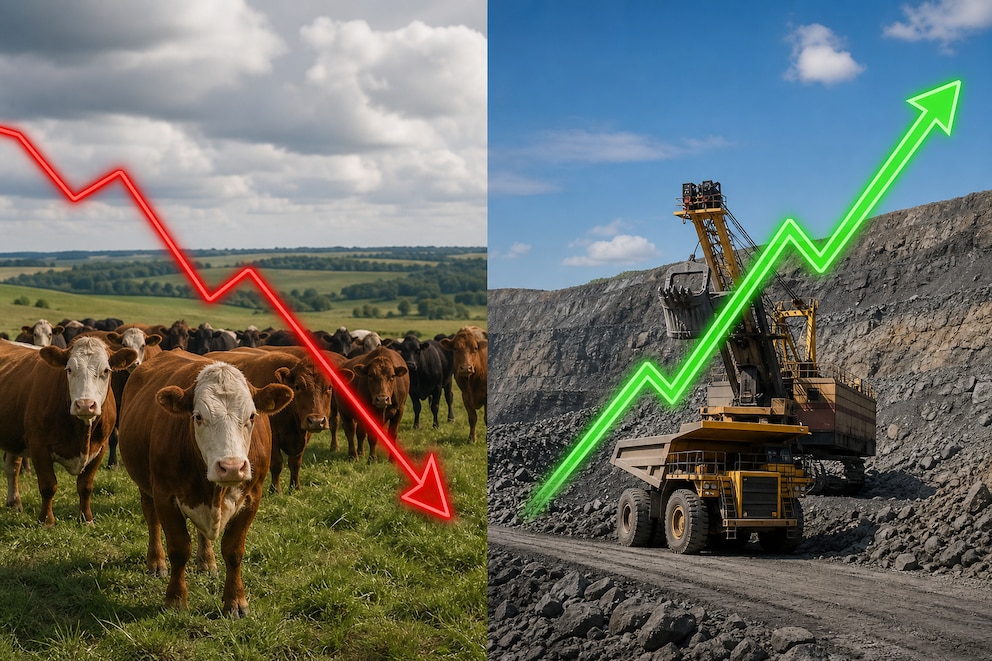
  • Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
  • Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
Imagen dividida con vacas en un campo bajo una gráfica roja descendente a la izquierda y maquinaria minera bajo una gráfica verde a la derecha.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
  1. Actividad dispar entre sectores. Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
  2. Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
  3. Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
  4. Exigencia fiscal. Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.

El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa

El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)

El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)

El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027

"El segmento energético se consolida como el principal motor de la economía gracias" (Qualy Consultora)
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)

Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)

La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)


ganadería vacuna,minería,indicadores económicos

Advertisement
Continue Reading

Tendencias