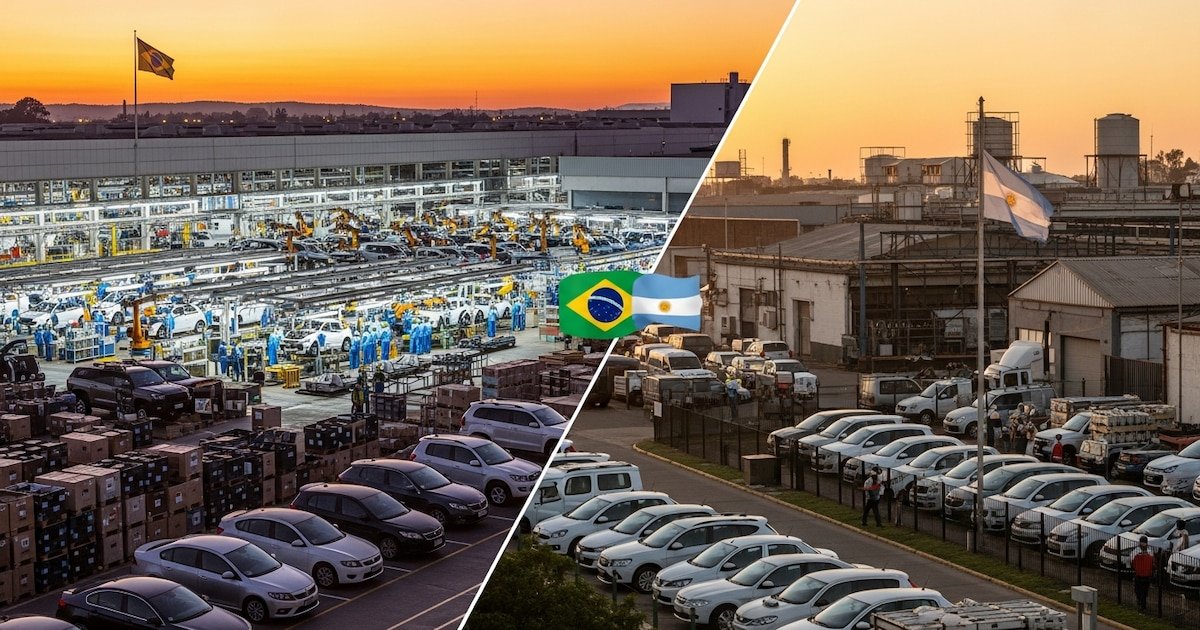
La realidad de la industria automotriz brasileña, argentina y mexicana es casi completamente opuesta, pero todos tienen la misma amenaza que resolver. (Imagen Ilustrativa Infobae)
En el primer semestre del año se vendieron en Argentina 294.181 automotores particulares y vehículos comerciales livianos. En Brasil, en el mismo período, fueron 1.359.127, y en México, el país con la industria automotriz más poderosa de la región, solo fueron, en cambio, 754.518 unidades.
Más allá de las evidentes diferencias de proporciones que ponen claridad a una desventaja de escala de nuestro país, entre los tres principales productores de automóviles de Latinoamérica, la combinación entre producción, ventas internas y exportaciones es completamente distinta, lo que marca una clara diferencia de posición de la industria automotriz.
Advertisement
Brasiltiene población suficiente para abastecerla con su propia producción de vehículos. Argentina no, por lo que necesita exportar para justificar sus 10 fábricas de autos. México, en cambio, creció como proveedor principal de Estados Unidos y su industria podría colapsar si pierde a su principal comprador.
La Argentina fabricó en los primeros seis meses del año 204.658 automóviles y exportó 126.893, es decir el 62% de su manufactura automotriz. Esto dejó un remanente de 77.765 vehículos, a los que se sumaron otros 216.416 autos importados para alcanzar el volumen de patentamientos, lo que confirma que, en la actualidad, más del 70% de las ventas de autos 0 km corresponde a unidades provenientes del exterior.
Brasil fabricó 1.299.353 vehículos en el primer semestre, y exportó solamente 203.112 unidades, que representan tan solo el 15,6%. El remanente de vehículos nacionales en el mercado fue de 1.096.241 unidades, y las importaciones fueron de 207.631 vehículos, lo que implica que la proporción de autos importados es de tan solo el 15,3%.
Advertisement
Argentina es el país con menor producción automortiz de los tres países productores a gran escala en Latinoamérica
México, en cambio, fabricó 1.996.304 unidades, pero las exportaciones subieron hasta 1.689.245 vehículos, es decir que exportaron el 84,6% de todos los autos fabricados. La diferencia da un remanente de unidades para vender en el mercado local de 307.059 unidades, y la importación fue de 311.274 vehículos, lo que representa un 41,2% de autos provenientes del exterior.
A simple vista, salta una sustancial diferencia de Brasil respecto de la Argentina y México, porque prácticamente se abastece de vehículos propios e importa una mínima proporción. Pero de esos 207.631 automóviles que llegaron desde el exterior, solo 82.486 unidades son argentinas, que hasta hace un año era el principal proveedor externo del mercado brasileño y hoy solo representa el 40%, ya que hoy China se convirtió en el principal país de origen de autos importados.
En cambio, tanto para Argentina como para México, las exportaciones son esenciales para su escala industrial. Mientras las fábricas locales exportan el 65% a Brasil, América Central el 12,8%, Perú el 6,9%, Chile el 6% y Colombia el 4,6%; México exporta el 75,9% a Estados Unidos, el 12,5% a Canadá, el 2,8% a Alemania y el 1,7% a Brasil y el 0,8% a Argentina.
Lo que sí tienen en común los tres países es que hay un destino principal de sus exportaciones. En el caso de Brasil, el 56% de sus ventas al exterior fueron a Argentina, México le vendió el 75,9% a Estados Unidos, y Argentina el 65% a Brasil.
Advertisement
Pero el debate en cada país es distinto. México recibió muchas inversiones de fábricas europeas y chinas a través de una práctica conocida como nearshoring, que consiste en trasladar producciones industriales a países cercanos a grandes mercados para abastecerlos con menores costos.
Sin embargo, en la actualidad está padeciendo la política arancelaria de Estados Unidos, que confirmó recientemente la decisión de no renovar por 16 años el T-MEC (tratado de libre comercio entre México, Estados Unidos y Canadá), y que podría implicar que, del mismo modo que ya lo anunció Toyota con su planta de Nuevo México que será trasladada en cuatro años a Texas, varias marcas que quieran venden en Norteamérica, incluso las propias compañías americanas Ford, Chevrolet y Stellantis (Chrysler), decidan mudar sus plantas a Estados Unidos.
Los tres países tienen un principal destino de exportaciones, Argentina envía más del 65% de sus autos a Brasil. (ADEFA)
Brasilestá intentando controlar la entrada de marcas chinas con condiciones ventajosas como las actuales, en las que importan autos completos para armar únicamente en las plantas locales sin pagar arancel de importación.
Según declaro Fabio Rua, vicepresidente de General Motors Sudamérica recientemente a Folha do Sao Paulo, Chevrolet presentó una propuesta al vicepresidente Geraldo Alckmin, exministro de Industria y Comercio, para que el arancel de importación se vincule a la producción individual de la automotriz.
Advertisement
Lo hizo en medio de la invasión de autos eléctricos chinos en el mercado brasileño y en respuesta a la decisión del Gobierno de Lula Da Silva de renovar por otros seis meses las cuotas que permiten la importación de kits de piezas para vehículos electrificados sin pago de arancel.
“Nuestra propuesta fue argumentada con documentos, y está basada en el sistema mexicano para estimular la producción local”, dijo Rua. “A medida que una marca localiza producción nacional, puede importar CKD o SKD (autos completos desarmados o semicompletos desarmados para ensamblar) o autos importados sin arancel de importación, en proporción al volumen de unidades producidas localmente. Si fabrico 10, puedo importar 1, como complemento del portafolio de productos”, explicó el ejecutivo brasileño.
Fabio Rua, Vicepresidente de General Motors Latinoamérica, pidió al Gobierno brasileño que se igualen las condiciones entre los fabricantes locales y las marcas chinas que ensamblan en Brasil
Como conclusión, Rua dijo que “queremos tener un mercado simétrico de competitividad, y hoy está asimétrico. Si vemos autos producidos en China que son vendidos en Brasil con costos chinos, compitiendo con autos producidos en Brasil con costos brasileños, no se puede competir”, finalizó.
Argentina, mientras tanto, vive un período de apertura de importaciones en el que, por medio del sistema de cupos, se libera o reduce el arancel de importación. Sin embargo, la cupificación actúa como barrera para mantener acotados los volúmenes de vehículos importados que llegan con ese beneficio.
Advertisement
Actualmente existe un cupo de 50.000 unidades anuales para autos eléctricos e híbridos de menos de USD 16.000 en puerto de salida que fue aprovechada por la mayoría de las marcas chinas para entrar en el mercado, aunque también para los fabricantes locales como Ford, Chevrolet, Stellantis y Renault.
Está a punto de concretarse (se estima para agosto) el acuerdo con Estados Unidos para importar 10.000 autos de esa nacionalidad sin arancel de importación también, y ya está en vigencia a nivel Mercosur, el acuerdo con la Unión Europea para importar 12.500 autos por año con una reducción del 50% del arancel extrazona.
A estos acuerdos se suman el ACE14 con Brasil vigente hasta fines de junio de 2029, y el ACE55 con México que actualmente se está intentando renovar, ya que quedó concluido sin acuerdo el pasado 19 de marzo. En ambos casos, se puede importar libremente entre ambos países sin arancel alguno.
Advertisement
Todavía no llegó ninguna automotriz china a ensamblar en Argentina para vender con costos chinos como en Brasil. Por el momento solo llegan autos importados que pagan arancel 35% si son de combustión interna o arancel 0% si son híbridos y eléctricos.
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
La economía mantiene un ritmo de crecimiento moderado con base exportadora
25 Oct, 2026 11:02 p. m. EST
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
Actividad dispar entre sectores.Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
Exigencia fiscal.Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa
El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)
El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)
Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)