Connect with us

ECONOMIA

Gurú argentino en Wall Street tiene la receta para blindar al dólar antes de las elecciones

Published

on


El principal riesgo para la estabilidad cambiaria ya no es conseguir los dólares que faltan para cerrar las necesidades financieras del 2027.

Justamente, Luis Caputo presentó hace una semana el programa financiero para los próximos 18 meses, con el objetivo de mostrarle al mercado que las divisas para enfrentar los duros vencimientos de ese período ya están en la mira. Y que no hay motivos para asustarse.

Advertisement

Sin embargo, la preocupación de los grandes inversores se trasladó un año más adelante, hacia el 2028.

Guillermo Mondino, uno de los economistas argentinos más escuchados en Wall Street, allí es donde el Gobierno debería concentrar desde ahora su estrategia financiera.

Advertisement

La propuesta rompe con buena parte de la discusión actual.

En lugar de seguir enfocándose en garantizar el financiamiento del próximo año, Mondino sostiene que el equipo económico debería comenzar a prefinanciar los vencimientos de 2028.

Advertisement

No porque exista una urgencia inmediata, sino porque esa decisión podría convertirse en la herramienta más eficaz para bajar el riesgo país, reducir la presión sobre el dólar y desactivar el temor que hoy condiciona a los mercados de cara al proceso electoral.

La prioridad del mercado

Mondino habló con el programa «Serrucho Económico», en el canal de YouTube de «Ahora Play». Allí destacó la idea del equipo económico de presentar un programa financiero contemplando las necesidades de dólares para los próximos 18 meses.

Sin embargo, el economista dice que eso no es suficiente para calmar la ansiedad del mercado, a medida que se acerquen las elecciones presidenciales.

Advertisement

Mondino parte de una idea que, según afirma, ya domina las mesas financieras internacionales: el mercado supone que Luis Caputo lográ reunir los recursos necesarios para atravesar 2027.

«El verdadero interrogante aparece después. Es allí donde empiezan a pesar los fuertes vencimientos de deuda, la incertidumbre política y la posibilidad de que un eventual cambio de gobierno vuelva a instalar dudas sobre el cumplimiento de los compromisos financieros», afirma.

Ese escenario es el que, según Mondino, explica buena parte de lo que el ministro suele resumir bajo una expresión que ya se volvió habitual: el «riesgo kuka».

Advertisement

Para el economista, sin embargo, detrás de esa definición existe una lectura mucho más financiera que política. Lo que preocupa a Wall Street no es solamente quién gane las próximas elecciones, sino qué incentivos tendrá el gobierno que asuma frente a una montaña de vencimientos concentrados entre 2028 y los años siguientes.

Por eso plantea una estrategia concreta. Aprovechar el actual contexto financiero para «comprar tiempo». Es decir, utilizar distintas herramientas de ingeniería financiera para dejar cubiertos una parte de los compromisos de 2028 antes de que comience la campaña electoral.

La receta de Mondino: el «stripping de bonos»

Mondino propone una estrategia de ingeniería financiera centrada en despejar el horizonte de pagos más allá del mandato actual para reducir la incertidumbre en el mercado financiero.

Advertisement

El mecanismo técnico que sugiere se basa en los siguientes pasos:

  • Identificación de los activos: El gobierno debería enfocarse en los bonos soberanos que ya están en el mercado y que tienen esquemas de amortización gradual, específicamente mencionando los bonos con vencimiento en 2029 y 2030
  • Operación de «Stripping» (desmembramiento de bonos): Mondino propone pedir a los bancos con los que opera el Estado realizar un «stripping» de esos bonos. Esto consiste en descomponer un bono que amortiza en varios años en un portafolio de «bonitos» más pequeños, donde cada uno equivale a un vencimiento específico (por ejemplo, el pago de enero o el de julio de un año determinado)
  • Compra selectiva del riesgo 2028: Una vez descompuestos los bonos, el gobierno no debería intentar recomprar todo el título, sino concentrar sus excedentes financieros actuales en comprar y retirar del mercado únicamente los vencimientos correspondientes al año 2028
  • Aprovechamiento del precio: El economista señala que el gobierno debe aprovechar que los bonos están relativamente baratos debido a que el mercado actualmente sobreestima el riesgo de default («riesgo kuka») para realizar estas recompras de manera eficiente

Según Mondino, esta maniobra sería mucho más potente que cualquier «plan platita» porque, al dejar prefinanciado el 2028, se eliminaría el incentivo para que un futuro gobierno (sea cual sea su signo político) recurra a una reestructuración de deuda o mantenga restricciones cambiarias extremas por falta de dólares.

Rumbo a la baja del riesgo país y la salida a Wall Street

La lógica, explica, sería la siguiente. Si el próximo gobierno encuentra buena parte de esos vencimientos ya financiados, disminuirán los incentivos para reestructurar la deuda, reinstalar controles cambiarios o alimentar expectativas de default. «Si baja ese riesgo, también debería caer el riesgo país, mejorar el precio de los bonos y facilitar el regreso de la Argentina al mercado voluntario de crédito en Wall Street», asegura.

Sin embargo, advierte que todavía existe financiamiento por conseguir y que el verdadero desafío comienza cuando el mercado deja de mirar el corto plazo y proyecta qué ocurrirá después de las elecciones presidenciales.

Advertisement

El «valle» de la economía

Su visión se enmarca en su diagnóstico sobre la economía. El economista, hoy en día catedrático de la universidad de Columbia, describe la situación actual como «un valle».

«La actividad dejó de caer, la desaceleración de la inflación permitió recuperar parcialmente el salario real y eso generó un clima de mayor tranquilidad entre empresarios e inversores. Pero todavía no aparece un motor claro que permita hablar de un ciclo expansivo», describe.

Según su análisis, «el Gobierno compró tiempo. Ahora debería aprovecharlo para fortalecer la credibilidad de largo plazo».

Advertisement

No habrá tantos dólares

En ese punto también marca diferencias con otra de las ideas instaladas por el equipo económico: que gracias a Vaca Muerta, la minería y las exportaciones energéticas «van a salir dólares por las orejas».

Mondino cree que ese diagnóstico es exagerado. Recuerda que las inversiones que hoy ingresan al país por el sector energético también generarán, en un futuro cercano, remisión de utilidades y una demanda creciente de divisas, que compensarán en gran medida el ingreso de dólares por las exportaciones.

Por eso sostiene que no habrá una abundancia permanente de dólares, sino un equilibrio mucho más parecido al que exhiben otras economías abiertas.

Advertisement

Su conclusión deja un mensaje que seguramente será seguido de cerca por el Gobierno. Para blindar al dólar antes de las elecciones no alcanza con acumular reservas ni con conseguir nuevos préstamos. La clave pasa por convencer a los mercados de que, cualquiera que sea el resultado electoral, la Argentina podrá atravesar 2028 sin volver a discutir una reestructuración de la deuda.

Ese, según Mondino, es el verdadero examen que hoy empieza a tomar Wall Street.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,riesgo país,deuda externa,bonos

Advertisement

ECONOMIA

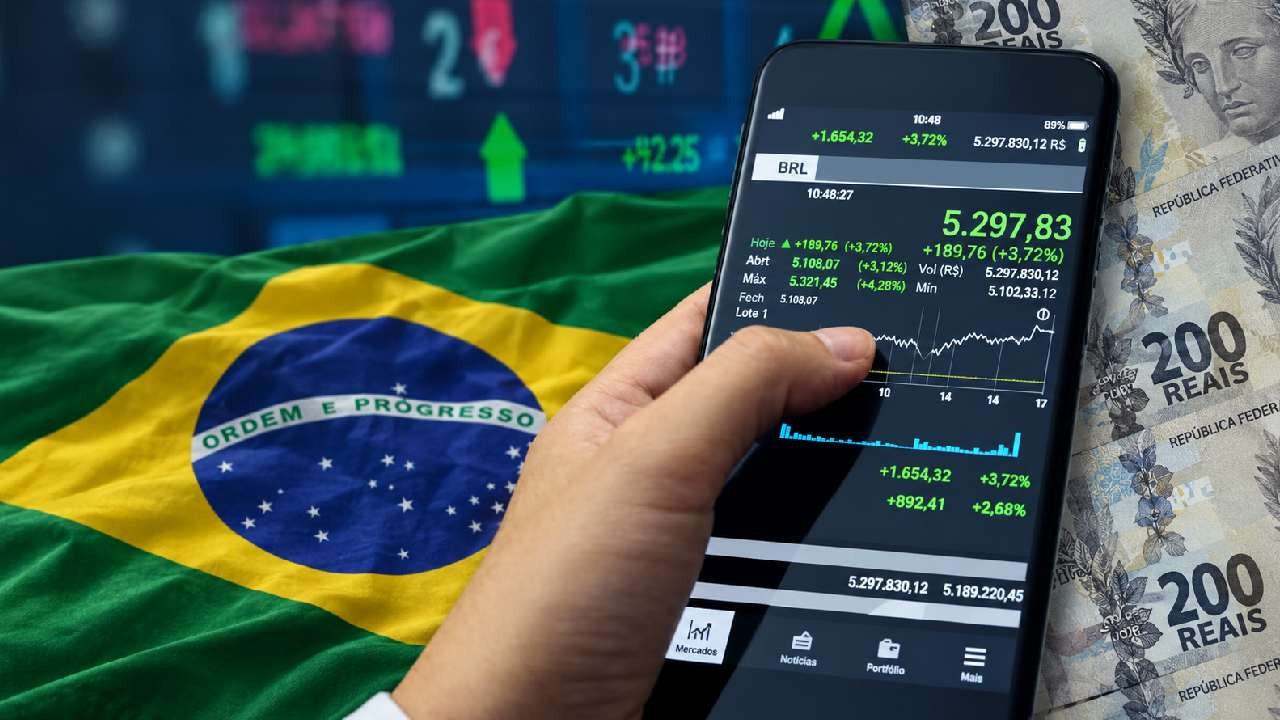
Derrumbe de la bolsa en Brasil sumará presión al riesgo país y al dólar en Argentina

Published

on


Prevén fuerte caída de los activos brasileños tras el sorpresivo triunfo de Lula da Silva. En el mercado advierten que arrastrará a papeles locales


Advertisement

Puntos importantes

Checkbox Checked
Lula gana: mercados brasileños caen, real baja.
Checkbox Checked
Argentina sufrirá: activos caen, riesgo país sube.
Checkbox Checked
Mercado recalculará, buscará oportunidades tras shock.
  • EWZ: -19,3%
  • Nubank: -13%
  • XP: -19,5%
  • Itaú: -15,5%
  • Bradesco: -15,2%
  • Petrobras: -15,6%

Cómo impactará en el dólar, las acciones y el riesgo país argentino

El mercado buscará cubrirse tras la sorpresa de Lula en Brasil

  • Las exportadoras WEG, Embraer, Suzano y Gerdau se beneficiarían de un real brasileño más débil
  • Banco Itaú sostendría la rentabilidad con tasas de interés altas
  • Axia (anteriormente, Eletrobras) aportaría el perfil defensivo de una utility con ingresos regulados


lula da silva,mercados financieros,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La victoria de Lula asegura que Milei siga siendo el aliado favorito de Trump, pero aumenta las dudas de los inversores para 2027

Published

on


Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
 REUTERS/Kevin Lamarque/
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Múltiples billetes de cien dólares de Estados Unidos colocados de forma desordenada unos sobre otros.
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)

Vista dividida de una fábrica: lado izquierdo oscuro con máquinas paradas, lado derecho brillante con trabajadores y maquinaria en funcionamiento, con chispas.
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
Una sala de asambleas con banderas argentinas. Múltiples personas sentadas en escritorios con computadoras levantan las manos para votar. Varios hombres en un estrado principal
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
  1. Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
  2. El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
  3. La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.

Advertisement
Continue Reading

ECONOMIA

Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto

Published

on


La economía mantiene un ritmo de crecimiento moderado con base exportadora

Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales

  • Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
  • Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
  • Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
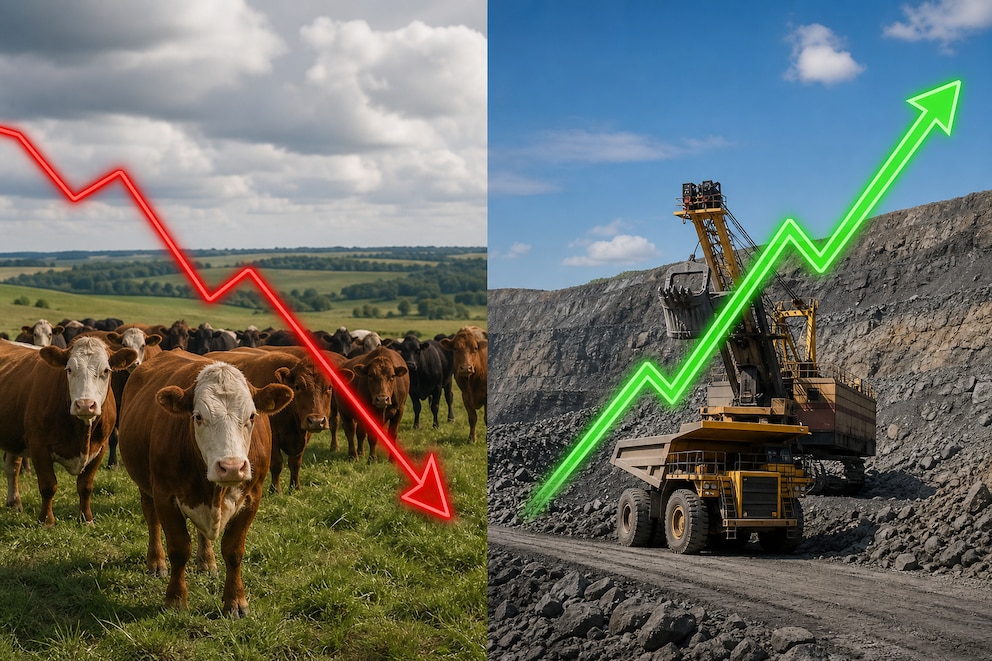
  • Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
  • Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
Imagen dividida con vacas en un campo bajo una gráfica roja descendente a la izquierda y maquinaria minera bajo una gráfica verde a la derecha.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
  1. Actividad dispar entre sectores. Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
  2. Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
  3. Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
  4. Exigencia fiscal. Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.

El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa

El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)

El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)

El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027

"El segmento energético se consolida como el principal motor de la economía gracias" (Qualy Consultora)
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)

Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)

La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)


ganadería vacuna,minería,indicadores económicos

Advertisement
Continue Reading

Tendencias