ECONOMIA
Plazo fijo: cuánto pagan los principales bancos por colocar $1 millón a 30 días

El panorama de los depósitos a plazo fijo en pesos muestra una dispersión significativa entre los distintos bancos que operan en la Argentina. Los datos actualizados revelan que la brecha entre la tasa ofrecida por las entidades tradicionales más importantes y la que pagan algunos bancos digitales o regionales supera los nueve puntos porcentuales. Esta diferencia impacta de manera directa en el rendimiento que puede obtener un ahorrista por invertir $1 millón a 30 días, de acuerdo con las condiciones informadas por cada banco.
Entre los bancos de mayor presencia, Banco de la Nación Argentina paga una tasa del 19%, lo que se traduce en un rendimiento de $1.015.616,44 al concluir el período. En el caso de Banco de Galicia y Buenos Aires S.A., la tasa es del 18,25%, lo que deja un saldo de $1.015.000,00 por la misma colocación. Banco BBVA Argentina S.A. ofrece una tasa del 18,75%, lo que lleva el monto final a $1.015.410,96. Por su parte, Banco Santander Argentina S.A. se ubica en el rango más bajo del segmento, con una tasa del 15% que genera $1.012.328,77 al cabo de un mes.
El análisis de otras entidades públicas y privadas muestra que Banco de la Provincia de Buenos Aires otorga una tasa del 19,5%, y el rendimiento para el ahorrista que invierte $1 millón alcanza $1.016.027,40 en 30 días. En tanto, Banco Macro S.A. informa una tasa del 18% con un saldo final de $1.014.794,52. Industrial and Commercial Bank of China (Argentina) S.A.U. paga 17,5% y genera $1.014.383,56, en tanto Banco de la Ciudad de Buenos Aires ofrece 17% y deja el monto en $1.013.972,60. Banco Patagonia S.A. informa una tasa del 16% con un resultado de $1.013.150,68. Banco Credicoop Cooperativo Limitado también paga 17,5%, con el mismo rendimiento de $1.014.383,56.
El universo de bancos digitales, regionales y compañías financieras muestra una competitividad mucho mayor. Banco Bica S.A. ofrece una tasa de 23%, lo que lleva el total a $1.018.904,11. Banco CMF S.A. paga una tasa de 23,25%, con un rendimiento de $1.019.109,59. Banco Masventas S.A. y Banco Voii S.A. lideran el ranking con una tasa del 24%, lo que significa que un depósito de $1 millón llega a $1.019.726,03. Crédito Regional Compañía Financiera S.A.U. se posiciona en el primer lugar con una tasa de 24,25%, lo que deja el saldo en $1.019.931,51. Banco Meridian S.A. paga 23,5% y el rendimiento alcanza $1.019.315,07.

La competencia en las tasas también se observa en instituciones como Banco del Sol S.A. y Banco Mariva S.A., que pagan 22%, dejando ambos un monto final de $1.018.082,19. Reba Compañía Financiera S.A. iguala esa tasa y el mismo rendimiento. Banco Hipotecario S.A. informa una tasa de 21,5%, que lleva el monto a $1.017.671,23. Banco Provincia de Tierra del Fuego y Bibank S.A. pagan 21%, con un resultado de $1.017.260,27. Banco de la Provincia de Córdoba S.A. otorga una tasa de 20,75%, que se traduce en $1.017.054,79. Banco Dino S.A. y Banco Julio Sociedad Anónima ofrecen una tasa de 20%, lo que deja el monto en $1.016.438,36.
El segmento de bancos medianos y cooperativos muestra tasas que van desde el 18% al 19%, con rendimientos que oscilan entre $1.014.794,52 y $1.015.616,44. Banco Comafi Sociedad Anónima, Banco del Chubut S.A. y Banco de Comercio S.A. se encuentran en este rango, con tasas de 18%, 18,5% y 19% respectivamente.
Entre los bancos que ofrecen tasas iguales para clientes y no clientes, se destacan Banco Bica S.A., Banco CMF S.A., Banco Masventas S.A., Banco Voii S.A., Bibank S.A., Crédito Regional Compañía Financiera S.A.U. y Reba Compañía Financiera S.A.. Estas entidades digitales y regionales, así como compañías financieras, se posicionan como las opciones más competitivas para quienes buscan maximizar el rendimiento de sus ahorros a corto plazo.
La diferencia entre la tasa más baja y la más alta, que supera los nueve puntos porcentuales, implica que un ahorrista puede obtener hasta $7.602,74 más por cada millón invertido, si elige la entidad con el mayor interés frente a la de menor remuneración. En el contexto actual, la selección del banco donde realizar el plazo fijo resulta decisiva para quienes desean cuidar su capital.

El cuadro de rendimientos muestra una concentración de las mejores tasas en bancos digitales, regionales y compañías financieras, mientras que los grandes bancos nacionales y provinciales se mantienen en la parte media o baja del ranking. Las condiciones para acceder a estas tasas varían según la política de cada banco y la modalidad de apertura del plazo fijo, aunque muchas de las opciones más competitivas se realizan de manera 100% digital.
El escenario de tasas actuales refleja la estrategia de los bancos por captar depósitos en un contexto de menor atractivo para el ahorro en pesos. La inflación registrada en los últimos meses supera ampliamente las tasas ofrecidas por la mayoría de las entidades, lo que plantea un desafío adicional para los ahorristas. El monto final que se puede obtener en cada banco no sólo depende de la tasa, sino también de la política de cada entidad sobre la disponibilidad para clientes o no clientes, la modalidad presencial o digital y los montos mínimos para la constitución.
El análisis de los datos de rendimiento para un plazo fijo de $1 millón a 30 días permite identificar rápidamente las mejores oportunidades disponibles en el mercado. Las diferencias en el monto obtenido al vencimiento pueden impactar de manera significativa en la capacidad de preservar el poder adquisitivo, especialmente en un contexto de suba sostenida de precios. Los ahorristas que buscan maximizar el interés deben comparar las alternativas y considerar tanto la tasa como las condiciones de acceso y operación en cada entidad.
americas,argentina,argentinian,business news,economy,latam,latin, latam,market reaction,pedestrian,pedestrians,people,person,south american







ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
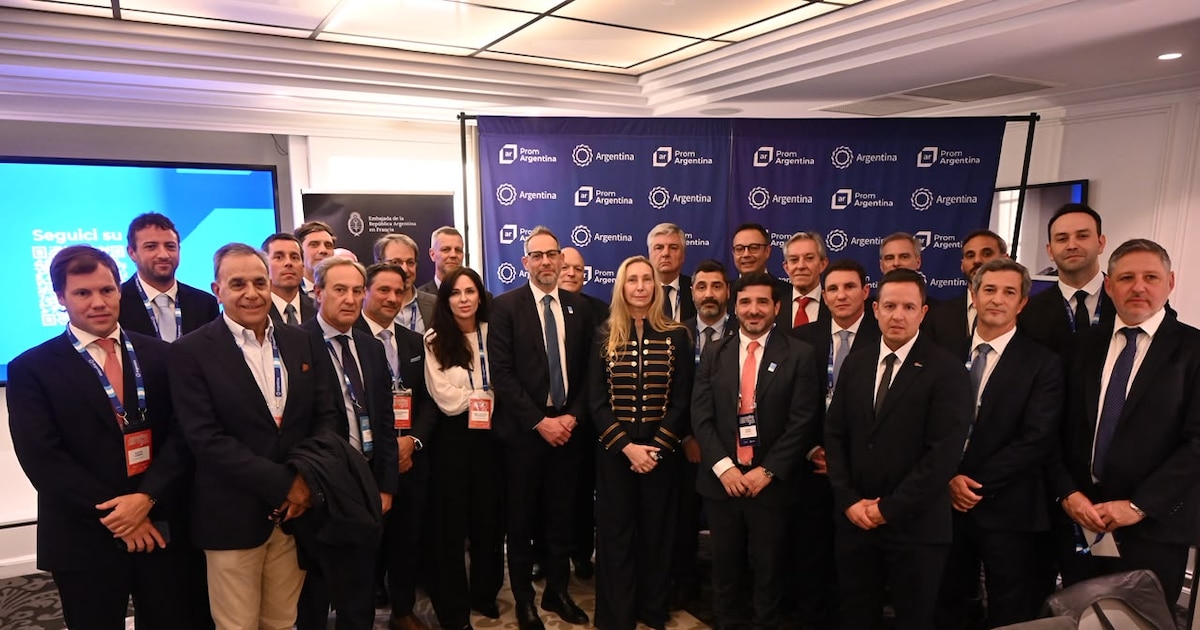
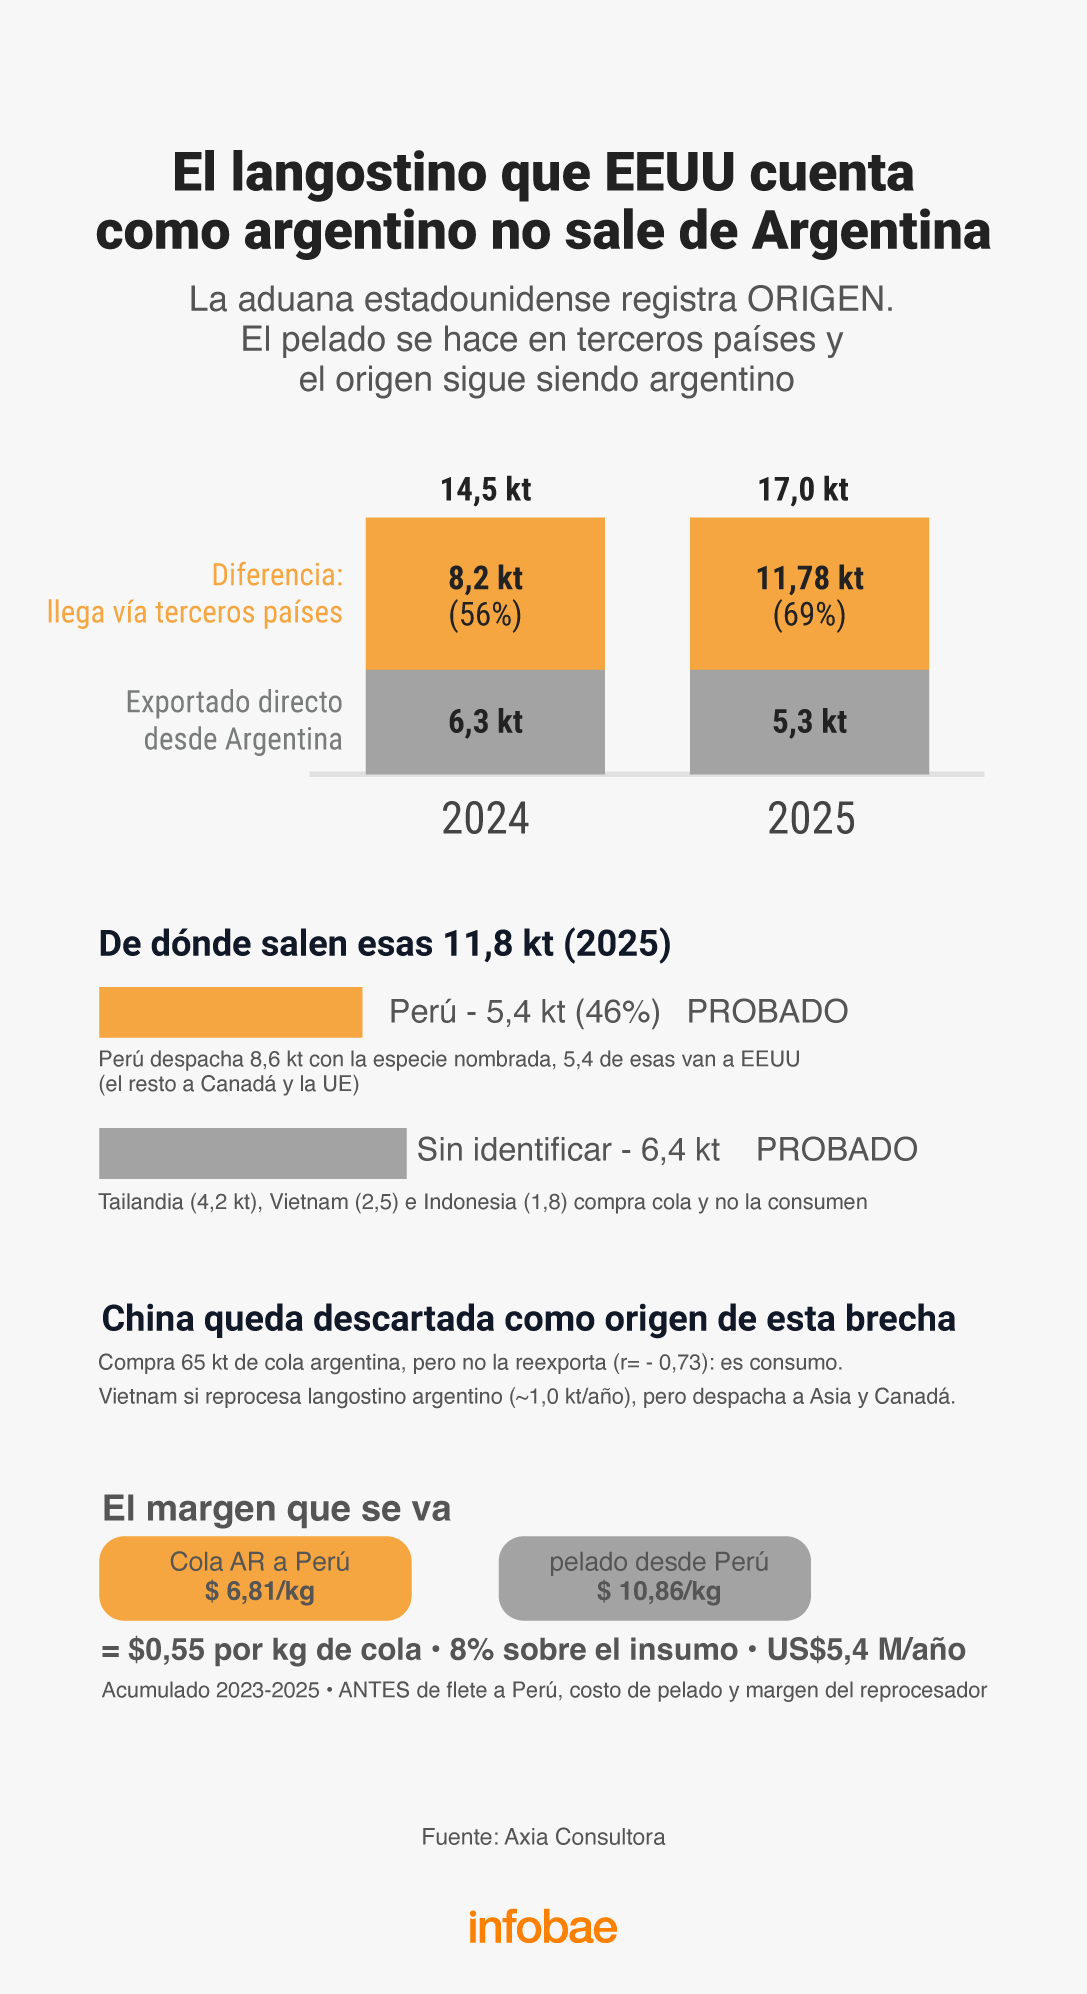
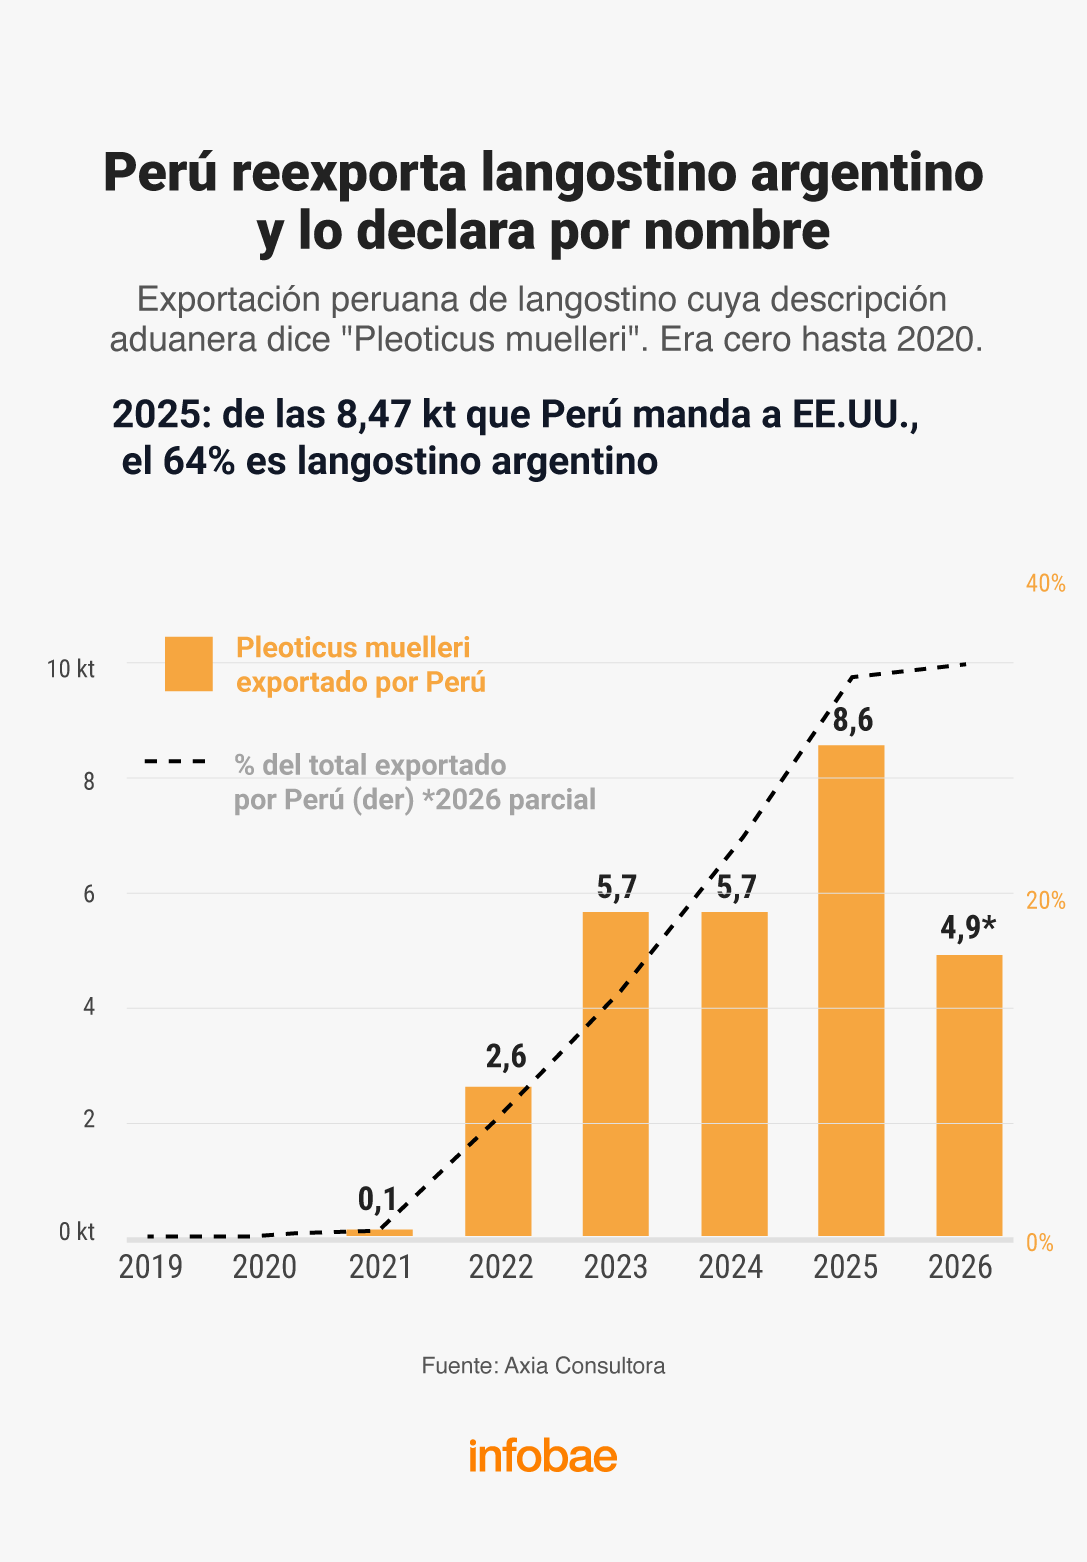
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
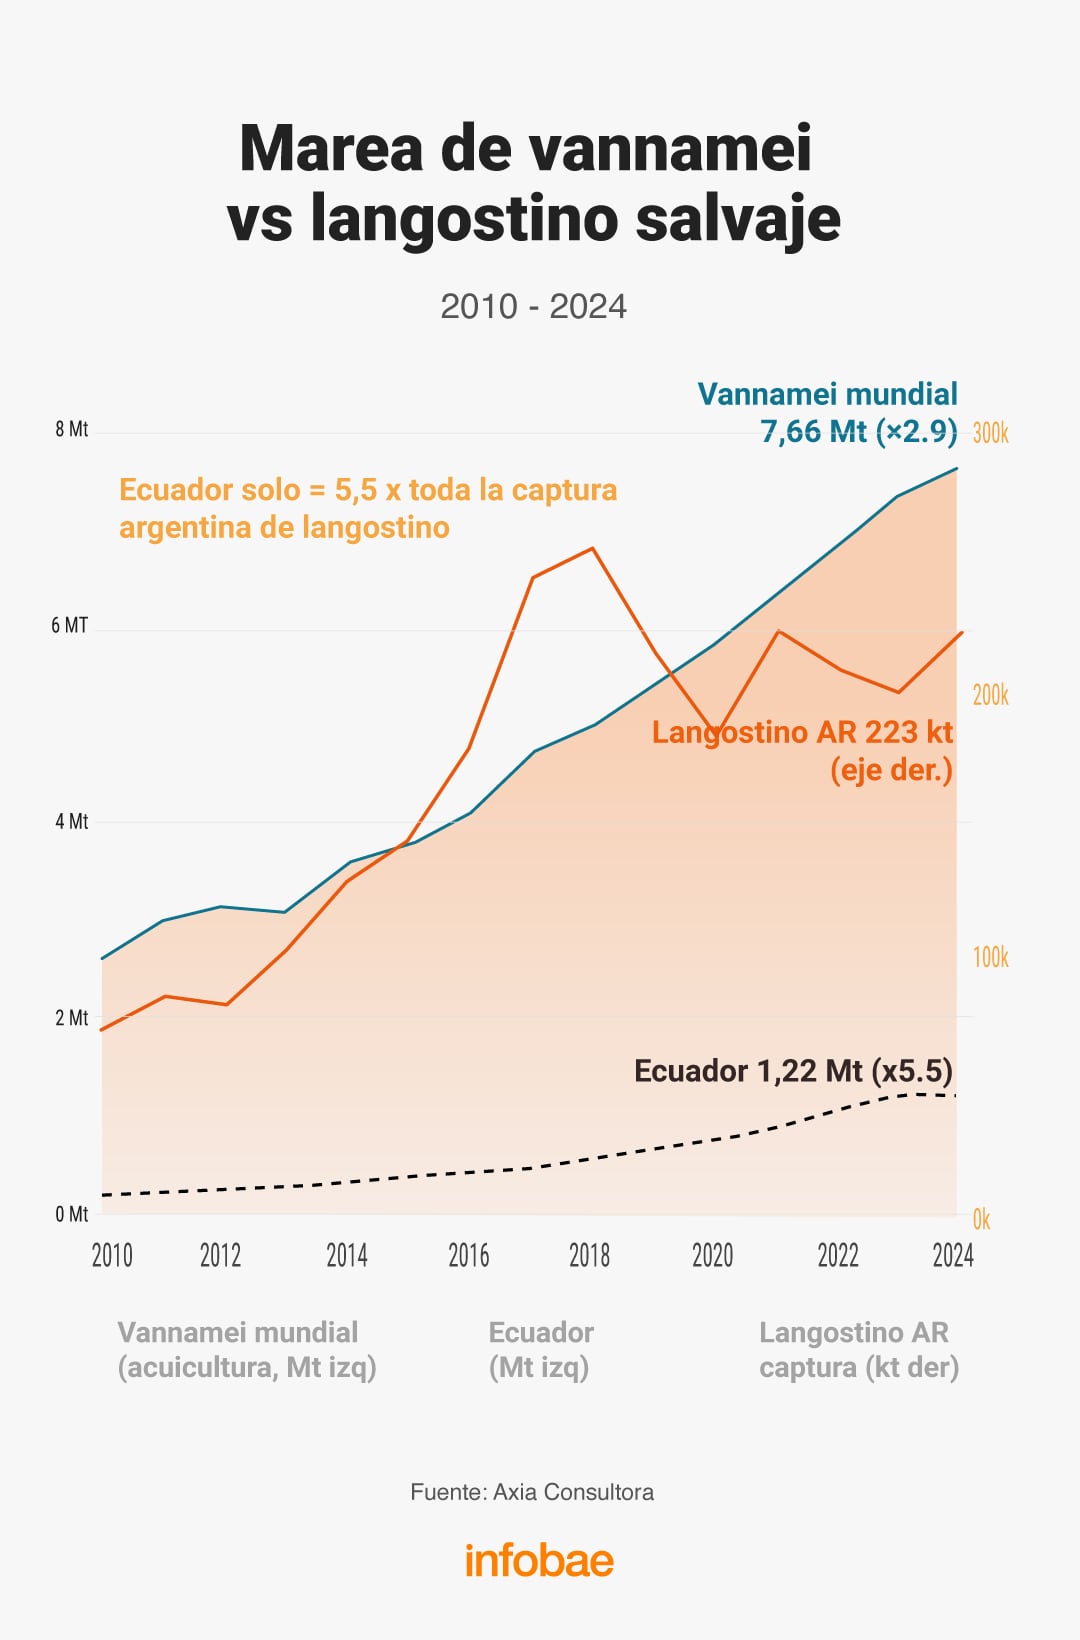
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
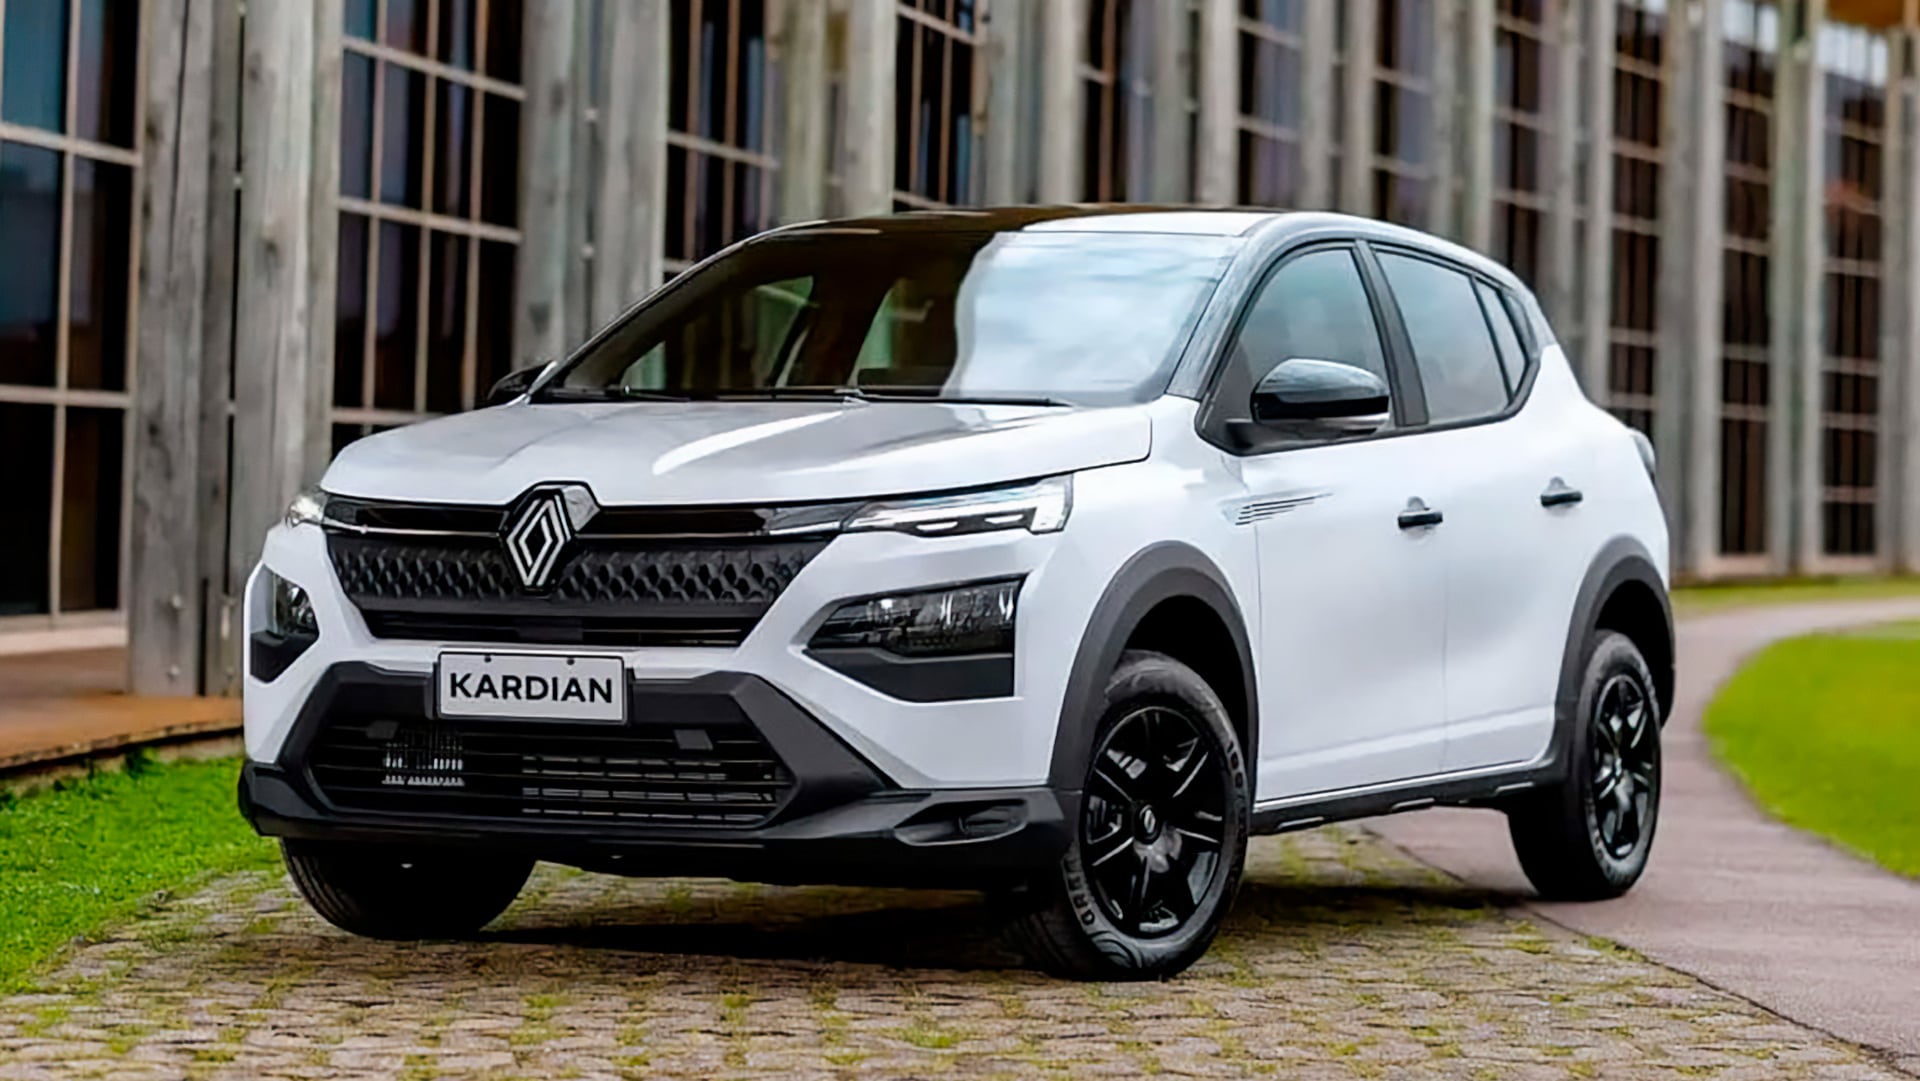
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

El plan de domingo de Wanda Nara: descanso, ejercicio y una postal en soledad

Javier Milei volvió a atacar con insultos al director de LA NACION

Desde París, Rogelio Frigerio aseguró que los gobernadores aliados coinciden en “no volver al pasado” en 2027

“No me pegues más”: el estremecedor video que se viralizó y derivó en una causa por violencia de género en Tapalqué

Un hombre y tres menores mueren de manera violenta el fin de semana en Panamá

Victoria Villarruel viajó a Madrid junto a senadores para asistir a un acto del rey Felipe VI

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”