ECONOMIA
Plazo fijo: cuánto pagan los principales bancos por depósitos de $1 millón

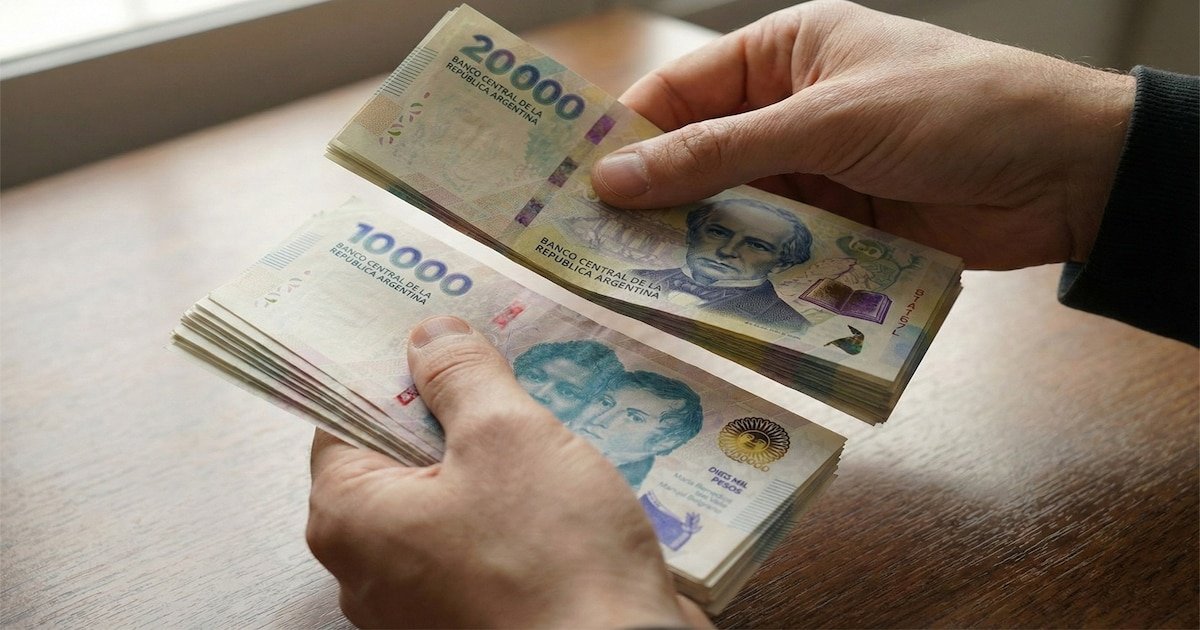
El análisis de depósitos a plazo fijo a 30 días en los bancos de mayor volumen de depósitos y en las principales financieras digitales muestra una dispersión significativa en las tasas de interés ofrecidas al público. Esta diferencia entre entidades determina el rendimiento final para quienes colocan $1 millón durante un mes, opción elegida por pequeños y medianos ahorristas como refugio transitorio de valor y herramienta de liquidez.
Según los datos relevados hoy, los bancos y financieras informan tasas que van desde el 15% hasta el 25%. La elección de la entidad modifica el monto de intereses obtenidos y, en consecuencia, el total al vencimiento del plazo. Al comparar los resultados de colocar $1 millón a 30 días en cada una de estas instituciones, se observa que el monto final varía en más de $8.000 entre la opción menos y la más rentable.
El Banco de la Nación Argentina publica una tasa de 18,5%. Este valor, uno de los más bajos entre los bancos tradicionales, implica que un depósito de $1 millón durante 30 días rinde $1.015.205,48 al vencimiento. El Banco de Galicia y Buenos Aires S.A. ofrece una tasa de 18,25%, con un rendimiento de $1.015.000,00. El Banco BBVA Argentina S.A. informa una tasa de 18,75%, lo que permite obtener $1.015.410,96. Por su parte, el Banco Santander Argentina S.A. publica la tasa más baja del grupo, 15%, que equivale a $1.012.328,77 en el mismo plazo.

Entre los bancos públicos provinciales, el Banco de la Provincia de Buenos Aires informa una tasa de 21,5%. Esto lleva el capital más intereses a $1.017.671,23. El Banco Macro S.A. iguala esa tasa, con el mismo resultado. El Banco de la Ciudad de Buenos Aires y el Banco Comafi Sociedad Anónima ofrecen una tasa de 19% y un rendimiento de $1.015.616,44. El Banco Credicoop Cooperativo Limitado iguala la tasa de 18,5% y el monto final de $1.015.205,48.
El Industrial and Commercial Bank of China (Argentina) S.A.U. publica una tasa de 19,75%, con un rendimiento de $1.016.232,88. El Banco de Corrientes S.A. informa una tasa de 19,5%, que lleva el capital más intereses a $1.016.027,40. El Banco de Comercio S.A. y el Banco de Formosa S.A. ofrecen tasas de 21%, con un resultado de $1.017.260,27. El Banco de la Provincia de Córdoba S.A. publica una tasa de 20,75%, con un rendimiento de $1.017.054,79. El Banco del Chubut S.A. informa una tasa de 20,5%, con $1.016.849,32 al vencimiento. El Banco Julio Sociedad Anónima publica una tasa de 20%, lo que equivale a $1.016.438,36.
Entre las entidades no bancarias y digitales, las tasas superan el 22%. El Banco del Sol S.A. y el Banco Mariva S.A. informan una tasa de 22%, lo que genera $1.018.082,19 para un millón de pesos depositados a 30 días. El Banco CMF S.A. publica una tasa de 23,25%, con un rendimiento de $1.019.109,59. El Banco Bica S.A. y el Bibank S.A. ofrecen una tasa de 24%, que lleva el monto a $1.019.726,03.
El grupo de entidades con las tasas más altas está integrado por el Banco Masventas S.A., el Banco Meridian S.A., el Banco VOII S.A., la Crédito Regional Compañía Financiera S.A.U. y la Reba Compañía Financiera S.A.. Todas estas entidades publican una tasa de 25%, lo que permite alcanzar $1.020.547,95 en 30 días por cada millón invertido. En el caso del Banco Meridian S.A., se verifica una de las tasas más competitivas del mercado, igualando la oferta de las otras financieras líderes en la captación de depósitos.

El Banco Hipotecario S.A. y el Banco Dino S.A. ofrecen tasas de 21,5%, con un rendimiento de $1.017.671,23. El Banco Provincia de Tierra del Fuego y el Banco de Comercio S.A. informan una tasa de 21%, con $1.017.260,27 como resultado final. El Banco de la Provincia de Córdoba S.A. publica una tasa de 20,75%, con un monto final de $1.017.054,79.
Las diferencias de tasas entre bancos y financieras tienen un impacto considerable en el resultado de la inversión. Mientras que un depósito de $1 millón en el Banco Santander Argentina S.A. genera $1.012.328,77 al cabo de un mes, la misma suma colocada en el Banco VOII S.A. o en la Reba Compañía Financiera S.A. permite obtener $1.020.547,95. La brecha entre ambas opciones supera los $8.200, cifra relevante para quienes buscan maximizar los intereses en plazos cortos.
La evolución reciente de las tasas de plazo fijo muestra una tendencia descendente en la mayoría de los bancos tradicionales, que se ubican por debajo del promedio del sistema. Las entidades digitales y las financieras especializadas mantienen tasas superiores, lo que les permite captar depósitos a mayor ritmo y ofrecer mejores rendimientos a los ahorristas. El promedio de tasas relevado hoy se encuentra en niveles históricamente bajos, en línea con la tendencia observada en los últimos meses y la política monetaria vigente.
Las condiciones actuales del mercado de depósitos en pesos reflejan la importancia de comparar tasas y analizar el impacto de cada porcentaje sobre el capital final. El rendimiento de $1 millón a 30 días varía de manera significativa según la entidad elegida, y el diferencial obtenido puede justificar la decisión de migrar fondos a bancos o financieras con mejores tasas.
La dispersión de tasas no se limita a la diferencia entre bancos públicos y privados, sino que incluye a entidades de todos los segmentos, tanto tradicionales como digitales. Las financieras no bancarias y los bancos con menor volumen de depósitos suelen ofrecer las alternativas más rentables para quienes buscan intereses elevados en plazos cortos. La competencia por captar ahorros se traduce en una oferta variada, donde cada punto porcentual impacta de manera directa en el resultado del plazo fijo.
Corporate Events,South America / Central America






ECONOMIA
La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector


South America / Central America,Science / Technology
ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella
ECONOMIA
Presupuesto 2027: el Gobierno asume un escenario complicado para volver a colocar deuda en los mercados internacionales

edificio del congreso de la nación argentina,en buenos aires,exterior,fachada

El embajador de China respaldó el reclamo argentino por la soberanía de las islas Malvinas

El horóscopo de hoy: jueves 17 de septiembre

Gustavo Sáenz cuestionó al Gobierno nacional tras la reunión con Santilli: “La paciencia se va acabando”

Santiago Cúneo defendió a Kicillof de las críticas de Myriam Bregman y le recomendó a la diputada que se haga “más vedetonga”

El Comando Sur de EEUU destruyó otra embarcación narco de Los Choneros en el Pacífico Oriental

La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 POLITICA3 días ago
Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027
- ECONOMIA2 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo