







Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre


Las inversiones más ganadoras del mes pasado arrojaron sorpresas para los ahorristas. Los grandes ganadores de mayo fueron las acciones de las empresas líderes, mientras que en el acumulado de todo 2026 el ranking cambia y se registra un solo ganador frente a la inflación del año: el plazo fijo UVA.
En cifras, en mayo resultó máximo triunfador el índice de acciones de empresas líderes, el Merval, que avanzó alrededor de 10% en el mes, mientras algunas empresas que lo conforman llegaron a trepar hasta 26% en ese período, como fue el caso de BBVA Argentina. En segundo lugar se ubicó el plazo fijo UVA —el depósito a un mínimo de 90 días que ajusta su rendimiento por inflación—, que en todo el mes pasado rindió 3%.
Estas dos alternativas fueron las únicas que superaron a la variación mensual del índice de precios al consumidor (IPC), ya que, sobre la base de diferentes pronósticos de economistas privados y al último Relevamiento de Expectativas de Mercado (REM) confeccionado por el Banco Central, la inflación se ubicó en mayo en torno al 2,3%.
De esta forma, las restantes inversiones tuvieron renta negativa el mes pasado. En este lote se encuentran:
«El carry trade sigue con vida: la diferencia entre las tasas en pesos y las expectativas de depreciación del peso frente al dólar se viene angostando, pero sigue positiva a pesar de la suba reciente en el spot», detalla un informe de la consultora LCG. En resumidas cuentas, las acciones de empresas líderes fueron, por amplia diferencia, las claras ganadoras de mayo.
Las acciones de empresas líderes fueron las inversiones ganadoras de mayo.
En cuanto a los instrumentos más ganadores de todo el año, el único que muestra un rendimiento positivo y supera a la inflación es el plazo fijo UVA, gracias a la inercia alcista de los precios en los primeros meses.
Por lo tanto, si un ahorrista colocó $1.000.000 en un plazo fijo UVA en enero pasado, desde entonces hasta fines de mayo acumuló un capital total de $1.163.833. Es decir, obtuvo un extra de $163.833 en cinco meses. Esto cobra relevancia si se tiene en cuenta que si se ajusta ese $1.000.000 de capital inicial por el IPC acumulado en todo 2026, ese dinero equivale en el presente a $1.147.382.
De esta forma, en segundo lugar se ubica el plazo fijo tradicional, que con la inversión inicial de $1.000.000 acumula en los primeros cinco meses del año un total de $1.106.659; unos 106.000 pesos adicionales respecto del monto depositado. El tercer lugar es ocupado por el oro, que arrancó con una fuerte suba en el primer tramo del año pero en el último tiempo ha recortado posiciones. Por ende, con el millón invertido en el ejemplo, acumula un total de $1.018.600 en todo el 2026.
En tanto, tanto el índice de acciones líderes (Merval) como los diferentes tipos de dólares y el Bitcoin perdieron capital en todo el año, y ofrecen hasta el momento menos de ese millón invertido al comenzar enero.
«Si miramos la película desde el comienzo, en lo que va de 2026, el Merval no solo no ganó frente a la inflación, sino que ni siquiera mantuvo la nominalidad existente el primer día hábil del año», detalla Andrés Méndez, director de AMF Economía, a iProfesional.
Y si la medición se realiza frente al primer día hábil del año pasado, «el oro es imbatible en los últimos 17 meses, a pesar de no haberse lucido en lo transcurrido de 2026. Los plazos fijos, tanto tradicionales como nominados en UVA, ‘zafan’ y mantienen el poder adquisitivo que poseía el dinero al comenzar el 2025. Y las restantes inversiones pierden frente a la inflación acumulada en este año y medio», analiza Méndez.
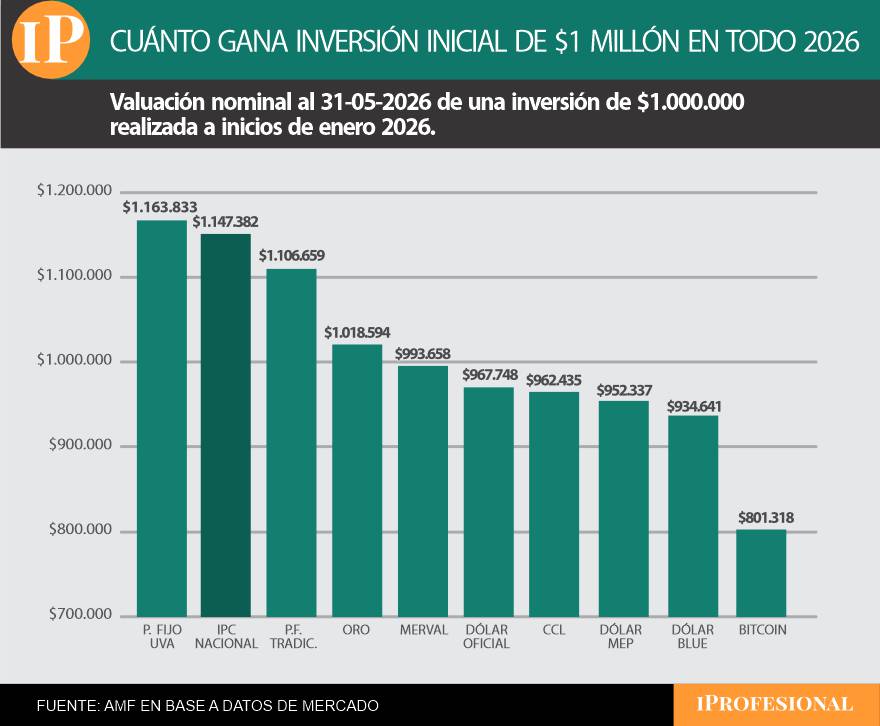
En todo el año, el plazo fijo UVA es la única inversión que le gana a la inflación.
Y si la medición se realiza frente al primer día hábil del año pasado, «el oro es imbatible en los últimos 17 meses, a pesar de no haberse lucido en lo transcurrido de 2026. Los plazos fijos, tanto tradicionales como nominados en UVA, ´zafan´ y mantienen el poder adquisitivo que poseía el dinero al comenzar el 2025. Y las restantes inversiones pierden frente a la inflación acumulada en este año y medio», analiza Méndez.
En cuanto a las inversiones mejor posicionadas para junio, se deben analizar diferentes cuestiones. Por un lado, este mes continuará la tranquilidad cambiaria, tanto por el ingreso de divisas por exportaciones del campo, petróleo y minería, como por colocaciones de deuda de empresas y provincias.
«Buena parte de esta calma cambiaria estaba en el libreto. Estamos en plena temporada de abundancia de dólares por la liquidación de la cosecha gruesa, y el sosiego financiero que eso trae suele extenderse hasta principios de julio. Además, transitamos una actividad estacionalmente alta. La pregunta de fondo es si esta bonanza financiera y el envión estacional terminan teniendo efectos más duraderos. Y ahí el panorama es más ambiguo», advierten desde LCG.
En tanto, Méndez suma: «Para los próximos meses, el escenario internacional adquiere más relevancia de la que, de por sí, adquiría hasta unos meses atrás. En este contexto, el impacto de la contienda bélica en Medio Oriente sobre el precio del petróleo constituye un aliciente para que los precios domésticos dilaten su retorno hacia un sendero razonable. Esto puede constituir un buen aliciente para potenciar las inversiones en activos ajustables por precios, confirmando la performance que se advirtió en los últimos meses».
Sin embargo, el analista alerta que si se busca medir la rentabilidad, el Merval y el Bitcoin «vienen dando sorpresas en los últimos meses» con una recuperación, tras mostrar caídas notorias en el primer tramo del 2026. En cuanto al dólar, de acuerdo con los economistas, su precio puede tener un mayor ascenso luego de la finalización de la liquidación de los exportadores agrícolas durante el segundo semestre.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inversiones,plazo fijo,pesos,precio dólar,dólar hoy,bitcoin,acciones,oro,uva,tasa
La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas
La liquidez en pesos de la economía ronda los USD 30.000 millones (Furiase)
La ayuda del Tesoro de Estados Unidos en 2025contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos

La deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones
En los primeros ocho meses del año, las adquisiciones brutas por parte del sector privado totalizaron USD 20.898 millones
Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias

South America / Central America,Government / Politics
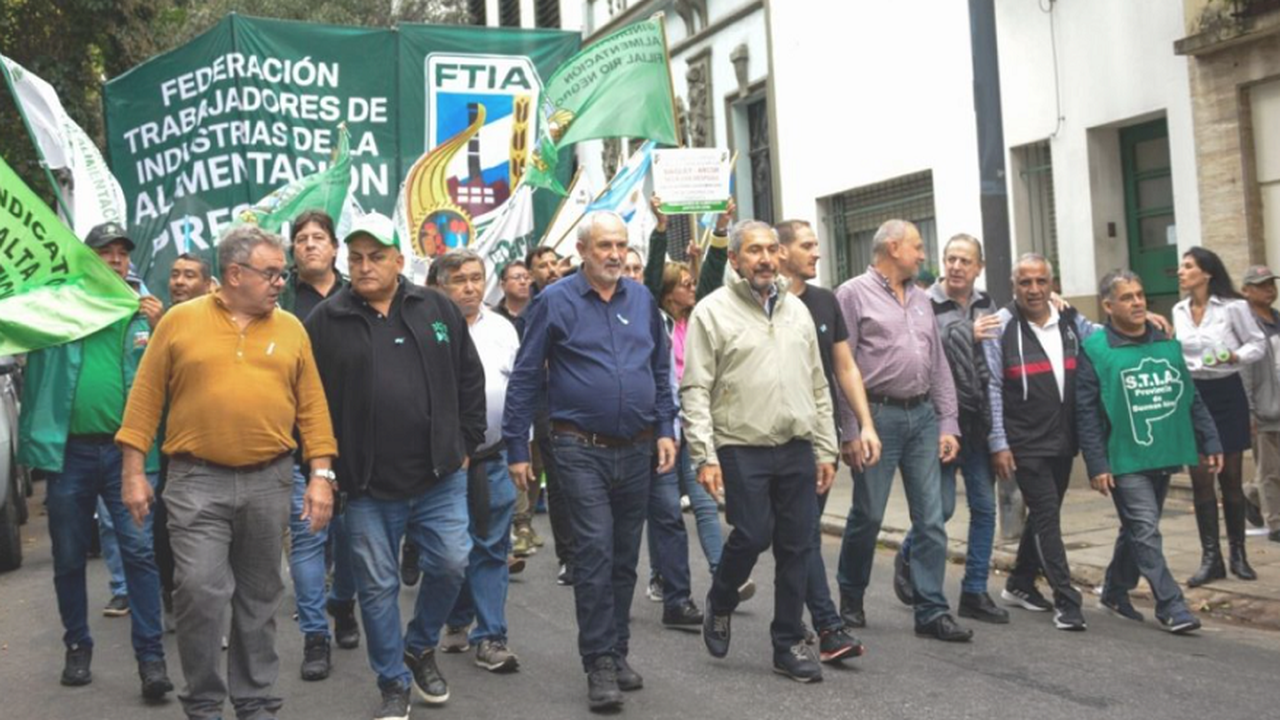
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales