Los esfuerzos de Javier Milei por controlar la inflación mediante una moneda fuerte están teniendo un impacto cada vez mayor en la economía argentina.
El peso se ha debilitado apenas un 3,7% frente al dólar, mientras que los precios al consumidor acumulan un aumento del 21,3% entre enero y agosto. Esa apreciación real se ha sostenido cada vez más en las últimas semanas mediante intervenciones oficiales en los mercados de bonos y futuros, mientras siguen vigentes los controles cambiarios para las empresas.

El Indec publicará hoy por la tarde las cifras del producto interno bruto del segundo trimestre, y los analistas prevén una contracción del 0,9% respecto del período de tres meses anterior. Para muchos, la fortaleza de la moneda bajo Milei es uno de los principales factores que frenan el crecimiento de Argentina.
“A estas alturas, está más que claro que la actividad económica no primaria de Argentina muestra un desempeño débil, lo que plantea riesgos para la continuidad de la política económica”, señaló Iván Stambulsky, analista de Barclays, en un informe a inversores la semana pasada. “En nuestra opinión, la principal explicación es simplemente que el tipo de cambio real efectivo es demasiado fuerte para la actual combinación de políticas”.
El líder libertario moderó los aumentos de precios durante gran parte de su presidencia, en parte manteniendo un férreo control sobre el peso, lo que ha provocado una apreciación de la moneda en términos reales.

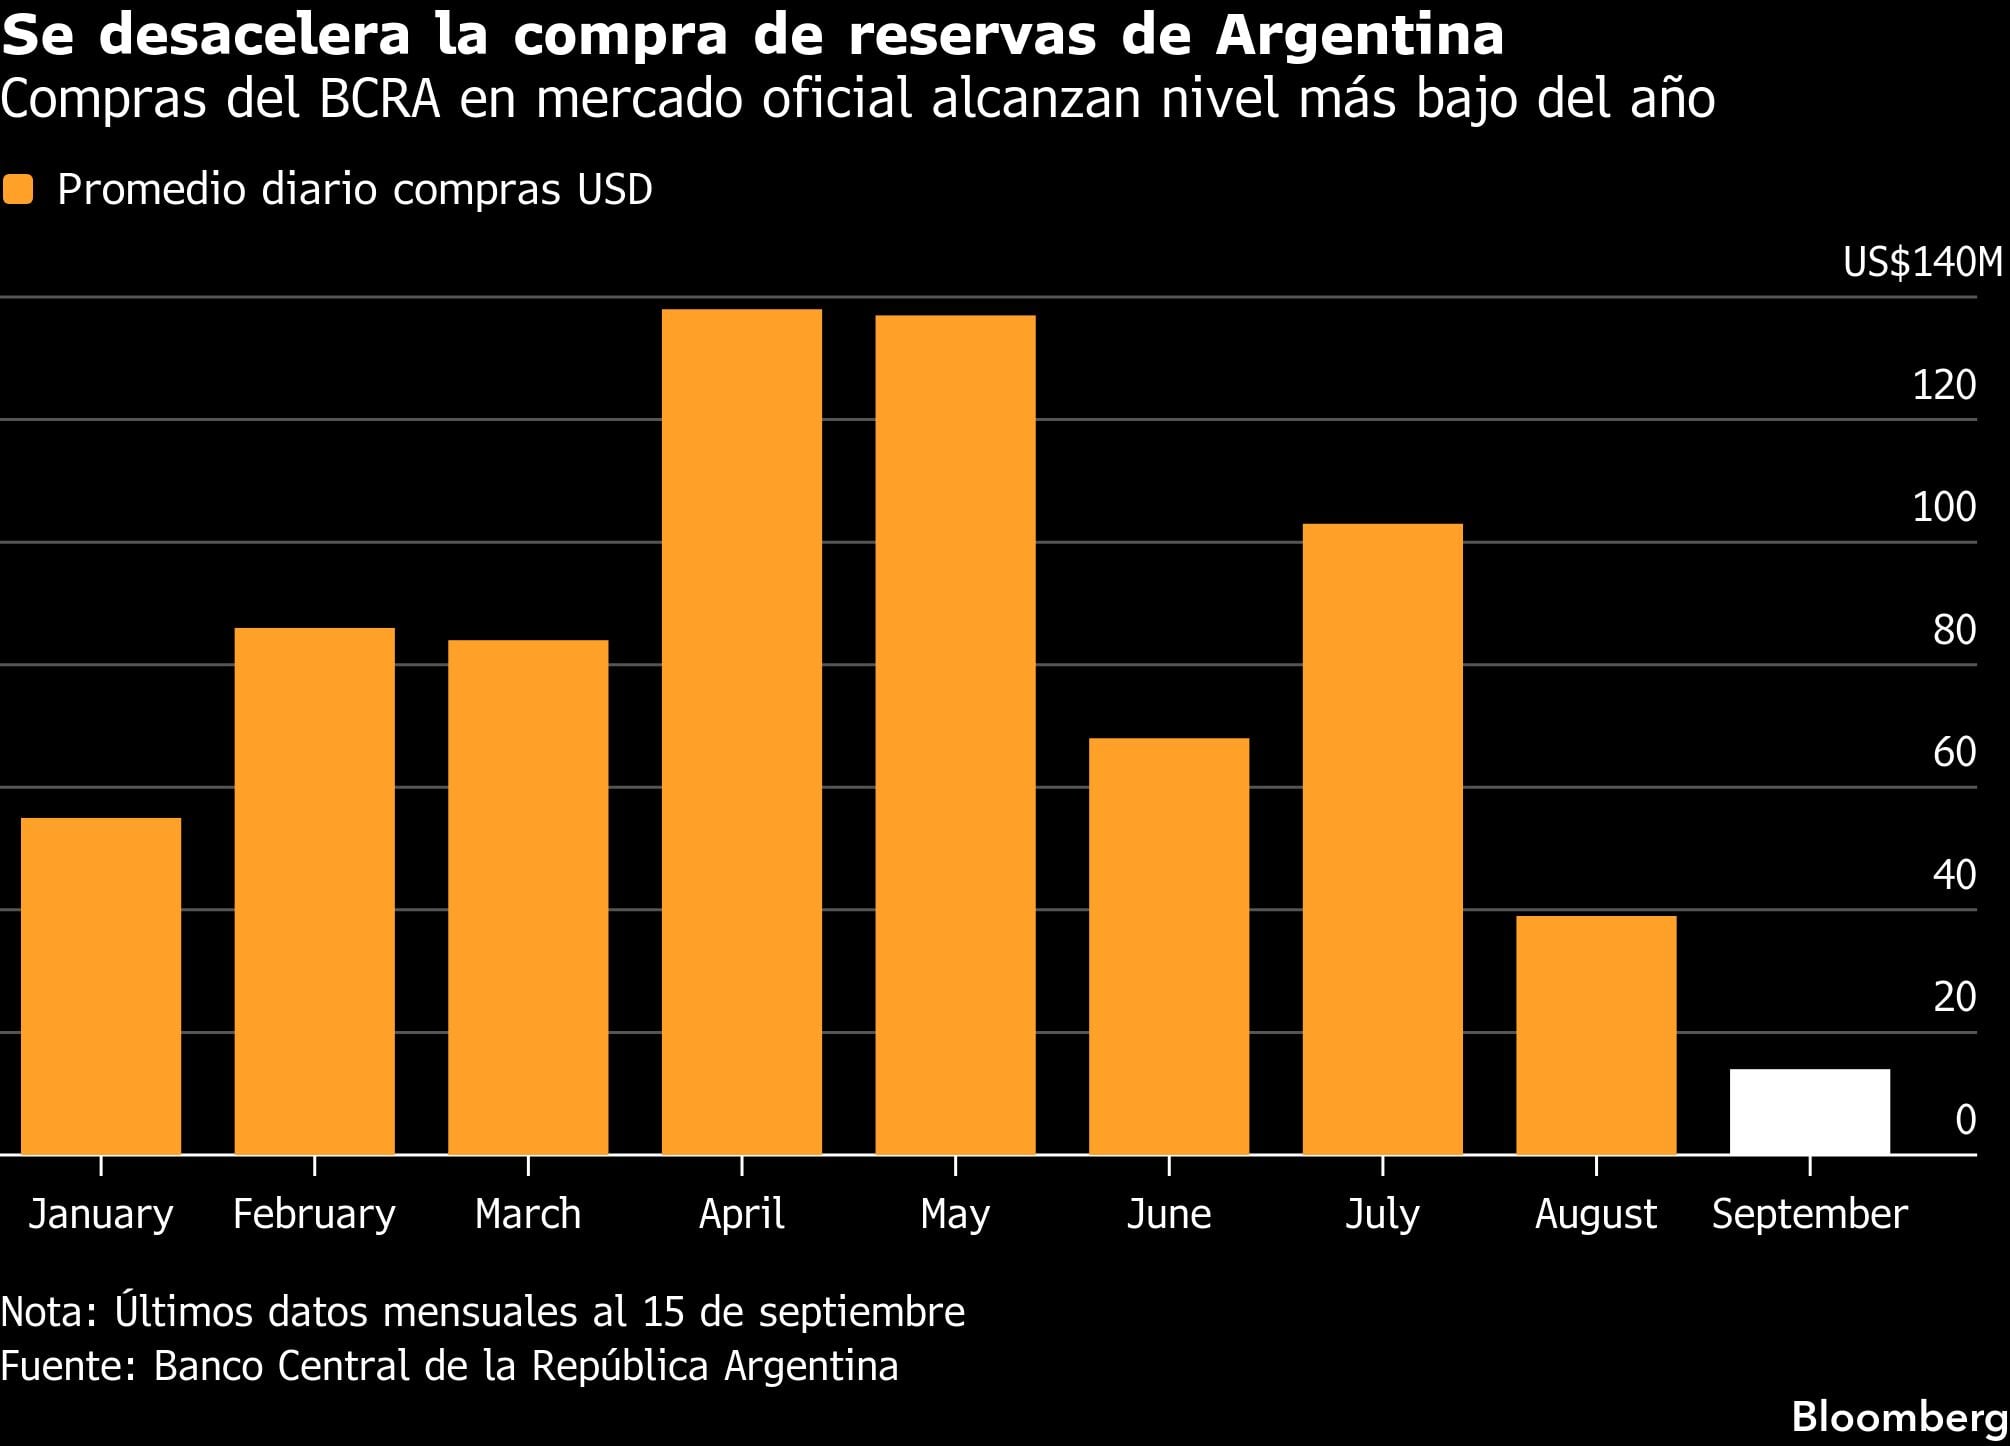
Durante el primer semestre del año, ingresaron dólares procedentes de la cosecha de soja, en medio de una fuerte emisión de deuda en el exterior por parte de empresas argentinas, lo que proporcionó abundantes divisas y ayudó al banco central a recomponer reservas sin ejercer demasiada presión sobre el peso.
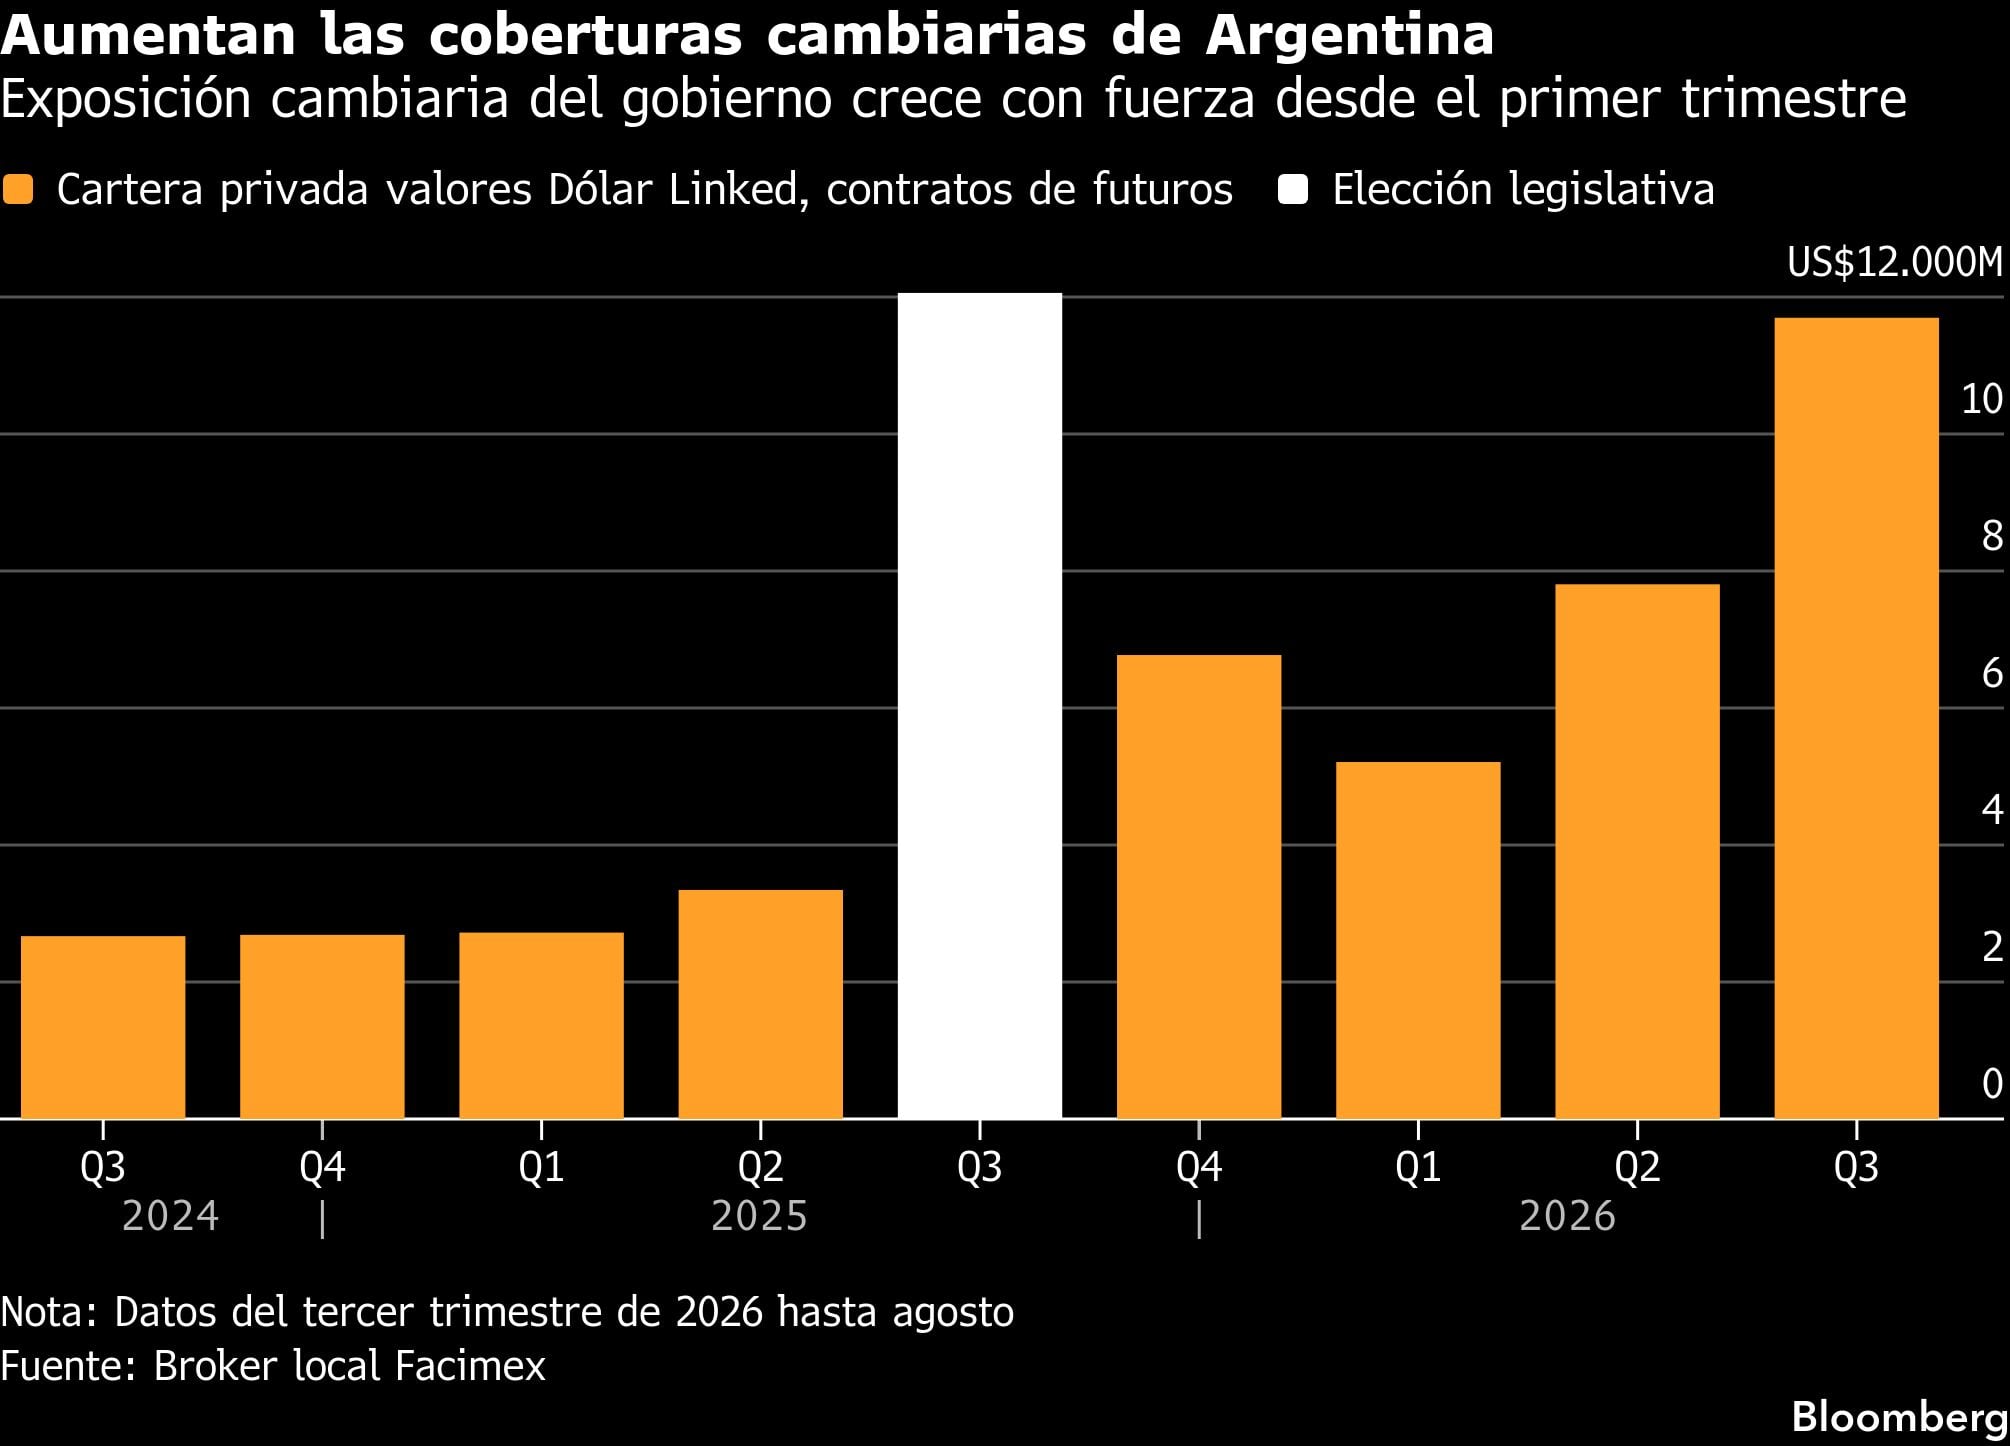
Ese contexto comenzó a cambiar en el segundo semestre. Los ingresos de dólares provenientes de las exportaciones agrícolas se desaceleraron tras el pico de la cosecha, mientras también disminuyeron los fondos obtenidos mediante el endeudamiento corporativo. A medida que escaseaban los dólares, el banco central recurrió cada vez más a la venta de títulos vinculados al tipo de cambio y contratos de futuros para satisfacer la demanda de cobertura y aliviar la presión sobre el peso, al tiempo que seguía intentando acumular reservas.
Como resultado, el volumen de coberturas vinculadas al tipo de cambio aumentó más del doble en apenas cinco meses, según estimaciones de la corredora local Facimex. En total, las tenencias del sector privado de contratos de futuros, bonos duales e instrumentos dólar linked aumentaron a alrededor de USD 12.000 millones a fines de agosto, desde USD 5.200 millones a fines de marzo.
“Hay un fuerte grado de intervención del BCRA”, señaló Stambulsky. Cuando el mercado comenzó a desarmar operaciones de carry trade tras el pico de la cosecha, la autoridad monetaria “intensificó la intervención mediante la venta de coberturas, redujo el ritmo de compras en el mercado spot y permitió que subieran las tasas”.
Agosto, septiembre y octubre suelen ser meses en los que el banco central vende dólares directamente en el mercado spot. Pero este año el gobierno cambió de estrategia y optó por vender instrumentos vinculados al dólar fuera de ese mercado.
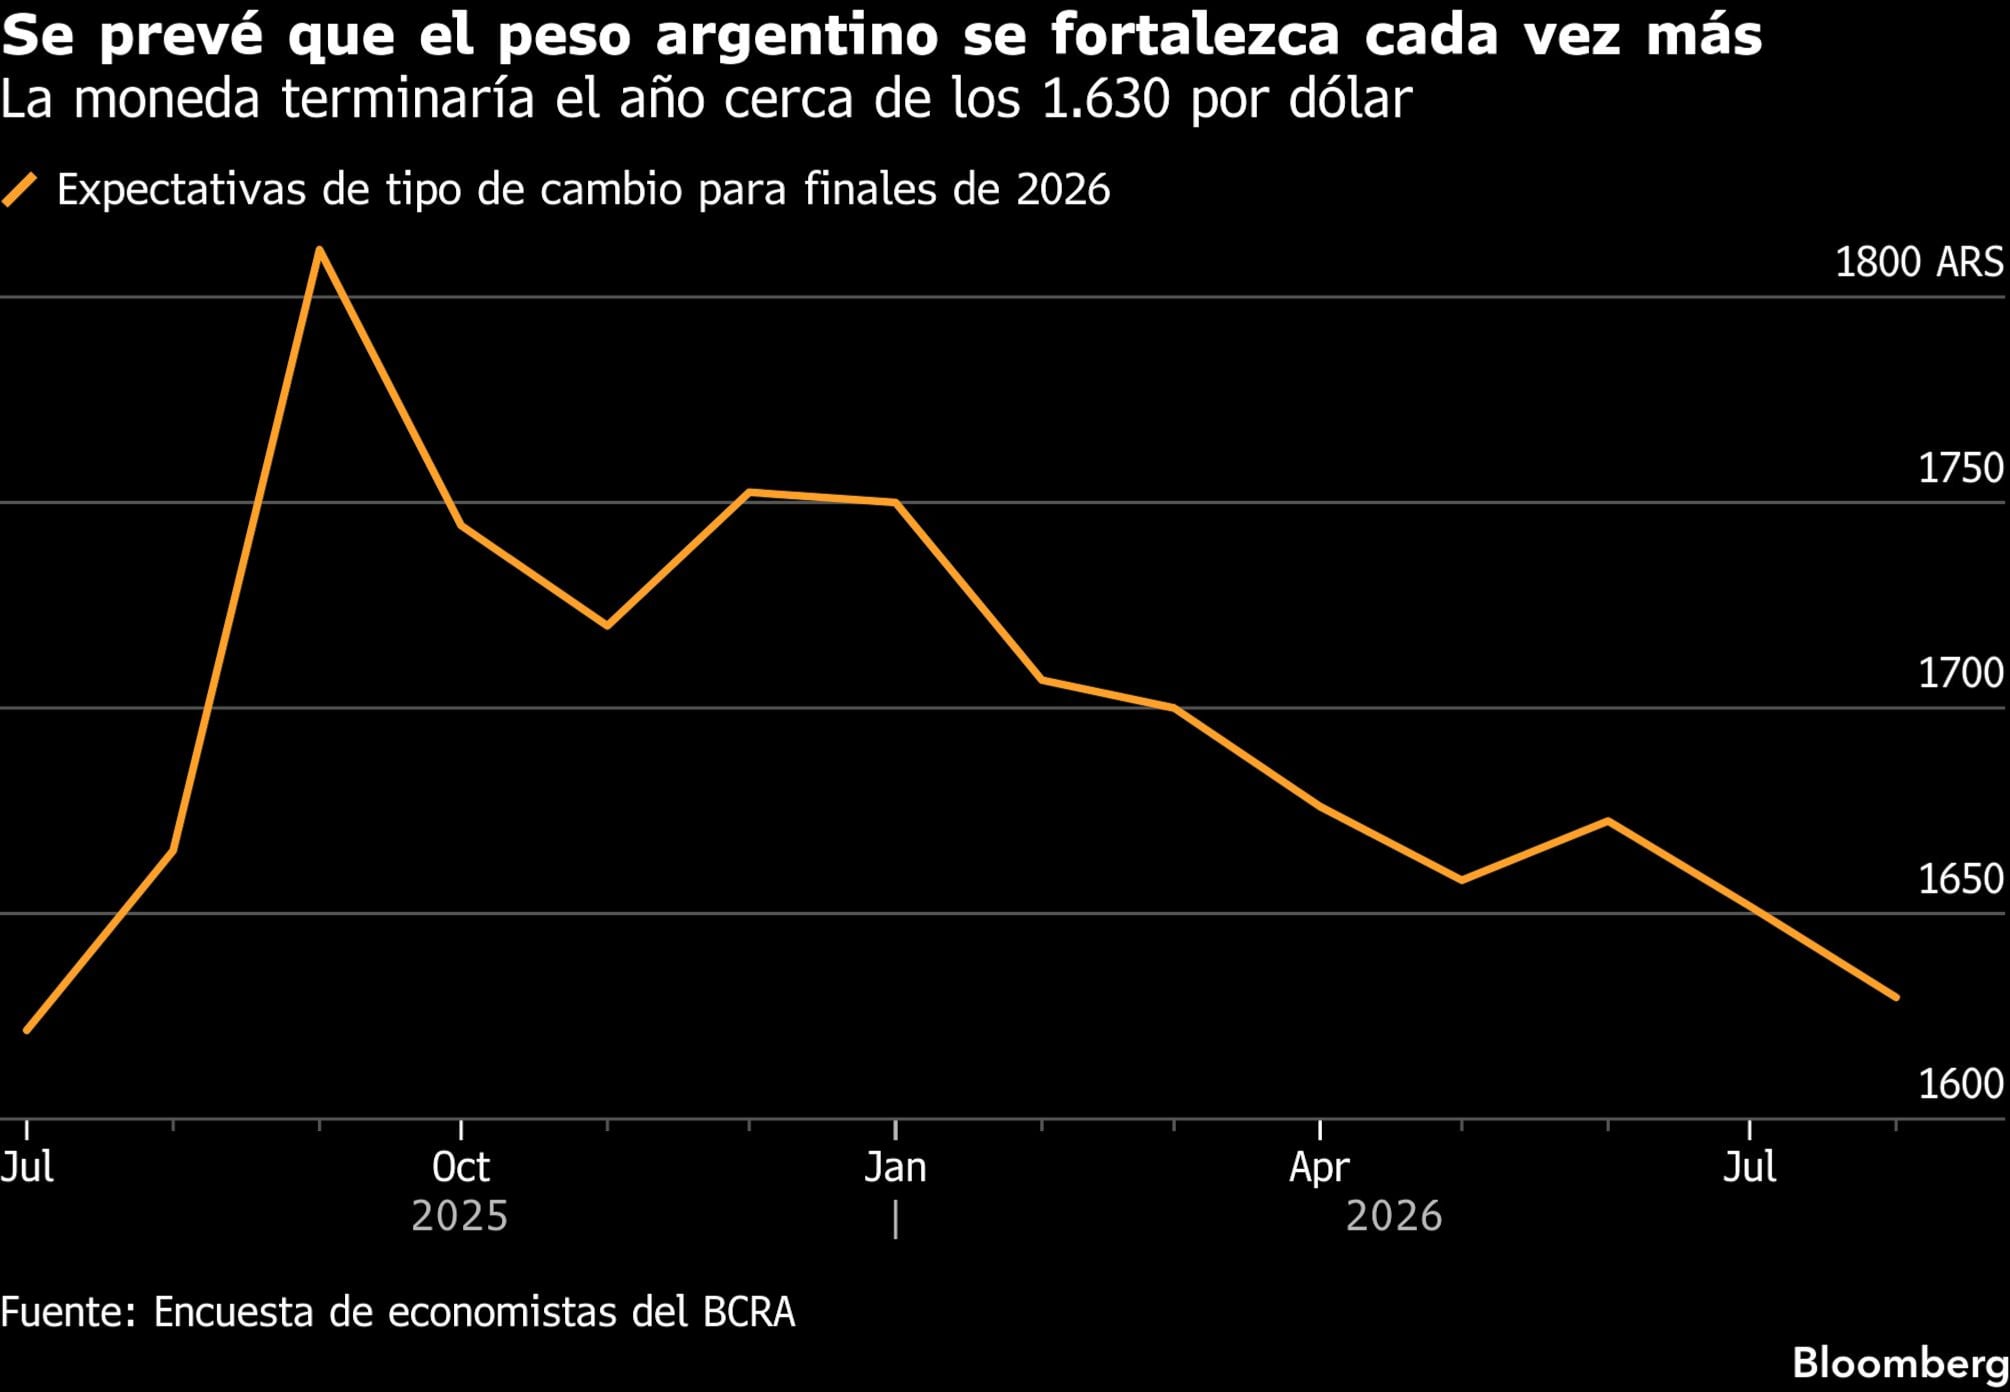
La estrategia ha ayudado a mantener el tipo de cambio cerca de 1.500 pesos por dólar, mucho más fuerte de lo que habían previsto los economistas. Hace un año, los analistas encuestados por el banco central esperaban que el peso se debilitara hasta 1.811 por dólar para diciembre de 2026. Para el mes pasado, habían revisado esa previsión a 1.629.
En una economía que ya soporta una elevada carga tributaria y altos costos, un peso fuerte reduce la competitividad de los productores nacionales y abarata las importaciones, perjudicando a la industria local.
Esa dinámica está pesando sobre una economía que ya pierde impulso. Los economistas han recortado su previsión de crecimiento para todo 2026 al 2,1%, desde el 3,5% hace varios meses.
Las políticas de Milei han reducido drásticamente la inflación mensual, que pasó del 25,5% en que se encontraba en su primer mes en el cargo hasta el 1,7% en agosto. Sin embargo, los avances se han vuelto más difíciles desde que estalló la guerra con Irán. La inflación, que Milei esperaba que ya hubiera caído por debajo del 1%, se ha mantenido obstinadamente más cerca del 2%.
“Lo que el gobierno quiere, y rápido, es que la inflación baje”, señaló Osvaldo Giordano, presidente del centro de estudios económicos Ieral de la Fundación Mediterránea. La fortaleza del peso refleja tanto la determinación del gobierno de alcanzar ese objetivo como la expectativa del mercado de que cuenta con las herramientas para seguir haciéndolo, señaló.
Las mismas políticas que sostienen la moneda están generando presión en otros frentes. Las tasas de interés más altas están afectando al crédito, que se había convertido en un importante motor de la recuperación después de que años de elevada inflación dejaran en gran medida a hogares y empresas sin acceso al financiamiento. Sin embargo, desde las elecciones legislativas de octubre pasado, la morosidad de los hogares ha batido récords mes tras mes.
La presión es particularmente evidente en la industria manufacturera, el comercio minorista y la construcción, sectores intensivos en mano de obra que emplean a un gran número de argentinos y que han quedado rezagados frente a la expansión de áreas como energía, minería y agricultura. La construcción se contrajo un 4,5% interanual en agosto, mientras que la industria manufacturera cayó un 4,9%.
Eso plantea un creciente dilema político para Milei mientras se prepara para buscar la reelección el próximo año.
Según Giordano, tal vez “sería menos arriesgado decir que no es tan importante con qué velocidad termino de bajar la inflación y trato de generar un alivio, sobre todo en estos sectores urbanos, como industria, comercio, construcción, que son de los que vive la mayoría de los argentinos y que son los que muestran las estadísticas que fueron donde más actividad económica y empleos se destruyeron”.
Con información de Bloomberg
Javier Milei,Luis Caputo,Presupuesto 2027,Argentina