ECONOMIA
Precio de la nafta: los sueldos compran casi 10 tanques menos y la baja todavía no tiene fecha

Un salario privado registrado alcanzaba en noviembre de 2023 para llenar 26,3 tanques de nafta súper de 50 litros. En julio de 2026, ese sueldo cubrió 16,4. La diferencia -casi diez tanques menos- no es considerado producto de un único factor, sino de una ecuación que arranca con la desregulación del sector energético que amplió el margen de las petroleras para actualizar precios, se profundizó con impuestos al combustible que se actualizan en cuotas y salarios que corrieron muy por detrás de la inflación energética, y encuentra su capítulo más reciente en el conflicto de Medio Oriente, que primero disparó el precio del crudo y ahora, luego bajó y ahora está un subibaja, promete una baja que todavía no tiene fecha firme en los surtidores.
El dato surge de un informe del Instituto Argentina Grande (IAG), que cruzó la mediana salarial del Sistema Integrado Previsional Argentino (SIPA) con la evolución del precio de la nafta súper. El relevamiento arrojó que, mientras el salario privado registrado creció 311% entre noviembre de 2023 y julio de 2026, el valor de la nafta se apreció 558% en el mismo período.
La brecha entre ambas variables explica, en gran medida, por qué el poder de compra del sueldo en términos de combustible se deterioró de forma sostenida.
Antes de que comenzaran los ataques en Medio Oriente, el salario mediano privado registrado permitía adquirir 19,4 tanques. En julio, esa cifra cayó a 16,4 cargas plenas
El retroceso se aceleró desde el inicio del conflicto entre Estados Unidos e Irán. En febrero de 2026, antes de que comenzaran los ataques, el salario mediano privado registrado permitía adquirir 19,4 tanques. En julio, esa cifra cayó a 16,4: tres cargas plenas menos en apenas cinco meses.
El precio de la nafta súper subió 27,2% desde el inicio de la guerra, sin que los salarios lograran acompañar ese ritmo.

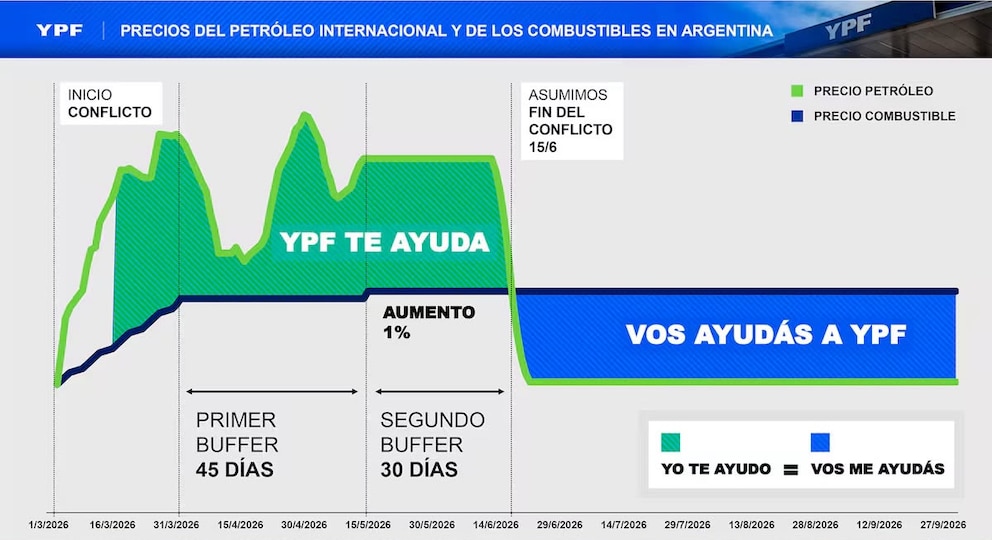
La paradoja que advierten los analistas es que, durante los meses más álgidos del conflicto, el precio en los surtidores no reflejó en su totalidad la disparada del crudo internacional. YPF, con más del 55% del mercado minorista de combustibles, puso en marcha el 1° de abril un mecanismo de amortiguación -denominado internamente “buffer”- que el resto de las petroleras replicó.
El sistema buscaba evitar que la volatilidad de la cotización del barril Brent, que llegó a subir más del 50% durante la mayor intensidad del conflicto, se trasladara de forma directa a los precios al consumidor y presionara el índice de inflación.
El buffer operó en dos etapas. La primera duró 45 días; la segunda se extendió por 30 días, con un aumento del 1% en el precio del combustible durante ese período.
Gracias a ese mecanismo, la nafta súper se mantuvo en torno a los $2.000 por litro entre abril y junio, cuando el crudo internacional marcaba valores muy superiores a los que ese precio local implicaba.
El buffer tenía una condición explícita desde el principio: cuando el precio internacional del petróleo comenzara a bajar, el valor en el surtidor no bajaría de inmediato
Pero el esquema tenía una condición explícita desde el principio: cuando el precio internacional del petróleo comenzara a bajar, el valor en el surtidor no bajaría de inmediato. Primero, las petroleras recuperarían las ganancias resignadas durante los meses de contención.
La consultora 1816 analizó: “Durante varios meses, gracias al buffer, la nafta fue más barata de lo que correspondía según el precio del Brent y del A3500 (tipo de cambio mayorista que fija el BCRA), de modo que el sobreprecio actual no hace ni más ni menos que compensar a los refinadores y expendedores de combustibles”.
A mediados de junio, Donald Trump y el canciller iraní Kazem Gharibabadi acordaron un cese del fuego por 60 días y la reapertura del estrecho de Ormuz -por donde transitaba antes de la guerra cerca del 20% del suministro mundial de petróleo y gas natural licuado (GNL)- . La noticia desató una caída inmediata del crudo; el Brent llegó a perder más del 5% en una jornada y tocó los USD 82 por barril, el valor más bajo en tres meses.

Un mes más tarde, Trump declaró que el alto el fuego “ha terminado”, aunque aclaró que su país continuaría las conversaciones diplomáticas a pedido de Irán. El petróleo volvió a a bajar después de tres días de suba.
Aun con ese rebote, los combustibles en Argentina no se movieron. Y la pregunta que circula en el mercado es cuándo llegará la baja.
Fuentes del sector consultadas por Infobae estiman que septiembre “suena lógico” como fecha para un primer ajuste a la baja, aunque advierten que ese plazo podría acortarse si el barril sigue cayendo. El litro de nafta hoy supera por poco los $2.000 y, señalan las fuentes, “siempre estuvo un poco por encima del dólar”, lo que hace que una reducción de esa magnitud “no suene irracional”.
En tanto, 1816 va más lejos en su proyección: si el objetivo de la industria fuera compensar la totalidad del congelamiento aplicado durante el buffer, la nafta debería mantenerse con los precios actuales hasta mediados de noviembre, con el valor actual del Brent en pesos como referencia.
Para adecuarse a los precios internacionales del crudo, los combustibles deberían bajar aproximadamente 16%, lo que tendría un impacto directo sobre el IPC (consultora 1816)
La consultora también estima que, para adecuarse a los menores precios internacionales del crudo, los combustibles deberían bajar aproximadamente 16%, lo que tendría un impacto directo sobre el Índice de Precios al Consumidor (IPC) de alrededor de 0,65 puntos porcentuales, sin contar el efecto indirecto sobre otros precios de la economía.
La velocidad de ese proceso, advierte 1816, “dependerá, en parte, de YPF”, que por su participación de mercado superior al 50% en el comercio minorista tiene la capacidad de fijar el precio de referencia de la nafta y el gasoil.
A la ecuación del buffer y los precios internacionales se suma una variable que opera en paralelo y que también presiona el precio final en el surtidor: la carga impositiva sobre los combustibles. A través del Decreto 562/2026, publicado en el Boletín Oficial el 1° de julio con las firmas del presidente Javier Milei, el ministro de Economía Luis Caputo y el jefe de Gabinete Diego Santilli, el Gobierno dispuso un incremento del 1% en el Impuesto sobre los Combustibles Líquidos y en el Impuesto al Dióxido de Carbono.
La medida sigue un patrón que se repite desde 2024: aplicar una porción menor del ajuste acumulado y diferir el resto al mes siguiente. Para julio, el impacto concreto es de $21,19 por litro en el caso de la nafta sin plomo -más $1,298 por litro del Impuesto al Dióxido de Carbono-, y de $18,96 por litro para el gasoil, con un tratamiento diferencial para las provincias patagónicas y el partido de Patagones.
El grueso del ajuste pendiente -que acumula remanentes de 2024, 2025 y el primer trimestre de 2026- quedó diferido a agosto
El grueso del ajuste pendiente -que acumula remanentes de 2024, 2025 y el primer trimestre de 2026- quedó diferido a agosto. Aunque los antecedentes sugieren que ese cronograma podría volver a correrse.
El mecanismo de actualización, establecido por el Decreto 501/2018, fija revisiones trimestrales en enero, abril, julio y octubre de cada año, con base en la variación del IPC que releva el Instituto Nacional de Estadística y Censos (Indec). La administración y el control de la recaudación quedan a cargo de la Agencia de Recaudación y Control Aduanero (ARCA).
nafta,combustible,gasolinera,estación de servicio,repostaje,vehículo,surtidor,mano,tanque,automóvil






ECONOMIA
Qué hacer con el dólar y a qué países se debería parecer Argentina: el diagnóstico del nuevo economista favorito de Milei
- Más superávit fiscal: Esto le daría más espacio al Tesoro para comprar dólares sin emitir. El problema de esta alternativa es que exige más ajuste en un año electoral. “Es la única opción que deprecia el tipo de cambio real y acumula reservas a la vez”, sostiene.
- Devaluación discrecional: Corregiría el tipo de cambio nominal de un golpe. Sin embargo, la contra es que el peligro es que el salto se traslade a precios en pocos meses, quedando un problema de credibilidad.
- Reformas de productividad: “Aprecia el tipo de cambio real de equilibrio, y el nivel de hoy deja de ser un atraso”, indica. Sin embargo, adquiere que requiere tiempo y capital político, pero no resuelve la transición. “Valida el peso fuerte en lugar de corregirlo, pero recién en el largo plazo”.
Alberto Ades,Javier Milei,Dólar
ECONOMIA
Las consultoras que releva el BCRA volvieron a recortar el crecimiento del PBI y estimaron una inflación de 1,9% para septiembre
Las consultoras que releva el Banco Central de la República Argentina (BCRA) recortaron las proyecciones de crecimiento económico para 2026 y anticiparon que la economía entraría en una “recesión técnica” en el tercer trimestre. A la vez, pronosticaron una inflación de 1,9% para septiembre y anticiparon que cerrará en 30% en el año.
Según el último Relevamiento de Expectativas de Mercado (REM), las perspectivas para la actividad económica mostraron un deterioro para el tercer trimestre y lo que resta del año. El conjunto de analistas estimó que el Producto Bruto Interno (PBI) ajustado por estacionalidad se habría contraído 1% en el tercer trimestre de 2026, una corrección de 2,1 puntos porcentuales frente a la proyección del relevamiento previo.
En caso de cumplirse este pronóstico, la economía ingresaría en una “recesión técnica”, que incluye dos trimestres consecutivos con caídas desestacionalizadas. Cabe destacar que el segundo trimestre del año experimentó una contracción de 0,6 por ciento.
Sin embargo, para el cuarto trimestre, las consultoras esperan una recuperación de 1,8%, lo que implica una revisión al alza de 0,5 puntos porcentuales respecto de la encuesta anterior. Para el primer trimestre de 2027, la estimación de crecimiento ajustado por estacionalidad fue de 0,7 por ciento. De ser así, se revertiría el eventual cuadro recesivo de la mitad de 2026.
En la comparación anual, los participantes del REM previeron que el PBI real de 2026 se ubique 1,5% por encima del promedio de 2025. Esto se tradujo en un fuerte recorte de 0,6 puntos porcentuales frente a la encuesta previa. El Top 10 proyectó una expansión de 1,2% para 2026, con un recorte de un punto porcentual en relación con el relevamiento anterior.
En materia inflacionaria, la previsión de precios de septiembre subió 0,1 puntos porcentuales frente al informe anterior. El grupo de participantes con mejores resultados en sus pronósticos previos, identificado como el Top 10, también calculó una inflación de 1,9% para septiembre. Esa estimación implicó un incremento de 0,1 puntos porcentuales respecto del sondeo anterior.
A propósito de los meses venideros, el reporte del BCRA exhibe una desaceleración a 1,7% para octubre y 1,6% para noviembre. Sin embargo, en diciembre retomaría la tendencia alcista al ubicarse en 1,8% y el 2026 cerraría con una suba de 30 por ciento. En enero, el índice mensual volvería a caer a 1,6% en enero de 2027. Febrero del año que viene arrojaría la misma cifra y marzo alcanzaría 1,7 por ciento.
Para el Índice de Precios al Consumidor (IPC) núcleo, que excluye los componentes con mayores variaciones estacionales y los precios regulados, la mediana de las estimaciones se ubicó en 1,8% mensual para septiembre. La cifra fue 0,1 puntos porcentuales superior a la prevista en el REM anterior. El Top 10 proyectó una inflación núcleo de 1,7% para el noveno mes del año, sin cambios frente a su cálculo previo.
Dólar, desempleo y cuentas fiscales
En paralelo, el último reporte mostró una baja en la proyección del tipo de cambio para octubre. La mediana de las estimaciones se ubicó en $1.545 por dólar, $20 por debajo del cálculo informado en la encuesta previa.

Para diciembre, los participantes anticiparon una cotización de $1.614, equivalente a una suba interanual esperada de 11,5% frente a diciembre de 2025. El promedio de los diez analistas con mejores pronósticos fue de $1.602 por dólar para el cierre del año.
Las expectativas sobre el mercado laboral mostraron un deterioro respecto del relevamiento anterior. Los analistas estimaron que la tasa de desocupación abierta alcanzará 7,5% de la Población Económicamente Activa en el tercer trimestre de 2026, 0,2 puntos porcentuales más que en la medición previa. Para el cuarto trimestre, la previsión subió a 7,7%. El Top 10 proyectó niveles de 7,6% y 7,9%, respectivamente.
En materia de comercio exterior, el REM prevé exportaciones por USD 101.200 millones durante 2026, USD 305 millones por encima de la proyección anterior. Las importaciones, en tanto, fueron calculadas en USD 75.499 millones, una reducción de USD 362 millones frente al relevamiento previo. Con esas estimaciones, el superávit comercial anual llegaría a USD 25.701 millones, USD 667 millones más que lo previsto en la encuesta anterior.
Para las cuentas públicas, los participantes del relevamiento proyectaron un superávit primario de $15,0 billones para el Sector Público Nacional no Financiero. El promedio de las previsiones del Top 10 se ubicó en $14,8 billones. Ninguno de los consultados anticipó un resultado primario positivo inferior a $9,0 billones.
Corporate Events,South America / Central America
ECONOMIA
Otra jornada financiera “verde”: el récord de Wall Street sostuvo las ganancias de activos locales y volvió a bajar el riesgo país
La plaza financiera de Argentina operó con una renovada alza generalizada este martes, en línea con el impulso positivo de las bolsas de Nueva York.
Favoreció a los activos argentinos otra sesión ganadora en Wall Street, con subas en un rango de 0,5% a 0,6% en los principales indicadores. El panel tecnológico Nasdaq anotó un nuevo máximo histórico nominal.
En Nueva York se mantuvo el optimismo de los inversores respecto a los próximos resultados empresariales y el auge de la inteligencia artificial. El Nasdaq Composite alcanzó un récord en los 27.599 puntos, impulsado por los máximos históricos de las acciones de Nvidia (+0,2%) y AMD (+2,8%).
Los precios del petróleo negociaron con una ganancia inferior al 1%, tras un inicio en baja. La variedad Brent del Mar del Norte, de referencia internacional, subió 0,6%, a USD 101 el barril para entregar en diciembre, el contrato más negociado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En dicho contexto favorable, el índice S&P Merval de la Bolsa de Comercio de Buenos de Aires ganó un 1%, en los 2.896.853 puntos.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street hubo números mixtos. Encabezaron las ganancias Satellogic (+5,3%) e IRSA (+2,5%), mientras que Tenaris (-2,6%) sobresalió entre los perdedores.
Los bonos Globales de Argentina -en dólares con ley extranjera- avanzaron un 1% en promedio, tras un importante rebote de más de 2% el lunes. El índice de riesgo país de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de los EEUU con similares emisiones emergentes, descontó 26 unidades para la Argentina, en los 573 puntos básicos. El riesgo país tocó el viernes 2 los 655 puntos básicos, su máximo nivel en diez meses.
“Después de no emitir cuando las condiciones eran más atractivas, parece menos probable que quiera convalidar los costos actuales, mientras disponga de otras fuentes de financiamiento”, evaluó Bautista Aboy, Portfolio Manager de Mills Capital.
“Para que los bonos argentinos vuelvan a rendir menos del 10%, necesitamos una baja de la tasa internacional, una compresión del riesgo argentino o una combinación de ambas. Del lado local, los principales catalizadores serían una acumulación sostenida de reservas, mayor claridad sobre el financiamiento de 2027 y confianza en la continuidad del equilibrio fiscal y el cumplimiento de la deuda”, indicó Bautista Aboy.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Una política monetaria menos restrictiva, que modere las tasas y favorezca el crédito, junto con una gestión política más activa para avanzar en reformas estructurales, puede ayudar a impulsar producción y empleo y hacer más perceptibles los beneficios del ordenamiento macroeconómico”, consideró Osvaldo Giordano, economista del Ieral de la Fundación Mediterránea.
Laura Torres, directora de Inversión de IMB Capital Quants, observó “una clara desconexión técnica entre el vertiginoso rally de las megacaps y las crecientes presiones en los costos de financiamiento estructural”. Aádió que “en el universo de las grandes empresas, la concentración del mercado en torno a la Inteligencia Artificial alcanzó cotas sin precedentes. Nvidia consolidó su dominio al superar por 1 billón de dólares en valor de mercado a Apple”.
Tras un alza por encima del 8% el lunes, el índice Bovespa de la Bolsa de Valores de San Pablo tomó ganancias sobre el cierre y cedió un 0,5%, en los 205.835 puntos.
“Tras el fuerte avance de la jornada anterior, las acciones brasileñas muestran una pausa. Ante ello, la mayoría de los principales ADR argentinos intentan mantener un tono positivo, aunque con movimientos más moderados ya que se reconoce el rol de Brasil en el fuerte rebote de ayer, a diferencia de los bonos en dólares que buscan prolongar la recuperación”, sintetizó el economista Gustavo Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con operaciones por USD 509,6 millones en el segmento de contado, el dólar mayorista permaneció negociado sin variantes, a 1.520 pesos, en la tercera rueda seguida a este nivel de cierre.
“El primer tramo de la rueda se mostró algo más demandado, aunque siempre contenido por constantes ofertas en pantalla, llegando a un máximo intradiario de $1.522,50. Desde allí encontró oferta y comenzó a descomprimir”, precisó Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Un factor reciente para esta estabilidad cambiaria se relaciona con la apreciación del 4,8% para el real brasileño esta semana, acentuada después de las elecciones presidenciales. El dólar en Brasil cedió a 4,98 reales este martes, un piso desde el 12 de mayo.
Dado el peso de Brasil -como principal socio comercial- en la ponderación del Índice de Tipo de Cambio Real Multilateral de la Argentina, este indicador teórico de competitividad cambiaria que mide el BCRA mejoró un punto, a la zona de 86 puntos, a un máximo desde el 12 de septiembre. A la vez, el índice de Tipo de Cambio Real Bilateral con Brasil trepó a su punto más alto desde el 11 de mayo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA elevó el techo de su régimen de bandas cambiarias a 1.925,67 pesos. El dólar mayorista quedó ahora a 405,67 pesos o 26,7% de ese límite de flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
El dólar al público quedó invariable a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.541,41 para la venta y $1.488,05 para la compra.
El dólar blue se pagó a $1.550, con una ganancia de cinco pesos o 0,3% en el día, tras haber anotado un mínimo de $1.540 por la mañana.
El BCRA compró USD 41 millones en la rueda mayorista, el 8% de la oferta spot, mientras que las reservas internacionales brutas crecieron en USD 326 millones, a USD 49.123 millones, con el aporte de la suba del oro (+1%, a USD 4.196,10 la onza).
Corporate Events,North America,Top Pictures

Biden-era FBI’s ‘Nixonian’ Trump family surveillance draws scrutiny from unlikely corner

Cristiano Ronaldo rompió el silencio

Cuadernos: tras la difusión de videos, las partes pidieron un acuerdo para evitar filtraciones de datos personales de involucrados

Qué hacer con el dólar y a qué países se debería parecer Argentina: el diagnóstico del nuevo economista favorito de Milei

Un hombre discutió borracho con su hermana, amenazó con matarla y quedó detenido en Santiago de Estero

El emotivo discurso de Lionel Messi en su despedida de la Selección: «Lo primero que pienso es en mi viejo y…»

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA3 días ago
EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas
- CHIMENTOS3 días ago
Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»