ECONOMIA
Qué pasaría con las exportaciones y la recaudación fiscal si se eliminaran por completo las retenciones al agro

Foto de archivo. REUTERS/Matias Baglietto
Un informe de la Bolsa de Comercio de Rosario (BCR) analizó los efectos de una eventual eliminación de los derechos de exportación sobre el sector agroindustrial argentino mediante un ejercicio de simulación con el modelo Agmemod. El trabajo compara un escenario base, en el que se mantienen las condiciones actuales, con otro en el que las retenciones se reducen de manera gradual en dos años hasta desaparecer en 2028. El horizonte de análisis se extiende hasta la campaña 2035/36 y contempla variables productivas, comerciales y fiscales.
El estudio proyecta que, bajo el escenario base, el área sembrada crece de 39,9 a 41,1 millones de hectáreas entre 2026 y 2036, mientras que la producción total pasa de 134,6 a 165,9 millones de toneladas.
En contraste, la eliminación de retenciones genera una expansión mayor. El área sembrada alcanzaría las 43,4 millones de hectáreas en 2036, lo que implica 2,2 millones de hectáreas adicionales respecto del escenario base, equivalente a un aumento del 5,4%.
En términos productivos, el salto también es significativo. La producción total se ubicaría en 182,6 millones de toneladas hacia el final del período, es decir, 16,7 millones de toneladas más que en el escenario con retenciones, lo que representa un incremento del 10,1 por ciento.
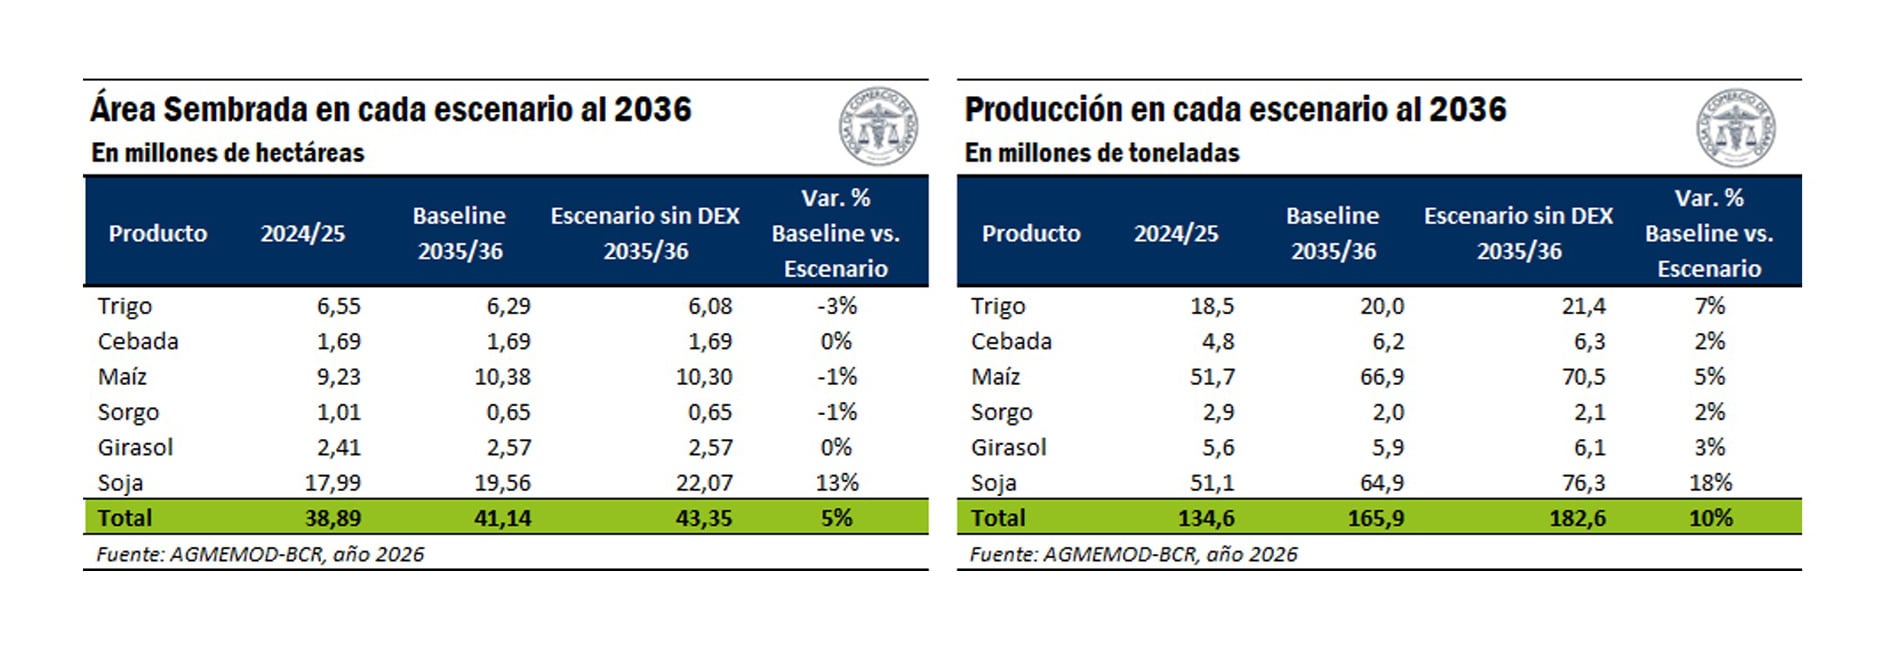
El informe señala que “el mayor crecimiento absoluto corresponde al cultivo de soja, seguido por el maíz”, lo que refleja el impacto diferencial de la medida sobre cultivos con mayor carga impositiva inicial.
Por otro lado, el documento señala que “la eliminación de retenciones impacta directamente sobre el precio percibido por el productor (precio FAS), mejorando los márgenes netos de producción”, lo que incentiva tanto la expansión del área como la inversión en tecnología e insumos.
El escenario sin retenciones también muestra un aumento en el comercio exterior. En volumen, las exportaciones del complejo agroindustrial alcanzarían las 126,9 millones de toneladas en 2036, frente a 112,7 millones en el escenario base, lo que implica un incremento de 14,1 millones de toneladas, equivalente al 12,5%.
En valor, la diferencia también es más que relevante. Las exportaciones pasarían de USD 44.100 millones en el escenario con retenciones a USD 50.500 millones en el escenario sin ese tributo, lo que representa USD 6.400 millones adicionales por año hacia el final del período.

El informe destaca que la ganancia en divisas es liderada por el complejo soja, que aportaría más de USD 5.200 millones adicionales.
En cuanto a la composición de los envíos, el escenario de eliminación de retenciones plantea un aumento generalizado en los distintos productos. El mayor salto relativo se daría en el poroto de soja, seguido por aceite y harina de soja, mientras que trigo y maíz también registrarían incrementos en los volúmenes exportados.
El documento indica que “la diversificación de la oferta exportable se mantendría”, ya que otros cultivos como girasol y cebada también muestran avances, en un contexto de expansión general del complejo agroindustrial.
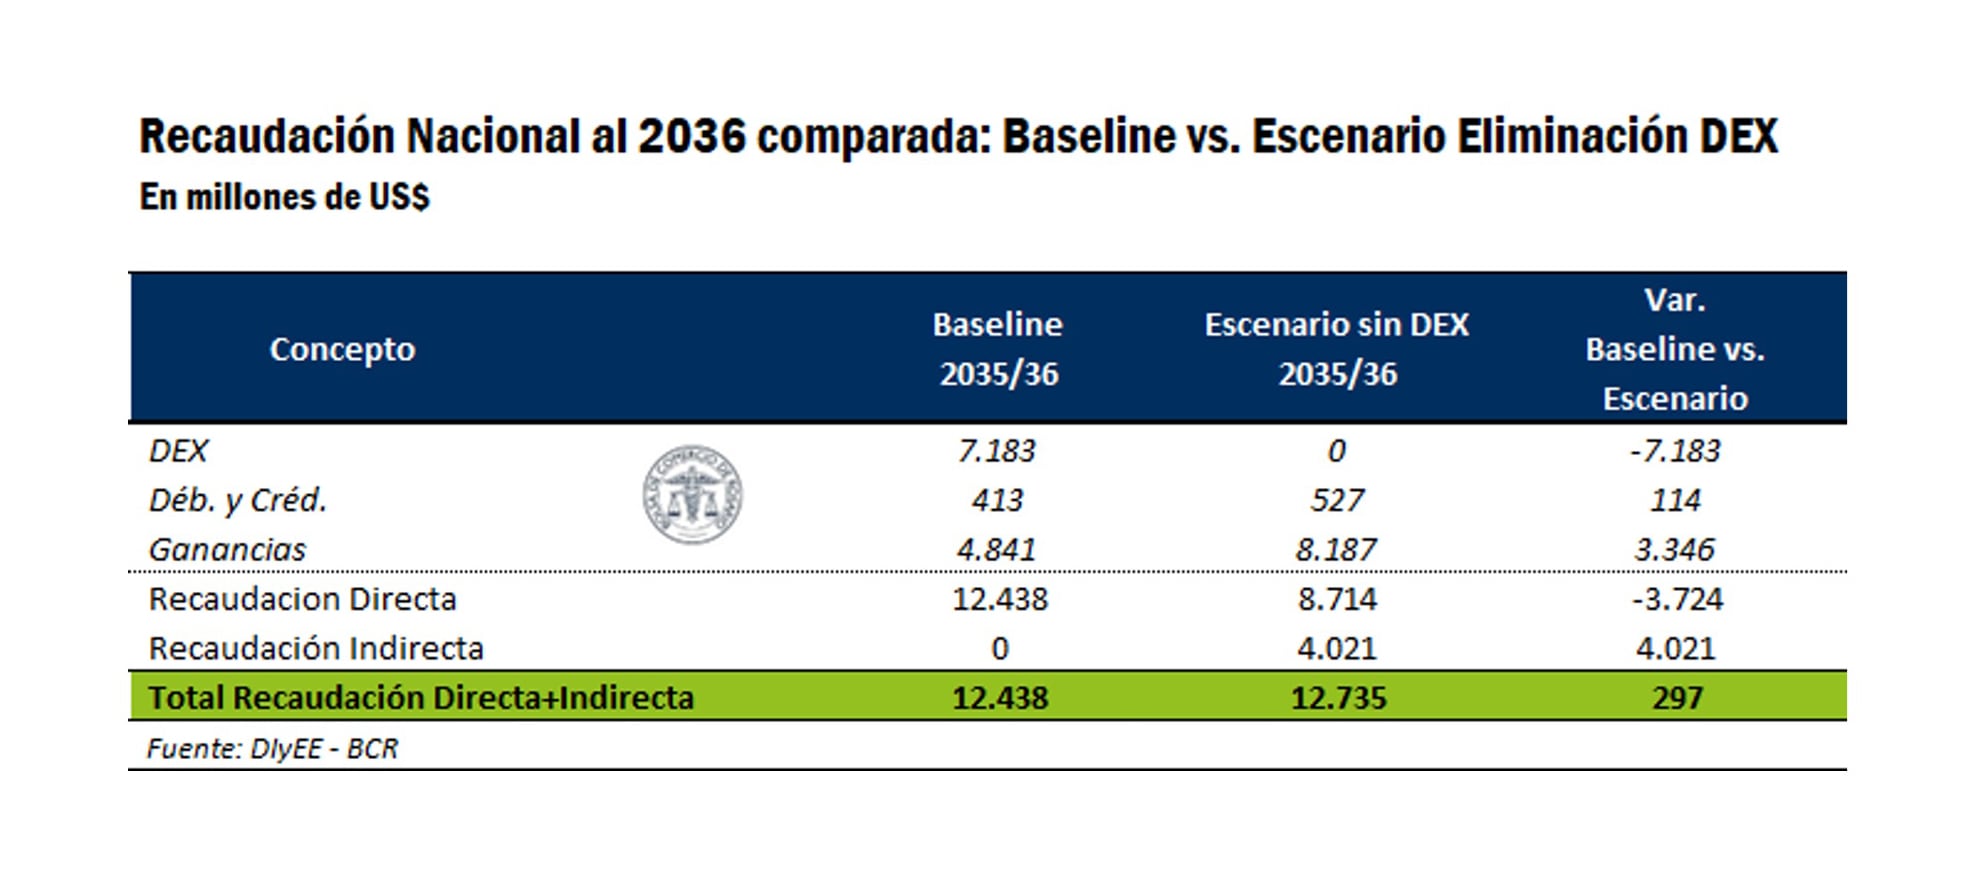
Uno de los ejes del análisis es el impacto sobre la recaudación. El informe plantea que la eliminación de retenciones implica, en una primera instancia, una pérdida directa de ingresos para el Estado nacional, pero identifica mecanismos de compensación tanto directos como indirectos.
Entre los canales directos se destacan el incremento en la recaudación del Impuesto a las Ganancias y del impuesto a los Débitos y Créditos, mientras que entre los indirectos se incluye el efecto multiplicador de la mayor actividad económica.
En términos temporales, el resultado no es inmediato. El informe precisa que el Estado nacional obtendría un resultado neto positivo a partir del cuarto año desde la eliminación de los Derechos de Exportación, es decir, desde el ciclo 2029/30.
Para 2036, la recaudación nacional sería superior en USD 297 millones en el escenario sin retenciones respecto del escenario base.
En el caso de las provincias, el impacto sería diferente. El informe señala que “la eliminación de los DEX no supone ninguna pérdida para éstas ya que es un impuesto no coparticipable”, mientras que la mayor actividad económica amplía la base imponible de tributos como Ingresos Brutos y Sellos.
De este modo, hacia 2036 las provincias recaudarían USD 989 millones adicionales respecto del escenario base.
Al considerar el consolidado entre Nación y provincias, el punto de quiebre fiscal se alcanza en 2028. El informe indica que “el único año con pérdida neta de recaudación consolidada sería 2027, cuando la primera reducción de alícuotas generaría un costo de USD 153 millones”, mientras que a partir del año siguiente la recaudación total superaría al escenario con retenciones.
Para el final del período analizado, la recaudación consolidada sería superior en USD 1.286 millones anuales.
El trabajo incorpora además el efecto multiplicador del sector agropecuario sobre el resto de la economía. Según el informe, el incremento en la producción y la inversión generaría impacto favorable en otras actividades, lo que ampliaría la base imponible de distintos tributos.
El documento sostiene que el incremento en la inversión de los productores y en su ingreso disponible se propagaría al conjunto de la economía con un multiplicador, generando recaudación adicional en todos los niveles del Estado.

En ese marco, se concluye que la eliminación de retenciones “constituye una reforma con beneficios verificables y robustos en producción, divisas y recaudación fiscal de mediano plazo”, con un costo de transición que el informe describe como acotado en relación con los resultados posteriores.
El análisis se basa en un modelo de equilibrio parcial que proyecta variables como área sembrada, producción, consumo y exportaciones a partir de supuestos sobre precios, costos e impuestos.
En ese marco, el informe concluye que los efectos de la eliminación de retenciones se reflejan en un aumento de la producción, un mayor ingreso de divisas y una mejora en la recaudación fiscal en el mediano plazo, luego de una etapa inicial de transición.
Corporate Events,South America / Central America,ROSARIO







ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
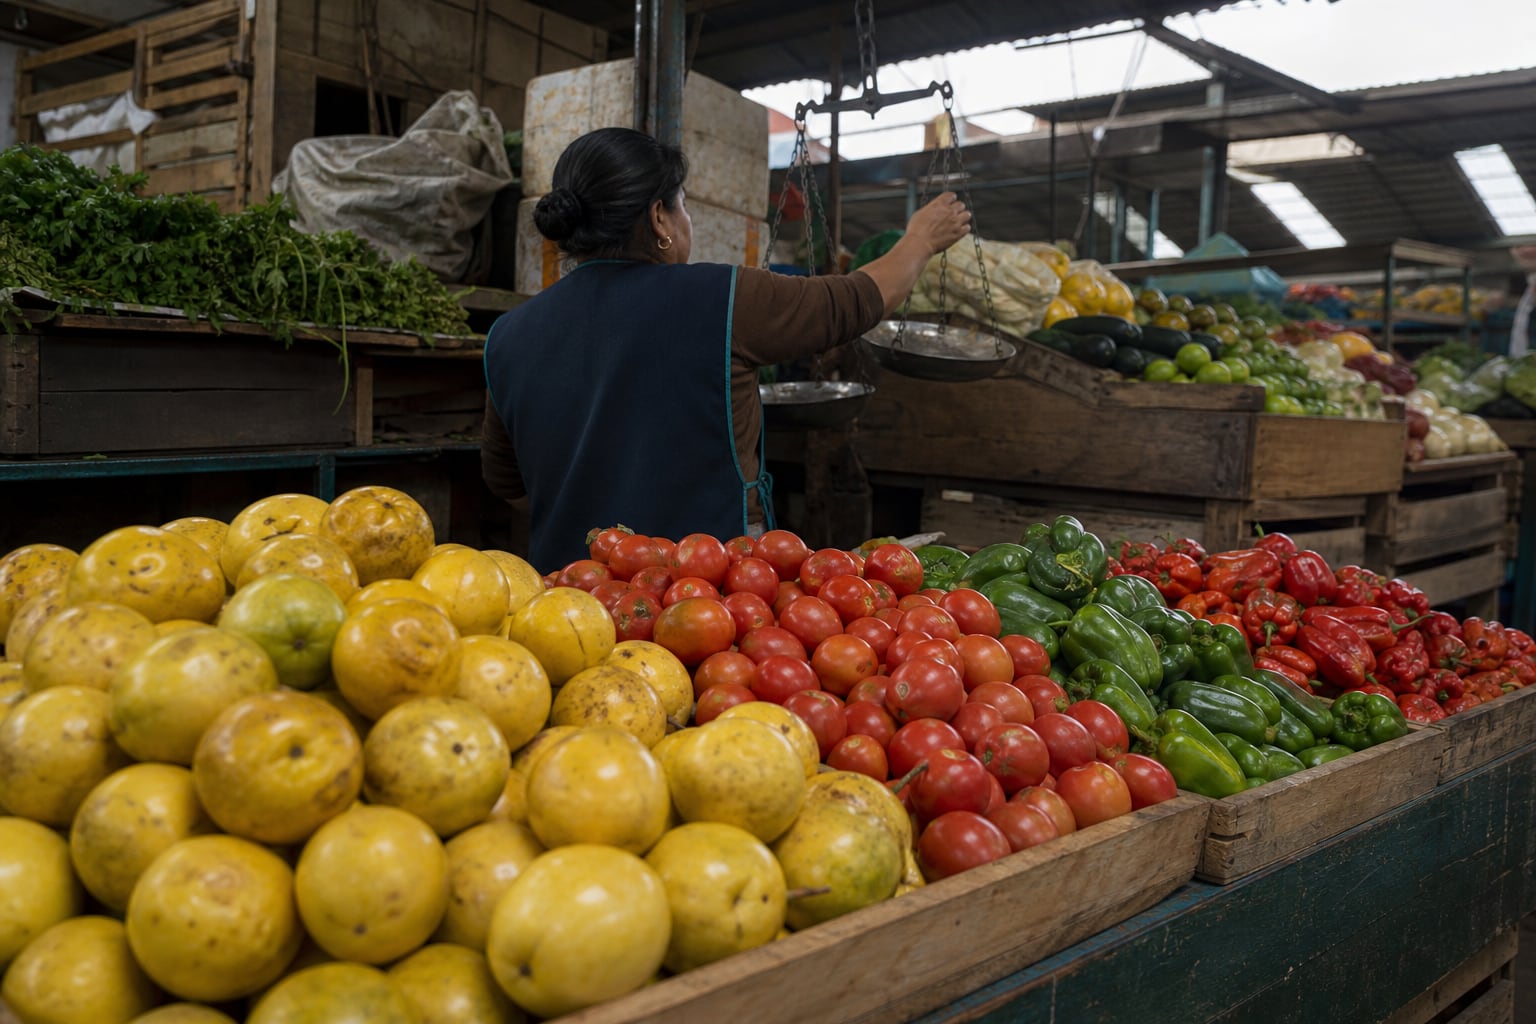
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
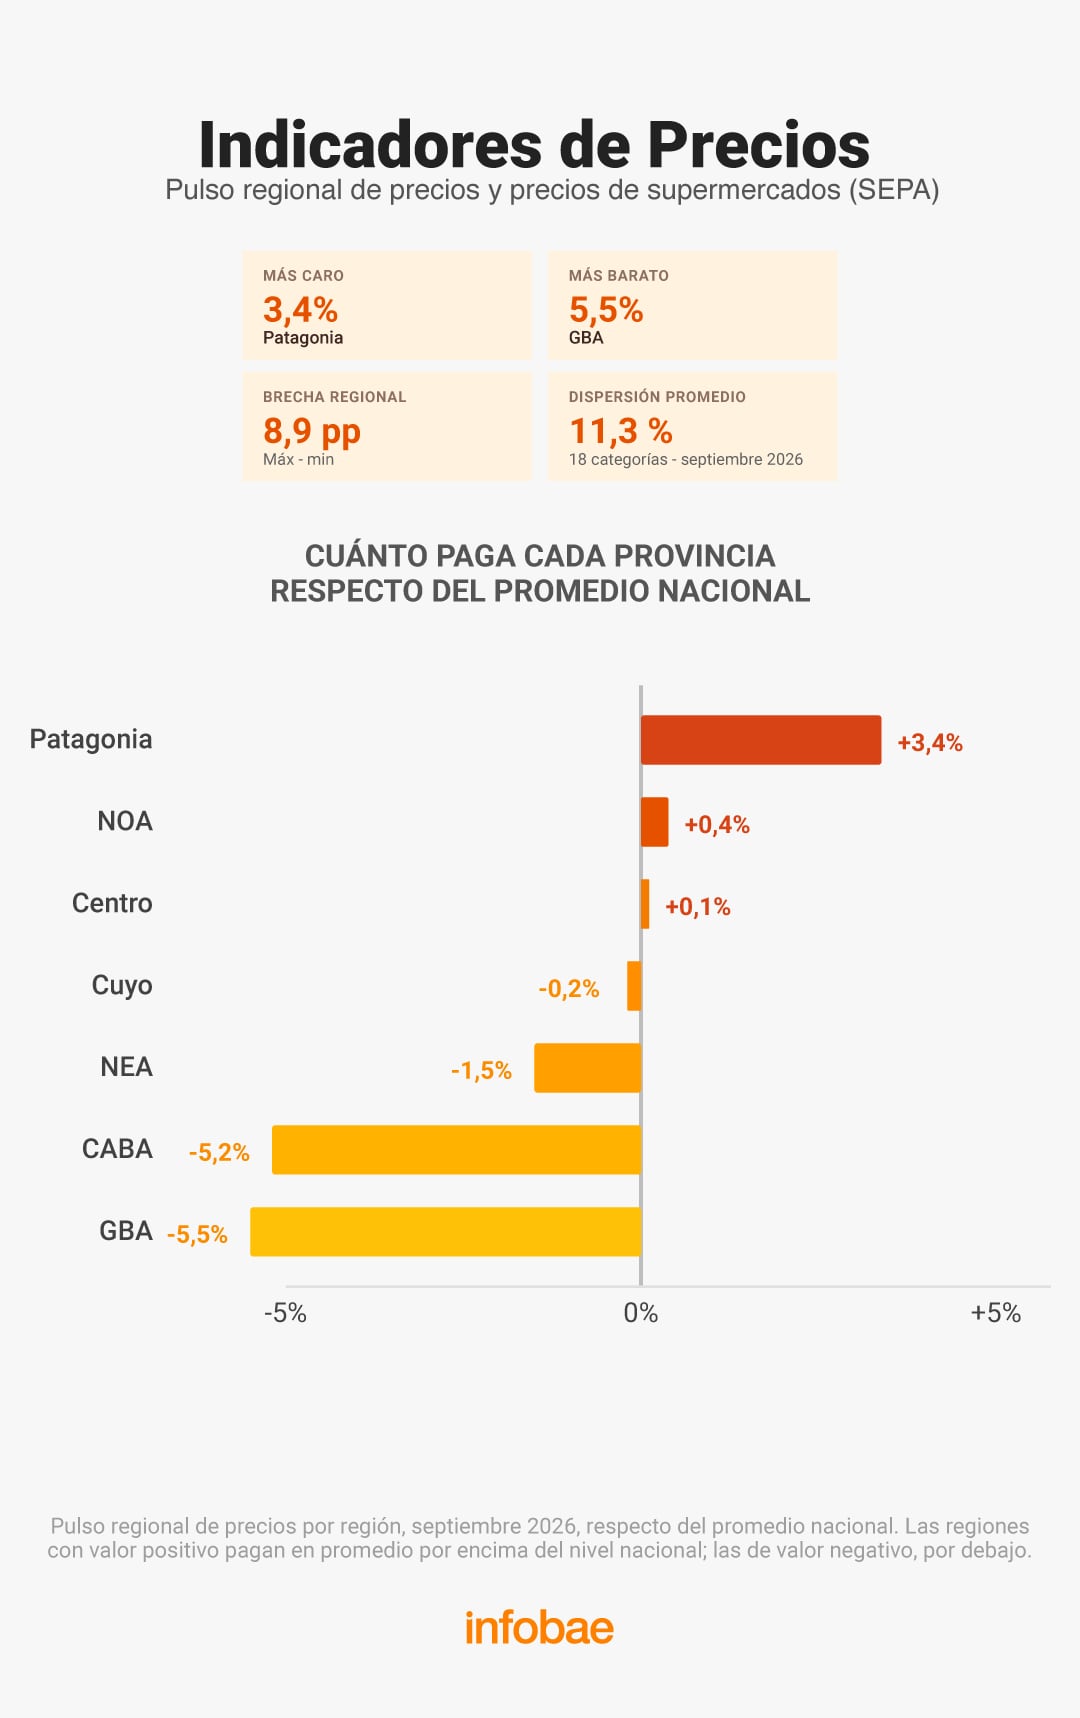
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales
ECONOMIA
Xi Jinping quiere cobrarle más impuestos a los chinos más ricos en todo el mundo y lanzó una campaña global para recaudar


International,Relations,Asia / Pacific,Diplomacy / Foreign Policy

Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Un marino estadounidense fue detenido por el crimen de una mujer en Okinawa y EE.UU. suspendió sus operaciones en la base militar

«La pura verdad» de Cristiano Ronaldo: más bombas sobre su adiós a Portugal :: Olé

Procesaron por enriquecimiento ilícito al exfuncionario kirchnerista Roberto Baratta, mano derecha de Julio De Vido

Qué dijo Papu Gómez sobre el partido despedida de Lionel Messi en su rol de comentarista de la TV de Medio Oriente

La IA y la religión digital en Argentina

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil