ECONOMIA
Qué va a pasar con el riesgo país y cuáles son los tres factores que elevan la cautela del mercado

El mercado financiero argentino atraviesa un escenario de cautela mientras aumenta la inquietud por la proximidad de los vencimientos de deuda y la incertidumbre electoral de 2027. Los inversores observan con atención la evolución de los activos locales, afectados también por factores externos como el conflicto en Medio Oriente y por las dudas internas sobre el futuro político y económico del país.
Las acciones y los bonos argentinos han mostrado una tendencia de altibajos a lo largo de 2026. Las acciones vinculadas al sector energético lograron sortear las pérdidas, impulsadas por el alza del precio del petróleo, ahora sobre USD 100 el barril, en medio de la guerra entre Estados Unidos, Israel e Irán.
Los bonos soberanos tuvieron un reciente impulso luego de que la agencia Fitch elevó la semana pasada la calificación de la deuda argentina a “B-”, con la proyección de que las reservas brutas del Banco Central pasarán de casi USD 46.000 millones a poco más de USD 52.000 millones hacia fin de año.
Sin embargo, esta mejora no fue suficiente para modificar la percepción de riesgo de los inversores, quienes mantienen la cautela ante la magnitud de los compromisos financieros y el clima político.
El riesgo país, calculado por JP Morgan, tocó el lunes los 496 puntos básicos, para quebrar ese piso de 500 puntos después de tres meses. Este martes se asienta en los 505 puntos básicos, aún una cifra muy alta si se la compara con países de la región como Brasil (170 puntos), Uruguay (67), Chile (80), Perú (115), Panamá (112), México (198) o Colombia (240). Incluso Ecuador (405 puntos) y Bolivia (281), con dificultades en sus economías, tienen mejores credenciales para su deuda que Argentina.
El riesgo país argentino tocó un reciente mínimo el 28 de enero de este año en los 481 puntos, la cifra más baja desde el 8 junio de 2018 (476 puntos).
El recorrido de precios de las bolsas internacionales tendrá mucha incidencia en el desempeño del riesgo país argentino, para que este “comprima” hacia tasas razonables. JP Morgan calcula la prima de riesgo emergente al comparar las tasas de los bonos de estos países con la de los bonos del Tesoro de los EEUU -la referencia global a la que se le atribuye riesgo “cero” de default-.
Dato que los bonos norteamericanos están ofreciendo una tasa también muy alta, en un rango de 4,1% a 5% anual con vencimientos que van de cinco a 30 años de plazo, un riesgo país argentino en 300 puntos todavía obligaría al Gobierno a ofrecer tasas próximas al 8% en dólares para obtener financiamiento en Wall Street.
A pesar de la acumulación de reservas y el éxito en la colocación de deuda, el escepticismo persiste en los mercados
Pero las tasas altas de la deuda de EEUU -de suyo una feroz competencia para las colocaciones soberanas en el resto del mundo- no terminan de explicar el exagerado diferencial de los bonos argentinos respecto de sus vecinos de América Latina.
Está claro que hay factores idiosincráticos locales que postergan el regreso a los mercados voluntarios de deuda.
El ministro de Economía Luis Caputo consideró que el indicador debería ubicarse por debajo, dados los fundamentos macroeconómicos, pero atribuye la resistencia de los mercados a la preocupación que todavía pesa sobre los inversores por un eventual regreso del kirchnerismo o de políticas de laxitud fiscal que reviertan el presente equilibrio de las cuentas públicas.
El riesgo país permanece alto y los inversores exigen diferenciales elevados para extender sus posiciones más allá del ciclo electoral
Puede medirse esta cautela en la diferencia de rendimiento entre los bonos Bonar 2027 (AO27) y Bonar 2028 (AO28), bonos con ley argentina emitidos por el Tesoro para cubrir obligaciones por más de USD 4.300 millones en julio próximo. El AO27, con vencimiento en octubre de 2027, paga una tasa anual en dólares de 5,1%, mientras que el AO28, que vence en octubre de 2028, ofrece un rendimiento del 8,7% anual. Esta brecha de casi 300 puntos básicos deja expuestas las dudas sobre el rumbo de la política económica después de las elecciones presidenciales de 2027. Para estirar plazos, los agentes piden un premio adicional.
Tanto el AO27 como el AO28 lograron colocaciones exitosas por USD 3.100 millones, y el Banco Central sumó más de USD 7.600 millones en reservas en lo que va del año, con su intervención cambiaria. Sin embargo, el mercado ya tiene en el radar los próximos desafíos financieros del sector público: en los primeros cinco meses de 2027 vencen contratos REPO (préstamos otorgados por la banca internacional) por cerca de USD 6.000 millones (USD 1.000 millones en enero y USD 5.000 millones en abril).

El vicepresidente de Moody’s para América Latina, Jaime Reusche, señaló durante una visita a Buenos Aires que la administración de Javier Milei aplicó “un ajuste mucho más importante que el de Mauricio Macri”. A pesar de ello, la nota crediticia argentina se mantiene dos escalones por debajo de la registrada en ese entonces, porque la calificadora prefiere actuar con cautela y sin apuro. Reusche adelantó la calificadora comenzará un proceso formal de revisión que podría derivar en una mejora antes de julio, en línea con la reciente decisión de Fitch.
Un informe de GMA Capital señaló que hace algunos meses el mercado descontaba cuatro pilares económicos -desinflación, recuperación de la actividad, superávit fiscal y compra de divisas-, de los cuales en la actualidad solo los dos últimos se mantienen vigentes.
A la vez, la consultora Invecq advirtió que el perfil de vencimientos de 2027 complica la perspectiva de ingreso de capitales por parte del sector público. Incluso en el mejor escenario, con refinanciamiento de organismos internacionales y renovación del swap de monedas con el Banco Popular de China, el Tesoro y el Banco Central enfrentarán obligaciones superiores a 21.000 millones de dólares.
De todos modos, las colocaciones de Obligaciones Negociables en el exterior que se sucedieron en los últimos meses, con tasas en torno al 8%, así como emisiones provinciales, permiten entrever que el tesoro nacional podría aspirar a tasas más bajas en un corto plazo.

Por ejemplo, la Ciudad de Buenos Aires logró colocar un bono a diez años en los mercados internacionales por USD 500 millones a una tasa de 7,37% anual, curiosamente la más baja en la historia de la jurisdicción. Y recibió propuestas por más de USD 3.000 millones, de las cuales el 80% provino de inversores internacionales, un dato que revela el apetito del mercado por colocar fondos en esos niveles de riesgo.
“Todavía será importante seguir de cerca algunas cuestiones relevantes en el plano local que podrían tener incidencia sobre las cotizaciones de los bonos argentinos: (I) la magnitud de las compras del BCRA tras el fuerte arranque, aunque retrasado, de la cosecha gruesa; y (II) el tratamiento de la reforma electoral, incluyendo la posible eliminación de las PASO, en el Congreso. El proyecto ya ingresó al Senado, pero todavía permanece en etapa de negociación con los gobernadores y sin una fecha de votación confirmada”, evaluaron los expertos de Portfolio Personal Inversiones.
Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, destacó también el posible impacto del nuevo Fondo de Asistencia Laboral (FAL) y el impacto que podría tener el nuevo esquema sobre las empresas, el mercado de capitales y la planificación financiera de largo plazo.
“Si el sistema se implementa correctamente puede generar un flujo estructural de ahorro muy importante. El mercado estima entre USD 3.000 y USD 4.000 millones anuales que ingresarían al mercado argentino a través de vehículos financieros gestionados profesionalmente. Este flujo va a impactar en el mercado local generando mayor profundidad, mayor horizonte de inversión y estabilidad”, consideró Botto.
“Para carteras en dólares se mantiene la preferencia por la curva bajo ley local, priorizando AL30 (Bonar 2030) y AE38 (Bonar 2038)“, estimó Criteria.
horizontal,market






ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
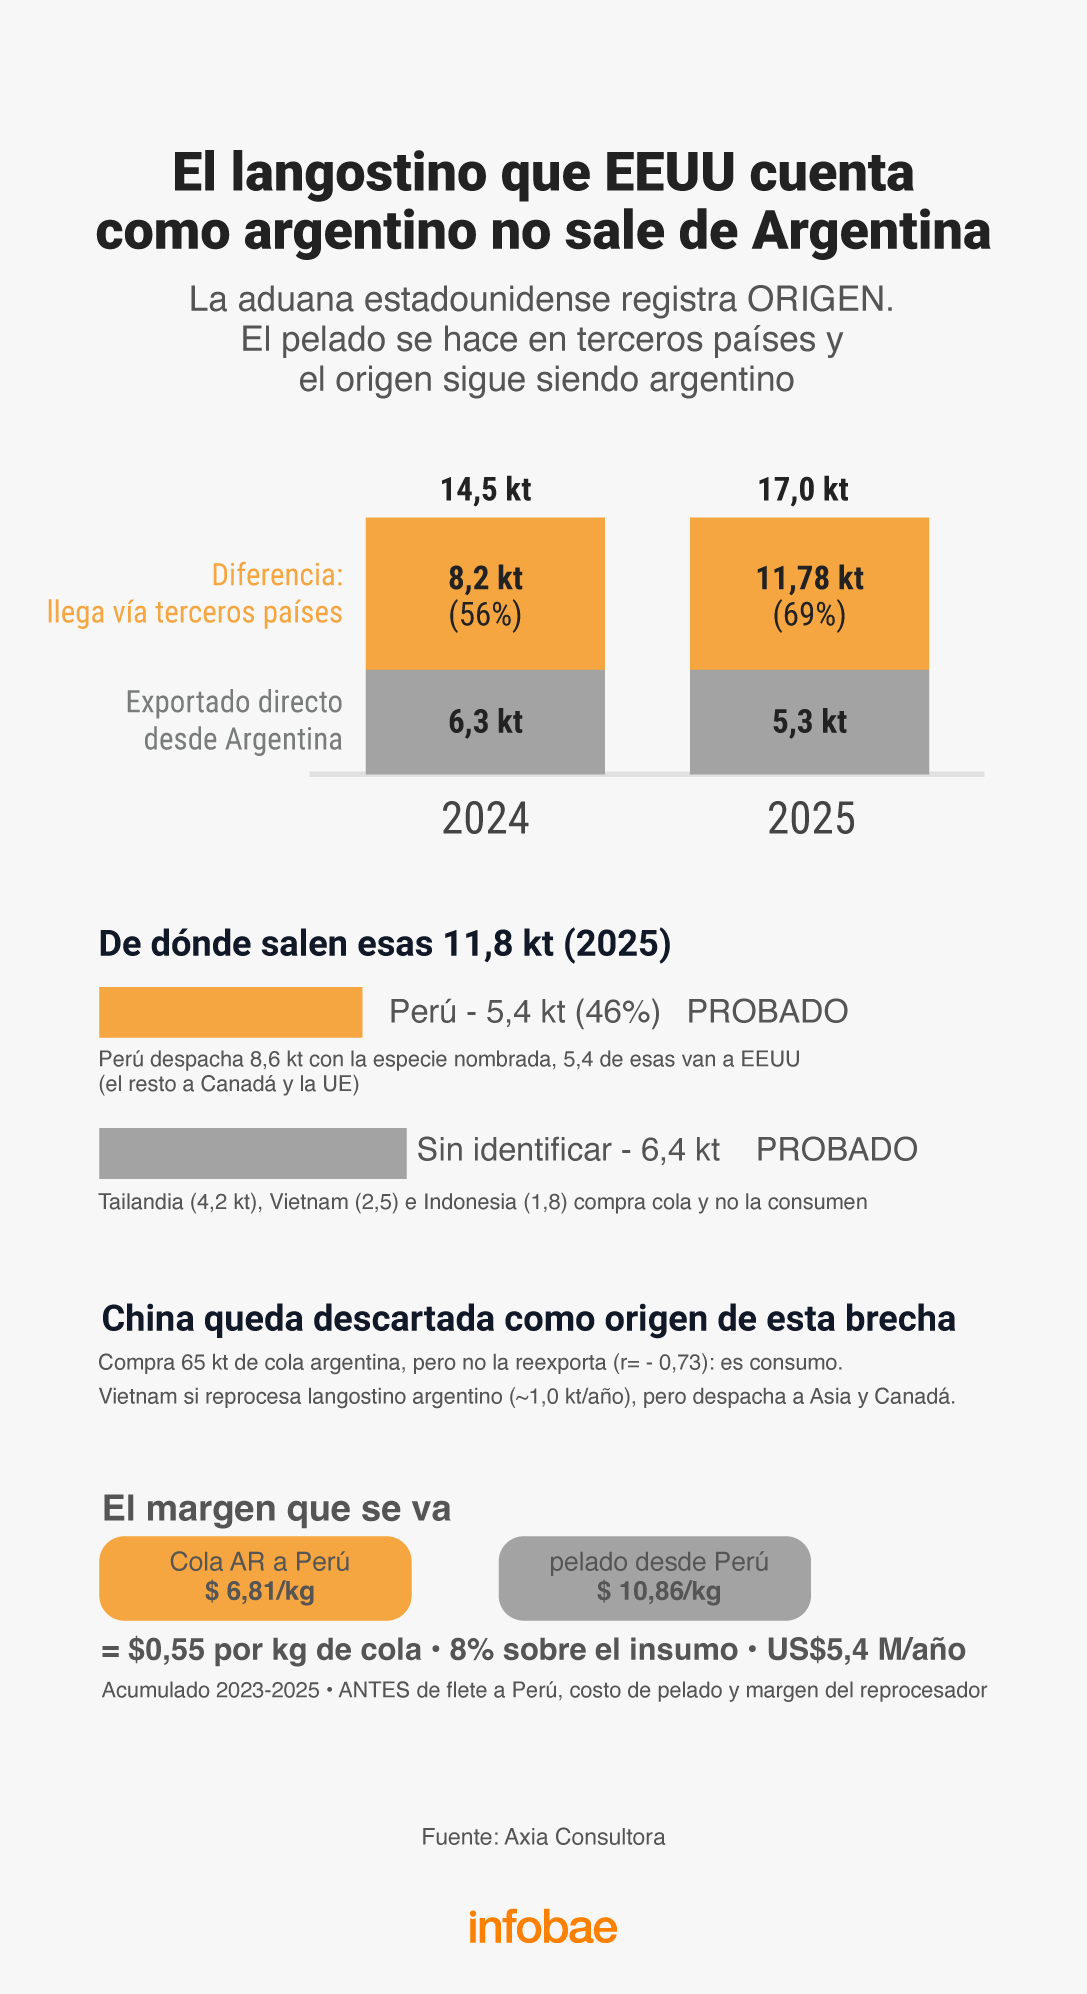
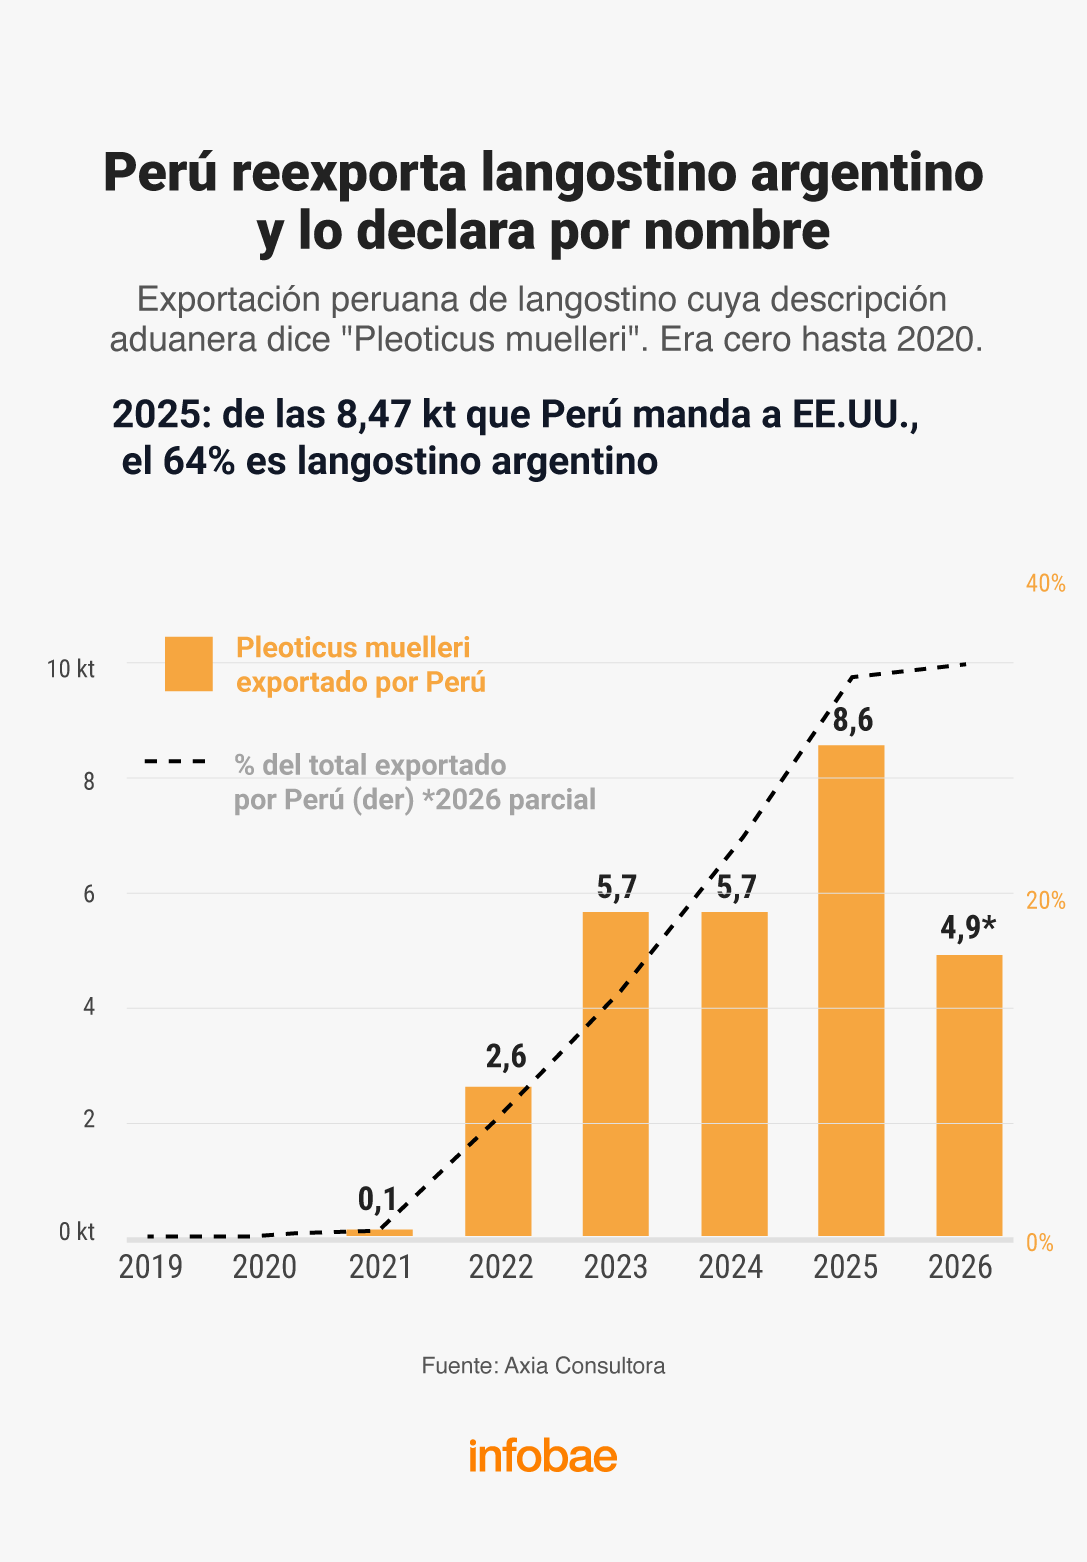
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
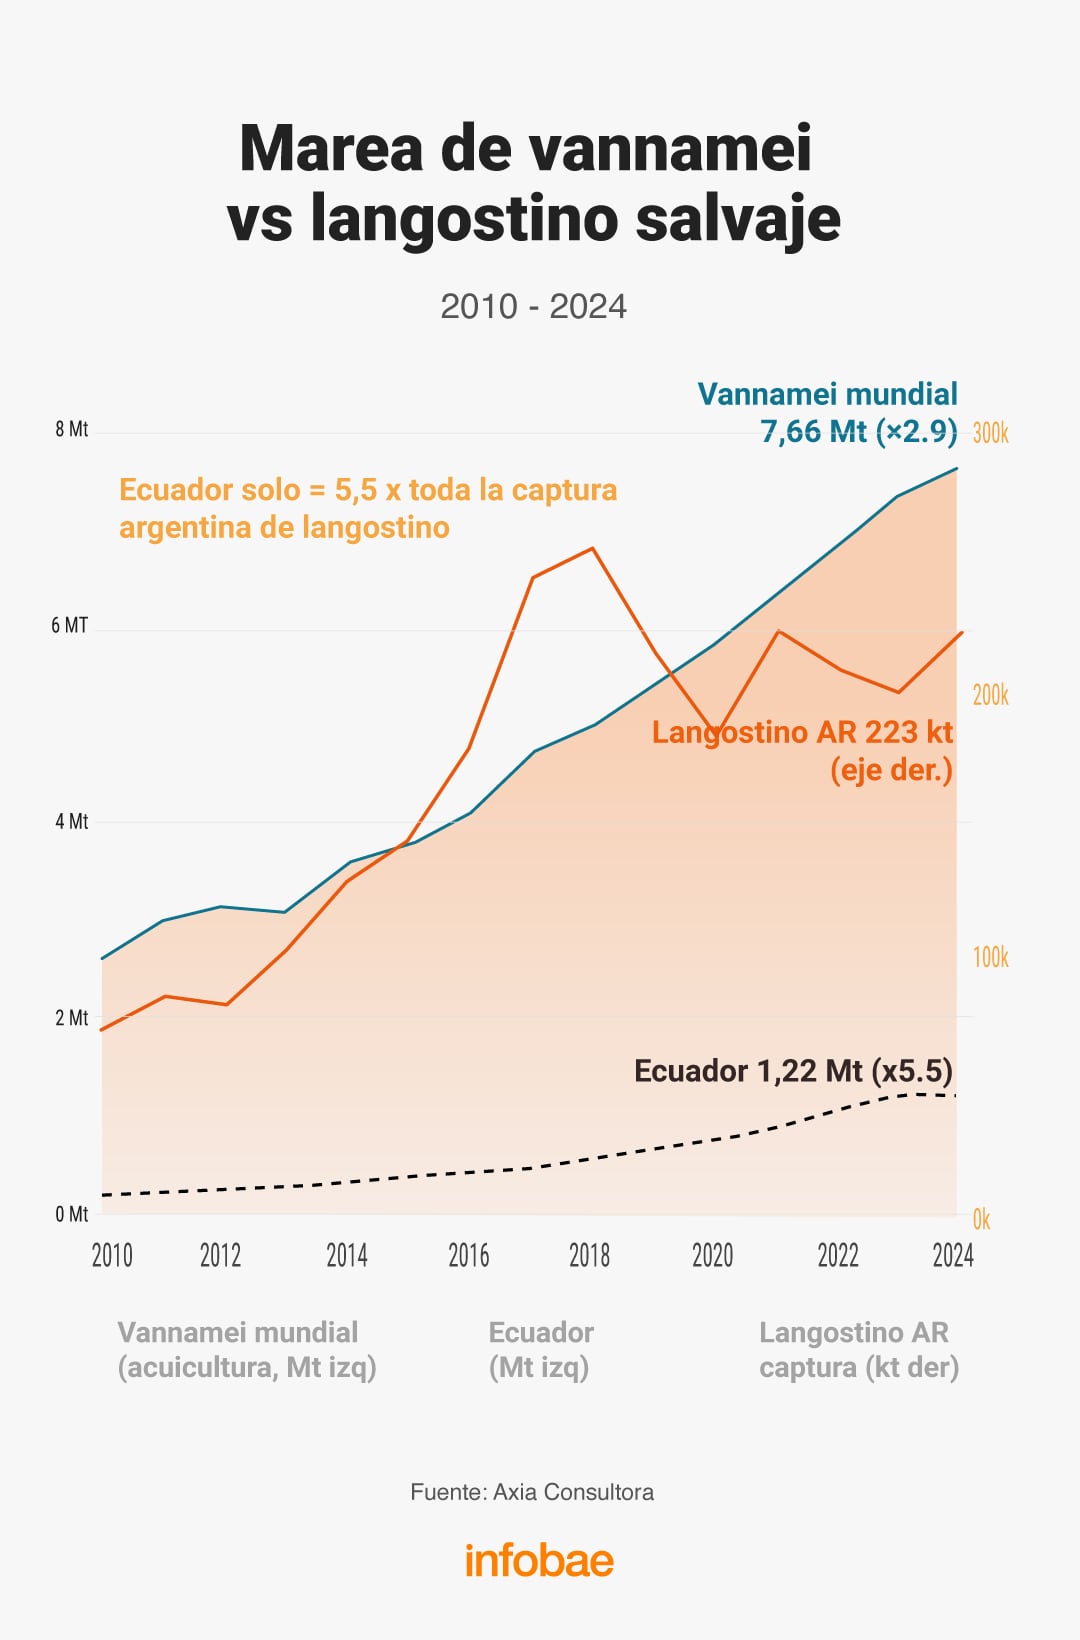
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

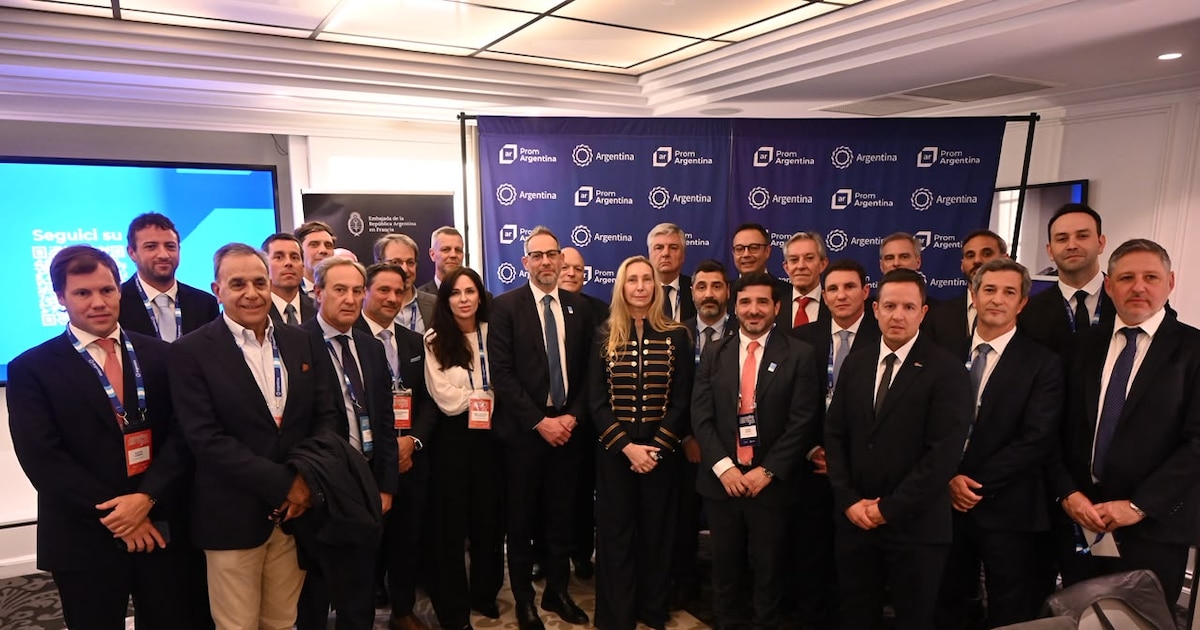
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
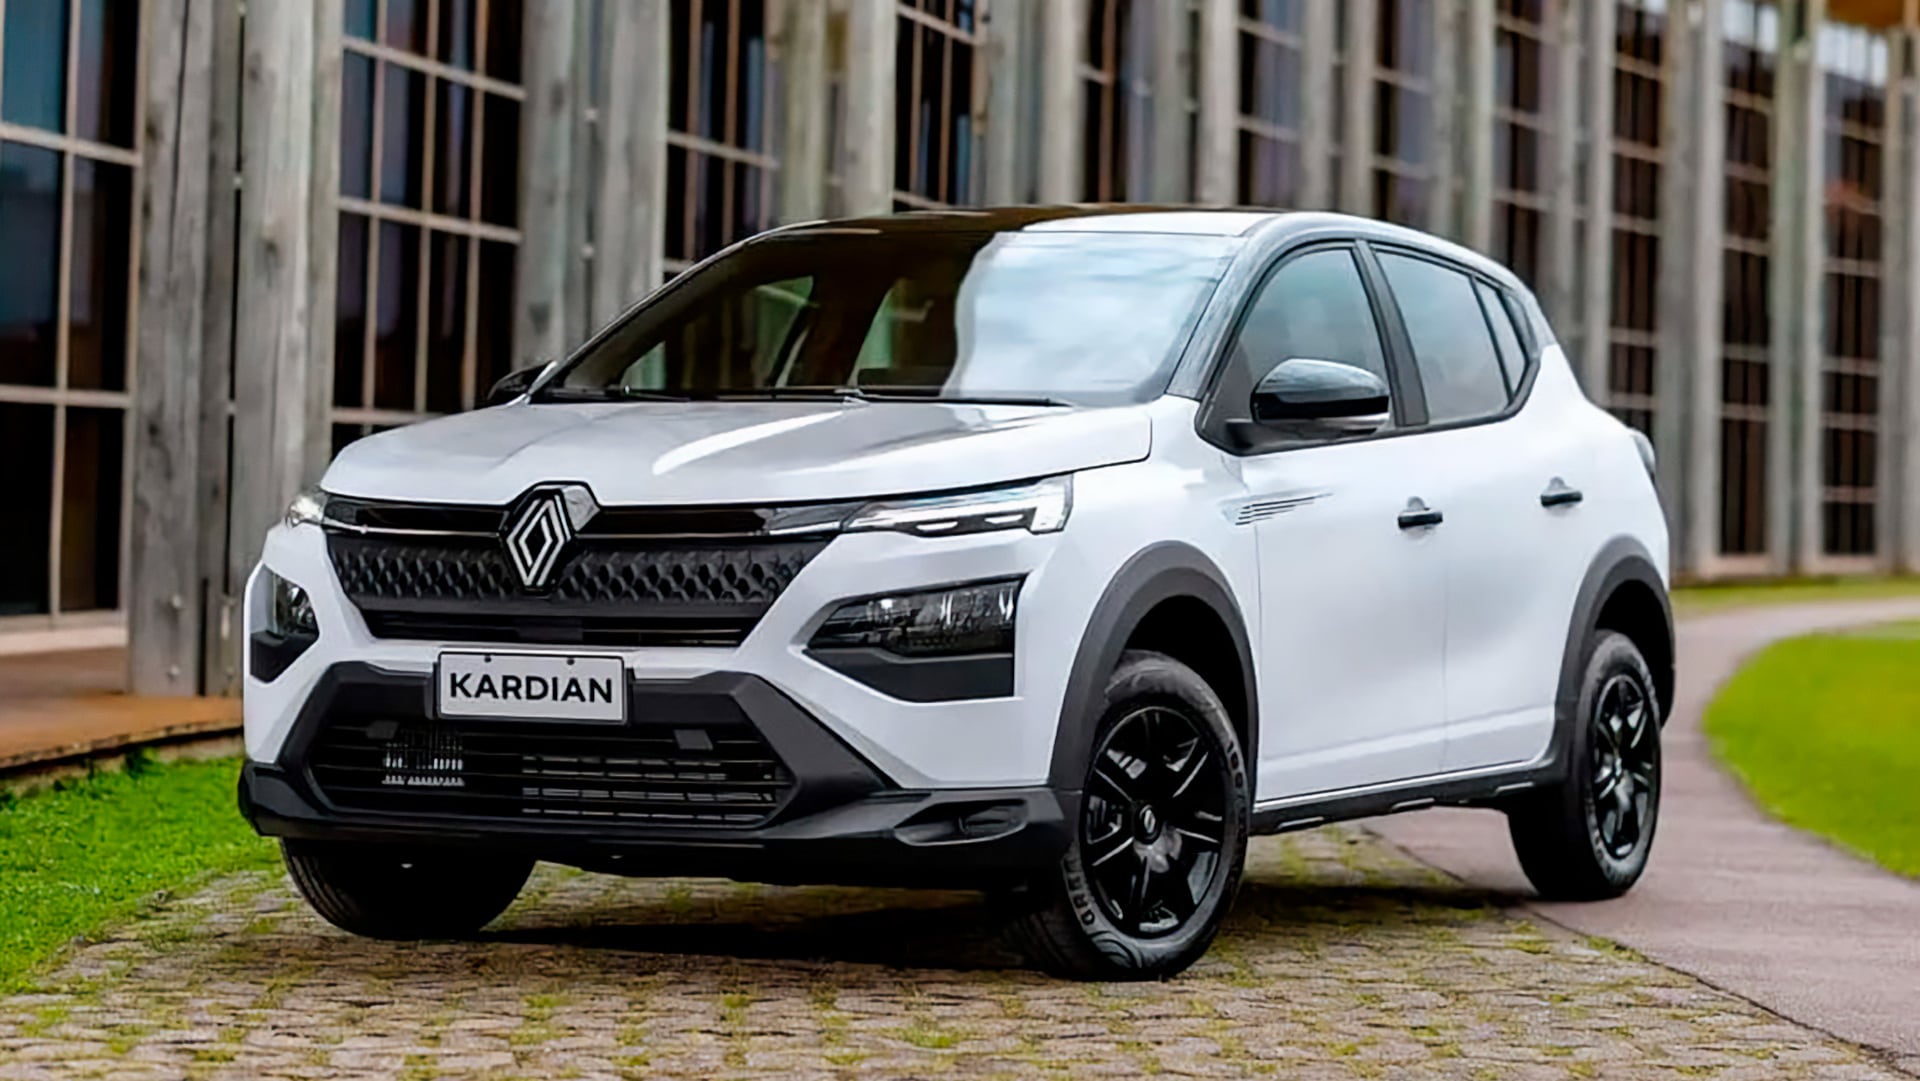
4. La recuperación de Kardian
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Los detalles del operativo en CABA por la visita del papa León XIV: cuatro anillos de seguridad y un despliegue de 10.000 personas

República Dominicana ha incautado 16,671 kilogramos de drogas durante el segundo trimestre de 2026

Peregrinación a Luján: García Cuerva afirmó que el país acumula “abrazos pendientes” y apuntó contra la descalificación y la violencia

El mensaje de respaldo de Sergio Massa a Lula para las elecciones presidenciales de Brasil

Así llegó Pampita a la Basílica de Luján: “12 horas, 47 kilómetros, llegamos, lo logré”

Se tensa el vínculo entre Argentina y Reino Unido por Malvinas: los próximos pasos en la disputa por el petróleo

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”