Connect with us

ECONOMIA

Ránking de las empresas que más invertirán este año en Vaca Muerta

Published

on


El desarrollo masivo de los recursos no convencionales en Vaca Muerta atraviesa su período de mayor aceleración histórica. Los compromisos de inversión presentados por las compañías operadoras ante la Secretaría de Energía de la Nación proyectan para este año una cifra inédita en la industria energética local por u$s12.373 millones.

Este monto representa un incremento del 16% en comparación con el período previo, cuando se desembolsaron u$s10.637 millones bajo la misma modalidad, y ratifica que el subsuelo neuquino constituye el motor indiscutido del sector hidrocarburífero.

Advertisement

De acuerdo con un reporte detallado de la consultora Economía y Energía, elaborado sobre la base de las declaraciones juradas que las empresas remiten de forma obligatoria al Estado para cada ciclo operativo, el upstream hidrocarburífero total del país (sumando bloques convencionales y no convencionales) alcanzará una meta prevista de u$s13.890 millones.

La comparación con la inversión ejecutada el año pasado, que cerró en u$s12.243 millones, expone una expansión interanual del 13,5%, equivalente a una inyección adicional de u$s1.647 millones en todas las cuencas productivas.

Sin embargo, el análisis desagregado evidencia que este fenómeno responde a una dinámica de polarización, donde las formaciones geológicas tradicionales pierden terreno de forma continua frente a la alta productividad de los pozos de Vaca Muerta.

Advertisement

Vaca Muerta: la hegemonía indiscutida del shale

La evolución de los datos relevados por la consultora dirigida por Nicolás Arceo exhibe el cambio estructural en la matriz de inversión privada y pública en la Argentina. En 2016, el segmento no convencional apenas explicaba u$s2.900 millones de un esquema global de u$s6.700 millines; es decir, una participación menor al 44%. 

Diez años más tarde, las previsiones corporativas determinan que el shale y el tight capturarán el 89% del presupuesto consolidado de las operadoras, relegando al sector convencional y a las áreas sin identificar a una porción marginal de apenas el 11% restante (u$s1,517 millones).

Advertisement

Este reordenamiento territorial benefició de manera directa a la Cuenca Neuquina, cuya participación regional mutó de representar el 62% del mapa nacional en 2016 al 91% proyectado para el presente ejercicio económico.

En términos nominales, la región neuquina más que duplicó su nivel de atracción de capitales entre 2016 y el año pasado, saltando de u$s4.182 mollones a u$s10.892 millnes. En total contraste, las cuencas de base convencional tradicional evidenciaron una contracción severa en el mismo lapso.

La Cuenca del Golfo San Jorge experimentó un retroceso al pasar de u$s1.789 millones a u$s982 millones, mientras que la Cuenca Austral disminuyó su volumen operativo desde u$s461 millones a u$s251 millones.

Advertisement

Un factor exógeno de relevancia rodea el cumplimiento de estas metas: las proyecciones analizadas se estructuraron e informaron por las firmas operadoras antes del estallido del conflicto bélico en Medio Oriente.

En consecuencia, las planificaciones de las corporaciones petroleras reflejan un escenario de precios internacionales de referencia para la energía sustancialmente inferior al vigente en la actualidad. Esto abre un margen de expectativa al alza si las condiciones macroeconómicas locales acompañan la liquidación de divisas de exportación.

El ranking de empresas inversoras por áreas y empresas

El mapa de las empresas con inversiones ratifica el rol de YPF en el desarrollo no convencional, la cual lidera de forma holgada la expansión del segmento con un 45% de participación sobre el total de las inversiones previstas en el shale para este año.

Advertisement

La conducción de la petrolera concentró su estrategia de capital intensivo en la ventana de petróleo de Vaca Muerta, con el propósito de maximizar los saldos exportables de crudo liviano hacia los mercados externos a través de la nueva infraestructura del oleoducto Vaca Muerta Oil Sur (VMOS).

El resto de la torta de inversión en el segmento no convencional se distribuye con Tecpetrol con un 10% de participación, apalancada por su rol clave en el desarrollo de los bloques de gas natural y su creciente diversificación hacia el crudo en áreas seleccionadas; y Pluspetrol con el 9% en pleno desarrollo masivo de las áreas adquiridas a ExxonMobil.

Vista Energy aporta el 8% del capital total proyectado, consolidándose como el segundo operador de shale oil de la cuenca y el priemr exportador del país, y Pan American Energy con 5% de la proyección, mientras que el 22% remanente queda en manos de operadoras de peso como Pampa Energía, Chevron, Shell, ExxonMobil y TotalEnergies, entre otras firmas que sostienen planes de desarrollo masivo o pilotos avanzados.

Advertisement

La concentración económica no solo se manifiesta a nivel de las operadoras, sino también en la distribución de las inversiones en las áreas más productivas. Tan solo diez áreas operativas de Vaca Muerta aglutinarán el 66% de la inversión total prevista en el segmento no convencional, sumando un bloque conjunto de u$s8.162 millones. 

De este selecto grupo de diez bloques estrella, YPF ejerce la operación directa en cinco de ellos, lo que demuestra su influencia determinante en el Upstream. El listado de los yacimientos que captarán los mayores flujos de fondos se detalla a continuación:

  1. Bajo del Choique – La Invernada: el bloque operado por ExxonMobil (en proceso de transición de activos) comanda el ranking de las previsiones individuales con una proyección de u$s1.132 millones, enfocado en el desarrollo de crudo volátil y petróleo negro.

  2. La Angostura Sur I: área estratégica comandada por YPF que recibirá una inyección masiva de u$s1.117 millones para obras de perforación y conectividad de pozos.

  3. Loma Campana: el yacimiento fundacional del shale oil argentino, operado por YPF en sociedad con la norteamericana Chevron, se mantiene en la vanguardia operativa con un presupuesto asignado de u$s964 millones.

  4. Bandurria Sur: otro de los bloques clave de la petrolera de control estatal (donde comparte participación con Shell y Equinor), dotado con un fondeo estimado de u$s933 millones.

  5. La Amarga Chica: el tercer pilar del núcleo productivo original de YPF (en joint-venture con la malaya Petronas) captará un total de u$s930 millones a lo largo del año.

  6. Los Toldos Este: bloque operado por Tecpetrol que percibirá una asignación de u$s919 millones encaminada a expandir sus fronteras de producción líquida.

  7. Bajada del Palo: el desarrollo insignia de Vista (que engloba Bajada del Palo Este y Oeste) demandará un plan de inversión corporativo de u$s889 millones enfocado en mantener sus rendimientos de productividad horizontal.

  8. La Calera: el yacimiento estrella de Pluspetrol en la ventana de gas húmedo aportará un despliegue de u$s501 millones en infraestructura y perforación profunda.

  9. El Trapial Este: bloque operado por la multinacional Chevron que recibirá u$s497 millones para consolidar su salto al desarrollo masivo en el norte de la provincia.

  10. La Angostura Sur II: el quinto bloque del portafolio directo de YPF dentro del «top 10» cerrará el esquema principal de inversiones con una partida asignada de u$s470 millones.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,vaca muerta,inversiones,petróleo

Advertisement

ECONOMIA

El nuevo mapa del mercado automotor: los SUV dominan las ventas, pero los sedanes vuelven a ganar terreno

Published

on


La apertura del mercado automotor no sólo está cambiando las proporciones de las cuotas de las marcas tradicionales, la mayoría de las cuales está vendiendo cerca de un 20% menos de autos 0 km que el año pasado, sino también en la composición de los segmentos que se comercializan en la actualidad.

En los primeros nueve meses, en la categoría de autos, SUV y vehículos comerciales livianos se vendieron casi 410.000 unidades, de las cuales el 45,3% son SUV, el 25,7% son autos convencionales, un 22,2% son pick ups y un 6,8% son forgones y vans.

Advertisement

Estas cifras muestran un cambio, porque luego de haber tenido un mercado con mayoría de autos compactos y pick ups tres años atrás, el crecimiento de las camionetas y los SUV habían cambiado las proporciones sustancialmente, a punto tal que los autos más chicos bajaron al tercer lugar y la cuarta categoría, la de los vehículos de trabajo cerrados, había bajado casi al 4%.

Pero la apertura de las importaciones, la eliminación de las dos escalas del impuesto interno y la creación del cupo de autos híbridos y eléctricos volvió a cambiar la composición del mercado con un crecimiento de estas dos últimas franjas de manera sostenida.

El crecimiento de los SUV no se dio solo por los modelos regionales y los híbridos y eléctricos, también por los autos que ya no pagan impuesto interno del 35% y pueden ser más competitivos como los Toyota RAV4.

Los SUV dominan las ventas

Los SUV son tendencia y ya pasaron el 45%, alcanzando un nivel de patentamientos de casi 185.000 unidades entre enero y septiembre. Aquí hay mucho híbrido y eléctrico, pero también está la apuesta de las marcas tradicionales con modelos como Volkswagen Tera, Chevrolet Sonic, Renault Boreal o Nissan Kicks, que sumaron modelos nuevos de motorización convencional.

Advertisement

En esta categoría hay 189 modelos diferentes de vehículos Aunque los que dominan y superaron las 10.000 unidades son solo 41, hay otros 55 modelos que vendieron más de 100 pero menos de 1.000 autos, 61 que vendieron entre 10 y 100 autos y 32 que patentaron menos de 10 unidades en los 9 meses de 2026.

Esto demuestra la debilidad de los SUV en el mercado, con la mitad de los modelos que no alcanzaron a vender siguiera 100 unidades, muchos de ellos apoyados únicamente en el cupo de autos híbridos y eléctricos que, por sus propias características, tienen una limitación de volumen de unidades.

El Chery Arrizo 8 Super Híbrido es uno de los sedanes que reaparecieron en el mercado gracias al cupo de autos híbridos y eléctricos exentos de arancel de importación.

Suben los autos convencionales y los sedanes

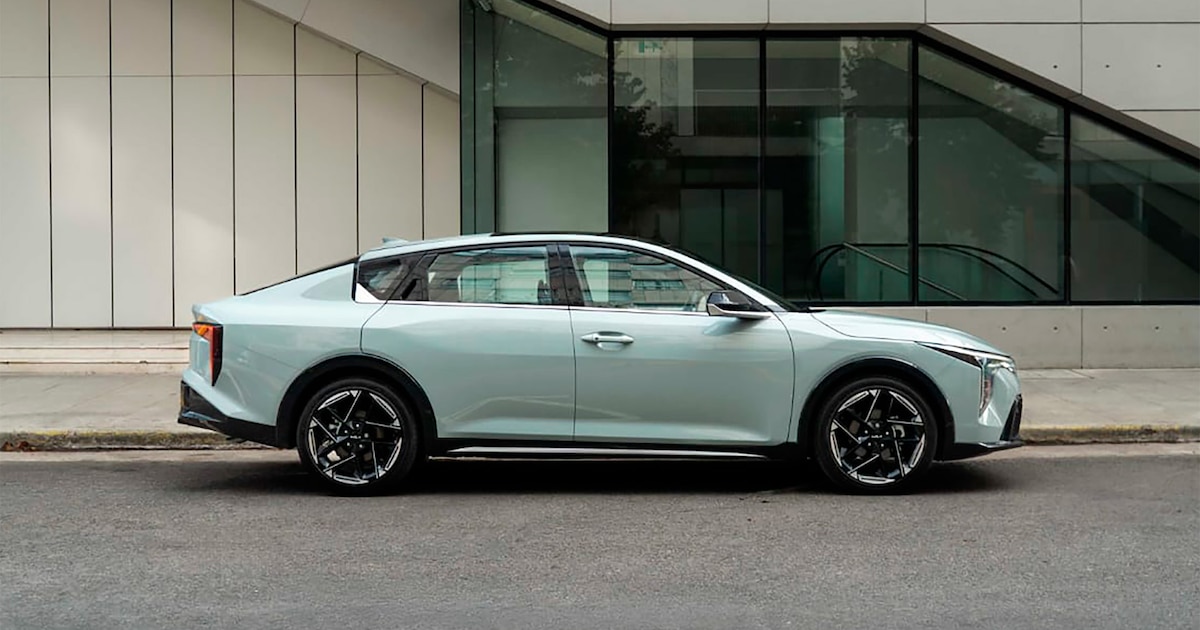
Los autos comunes son los que parecen estar reviviendo, con mucho menor impacto directo de los vehículos híbridos y eléctricos, pero en cambio con el regreso al mercado de los sedanes, algo que no se dio por el cupo sino por la eliminación de la escala 2 del impuesto a los autos de lujo.

Advertisement

En los primeros nueve meses del año se patentaron casi 107.000 unidades de esta categoría, con 106 modelos con al menos 2 unidades patentadas.

De ese total de vehículos, solo tres superaron las 10.000 unidades (Fiat Cronos, Peugeot 208 y Chevrolet Onix), 13 vehículos vendieron entre 1.000 y 10.000, y 29 modelos patentaron más de 100 unidades pero menos de 1.000, 35 autos entre 10 y 100, y 26 autos entre 2 y 10 autos en lo que va del año.

Pero la gran novedad es que la suba de las ventas vino por parte de los sedanes, que alcanzaron una cuota del 34% entre todos los modelos, dejando el 66% restante para autos hatchback y coupés deportivas. Claro que dentro de los sedanes hay un vehículo que domina el mercado, el Fiat Cronos, que patentó 17.800 de los 36.000 autos de esta categoría.

Advertisement

El cambio en el mercado de pickups obligó a las marcas a atender con mayor oferta a los usuarios que compran camionetas de trabajo como las de cabina simple. (Ford Argentina)

Las pick up cambiaron su oferta

En cambio, aunque las pick ups perdieron una parte de sus usuarios históricos que se volcaron a los SUV, ganaron también nuevos clientes con una mayor oferta de camionetas compactas y de un modelo distinto al tradicional, el de las camionetas asiáticas de cabina simple y frontal, que tienen una caja de carga con laterales bajos móviles.

Así, de las 92.000 pick ups totales patentadas, 66.000 unidades siguen siendo vehículos con chasis de largueros de segmentos D y E, 24.500 vehículos son camionetas monocasco y unas 1.500 unidades ya corresponden a este nuevo tipo de vehículo con caja descubierta.

También cambió la oferta de camionetas convencionales, porque ya son tres las automotrices que ofrecen pick ups de cabina simple y caja extendida, como una muestra del cambio al que se tuvieron que adaptar redirigiendo parte de la oferta a vehículos más de trabajo que de recreación en esta categoría. Las tres variantes de camionetas medianas de cabina simple son las de Toyota Hilux, Ford Ranger y Chevrolet S10.

Advertisement

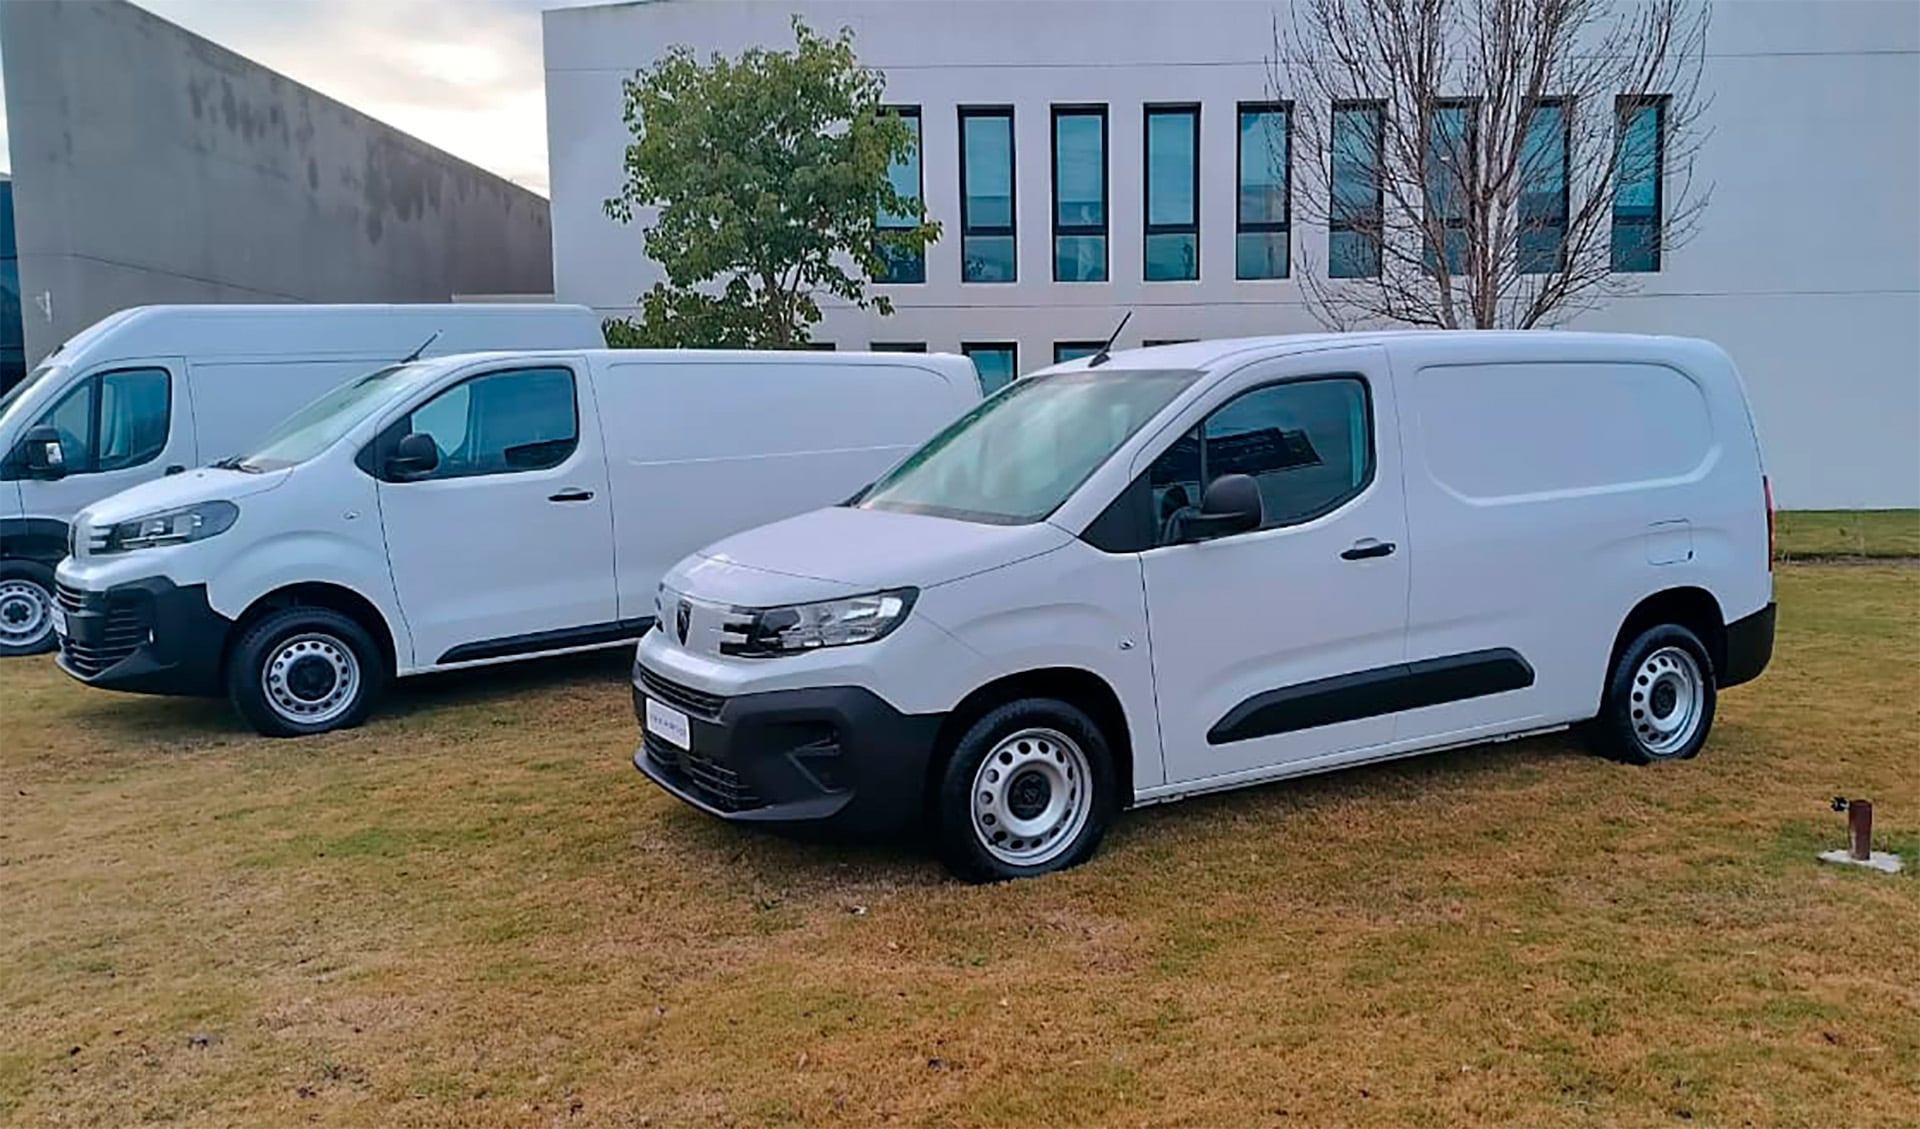
La renovación de los modelos de utilitario cerrado de Stellantis se produjo este año con los nuevos Peugeot Partner y Citroën Berlingo, importadas de Europa, como parte del acuerdo comercial entre Mercosur y la Unión Europea.

Furgones y vans

Finalmente, el otro segmento que creció notablemente en volumen y en oferta es el de los furgones y vans, que está casi en las 28.000 unidades patentadas este año, con el regreso de los furgones grandes, donde Mercedes-Benz Sprinter era casi dueño de la categoría, mientras el Renault Kangoo dominaba en los de menor tamaño.

Aquí no hay tanto crecimiento de modelos asiáticos (aunque hay nuevas marcas que no existían dos años atrás), pero lo que más creció es la oferta de los fabricantes tradicionales, como Toyota, Renault, Ford, Fiat, Peugeot y Citroën.

La oferta creció en todos los segmentos, con furgones T2 de las automotrices europeas, pero también con la llegada de las nuevas Peugeot Partner y Citroën Berlingo importadas con la mitad del aracel extrazona por el acuerdo comercial del Mercosur y la Unión Europea, o el nuevo Peugeot Parnter Rapid que extiende la oferta que ya tenía Stellantis con Fiat Fiorino.

Advertisement

Kia,KIA K4,automóvil,sedán,vehículo,diseño,urbano,coche,modelo

Continue Reading

ECONOMIA

Camioneros: cuánto cobran en octubre y cuánto cobrarán hasta febrero

Published

on


Camioneros ya tienen nuevos salarios por la paritaria. Cuánto cobra cada categoría en octubre y cómo serán los aumentos hasta febrero de 2027


Advertisement

Puntos importantes

Checkbox Checked
Acuerdo Camioneros: 9,9% de aumento acumulado (Sep 26-Feb 27).
Checkbox Checked
Suma fija de $18.000, bono de $1.2M (2027) y extras por rama.
Checkbox Checked
Aumentos se cobran al mes siguiente. Sube aporte a obra social.

Cuánto cobra un camionero en octubre de 2026

  • Conductor de primera categoría: $1.095.276,83
  • Conductor de segunda categoría: $1.075.758,58
  • Conductor de tercera categoría: $1.056.220,57
  • Primera categoría: $1.113.276,83
  • Segunda categoría: $1.093.758,58
  • Tercera categoría: $1.074.220,57

Cuánto cobra un camionero de primera categoría

Sueldo de un camionero de segunda categoría

Cuánto cobra un camionero de tercera categoría

Cuánto cobran los camioneros en noviembre y diciembre

  • Noviembre: $1.132.833
  • Diciembre: $1.150.958

Cómo siguen los aumentos de Camioneros en 2027

  • Septiembre 2026: 1,8%
  • Octubre 2026: 1,7%
  • Noviembre 2026: 1,7%
  • Diciembre 2026: 1,6%
  • Enero 2027: 1,6%
  • Febrero 2027: 1,5%

Bono de $1.200.000 para Camioneros

Qué adicionales pueden cobrar los camioneros

Aumentó el aporte a la obra social de Camioneros

Cuándo se cobra el aumento de Camioneros


salario,sueldo,camioneros,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Mercados: caen las acciones y los bonos argentinos, con un riesgo país todavía cerca de los 600 puntos

Published

on


Los principales indicadores de Wall Street negocian con una caída en un rango del 0,6% al 1% este miércoles, con una nueva escalada en las tasas de retorno de los bonos del Tesoro de los EEUU. La emisión a diez años alcanzaba el 5,32% anual.

El precio del petróleo rebotaba en torno al 1 por ciento. El barril de Brent del Mar del Norte para entregar en diciembre se pactaba a USD 101,80, con alza de 1,3 por ciento.

Advertisement

A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 1,9%, a 2.840.000 puntos. El contexto internacional adverso afectaba el desempeño de los activos domésticos.

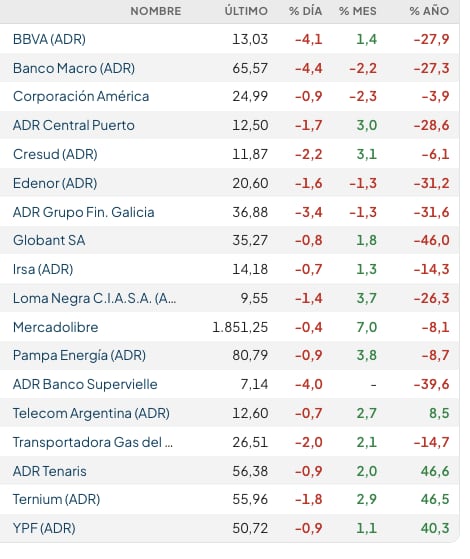
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se imponen las bajas generalizadas, encabezadas por los papeles bancarios, que ceden cerca de 4 por ciento.

Fuente: Rava Bursátil-precios en dólares (actualizado a las 11:40 horas)

Los bonos soberanos en dólares -Bonares y Globales- caen un 1% en promedio, mientras que el riesgo país de JP Morgan avanza 18 unidades para la Argentina, a 595 puntos básicos, tras un máximo intradiario de 600 puntos por la mañana.

Advertisement

Juan Manuel Franco, economista Jefe de Grupo SBS, expresó que “el mercado internacional sigue dando que hablar, con una presión sobre tasas que no se disipa. La tasa del Treasury a 10 años de EEUU opera en la zona de 5,33%, máximos desde 2002, mientras que la del de 30 años opera en 5,70%, niveles tampoco vistos desde entonces. La renta fija en dólares se ve afectada, y Argentina no es la excepción, aun con las dos muy buenas ruedas de lunes y martes afectadas positivamente por el resultado electoral en Brasil y el efecto arrastre”.

“Así, los factores exógenos serán un punto a monitorear de cerca por los inversores, que además deberán tener en cuenta la macro local y la relación con el humor social, ya pensando en el ciclo electoral de 2027”, agregó Franco.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

“Tras alcanzar marcas récord en la sesión anterior, la bolsa de Nueva York opera con sesgo negativo. El optimismo cede terreno ante el repunte en la cotización del petróleo y la suba en los retornos de la deuda pública estadounidense. El crudo Brent superó nuevamente la barrera de los USD 100 por barril impulsado por la tensión bélica en Oriente Medio”, señaló Ignacio Morales, Chief Investments Officer de Wise Capital.
“En paralelo, el rendimiento del bono del Tesoro a 30 años trepó hasta un 5,70%, tocando su cota más alta desde 2002. Los inversores prefieren la prudencia a la espera de las minutas oficiales de la Reserva Federal. El mercado busca pistas clave sobre los próximos pasos de la política monetaria contra la inflación. Las apuestas apuntan a una pausa en el costo del dinero durante este mes, aunque no se descarta un ajuste adicional en diciembre”, agregó Ignacio Morales.

“El REM (Relevamiento de Expectativas de Mercado del BCRA), en tanto, elevó levemente la inflación esperada para septiembre y recortó la proyección de crecimiento para 2026″, aportó Cohen Aliados Financieros.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“Pese al repunte en los flujos físicos de crudo desde el Golfo Pérsico registrados durante septiembre, los mercados ajustaron al alza ante reportes de ataques a buques cargueros en el Estrecho de Ormuz y las hostilidades persistentes en el estrecho de Bab el-Mandeb, en Yemen”, observó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.

“El mercado exhibe una dualidad donde los récords de la renta variable e impulso masivo de la tecnología de IA se enfrentan a un entorno de tasas elevadas e inflación persistente en servicios y energía”, expresó Felipe Mendoza, analista de mercados de EBC Financial Group. “El encarecimiento estructural del crédito impone un desafío para las empresas desapalancadas o del consumo tradicional”, acotó.

Advertisement

Business,Corporate Events,North America

Continue Reading

Tendencias