








Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre


El escenario que enfrentará Kevin Warsh en su primera decisión de política monetaria este miércoles es complejo. Algunos miembros del Board y el mercado parecen exigir un tono más contractivo, mientras que Donald Trump, quien lo puso a cargo, históricamente estuvo a favor de recortar la tasa de interés.
Por el perfil académico de Warsh y su paso previo por el organismo -donde mostró una postura dura-, todo sugiere que terminará subiendo el corredor de tasas de interés; quizá no este miércoles, pero sí en algún momento de este año. En las últimas semanas, los operadores de renta fija global terminaron de convencerse de esa tesis.
La Reserva Federal tiene un mandato dual: pleno empleo y baja inflación. En principio, el shock en los precios del petróleo derivado de la guerra tiene potencial para afectar negativamente a ambos objetivos, y deja al ente monetario en una posición incómoda para reaccionar.
La Reserva Federal tiene un mandato dual: pleno empleo y baja inflación
Esa incertidumbre se trasladó a las expectativas: al inicio del conflicto, el mercado incluso asignaba una probabilidad distinta de cero a que la Fed terminara bajando la tasa este año. Tras los datos de empleo e inflación de mayo, el panorama se volvió más nítido y aumentó la probabilidad de un alza.
El jueves 4 de junio, el día previo a la publicación del job report, esa probabilidad se ubicaba en 51% y saltó a 71% al día siguiente. El reporte de empleo fue lo suficientemente sólido como para darle margen a la Fed para enfocarse en la inflación. En mayo se crearon 172 mil puestos de trabajo (nóminas no agrícolas), por encima de los 88 mil que estimaba la mediana de los analistas de Bloomberg y cerca del dato del mes anterior (179 mil, revisado al alza desde 115 mil). Así, el promedio de los últimos tres meses se ubicó en 188 mil.

Este fue el primer dato que no estuvo afectado por el mes de huelgas y reflejó el salto posterior en las nóminas. De sostenerse, ese ritmo de creación de empleo quedaría por encima del breakeven que estima la Fed de Kansas (en torno a 60-85 mil para el actual contexto demográfico).
Ese breakeven es el ritmo mínimo de creación de empleo necesario para que la tasa de desempleo se mantenga estable, dado el crecimiento de la población activa. Cuando las nóminas crecen por debajo de ese umbral, el desempleo tiende a subir; cuando lo superan, tiende a bajar. En paralelo, la tasa de desempleo se ubicó en 4,3%, en línea con lo esperado y con el dato anterior.
El miércoles pasado el dato de inflación también sorprendió de forma positiva, lo que podría sugerir que la Fed no necesitaría ser tan agresiva con la trayectoria de tasas de interés
Lo llamativo es que el miércoles pasado el dato de inflación también sorprendió de forma positiva, lo que podría sugerir que la Fed no necesitaría ser tan agresiva con la trayectoria de tasas. Sin embargo, la probabilidad de suba, que venía cediendo de manera marginal, casi no se movió y pasó de 68% el martes a 67% el miércoles.
El dato más alentador llegó por el lado de la inflación núcleo (que excluye alimentos y energía), que avanzó 0,2% mensual en mayo, por debajo del 0,3% anticipado por el consenso de Bloomberg y desaceleró frente al 0,4% de abril. La inflación general pasó de 0,6% mensual en abril a 0,5% en mayo, en línea con lo proyectado. Aun así, en términos interanuales subió de 3,8% a 4,2%, muy por encima del objetivo de 2% de la Fed. Es decir: aunque el dato de corto plazo fue favorable, el FOMC todavía tiene margen por recorrer para reencauzar la inflación.

Esta recalibración de expectativas impactó en los mercados en general: no solo en renta fija -vía una suba de la tasa real-, sino también en equity. Al momento de escribir estas líneas, los precios del petróleo retroceden ante una aparente voluntad de Estados Unidos de acercar posiciones con Irán, lo que ayudaría a descomprimir presiones inflacionarias. Con ese movimiento, la probabilidad de ver un incremento de 25 pbs en la tasa de política monetaria bajó a 58 por ciento.
La probabilidad de ver un incremento de 25 pbs en la tasa de política monetaria bajó a 58 por ciento
Más allá de estos cambios de corto plazo, el catalizador de la semana será el veredicto de este miércoles. El mercado seguirá de cerca el comunicado, las proyecciones y el tono que adopte Kevin Warsh en la conferencia de prensa.
El autor es Analista de PPI
North America
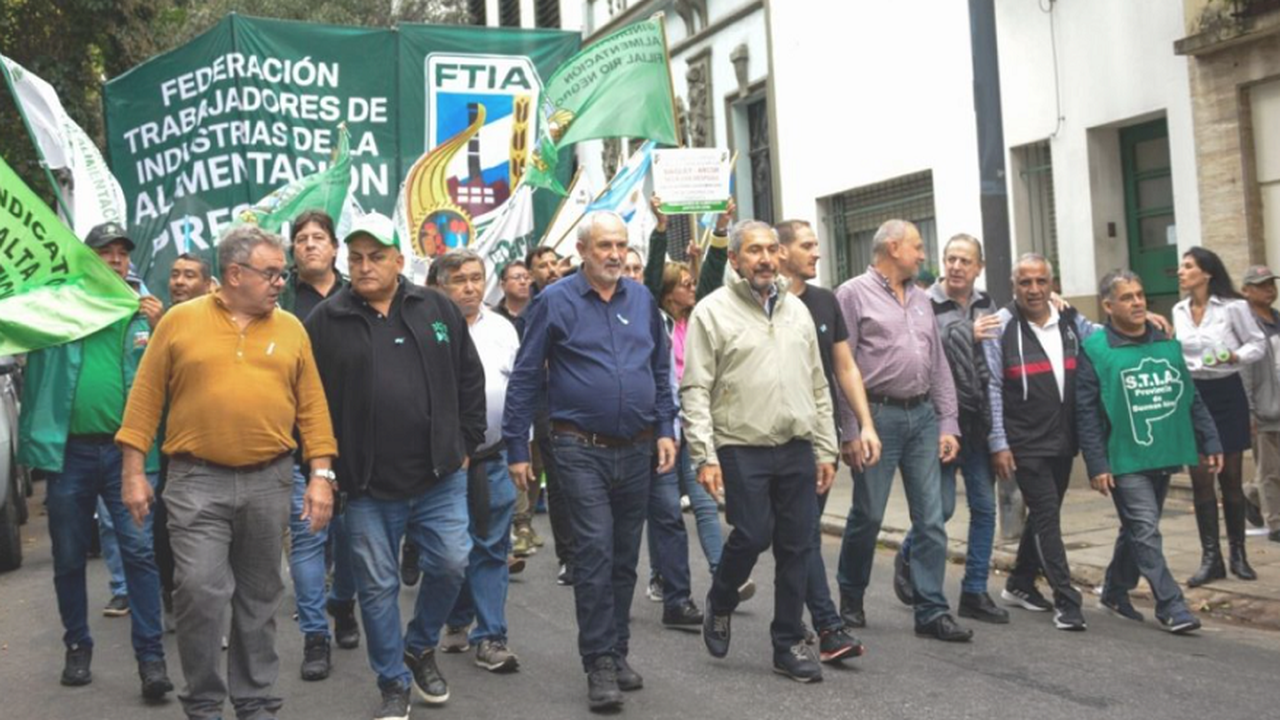
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay
Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2026 Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2
trabajo,maternidad,licencia,paternidad,Management,Software management,Manager,Project management



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias