ECONOMIA
Récord en 8 años: el riesgo país roza los 400 puntos básicos, ¿cuánto tiene que bajar más?

El mercado financiero consolida una de las tendencias más esperadas por el sector corporativo y el propio Gobierno: el riesgo país de la Argentina aceleró su racha bajista y perforó la barrera de los 420 puntos básicos, ubicándose en 415 unidades. Se trata del nivel más bajo en los últimos ocho años (la era de Javier Milei y los registros del gobierno de Mauricio Macri desde abril de 2018).
Este desplome del indicador —que a comienzos de año promediaba niveles muy superiores— funciona como un termómetro de la pax cambiaria y de la paulatina compresión de tasas que beneficia a los activos locales.
Por qué el riesgo país se desplomó en las últimas semanas
Este descenso vertical del índice EMBI no responde al azar, sino a un cambio radical en las expectativas del mercado global respecto a la solvencia de la Argentina. La caída hacia la zona de los 400 puntos se sostiene sobre tres pilares macroeconómicos concretos que el Palacio de Hacienda logró alinear en el inicio de este año:
- Ancla fiscal inquebrantable: El mercado ya no ve el superávit financiero como un hecho estacional. La continuidad del equilibrio en las cuentas públicas opera como la mayor garantía de que el Estado no emitirá pesos espurios ni necesitará recurrir a un endeudamiento asfixiante en el mercado interno para cubrir baches de caja.
- Saneamiento del balance del BCRA: La eliminación gradual de los pasivos remunerados y la consistente absorción de pesos permitieron desinflar las expectativas de devaluación brusca. La reducción de la brecha cambiaria a mínimos históricos pavimentó el camino para esta compresión de tasas.
- Garantía de pagos futuros: El diseño de mecanismos específicos y el uso de depósitos en el exterior para asegurar el pago de los cupones de capital e intereses de los bonos soberanos para los próximos vencimientos eliminaron el fantasma del default de corto plazo, que era el principal componente del «riesgo argentino» hace apenas unos meses.
Según Fernando Camusso, de Rafaela Capital: «El mercado observa que el Gobierno empezó a demostrar que puede cumplir con las promesas que hizo para mejorar la economía, incluso si hay algunas cuestiones que no están claras para el segundo semestre. El entorno macroeconómico pesa fuerte».
Por su parte, para Fernando Marull: «La baja del riesgo país responde estrictamente a factores que combinan el contexto global y el local. Tras los últimos datos de empleo en Estados Unidos, más inversores se inclinaron a los mercados emergentes y compraron activos de estos países, entre ellos, la Argentina».
Cómo se mide el riesgo país
El indicador es elaborado diariamente por el banco de inversión norteamericano J.P. Morgan bajo el nombre técnico de EMBI (Emergencia Markets Bond Index). Su lógica es matemática y mide la brecha de rendimiento:
- Se calcula la diferencia (spread) entre la tasa de interés que pagan los bonos en dólares emitidos por un país emergente (en este caso, los Globales y Bonares de Argentina) y la tasa que pagan los bonos del Tesoro de los Estados Unidos, considerados el activo libre de riesgo a nivel global.
- La equivalencia: Se expresa en puntos básicos. Cada 100 puntos básicos equivalen a 1% anual de tasa de interés extra por encima de los rendimientos norteamericanos. Con el indicador actual en 415 puntos, significa que el mercado le exige a un bono soberano argentino un rendimiento aproximado de 4,15% por encima de la tasa estadounidense para captar inversores.
Dónde se para Argentina en la comparación regional
A pesar de la fuerte compresión de tasas de las últimas semanas, la Argentina sigue mostrando una dualidad estructural en la región: protagoniza la reducción más veloz del indicador, pero todavía carga con el costo de financiamiento más alto del vecindario, exceptuando casos como Bolivia.
Riesgo país promedio por país (Puntos Básicos):
- Uruguay: 90
- Chile: 100
- Perú: 108
- Paraguay: 99
- Brasil: 200
- Colombia: 300
- Argentina: 415
La historia reciente de este indicador expone las crisis de deuda crónicas del país y la volatilidad institucional:
El mínimo histórico absoluto: Se tocó en enero de 2007, cuando el indicador rozó los 180 puntos básicos, traccionado por el millonario canje de deuda de 2005 y el viento de cola de los commodities. Durante la gestión previa al inicio de la corrida cambiaria de Cambiemos (marzo de 2018), el piso rondaba las 400 unidades.
El máximo histórico absoluto: Ocurrió durante el estallido de la crisis de 2001. El 24 de diciembre de ese año, tras el default declarado por Rodríguez Saá, el indicador rozó los 7.222 puntos. Más cerca en el tiempo, luego de las PASO de agosto de 2019, el indicador volvió a encender alarmas saltando por encima de los 2.500 puntos, y superó los 2.900 previo a la reestructuración de 2020.
A cuánto debe bajar el riesgo país para que Argentina vuelva a emitir deuda
Para que la Argentina pueda emitir nueva deuda en el exterior sin que el costo sea prohibitivo, el mercado baraja un «número de corte» técnico, aunque los analistas advierten que la tasa final dependerá de la tasa de los bonos norteamericanos a 10 años (que hoy ronda el 4%).
«Para volver al mercado de manera genuina y sostenible, el riesgo país debería estabilizarse por debajo de los 300 puntos básicos. Emitir hoy con 415 puntos implicaría convalidar una tasa cercana al 8% o 9% anual en dólares. Para refinanciar vencimientos de forma eficiente, la Argentina necesita colocar deuda a tasas del 6% o 7% como máximo, algo que solo se logra arrimando el indicador a la línea de los 250 puntos, donde hoy juegan Brasil o Colombia», explica Gustavo Ber, economista y director de Estudio Ber.
Por su parte, Nery Persichini, de GMA Capital, agrega: «El número mágico para que el soberano vuelva a emitir está en la zona de los 300 a 350 puntos. Menos de eso sería óptimo, pero ya en esos niveles el costo financiero es pagable. Sin embargo, no es un proceso automático: las corporativas locales ya se financian a tasas muy bajas, pero el Estado todavía tiene que rendir un examen de confianza más largo frente a los fondos internacionales».
La compresión del riesgo país es una condición necesaria, pero no suficiente. Los bancos de inversión internacionales y los analistas locales coinciden en que el Palacio de Hacienda debe destrabar tres frentes clave para que los inversores extranjeros vuelvan a firmar cheques para el Tesoro:
- Salida del cepo cambiario: Es el principal freno estructural. Ningún gran fondo internacional va a ingresar dólares frescos para comprar bonos si persisten restricciones para la libre remisión de utilidades o si perciben que el valor del tipo de cambio está administrado de forma artificial. La unificación cambiaria es la garantía de salida que exige el mercado.
- Acumulación neta de reservas internacionales: Si bien el Banco Central logró sanear su balance y salir de los niveles críticos de reservas netas negativas, el mercado internacional exige ver un flujo constante y genuino de acumulación de divisas que garantice el pago de los abultados vencimientos de deuda de los próximos años, sin depender exclusivamente de refinanciaciones (rollover).
- Sostenibilidad política y reformas de fondo: El superávit fiscal financiero es el pilar de la baja actual, pero Wall Street mira el mediano plazo. Se necesita demostrar que el orden fiscal actual es sostenible en el tiempo y cuenta con respaldo institucional y legislativo, de modo que un eventual cambio de signo político en el futuro no ponga en riesgo los compromisos asumidos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,javier milei,mauricio macri,riesgo país,bonos





ECONOMIA
Caputo y Kicillof en Nueva York ante inversores: con qué se volvió cada uno y lo que lograron sin coincidir en una sola palabra

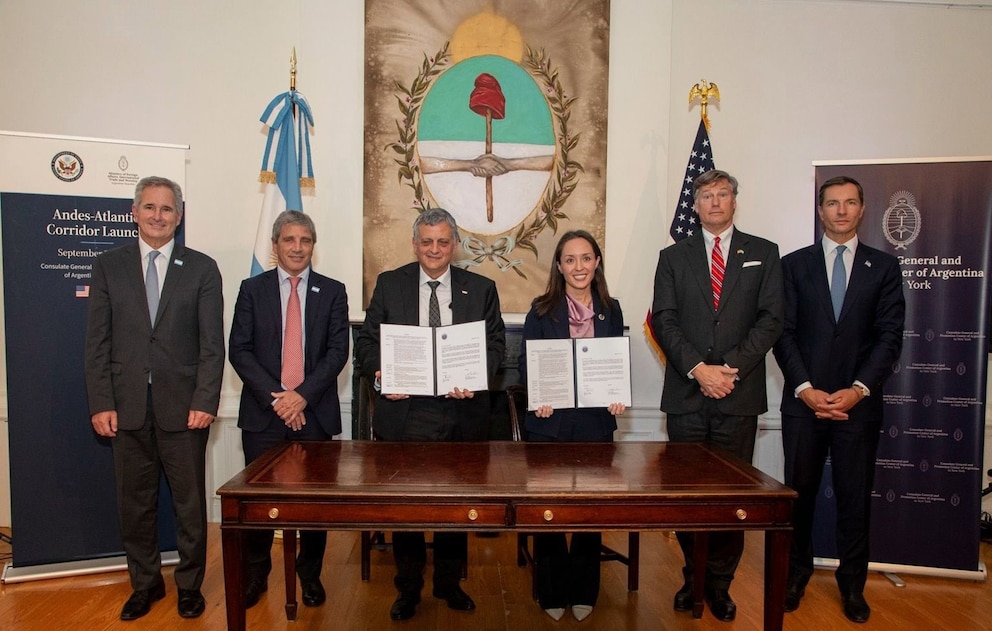

Los encuentros estuvieron enfocados en política exterior y en proyectos de infraestructura, pero no generaron expectativas inmediatas frente a los problemas de la microeconomía
Luis Caputo,Axel Kicillof,Argentina,política,economía,finanzas,líderes,contraste,gobierno,oposición
ECONOMIA
No es la recesión ni el repunte de la pobreza: los mercados le tienen pánico al regreso de las recetas populistas
En septiembre el Banco Central apenas logró sumar USD 232 millones

En Nueva York, Kicillof describió al gobierno de Milei como “una catástrofe” y se mostró en las antípodas de todo lo que se viene haciendo


ECONOMIA
Clima de Negocios: quiénes son los empresarios de la economía que “vuela” que acompañarán a Milei en la Argentina Week de París
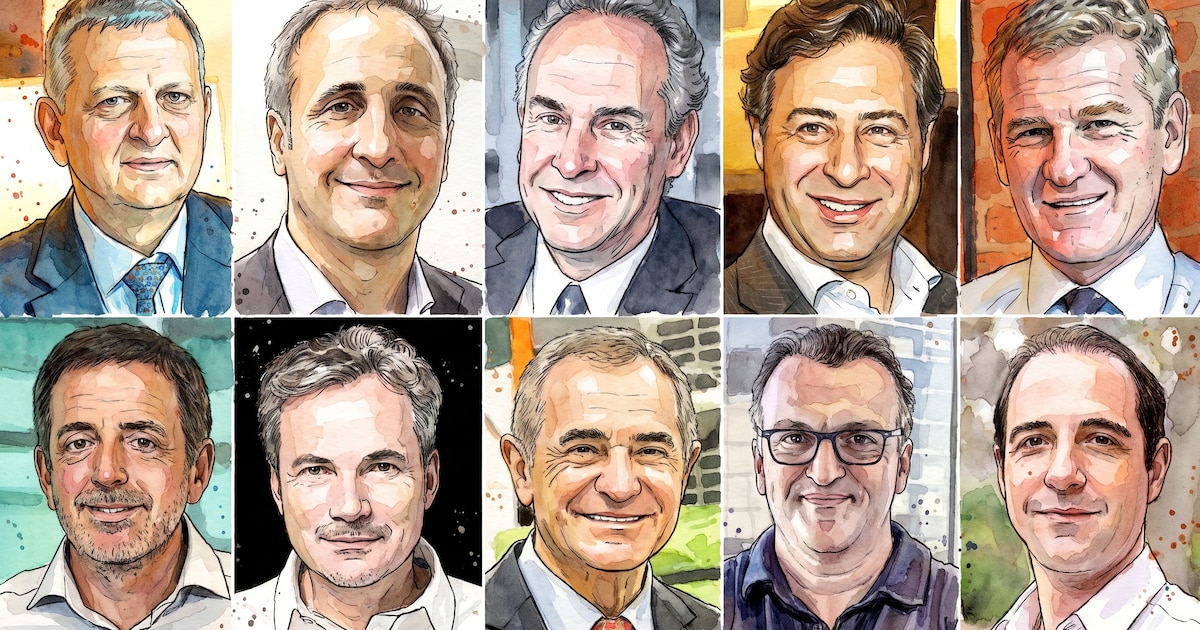
Mariano Bosch, Martín Varsavsky, Manuel Antelo, Martín Migoya y Emiliano Kargieman (Imagen Ilustrativa Infobae)


retrato,acuarela,ilustración,Argentina Week París 2026

Detuvieron a otro menor por el crimen del joven asesinado durante los festejos por el Día del Estudiante en San Juan

Caputo y Kicillof en Nueva York ante inversores: con qué se volvió cada uno y lo que lograron sin coincidir en una sola palabra

¿Cuánto pesan los gobernadores en el plan de Milei para 2027?

Los datos negativos de la economía generan inquietud y debate en el Gobierno sobre la necesidad de adoptar medidas

Sabrina Rojas contó qué busca en un hombre y no descartó volver con José Chatruc: “Me encaran el de 18 y el de 60 años”

No es la recesión ni el repunte de la pobreza: los mercados le tienen pánico al regreso de las recetas populistas

Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad

Los salarios superaron a la inflación durante cuatro meses consecutivos, según INDEC

 ECONOMIA2 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca