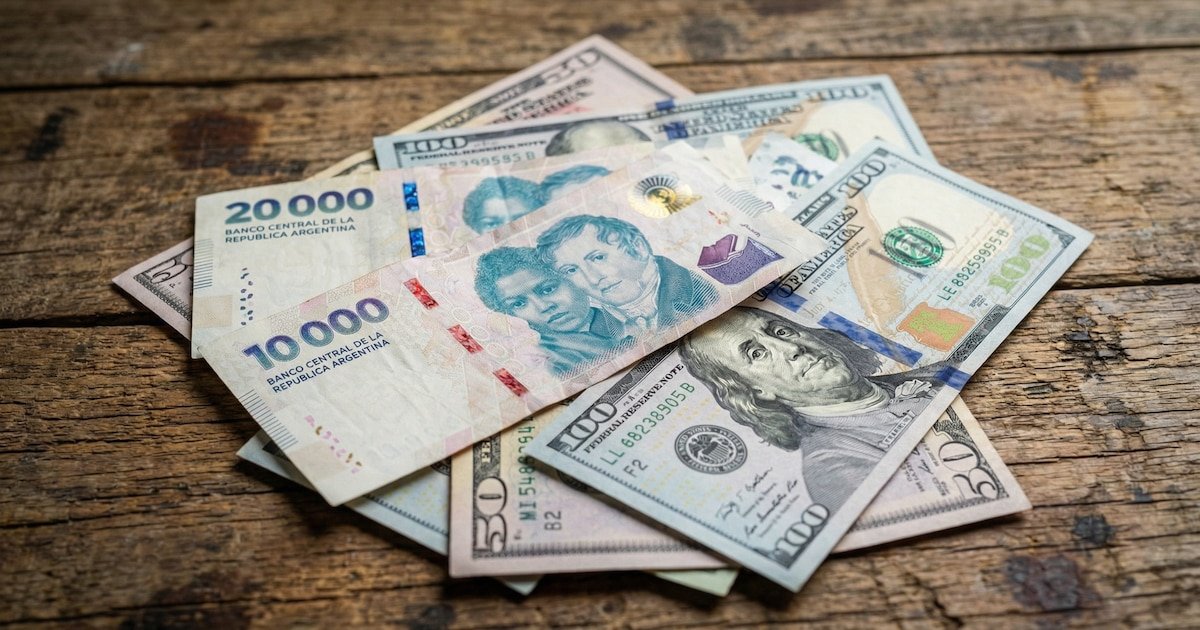
En 2025, los clientes bancarios compraron para atesorar USD 42.000 millones, aun enfrentando alternativas financieras más rentables (Imagen Ilustrativa Infobae)
Una asistencia internacional transitoria brindaría el tiempo necesario para afianzar la generación genuina de divisas por exportaciones energéticas, reconfigurando la economía y dando lugar a una nueva etapa de crecimiento sostenido.
En 2025, el peso sufrió un fuerte ataque especulativo que buscó desestabilizar el modelo económico de Argentina. El puente financiero proporcionado por Estados Unidos resultó decisivo: permitió consolidar el salto exportador y evitó una nueva crisis cambiaria.
Advertisement
El año cerrará con exportaciones energéticas por USD 16.500 millones -con un barril a USD 64- tras inversiones para aumentar la producción de USD 11.000 a USD 17.000 millones. Estas cifras continuarán creciendo hasta alcanzar USD 50.000 millones en 2032, cuando las exportaciones de LNG estén totalmente operativas, evitando así futuras crisis de balanza de pagos.
El economista Ricardo Arriazu advierte que, desde 1980, Argentina acumuló 20 años de crecimiento negativo sobre 45 años, atribuibles principalmente a crisis de balanza de pagos, originadas en buena medida por la propia acción de los argentinos: ataques especulativos debido a la desconfianza en el peso.
En 2025, los clientes bancarios compraron para atesorar USD 42.000 millones, aun enfrentando alternativas financieras más rentables, un fenómeno que se constituyó en el principal riesgo para la estabilidad económica y la concreción de un desarrollo a futuro.
Advertisement
El puente financiero de Estados Unidos cubrió el faltante transitorio de divisas y ayudó a restaurar la confianza tras las elecciones de medio término y errores políticos del gobierno
El puente financiero de Estados Unidos cubrió el faltante transitorio de divisas y ayudó a restaurar la confianza tras las elecciones de medio término y errores políticos del gobierno. La recuperación permitió avanzar en las obras de infraestructura necesarias para que la producción en Vaca Muerta se duplicara, sentando las bases para sostener el nuevo ciclo exportador.
Este año, las exportaciones energéticas sumarán USD 16.500 millones, y podrían llegar a USD 20.500 millones si el barril se sostiene en USD 100. Además, se proyecta alcanzar USD 20.000 millones cuando el oleoducto Vaca Muerta Sur funcione a pleno desde 2027, y continuar el crecimiento hasta los USD 50.000 millones en 2032 con la operación completa de los buques de gas natural licuado de YPF-ENI, XRG y Adnoc, la estatal de Emiratos Árabes.
A estas cifras deben sumarse USD 6.056 millones de exportaciones mineras de litio y cobre previstas para este año. Estas exportaciones se estiman en USD 22.000 millones para 2035, junto a USD 7.000 millones generados por el agro tras una cosecha récord. El agro puede elevar sus exportaciones en un 50% si se eliminan las retenciones actuales.
El agro puede elevar sus exportaciones en un 50% si se eliminan las retenciones actuales
Estas fuentes aseguran dólares suficientes para el país, aunque en sectores que no son grandes generadores de empleo y cuyas áreas productivas se encuentran alejadas del conurbano bonaerense, la región más afectada por el desempleo y la insuficiencia salarial.
Advertisement
El comercio, la construcción y la industria sufren la crisis, a pesar de tratarse de los sectores que más mano de obra demandan. El economista Juan Carlos de Pablo recuerda que, en economías en transformación, el crecimiento es desigual entre sectores, dada la asincronía inherente al cambio estructural. Esto no debe sorprender: es un fenómeno propio de una economía en ajuste.
El comercio, la construcción y la industria sufren la crisis, a pesar de tratarse de los sectores que más mano de obra demandan (Gentileza Pharmabiz)
El sector industrial afronta una transformación estructural forzada por la apertura económica y la eliminación de subsidios. El tiempo insuficiente para adaptarse junto con condiciones lejos de ser ideales acentúan la caída del poder adquisitivo.
Este es un desafío serio para el gobierno: debe atender un sector que genera malestar social y cuyos cambios se ven reflejados en la forma “K” del ciclo económico actual, con energía, minería y agro creciendo, pero generando poco empleo, y sectores demandantes de mano de obra (comercio, construcción, industria) en baja.
La industria presenta una retracción prolongada, mientras el economista austríaco Joseph Schumpeter explicaba que el proceso destructivo suele adelantarse al proceso de creación de lo nuevo; una tendencia acentuada por la apertura de importaciones y la competencia internacional.
Advertisement
Existen beneficios cuantiosos -cosecha récord, superávit energético, apoyo financiero internacional (con Estados Unidos, la Unión Europea y el Fondo Monetario Internacional)-, pero estos ingresos no impactan en el salario ni el empleo. El modelo actual no traslada estos fondos al consumo y, por lo tanto, no reactiva la economía en los sectores más vulnerables.
El modelo actual no traslada fondos al consumo y, por lo tanto, no reactiva la economía en los sectores más vulnerables
Los sondeos de opinión revelan un cambio de humor social y respaldo al gobierno, pero persiste el desencanto por la desconexión entre los indicadores económicos positivos y la experiencia cotidiana de la población.
Las encuestas muestran que el 70% de la población debió recortar gastos básicos, evidenciando la fractura entre el crecimiento y el bienestar generalizado. Según Arriazu, esto ocurre por dos motivos: el crecimiento no “derrama” hacia los salarios ni el empleo en el conurbano, y el pico de consumo registrado beneficia en especial al 30% favorecido por los cambios, con alto consumo de automóviles, turismo y bienes de lujo.
Advertisement
A pesar de las señales alentadoras de los bancos internacionales, el escenario político es inestable y la economía dista de haber alcanzado el equilibrio (Foto: Reuters)
A pesar de las señales alentadoras de los bancos internacionales, el escenario político es inestable y la economía dista de haber alcanzado el equilibrio. Es preciso sostener el rumbo y adoptar medidas concretas en lugar de esperar sólo por una mejora espontánea.
El tiempo resulta esencial: aunque la inflación parece ceder, los salarios recién empiezan a recuperarse y el crédito da señales de reactivación, la economía requiere un empuje adicional.
Frente a la proximidad de elecciones -donde el 70% del conurbano vota y es el más afectado-, se plantea la necesidad de tender un puente salarial a los desocupados de la construcción, el comercio y la industria, para acompañarlos hasta que sus empleos se regeneren.
Arriazu propone un programa de desempleo transitorio dirigido a quienes sufren el redimensionamiento del comercio y la industria del conurbano y un programa de obras públicas
Arriazu propone dos instrumentos: un programa de desempleo transitorio dirigido a quienes sufren el redimensionamiento del comercio y la industria del conurbano, hasta que la economía y el consumo se reactiven, y un programa de obras públicas transitorio, focalizado en esa misma zona para quienes perdieron su empleo en la construcción. Estos mecanismos funcionan como puente hasta que el crédito hipotecario y la construcción privada retomen su marcha.
Advertisement
Estos programas sociales impulsarán la economía al recomponer el empleo y la recaudación fiscal, fortaleciendo el superávit fiscal hoy debilitado por la caída de ingresos.
Restablecer el sustento a las familias de los sectores en transición permitirá la recuperación de la demanda, el consumo y la recaudación fiscal (Imagen Ilustrativa Infobae)
Restablecer el sustento a las familias de los sectores en transición permitirá la recuperación de la demanda, el consumo y la recaudación fiscal, y dará tiempo a los empresarios para completar la transformación estructural, mientras la economía encuentra su nuevo equilibrio. Estas medidas pueden financiarse a través de un préstamo puente del Programa de Reforma Estructural del Banco Mundial y el BID, conceptualmente equivalente al puente financiero que permitió superar la crisis de 2025.
Así, el país podrá encarar 2027 y 2028 en mejor posición, permitiendo el desarrollo de soluciones estructurales para los problemas industriales, con acceso a crédito, reducción del riesgo país y el apoyo de la calificación de la calificadora internacional Fitch Ratings, facilitando el cumplimiento de obligaciones externas sin usar reservas del Banco Central.
Por último, se plantea la inclusión de los jubilados que realizaron aportes en las mejoras, utilizando los fondos que acumuló el Fondo de Garantía de Seguridad del Anses: USD 36.000 millones de incremento hasta los USD 78.000 millones al 30 de abril de 2026, desde los USD 42.000 millones en diciembre de 2023.
Advertisement
Estos fondos pueden aplicarse normativamente, permitiendo diferenciar a quienes contribuyeron de quienes no lo hicieron, sin afectar ningún derecho ni comprometer el superávit fiscal o el presupuesto.
El autor esDirector del Comité del Comité de Asuntos Energéticos del CARI
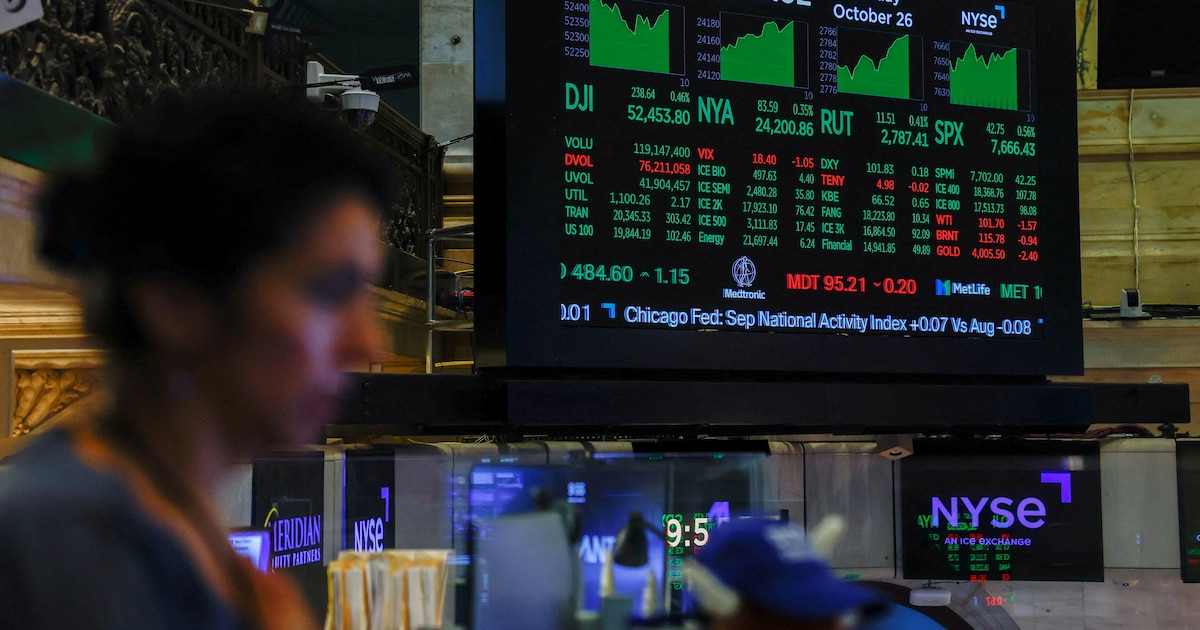
Una sesión negativa para las bolsas internacionales vuelve a impactar sobre el ánimo inversor respecto de los activos argentinos. Las ventas afectan a las acciones y los bonos domésticos y sube el riesgo país.
A las 12:20 horas, los bonos Globales y Bonares -en dólares- restan un 0,5% en promedio, una tendencia que se extiende a toda la deuda emergentes. El riesgo país de JP Morgan crece en nueve unidades, en los 843 puntos básicos.
Advertisement
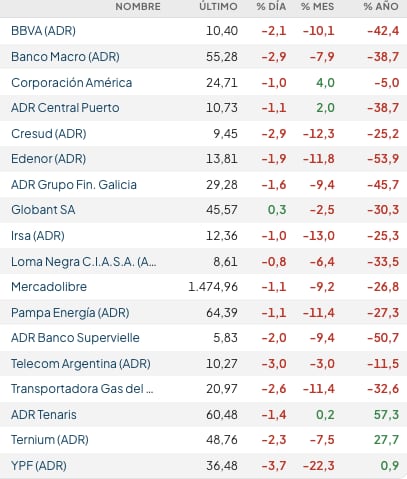
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street arreciaban las pérdidas. Entre los valores más representativos, YPF perdía 3,7%, a USD 36,48, su precio más bajo desde el 4 de marzo. Le seguían Vista Energy (-3,4%), Grupo Galicia (-1,6%) y Mercado Libre (-1,1%).
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires pierde un 1,8% en pesos, en los 83.566 puntos.
Un informe del IERAL de la Fundación Mediterránea hizo foco en “el desafío financiero de 2027″ y subrayó que “los vencimientos de deuda del Tesoro y el Banco Central alcanzan los USD 28.000 millones, en un año en el que habrá que transferir USD 5,600 millones netos al FMI. Con las fuentes de financiamiento hoy disponibles, el faltante se estima en USD 17.000 millones”.
Advertisement
En Estados Unidos, la persistencia de las presiones inflacionarias y la recuperación del mercado laboral sostienen las expectativas de una política monetaria restrictiva. Este escenario, junto con las mayores necesidades de financiamiento fiscal, mantiene elevados los costos de capital para los mercados emergentes.
“Para los emergentes, la combinación de mayor oferta de deuda desarrollada y bancos centrales restrictivos eleva el costo de capital. Las mejoras domésticas siguen siendo necesarias, pero pueden tardar más en reflejarse en las primas soberanas”, consideró Vector Investments.
Walter Morales, presidente y estratega de Wise Capital, señalo que “el Ministerio de Economía difundirá hoy el balance fiscal de octubre, una cifra determinante para medir las chances reales de alcanzar el superávit primario anual de $16,2 billones pactado con el Fondo Monetario Internacional para 2026″.
“Con un excedente acumulado de $13,7 billones hasta septiembre -tras sumar $1,4 billones en ese mes-, el Ejecutivo necesita generar $2,5 billones adicionales en el último trimestre, una tarea compleja considerando la fuerte estacionalidad deficitaria de diciembre, que el año pasado equivalió a $3,83 billones actuales. Si bien los analistas proyectan que dicho rojo podría reducirse a la mitad, esto exigiría acumular unos $4 billones entre octubre y noviembre”, explicó Walter Morales.
De acuerdo con un reciente informe de JP Morgan, la economía argentina transitará hacia los comicios presidenciales del próximo año con un ritmo inflacionario que difícilmente perfore el piso del 2% mensual, advirtiendo además que eventuales tensiones cambiarias en un clima de creciente incertidumbre local y global podrían impulsar los precios por encima de esa barrera.
La debilidad de precios para los activos argentinos se asocia además a una racha bajista reciente en Wall Street, un fenómeno que se da a la par de elevadas tasas de interés de los bonos del Tesoro norteamericano y la expectativa de un ajuste de tasas de la Reserva Federal de EEUU.
Sergio González, Head de la Oficina de Inversiones de Cohen, comentó además que “en el mundo, el petróleo bajó, pero la tasa de EEUU volvió a subir. El Brent pasó de USD 120,20 el 30 de octubre a USD 92,10 el miércoles 11, mientras que la tasa del Tesoro a 10 años subió 29 puntos básicos, hasta el 5,15%, y volvió a superar el 5%”.
Advertisement
En este aspecto, González enfatizó que “la inflación estadounidense dejó de ser un problema de energía y pasó a ser de demanda: la núcleo subió 0,3% por tercer mes seguido y el mercado ya descuenta una suba de la Fed en diciembre. Por eso, un petróleo más barato ya no alcanza para bajar las tasas”.