
ECONOMIA
Semáforo de las economías regionales: sobre 19 actividades, sólo 4 tienen “luz verde”

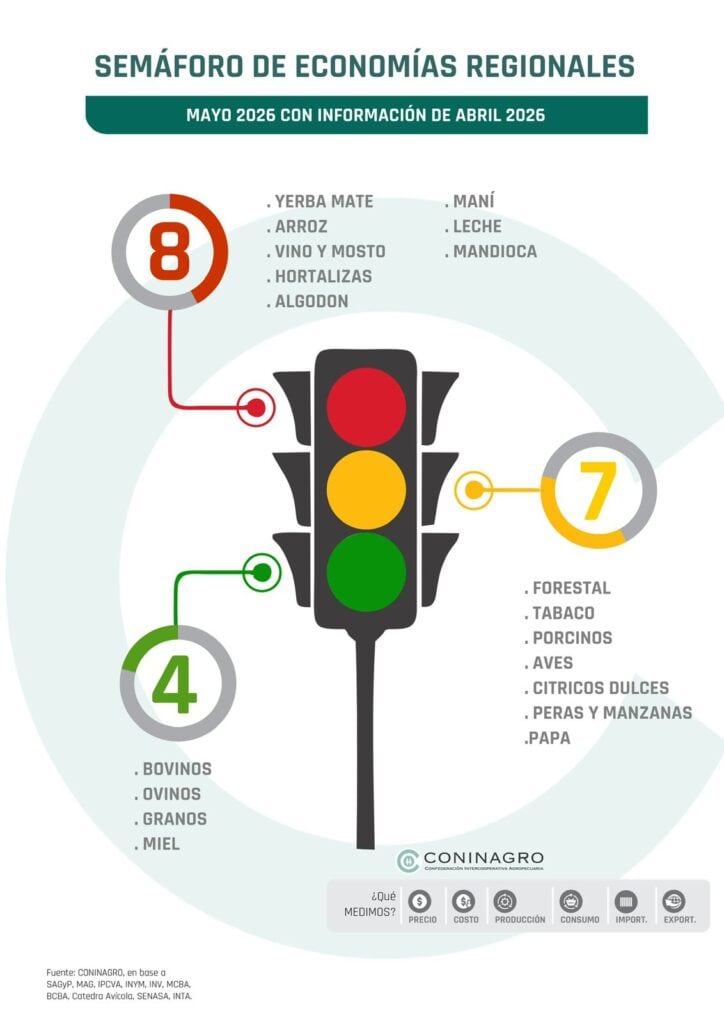
El campo argentino atraviesa un escenario desigual. Mientras algunas cadenas agropecuarias lograron recomponer precios y mejorar márgenes, la mayoría de las economías regionales sigue sin encontrar piso. El último Semáforo de Economías Regionales que elabora Coninagro, con datos analizados a abril de 2026, mostró que ocho actividades permanecen en rojo, siete en amarillo y sólo cuatro ostentan la luz verde: bovinos, ovinos, granos y miel.
El relevamiento mensual analiza 19 cadenas productivas a partir de tres componentes. El primero, llamado “negocio”, evalúa la evolución del precio y el costo del productor, tanto mensual como interanual. El segundo mide el área sembrada o el stock, según corresponda, y los niveles de producción. El tercero pondera la dinámica del comercio exterior —exportaciones e importaciones— y el consumo interno.
En abril, la única novedad fue el pasaje de la papa del rojo al amarillo, lo que redujo en uno el grupo más crítico respecto del mes anterior. Pero el panorama general no cambió de manera significativa: las ocho economías en rojo son yerba mate, arroz, vino y mosto, hortalizas, algodón, maní, leche y mandioca.
Coninagro explicó el problema de fondo que atraviesa a este grupo: “En la mayoría de estos casos, el problema principal está en el componente de negocio: los precios que reciben los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación y del aumento de los costos operativos. Esto termina deteriorando la rentabilidad y dificulta la recuperación de estas actividades.”
Las cuatro actividades en verde comparten un punto en común: sus precios al productor crecieron por encima de la inflación. Los bovinos, ovinos, granos y la miel lograron ese resultado y también mostraron un buen desempeño en el componente de mercado y en los indicadores productivos.

Sin embargo, Coninagro encendió una señal de alerta particular para el caso de los granos. El sector, que representa el grueso de las exportaciones agropecuarias del país, enfrenta una amenaza sobre sus márgenes: la disparada de precios de los fertilizantes nitrogenados y del gasoil, en parte atribuida al conflicto bélico en Medio Oriente. Ese factor podría erosionar la rentabilidad en la próxima campaña gruesa, aun cuando el complejo granario cerró el primer cuatrimestre del año como el principal motor exportador, con USD 15.573 millones —el 78% del total de las 19 economías relevadas.
En el medio del semáforo se ubican siete actividades: sector forestal, tabaco, cítricos dulces, peras y manzanas, aves, porcinos y —a partir de este mes— la papa. Coninagro describió la situación que comparten: “Estos sectores presentaron señales mixtas: los precios no lograron acompañar la inflación, la demanda se mantuvo estable o con poca dinámica y los costos continuaron elevados. Esta combinación derivó en períodos de recuperación prolongados y en dificultades para consolidar mejoras sostenidas.”
El caso de la papa fue el único movimiento del mes. La mejora se explica fundamentalmente por la recuperación de precios: en abril, el valor al productor se ubicó 65% por encima del registrado un año atrás y mostró una mejora del 10% respecto de marzo. La entidad precisó que “tras una campaña 2024/25 marcada por una fuerte sobreoferta que deprimió los precios de mercado, la campaña actual comenzó con una reducción del 12% en la superficie sembrada, que se ubicó en 33.722 hectáreas”. Esa menor oferta fue el factor que traccionó la recuperación de precios registrada desde comienzos de 2026.
Las actividades que permanecen en la zona crítica del semáforo son variadas en su origen geográfico y en sus problemas específicos, pero comparten el mismo denominador: precios que no acompañan los costos. La yerba mate, con fuerte peso en Misiones; el arroz, en el noreste; el algodón, en el Chaco; la mandioca; las hortalizas; el maní y la leche completan junto al vino y mosto un listado que en muchos casos arrastra dificultades estructurales de larga data.
El algodón, por ejemplo, registró en abril un precio al productor de $1.722 por kilogramo, con un incremento interanual del 34%, que apenas superó la inflación del período (32,4%). Pero al mismo tiempo, la superficie sembrada para la campaña 2025/26 cayó un 43%, y la producción proyectada de 795 mil toneladas implica una baja del 28% respecto de la campaña anterior. El arroz, por su parte, recibió $250.000 por tonelada en abril, sin variaciones respecto de marzo y con un incremento interanual de apenas el 9%, muy por debajo de la inflación. Las proyecciones para la campaña 2025/26 estiman una superficie sembrada de 200.000 hectáreas, un 13% menos que la campaña pasada, con una producción de 1,4 millones de toneladas, también inferior en un 13%.
La leche y el maní ingresaron al rojo a comienzos de año tras caer desde el amarillo, sumando dos actividades más al grupo crítico. En el caso de la lechería, la producción se mantuvo relativamente estable en 11.302 millones de litros anuales, pero esa estabilidad en los volúmenes no alcanzó para cubrir la pérdida de rentabilidad del sector primario.
En el primer cuatrimestre de 2026, las 19 economías regionales exportaron por USD 19.866 millones, un 36% más que el promedio histórico de la última década para el mismo período —que se ubicó en USD 14.567 millones. Sin embargo, esa cifra refleja ante todo el peso del complejo granario: soja, maíz, trigo, girasol, cebada y sorgo concentraron USD 15.573 millones, equivalentes al 78% del total. La soja explicó el 45% de ese monto (USD 6.953 millones), seguida por el maíz con el 19% (USD 3.016 millones) y el trigo con USD 2.633 millones. En segundo lugar se ubicó el sector bovino, con exportaciones por USD 1.790 millones. Más atrás aparecieron la lechería con USD 588 millones y el maní con USD 422 millones.

En términos de importaciones, el primer cuatrimestre registró compras externas por USD 1.463 millones, lo que arroja una relación de aproximadamente 14 dólares exportados por cada uno importado. El complejo granario lideró también las compras al exterior, con USD 1.205 millones —el 82% del total importado—, seguido por el sector forestal con USD 60 millones y el porcino con USD 57 millones.
El informe incorpora un indicador que permite medir cuánto del precio que paga el consumidor llega efectivamente al productor. El análisis abarca once productos: carnes bovina, porcina, aviar y ovina, trigo —pan—, arroz, yerba mate, vino, papa y hortalizas.
En abril, la mayoría de las actividades registraron caídas en esa participación respecto a su promedio histórico para el mes, con dos excepciones: las actividades porcina y ovina. La ganadería ovina fue la que mostró la diferencia más marcada: el productor recibió el 27% del precio final, superando en 7 puntos porcentuales el promedio de los últimos cinco años para ese mes.

ECONOMIA
Un informe comparó la pérdida del empleo formal con un antecedente histórico: el ejemplo del país que sufrió años antes de repuntar
Un estudio del Centro de Empresa y Crecimiento (CEC) del IAE Business School comparó la situación del empleo formal en la Argentina con la de Australia a comienzos de los años noventa. El documento plantea que, a nivel local, la actividad económica recuperó terreno desde fines de 2023, pero con un mercado laboral formal comprometido. En Australia ya pasó algo similar hace décadas y el informe describe cómo el resultado de todo ese proceso puede dar algunos indicios de lo que le espera a la economía argentina.
Los datos estadísticos muestran con precisión lo que está pasando. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, el PBI real creció 5,8% en Argentina. En el mismo período, el empleo registrado total y el empleo privado registrado cayeron aproximadamente 4 por ciento. La fecha de partida coincide con la llegada del gobierno de Javier Milei y el inicio del actual programa de estabilización macroeconómica.
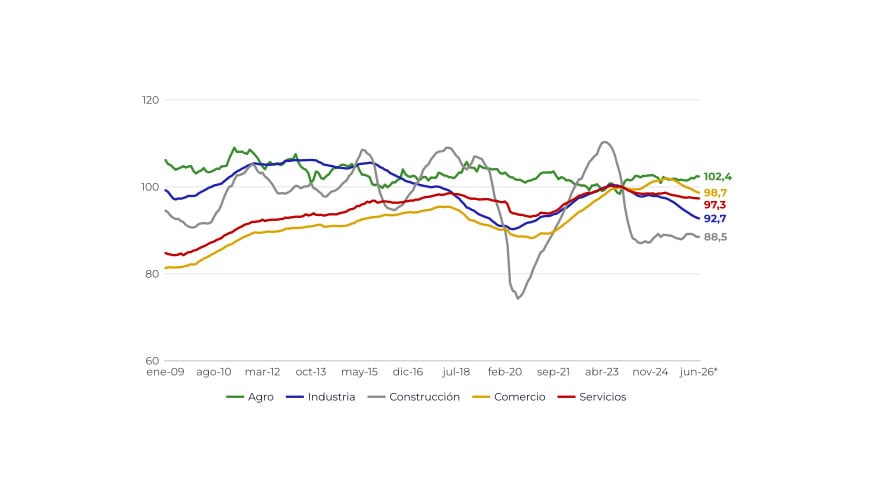
El CEC aclara que el fenómeno tiene antecedentes locales. Entre 2012 y 2026, el empleo registrado total creció, pero el empleo privado registrado permaneció prácticamente estancado. Según el estudio, la divergencia reciente entre producto y empleo se inserta en una trayectoria más extensa de bajo dinamismo del empleo asalariado privado.
El agregado del empleo registrado, además, combina modalidades con evoluciones contrastantes. El monotributo supera en 7,9% el nivel de fines de 2023 y los autónomos se mantienen prácticamente estables. El empleo privado registrado, el empleo público y el de casas particulares permanecen por debajo del nivel que tenían antes de la llegada del gobierno.
Un antecedente para mirar
Según el estudio, el patrón argentino, con un PBI que recupera terreno mientras el empleo registrado permanece rezagado, “tiene un antecedente de magnitud similar en la experiencia australiana”. El documento sostiene que Australia atravesó una dinámica parecida mientras implementaba reformas que transformaron las condiciones de competencia y la organización productiva del país. A principios de los noventa hubo un período de desacople entre PBI y empleo en el que la recuperación de la actividad no se tradujo de forma inmediata en una recuperación del empleo, en particular del asalariado privado.

El IAE recuerda que Australia había tenido un intento de apertura comercial en 1973 y que en 1983 inició una agenda de reformas con medidas sucesivas. Incluyó la desregulación financiera, la flotación del tipo de cambio, reducciones arancelarias, privatizaciones, reformas laborales y nuevas reglas fiscales y monetarias. La agenda se extendió durante más de una década y atravesó distintos gobiernos, ciclos económicos y shocks externos.
La cronología histórica ordena el proceso en tres etapas. La primera ola, entre 1983 y 1987, abarcó la flotación del tipo de cambio y la apertura financiera. La segunda, de 1988 a 1993, incluyó la apertura comercial y la reforma laboral. La tercera, de 1994 a 2000, se centró en la disciplina fiscal y la política monetaria. El mismo esquema registra una Cumbre Económica Nacional con consenso tripartito en 1983 y un acuerdo, identificado como “El Accord”, que duró 13 años y cinco elecciones.
El costo en empleo
El recorrido, según el CEC, “tuvo momentos de dolor”. En 1983, la tasa de desempleo australiana alcanzaba el 10 por ciento. La primera ola de reformas contribuyó a ordenar la macroeconomía, pero no eliminó las dificultades de la transición, que coexistieron con sectores en reconversión, tensiones laborales y una nueva recesión a comienzos de los noventa.
El momento más duro llegó en 1993, cuando el desempleo volvió a 11 por ciento. Entre 1990 y 1993 se perdieron más de 200 mil puestos de trabajo. La tasa de desocupación, que en 1989 era de 6%, tardó más de una década en volver a ese nivel, recién alcanzado en el año 2000. Para el informe, esa persistencia muestra que los costos laborales de una transición “pueden prolongarse incluso después de que la economía retoma su crecimiento”.
El desacople, en números
El estudio cuantifica la brecha australiana (entre empleo y PBI). Tomando como referencia el cuarto trimestre de 1989, cuando se profundizó la apertura comercial mediante un plan de reducción de aranceles, hacia el segundo trimestre de 1993 el PBI se ubicaba 6% por encima. El empleo asalariado privado, en cambio, todavía permanecía 3% por debajo de ese nivel. “La economía había vuelto a expandirse, pero las empresas aún no habían recuperado plenamente la demanda de trabajo”, analizaron los especialistas que elaboraron el informe.

El paralelo con la Argentina es directo, aunque con períodos distintos: aquí el PBI está 5,8% arriba de su nivel de fines de 2023 y el empleo privado registrado, cerca de 4% abajo. En Australia, la recuperación laboral llegó en el segundo trimestre de 1994. Según el CEC, cuando el crecimiento se consolidó, la inversión respondió y la economía ganó capacidad de adaptación, el empleo total y el asalariado privado retomaron una trayectoria ascendente. El informe lo plantea como un problema de tiempos: “El punto no es que el empleo pueda esperar indefinidamente, sino que el vínculo entre crecimiento y contratación tiene rezagos, especialmente cuando una economía atraviesa una reconversión profunda”.
Por qué Australia salió adelante
IAE Business School no atribuye el crecimiento de la economía australiana a haber evitado los costos, sino a haber sostenido la dirección de las reformas. Asimismo, destaca la construcción de acuerdos para administrarlas y por complementar los cambios macroeconómicos con medidas que mejoraron el funcionamiento de los mercados.
Pasado el período de reformas, Australia encontró viendo a favor en el contexto internacional. Luego diez años de crecimiento promedio del PBI de 4% y un piso de desempleo de 4,3% en 2008, llegaron el boom de las commodities y el shock de demanda de China. “El proceso de transformación ya estaba terminado y el país tuvo mayor capacidad para aprovechar la oportunidad”, explica el informe.
Qué deja la comparación para la Argentina
El análisis de los expertos aclara que el caso australiano no ofrece “una promesa automática ni una excusa para desatender el presente”. Su lectura es que la comparación deja una advertencia y una guía. La advertencia es que los costos laborales de la transición son reales y deben monitorearse con rigor. La guía es que la estabilidad macroeconómica necesita persistencia y debe complementarse con condiciones concretas para invertir, emprender, capacitar trabajadores y expandir empresas.
En ese marco, el estudio puso el foco en la cantidad de empresas activas y su impacto en el empleo. En concreto, IAE señaló que, según el Observatorio de Empleo y Dinámica Empresarial, las empresas empleadoras pasaron de unas 569 mil a 540 mil entre el cuarto trimestre de 2023 y el cuarto trimestre de 2025, y los puestos de trabajo asalariado privado registrado, bajaron de 6,372 millones a 6,186 millones.
Para los expertos, un cambio sostenido de esos valores sería una señal observable de recuperación, y esa es su vara de medición: “La prueba de sostenibilidad de la transformación económica no será solo cuántos empleos se preservan hoy, sino cuántas empresas nuevas empiezan a crear los empleos de mañana”.
- Oficial especializado: $ 7.697 por hora
- Oficial: $ 6.585 por hora
- Medio oficial: $ 6.085 por hora
- Ayudante: $ 5.601 por hora
- Sereno: $ 1.017.485 por mes
- Oficial especializado: $ 8.544 por hora
- Oficial: $ 7.313 por hora
- Medio oficial: $ 6.745 por hora
- Ayudante: $ 6.245 por hora
- Sereno: $ 1.133.523 por mes
- Oficial especializado: $ 11.817 por hora
- Oficial: $ 11.079 por hora
- Medio oficial: $ 10.691 por hora
- Ayudante: $ 10.381 por hora
- Sereno: $ 1.701.015 por mes
- Oficial especializado: $ 15.395 por hora
- Oficial: $ 13.169 por hora
- Medio oficial: $ 12.170 por hora
- Ayudante: $ 11.201 por hora
- Sereno: $ 2.034.971 por mes
- Empalme: $ 17.813 por hora en la Zona C-Austral
- Líneas e Instalación: $ 17.327 por hora en la Zona C-Austral
- Canalización: $ 16.881 por hora en la Zona C-Austral

albañil,construcción,ladrillo,cemento,obra,edificación
El trabajo remoto ayudó a romper una barrera. También lo hicieron la conectividad, los colegios, la gastronomía, los servicios y una oferta residencial que hace tiempo dejó de estar limitada a la temporada
Normalmente, cuando una ciudad recibe nueva actividad económica, necesita construir simultáneamente la estructura urbana capaz de alojarla
Una nueva infraestructura no siempre aparece simplemente porque existe una demanda previa
Las ciudades compiten por talento, inversión y población, pero no lo hacen únicamente mediante incentivos económicos
Corporate Events,South America / Central America

Un informe comparó la pérdida del empleo formal con un antecedente histórico: el ejemplo del país que sufrió años antes de repuntar

Boca Juniors a la final de la Copa Sudamericana 2026: día y hora confirmados

Un ministro de Pedro Sánchez recibe con burlas y críticas a Milei en plena campaña española

Una diputada incomodó a Torrendell por los tiempos de graduación y las becas: “Su egreso fue 15 años después”

Una sola ciudad, dieciséis gobiernos

Tras la clasificación a la final de la Sudamericana, cuáles son los 5 títulos que Boca Juniors tiene chances de ganar en 2026

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

 CLIMA2 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella


