Connect with us

ECONOMIA

Trabajo, dividendo y propiedad: las tres cuentas que las familias empresarias no separan

Published

on


Tres generaciones de una familia, abuelo, padre e hijo, colaboran en una sala de juntas, revisando gráficos y documentos para tomar decisiones empresariales cruciales (Imagen Ilustrativa Infobae)

En las pymes familiares, tres conceptos que parecen obvios —quién trabaja, quién cobra dividendos, quién es dueño— suelen vivir mezclados. Y esa confusión es la fuente de muchos de los conflictos que no se resuelven con números.

En una empresa familiar, hay tres dimensiones que conviven y que muchas veces se confunden: trabajo (sueldo), dirección (honorarios) y propiedad (dividendos). Cada una responde a una lógica distinta, y mezclarlas es la fuente de la mayoría de los conflictos que veo en mi trabajo como CEPA –Certified Exit Planning Advisor– con familias empresarias.

Advertisement

Trabajo significa que alguien dedica tiempo, energía y conocimiento a la empresa, cumpliendo con una función gerencial u operativa en la misma. Por ese aporte, recibe un salario. Y ese salario debería, idealmente, ser comparable al que la empresa le pagaría a un profesional del mismo nivel contratado en el mercado.

Dirección significa que somos parte del órgano que fija el norte, el rumbo, toma decisiones estratégicas, controlamos desde ahí que la ejecución se dé como lo establecimos, que estemos yendo a donde queremos ir. Por este rol se cobra un honorario como “director”. El directorio tiene responsabilidades muy importantes en nuestras empresas. También podemos tener Directores profesionales, externos y no necesariamente tienen que ser los mismos dueños de la empresa.

En una empresa familiar, hay tres dimensiones que conviven y que muchas veces se confunden: trabajo (sueldo), dirección (honorarios) y propiedad (dividendos)

La empresa genera utilidades, distribuye una parte de esas utilidades entre quienes son dueños del capital, y cada accionista recibe en proporción a su participación. La diferencia con el salario es importante: el salario remunera el trabajo cotidiano; el dividendo remunera el riesgo asumido al haber puesto capital y haberlo dejado expuesto al negocio.

Advertisement

Propiedad significa ser dueño del paquete accionario. Eso da derechos políticos —votar en una asamblea, integrar el directorio—, derechos económicos —cobrar dividendos, la empresa genera utilidades (o pérdidas), distribuye una parte de esas utilidades entre quienes son dueños del capital, y cada accionista recibe en proporción a su participación. El dividendo remunera el riesgo asumido al haber puesto capital y haberlo dejado expuesto al negocio. La propiedad puede heredarse, comprarse, venderse o transferirse, y es independiente del trabajo cotidiano en la empresa y de la Dirección.

Hasta acá, parece simple. El problema empieza cuando estos tres planos se mezclan en una misma familia. Veamos un caso típico, compuesto, que reproduzco con variantes muchas veces: Tres hermanos heredan una empresa al fallecer el padre. Uno trabaja en la empresa hace 15 años, escaló, hoy es director comercial. El otro nunca quiso trabajar ahí, eligió otra carrera, vive en otra ciudad. El tercero entró a trabajar hace cinco años en un puesto administrativo. Los tres son accionistas en partes iguales. Y ahí empieza el ruido.

Lo ideal es que para trabajar en la empresa un familiar tenga que ser tan bueno como el mejor candidato externo que se podría contratar

El director comercial cobra un sueldo acorde al puesto. El que tiene un puesto administrativo cobra mucho menos, porque su responsabilidad es menor. El que no trabaja en la empresa, no cobra nada por el trabajo. Pero los tres, como accionistas, tienen el mismo derecho a dividendos. ¿Qué suele pasar? El que vive en otra ciudad, en algún momento, dice: “¿por qué él gana tanto más que yo?”. Y la respuesta es simple: porque uno trabaja en la empresa y el otro no. Si querés cobrar como él, vení a trabajar. Si no, recibirás dividendos como accionista, igual que los demás.

Advertisement

Lo que parece evidente cuando se explica así, en la realidad pocas veces está conversado. La familia se sienta a una mesa, mira los números de la empresa, y empiezan los reproches. Reproches que en general no son sobre la empresa: son sobre la historia familiar, sobre el padre que no quiso, sobre la madre que sí, sobre la herencia emocional que cada uno trae y que se cuela en la conversación de negocios y de la empresa.

¿Qué hacemos en estos casos? Trabajamos en separar las conversaciones. La conversación del trabajo: quién hace qué, qué responsabilidades tiene, qué se espera, cuánto se paga. Eso se compara con el mercado. Lo ideal, en mi opinión, es que, para trabajar en la empresa, un familiar tenga que ser tan bueno como el mejor candidato externo que se podría contratar. Si no lo es, mejor que trabaje en otro lado y se prepare.

La conversación de los dividendos: cuándo se distribuyen, qué porcentaje de las utilidades se reinvierten. Eso lo decide el directorio, no la sobremesa familiar. La conversación de la propiedad: quién quiere seguir siendo dueño, quién prefiere salir, cómo se valúan las participaciones, qué reglas de transferencia rigen entre familiares y entre familiares y terceros.

Advertisement

A veces surgen conflictos igual, es parte de la naturaleza humana y también existen las herramientas para contenerlos, tratarlos adecuadamente y disolverlos y resolverlos

Cuando estas tres conversaciones se separan y se ordenan, los conflictos no desaparecen pero cambian de naturaleza: pasan de ser disputas existenciales a problemas y temas que tienen solución, normalmente ocurren y cuando se ordenan solemos no tener conflictos. A veces surgen conflictos igual, es parte de la naturaleza humana y también existen las herramientas para contenerlos, tratarlos adecuadamente y disolverlos y resolverlos. Todo esto en la medida en que estemos preparados.

Mi recomendación es siempre la misma: empezar antes. Mucho antes. Cuando todavía hay tranquilidad, cuando los temas se pueden hablar sin presión, cuando el fundador o los fundadores están activos y pueden liderar la conversación.

Gustavo Schutt, consultor especializado en Exit Planning y en aumentar el valor de las empresas. Autor de “La reinvención del dueño”.

Advertisement


familia,empresa,generaciones,reunión,sala de juntas,gráficos,decisiones,estrategia,acuarela,liderazgo

Advertisement

ECONOMIA

Los salarios se encarecen y las máquinas se abaratan: qué revela un informe sobre los costos de la industria argentina

Published

on


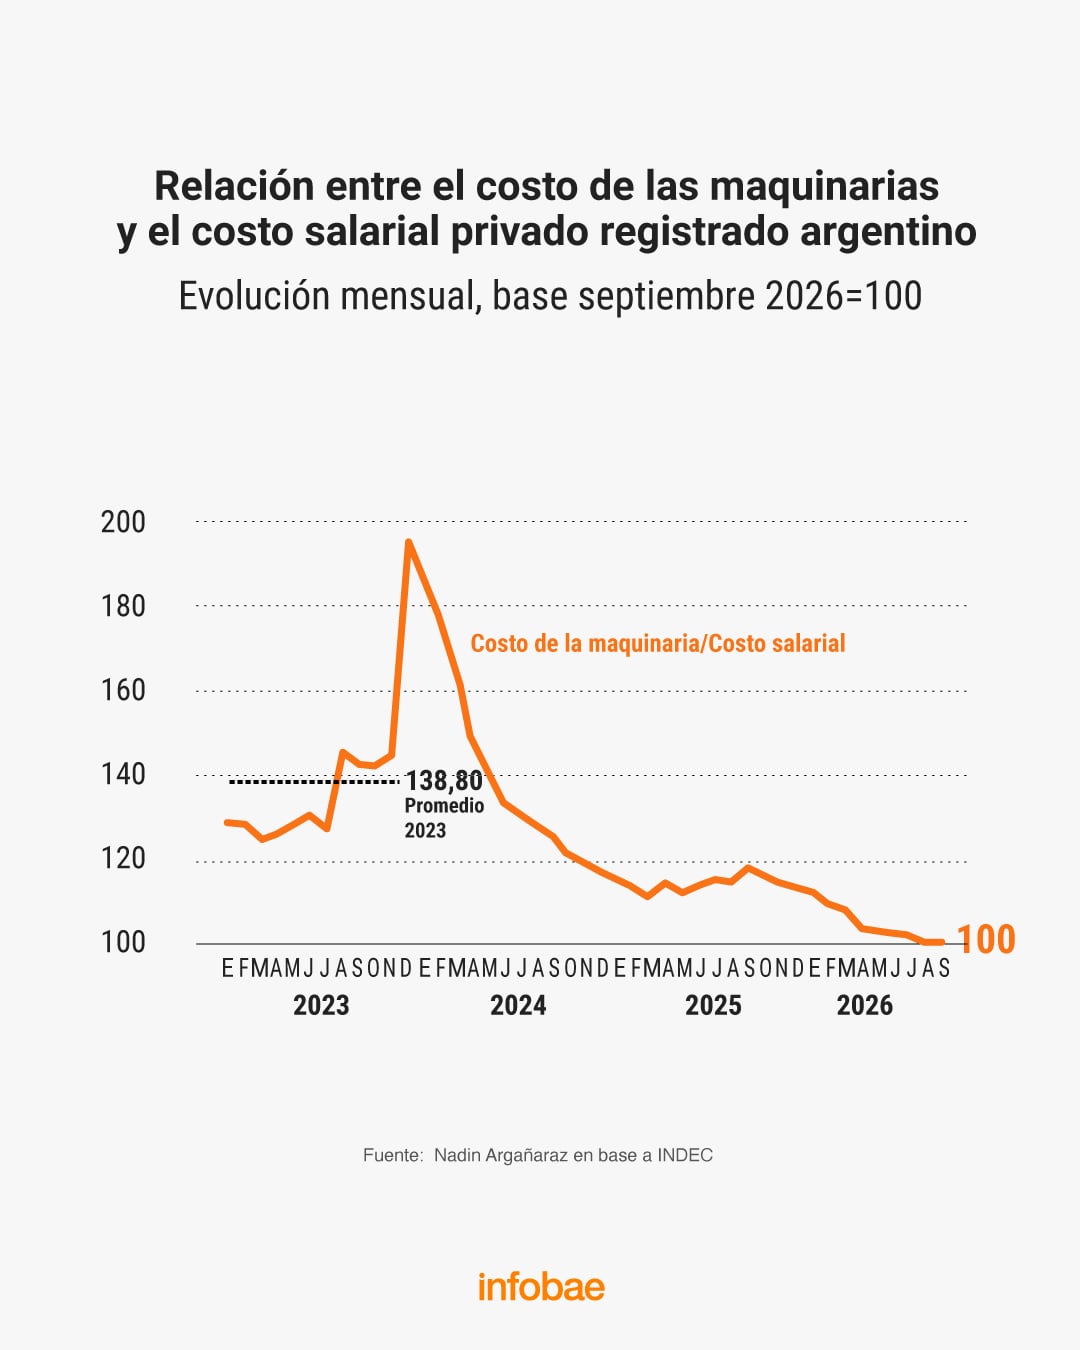
El costo de producir en la Argentina atraviesa una transformación que modifica la relación entre dos factores centrales para el funcionamiento de las fábricas: la mano de obra y el equipamiento productivo. Mientras las remuneraciones aumentan su incidencia sobre los precios de venta, adquirir maquinaria resulta relativamente más barato. La diferencia entre ambos componentes alcanzó el 28% respecto del promedio de 2023, un cambio que puede influir en las decisiones de inversión y en la organización de los procesos industriales.

Así lo revela un informe elaborado por el economista Nadín Argañaraz, que analizó la evolución de los costos industriales argentinos entre enero de 2023 y septiembre de 2026, a partir de indicadores oficiales del Instituto Nacional de Estadística y Censos (Indec) y del Banco Central (BCRA).

Advertisement

El trabajo, titulado “La diversidad de comportamiento de los costos industriales argentinos”, identifica dos tendencias contrapuestas: el costo salarial aumentó 18% en relación con los precios de venta de los productos industriales, mientras que el costo relativo de las maquinarias y equipos disminuyó 14% respecto del promedio de 2023.

La diferencia adquiere relevancia en un contexto de discusión sobre la competitividad de la industria argentina, particularmente por la evolución de los costos medidos en dólares y las dificultades que enfrentan distintos sectores para competir con productos importados o colocar su producción en los mercados internacionales.

El análisis no busca determinar si los costos industriales argentinos son altos o bajos en comparación con otros países, sino establecer cómo evolucionaron dos componentes fundamentales de la producción y qué ocurrió con su relación frente a los precios de venta de la industria.

Advertisement

Para realizar las comparaciones, Argañaraz utilizó el índice de salarios del sector privado registrado, el índice de precios al productor de máquinas y equipos y el índice de precios al productor de productos manufacturados. También examinó su evolución en dólares reales, es decir, ajustados por la inflación de Estados Unidos.

El costo laboral gana participación en los precios industriales

Uno de los principales resultados del estudio es el incremento del peso relativo de los salarios dentro de la estructura de costos de las empresas manufactureras.

Según el informe, el costo de la mano de obra, incluidas las cargas sociales, puede representar entre el 25% y el 30% del costo total de una industria argentina. Por esa razón, su evolución frente a los precios de venta constituye un factor relevante para analizar la rentabilidad empresarial.

Advertisement

La relación entre el precio de las máquinas y el costo de la mano de obra cayó 28%, un cambio que modifica los incentivos para las decisiones productivas de las empresas

(Imagen Ilustrativa Infobae)

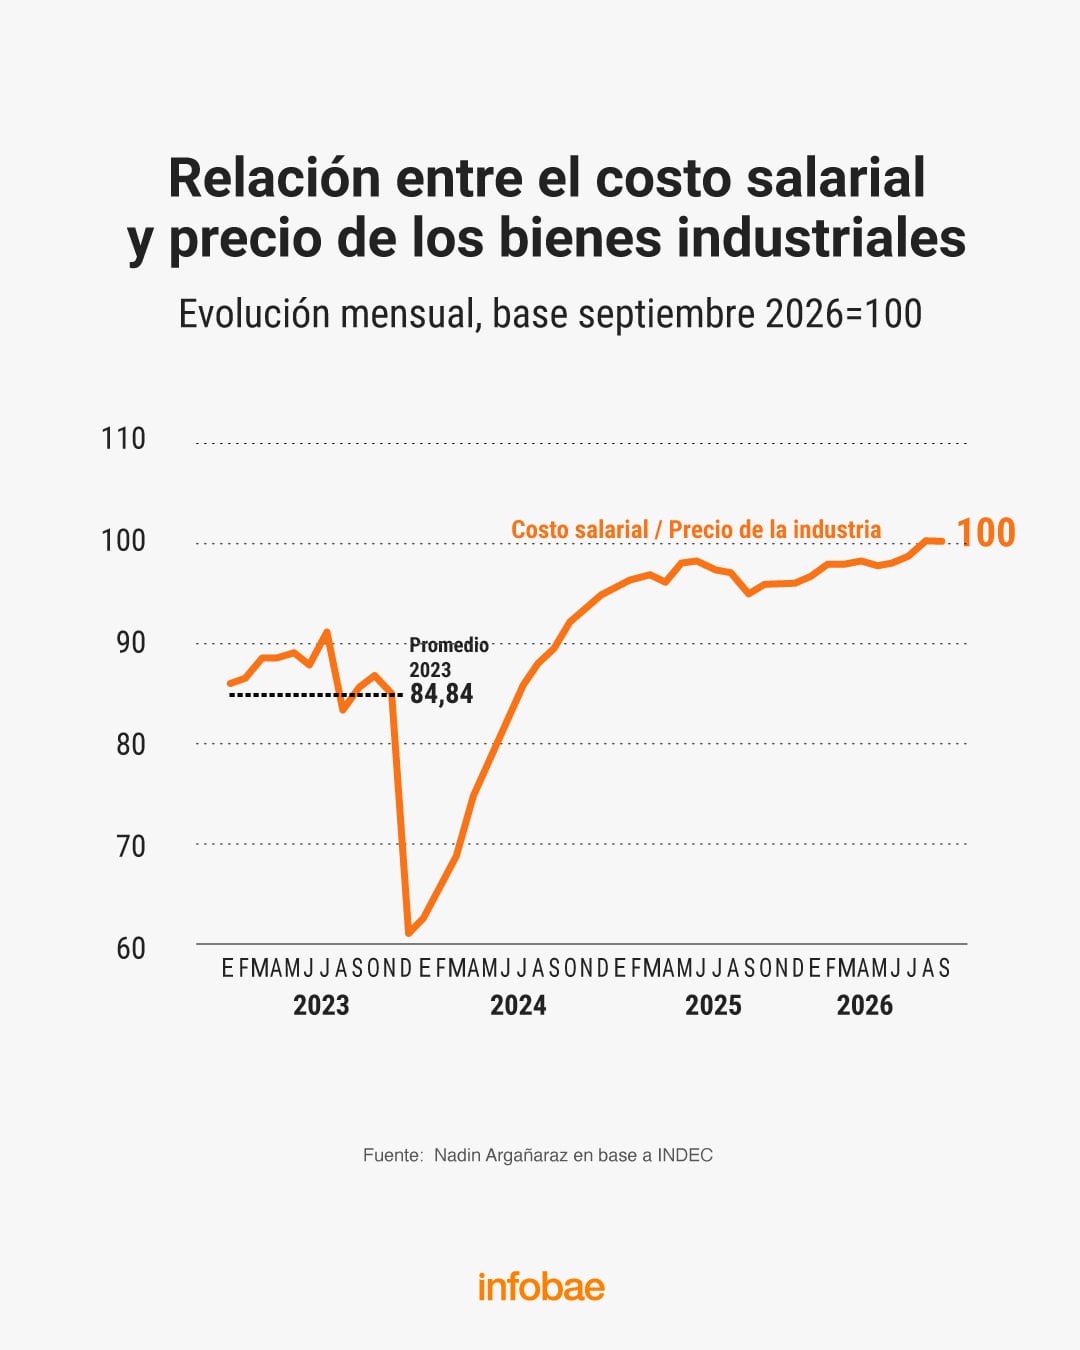
Entre el promedio de 2023 y septiembre de 2026, el costo salarial registró un incremento acumulado del 519% en pesos. Durante el mismo período, los precios de venta de los productos industriales aumentaron 408%. Esta diferencia determinó que la relación entre el costo salarial y los precios industriales resultara 18% superior a la registrada en 2023.

La trayectoria no fue uniforme durante el período analizado. A comienzos de 2024, el costo salarial relativo experimentó una caída pronunciada. Posteriormente, comenzó a recuperarse y mantuvo una tendencia ascendente hasta principios de 2025. Desde entonces, el indicador mostró una relativa estabilidad, aunque permaneció por encima del nivel promedio de 2023.

El informe señala que este comportamiento implica una mayor participación del costo laboral dentro del precio de venta de la industria. Si el resto de las variables permanece constante, esa situación se traduce en una reducción de los márgenes de rentabilidad.

Advertisement

En este escenario, Argañaraz identifica al aumento de la productividad industrial como uno de los principales desafíos para amortiguar o revertir el efecto del encarecimiento relativo de la mano de obra.

La evolución de los salarios también adquiere otra dimensión cuando se la analiza en moneda extranjera, una referencia importante para las empresas que compiten con importaciones o participan en mercados de exportación.

Qué pasó con los costos industriales en dólares

El informe muestra que los costos laborales medidos en dólares reales también registraron variaciones significativas durante los últimos años.

Advertisement

A principios de 2024, el indicador experimentó una fuerte disminución. Luego inició una recuperación que se extendió hasta comienzos de 2025, seguida por una nueva baja y un posterior incremento. En los últimos meses del período analizado, el costo laboral en dólares reales mostró una relativa estabilización. Sin embargo, en septiembre de 2026 se ubicó 7% por encima del promedio de 2023.

Al mismo tiempo, los precios de venta de los productos industriales, también expresados en dólares reales, registraron una evolución diferente: se ubicaron 9% por debajo del promedio de 2023. Esta combinación refleja una presión sobre la rentabilidad de las empresas manufactureras. Mientras el costo salarial medido en moneda extranjera aumentó, los precios industriales expresados en la misma unidad disminuyeron.

El estudio destaca que esta situación reproduce el fenómeno observado en las comparaciones realizadas en pesos: la mano de obra ganó participación en relación con los ingresos derivados de la venta de productos industriales.

Advertisement

No obstante, el comportamiento de los salarios constituye solamente una parte de la evolución de los costos productivos. El análisis de las maquinarias y equipos muestra una tendencia diferente, que modifica la relación económica entre ambos factores.

Las máquinas se abarataron

A diferencia de lo ocurrido con las remuneraciones, el costo de las maquinarias y equipos disminuyó en términos relativos durante los últimos tres años.

Las maquinarias y equipos se abarataron 22% en dólares reales entre el promedio de 2023 y septiembre de 2026

De acuerdo con los cálculos del economista, entre el promedio de 2023 y septiembre de 2026, los precios de las máquinas y equipos aumentaron 331% en pesos. Ese incremento fue considerablemente inferior al 408% que registraron los precios de venta de los productos industriales durante el mismo período. Como resultado, el costo de las maquinarias en relación con los precios industriales cayó 14%.

Advertisement

El informe señala que este abaratamiento relativo se produjo de manera sostenida a lo largo del período analizado, en contraste con el comportamiento del costo salarial.

Desde el punto de vista de la rentabilidad, la evolución de las máquinas y equipos genera un efecto opuesto al de las remuneraciones. Mientras el aumento relativo de los salarios presiona sobre los márgenes, el menor costo relativo del equipamiento productivo favorece la rentabilidad por esa vía, siempre que las demás condiciones permanezcan constantes.

La diferencia también aparece cuando los valores se expresan en dólares reales. El costo de las maquinarias y equipos registró una caída del 22% en dólares reales entre el promedio de 2023 y septiembre de 2026. Durante el mismo período, los precios de venta de la industria disminuyeron 9% en esa moneda.

Advertisement

De esta manera, el abaratamiento del equipamiento productivo superó la reducción de los precios industriales, lo que representa una evolución favorable para las empresas desde la perspectiva de ese componente de costos. Esta situación contrasta con la trayectoria del costo laboral, que aumentó 7% en dólares reales durante el mismo período.

Una diferencia que puede modificar las decisiones productivas

El dato más significativo del informe surge de comparar directamente la evolución del precio de las maquinarias con la del costo salarial.

Según Argañaraz, el precio de las maquinarias en relación con los salarios se ubicó en septiembre de 2026 un 28% por debajo del promedio de 2023. Esto significa que adquirir equipamiento productivo resulta relativamente más barato frente al costo de la mano de obra que hace tres años.

Advertisement

El cambio no responde a una disminución nominal de los precios de las máquinas en pesos, ya que estos aumentaron durante el período. La diferencia surge de que las remuneraciones crecieron a un ritmo considerablemente mayor. Mientras los salarios acumularon un incremento del 519%, el precio de las maquinarias avanzó 331%.

El informe identifica esta modificación como un cambio relevante en los precios relativos que orientan las decisiones económicas de las empresas. En particular, señala que la relación entre el costo del trabajo y el de los bienes de capital constituye una variable importante para determinar la estructura de producción industrial.

El abaratamiento relativo de las máquinas puede modificar los incentivos que enfrentan las compañías al momento de decidir cómo organizar sus procesos productivos y distribuir sus recursos entre los distintos factores de producción.

Advertisement

Sin embargo, el trabajo no cuantifica cambios efectivos en las contrataciones de personal, en los niveles de empleo o en las inversiones realizadas por las empresas. Su alcance se concentra en la evolución de los precios relativos y en las señales económicas que surgen de esa transformación.

Argañaraz sostiene que la sostenibilidad de este nuevo esquema de precios relativos será determinante para las decisiones de los agentes económicos.

En ese sentido, el informe plantea que, si las empresas consideran que la relación actual entre el costo de las maquinarias y el de la mano de obra puede mantenerse en el tiempo, el cambio de incentivos podría generar modificaciones significativas en la estructura de producción de la industria argentina.

Advertisement

soldadura,industria,metalúrgica,operario,fábrica,seguridad laboral,chispas,manufactura,trabajo industrial,equipo de protección

Continue Reading

ECONOMIA

Qué recomiendan hacer con los CEDEARs de empresas brasileñas tras el derrumbe

Published

on


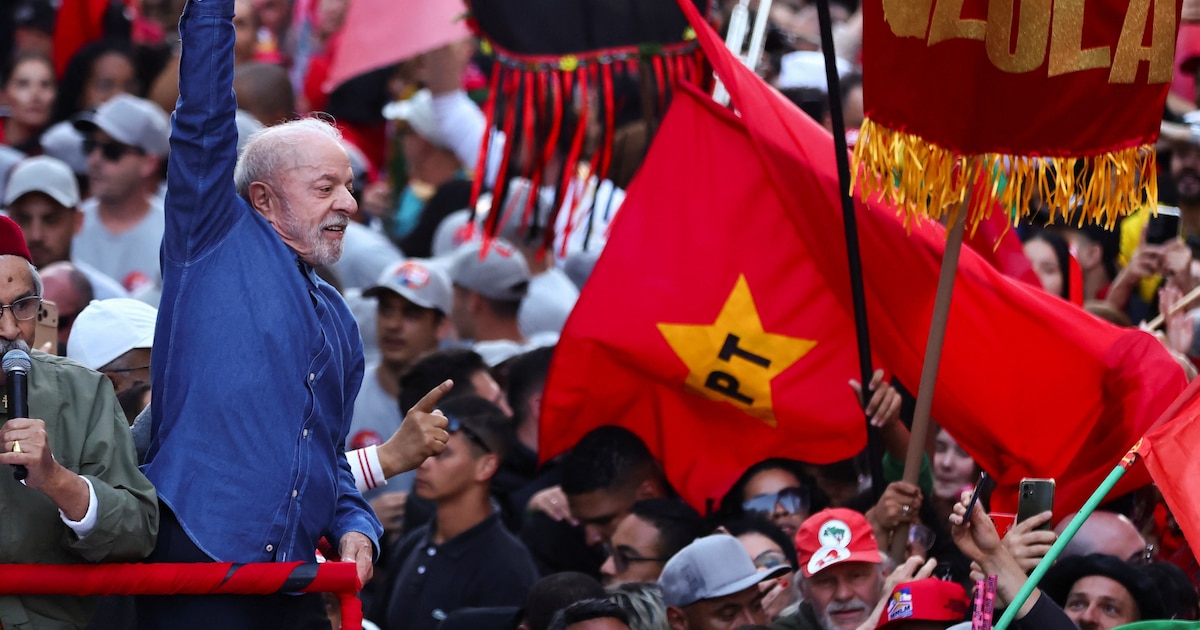
El triunfo de Lula sacudió la Bolsa de Brasil y puso bajo presión a los CEDEARs, mientras la City analiza los riesgos y las oportunidades


Advertisement

Puntos importantes

Checkbox Checked
Lula ganó, mercados cayeron por incertidumbre fiscal.
Checkbox Checked
Impacto desigual: bancos/energía vulnerables; exportadoras resisten.
Checkbox Checked
Cautela. El plan económico de Lula es clave.

Por qué la victoria de Lula provocó semejante caída

Los CEDEARs brasileños que más sufrieron (y resistieron)

  • XP (XP): retrocedió aproximadamente 48%.
  • Bradesco (BBD): perdió alrededor de 30%.
  • Itaú Unibanco (ITUB): cayó cerca de 20%.
  • Nubank (NU): registró una baja de 17%.
  • Petrobras (PBR): descendió aproximadamente 14%.
  • Mercado Libre (MELI): perdió cerca de 8%.
  • ETF de Brasil (EWZ): retrocedió alrededor de 20%.

Los CEDEARs que podrían resistir mejor 

  • Vale (VALE)
  • Suzano (SUZ)
  • Embraer (ERJ)

Cómo puede afectar la crisis brasileña a las inversiones argentinas

Qué hacer con los CEDEARs después de la caída


brasil,inversiones,cedear,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Por qué los mercados le dieron la espalda al triunfo de Lula y qué significa para la Argentina

Published

on


El déficit fiscal total de Brasil y el avance de la deuda pública hacia el 105% del producto interno bruto concentran la atención del mercado. (REUTERS/Diego Vara)

  1. El mercado desarmó la apuesta por una victoria de Bolsonaro
Gráfico de líneas que representa la cotización diaria del dólar estadounidense frente al real brasileño entre agosto y octubre
El retroceso de la moneda brasileña eleva el riesgo inflacionario y amenaza con frenar el ciclo de reducción de la tasa Selic.
  1. Las dudas fiscales concentran la atención de los inversores
  1. La falta de mayoría legislativa eleva el costo político de un ajuste
Gráfico de líneas sobre la evolución del índice Bovespa de mayo a octubre, que marca un descenso final hasta los 176.608 puntos
La reelección de Luiz Inácio Lula da Silva provocó una caída del 13,88% en el índice Bovespa y una depreciación del real frente al dólar.
  1. Un real más débil puede demorar la baja de tasas
  1. El riesgo de ajustes en combustibles alcanza a Petrobras
Gráfico lineal con datos históricos y proyecciones de la deuda pública entre los años 2000 y 2040, que asciende del 50 al 132 por ciento
Un gráfico basado en datos del Banco Central de Bolivia y BNP Paribas proyecta que la deuda bruta del Gobierno Central boliviano alcanzará el 132% del producto bruto interno en 2040.
  1. La disputa por el resultado suma incertidumbre de corto plazo
  1. El mercado prevé una rotación hacia las empresas exportadoras


Domestic,Politics,South America / Central America,Government / Politics

Advertisement
Continue Reading

Tendencias