ECONOMIA
Un techo incómodo para el dólar, tensión electoral y suba de tasas en EEUU: las señales de alerta que preocupan a los analistas

La disparada del viernes del rendimiento del Bono del Tesoro de Estados Unidos a 10 años a 4,74%, el mayor retorno de los últimos tres años, obliga a que la meta de riesgo país de la Argentina sea más baja que la estimada hace un tiempo.
Es que llegar a un riesgo país de 400 puntos básicos no es suficiente. Para pagar tasas accesibles deberá quebrar el piso de 350 unidades. Estados Unidos está encareciendo las tasas internacionales y aumentando la inflación. El gobierno de Javier Milei, atribulado en las internas locales, no ha señalado su mayor logro: si no se hubiera hecho este ajuste, con la crisis internacional actual la Argentina estaría en una situación similar a la del 2001.
El desempleo, la morosidad, la caída de los salarios y jubilaciones es un drama que padece el mundo. Francia se encuentra en una tensa situación fiscal y Brasil tiene el récord de deudores morosos. Estados Unidos y Europa padecen la inflación y el desempleo, sin hablar del drama de los alquileres. Mal de muchos no siempre es consuelo de tontos; a veces sirve para demostrar que se va por el camino correcto para evitar que la crisis se sienta con todo su rigor. Las consultoras se ocuparon de todos estos temas.
Econométrica alertó que “Estados Unidos paga hoy más por los intereses de su deuda que por defensa. La dinámica plantea un desafío adicional hacia adelante. Si las tasas de largo plazo permanecen elevadas, el Tesoro deberá refinanciar una parte creciente de su deuda a un costo superior. Por eso, el nivel de los rendimientos de los bonos no es solo una variable financiera: empieza a tener un impacto cada vez más directo sobre las cuentas públicas y la capacidad fiscal de Estados Unidos”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El informe agregó que “el impacto de la suba de las tasas no se limita a su mercado financiero. La tasa del bono del Tesoro estadounidense a 10 años funciona como referencia global y establece, en la práctica, un piso para el costo de financiamiento en dólares de los mercados emergentes. Esto es particularmente relevante para Argentina, donde el riesgo país volvió a aumentar, encareciendo el spread que los inversores exigen para mantener deuda argentina. El riesgo argentino se suma ahora a una tasa libre de riesgo estadounidense más elevada. Tomando los datos mensuales de ambos índices, la combinación actual implica que la Argentina debería pagar hoy una tasa cercana al 9,2% para emitir deuda en dólares con 10 años de duration”.
En cuanto a la actividad económica local, el reporte señaló que “es quizás la primera vez en la historia del país, que se vive un boom en las exportaciones, que no se acompaña con un boom en el consumo. Literalmente Argentina ahorró todo el shock externo e incrementó las reservas, para asegurar el pago de la deuda externa hasta las elecciones del 2027, sin necesidad de acceder a los mercados”.
Por su parte, EconViews, la consultora que dirige Miguel Kiguel, advirtió que “no hay dudas de que el segundo semestre presenta un panorama más complejo para la economía. La abundante oferta de dólares que permitió mantener la estabilidad cambiaria y comprar más de USD 13 mil millones de dólares durante la primera parte del año, parece haber quedado atrás y mientras la actividad económica sigue débil, el humor del mercado se volvió un poco más negativo”.
A la vez, destacó que el Gobierno defiende el dólar a $1.500 “posiblemente porque considera que el ancla cambiaria es clave para sostener la desinflación y la calma en la calle. Lo que resulta más difícil de entender es tanta rigidez con ese nivel puntual, considerando que está 25% debajo del techo de la banda y que el tipo de cambio real ya se apreció 10% en lo que va del año. Es verdad que un dólar un poco más alto podría tener algún efecto sobre los precios, pero también permitiría relajar la política monetaria, comprar más reservas y descomprimir a varios sectores de la economía real”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora de Kiguel se enfocó además en “la actividad económica que a pesar de que mejoró 0,8% mensual en junio, el segundo trimestre cerró con una caída de 0,9% del PBI y los datos preliminares de julio no muestran ningún despegue. Tampoco ayudaron los números de empleo formal, que sigue cayendo, ni los de confianza del consumidor. Un blend poco amigable para las encuestas. En este contexto, el riesgo país se fue arriba de 500 puntos. La suba había empezado como respuesta al deterioro de Milei en las encuestas y a los datos lúgubres de actividad, y a contramano del resto de los países de alto riesgo, que estuvieron bajando su costo de financiamiento. Pero esta semana, con las tasas largas en Estados Unidos subiendo, el clima risk-off (aversión al riesgo) fue global. El encarecimiento del costo de emitir deuda es un problema grande porque el Gobierno necesita colocar unos USD 10 mil millones de acá a las elecciones para cumplir con el programa financiero, y a medida que pasa el tiempo las ventanas se van achicando”.
FMyA, la consultora encabezada por Fernando Marull, remarcó que “el BCRA compra menos reservas, pero igual el dólar sigue con techo de $1500. Las tasas de interés se tensaron arriba de 2,2% mensual buscando calmar el dólar y la inflación y el Tesoro salió al rescate. El riesgo país saltó a 530 puntos básicos ¿Lo positivo? La inflación de agosto sigue calma (a 1,8%) con nuevos salarios que empatan a la inflación, y la economía continúa estable (EMAE junio +0,8% y 2,7% anual). Seguimos proyectando rebote moderado para el segundo semestre de 2026, con mejora de ingresos”.
La consultora de Marull observó un “mayor nerviosismo en el mercado, la economía y la política. Igualmente, advertimos que esto lo vemos como ‘coyuntural’. Hoy la economía no está ni en crisis ni en recesión, como a esta altura con Macri en 2018 o Fernández en 2022. La macro esta más fuerte, y la micro sigue débil, y está pegando en el malhumor de la población y en el frente político. Pero es reversible”.
En tal sentido, aseguró que “el mercado espera buenas novedades económicas: baja inflación, más actividad y más apoyo al Gobierno. Creemos que la baja de bonos es más coyuntural que de crisis: y podríamos ver un rebote en el corto plazo, tanto en bonos como acciones”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora 1816 coincidió que en “estos últimos días el mercado local volvió a vivir, aunque en dosis pequeñas, lo que experimentó en 2025: el Gobierno volvió a usar la tasa para alcanzar un objetivo cambiario. El 28 de julio, cuando fijó el tipo de cambio la letra dollar linked D31L6, el equipo económico mandó una señal contundente de que no quería que el spot superara los $1.500. En esa rueda el BCRA no compró divisas tras 135 saldos positivos consecutivos y el Tesoro vendió casi USD 150 millones en el Mercado Libre de Cambios (MLC)”.
Y agregó: “Tras semejante señal, el dilema era qué hacer si las presiones no cesaban: dejar subir al tipo de cambio (con el costo que tendría en la credibilidad del Ejecutivo) o aceptar un movimiento de tasas (habiendo 5,9 millones de individuos en mora). Se optó por este último camino y la incógnita es dónde frenará el movimiento, que dependerá de cómo evolucione el sentimiento del mercado sobre la economía (los últimos datos de empleo asalariado registrado en el sector privado fueron negativos: 12 caídas mensuales consecutivas). La estrategia oficial no solo afectó a las tasas cortas: las curvas soberanas en pesos siguieron aflojando y el riesgo país subió más de 100 puntos básicos en un movimiento idiosincrático. El costo de mantener el techo de $1.500 es alto, lo que lleva a preguntarse cuánto tiempo quisiera el Gobierno sostener ese nivel (no tenemos respuesta)”.
“Si a 14 meses de la elección el Gobierno está dispuesto a que las tasas se muevan tanto en tan pocos días para mantener un nivel de spot, es natural hacerse la idea de que a medida que nos acerquemos a los comicios podamos vivir episodios de estrés mucho mayores”, concluyó.
La consultora F2 de Andrés Reschini apuntó que “con la Reserva Federal (FED) más inclinada a elevar las tasas y muchas dudas sobre la sostenibilidad del alto grado de endeudamiento de Estados Unidos, los rendimientos de bonos del Tesoro norteamericano a 30 años alcanzan el nivel más alto desde 2007 lo que impacta negativamente en las valuaciones de la deuda emergente y, también en la Argentina a la que, además, se le suman cuestiones locales ya que el mercado comienza a poner en precios la incertidumbre electoral de cara a 2027”.
El análisis puntualizó que “mientras tanto, el Gobierno sigue defendiendo el techo implícito de $1.500 para el tipo de cambio y el Tipo de Cambio Real (ITCRM) consigue mantenerse estable desde fines de abril. El nivel que defiende es el de un peso relativamente fuerte con reservas netas aún débiles, riesgo país por encima de 500 puntos y dudas en torno al apoyo social.
F2 opinó que “el mercado no le cree demasiado a los casi $1.500 pero tampoco parece haberle costado un gran esfuerzo al Gobierno sostenerlo, más allá de la suba de tasas en pesos. Por lo tanto, podríamos decir que no hay expectativas de un tipo de cambio mucho más allá de este nivel, bajo las actuales circunstancias. Aun así, el próximo miércoles se fija el tipo de cambio para el pago de la letra D31G6 para la que, luego de la conversión y canje con BCRA, resta un stock de USD 2.595 millones y podría gatillar una mayor demanda de cobertura por rolleo y spot que pondría a prueba el techo implícito de $1.500”.
Por otra parte, un informe de Aldazabal y Cía., realizado por el economista jefe Mariano Ortiz Villafañe, se concentró en la cobertura cambiaria al argumentar que “a fin de julio, la posición corta del BCRA en futuros del tipo de cambio era de USD 485 millones (- USD 7 millones en el mes). El short del BCRA tocó un máximo USD 6.800 millones a fin de setiembre pasado, previo a las elecciones, en medio de una fuerte demanda de cobertura cambiaria asociada al ruido pre electoral. A partir de entonces, se redujo progresivamente hasta los mínimos actuales”.
“El repunte de la demanda de cobertura cambiaria desde mayo pasado fue abastecido principalmente por el Tesoro mediante ventas de títulos dollar linked. De este modo, el Central mantiene el poder de fuego para intervenir en Rofex, donde tiene un límite máximo de USD 9.000 millones para su posición corta”, acotó.
En el overnite, anoche los principales indicadores de las Bolsas de Nueva York estaban neutros, mientras las Bolsas europeas abrían en verde. El petróleo no definía tendencia, se registraba una leve suba en el oro y también se fortalecía el dólar. El Bitcoin, a su vez intentaba perforar los 78.000 dólares.
La recuperación de los títulos soberanos locales, iniciada el viernes, dependerá de la cotización de los bonos del Tesoro de Estados Unidos.

ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
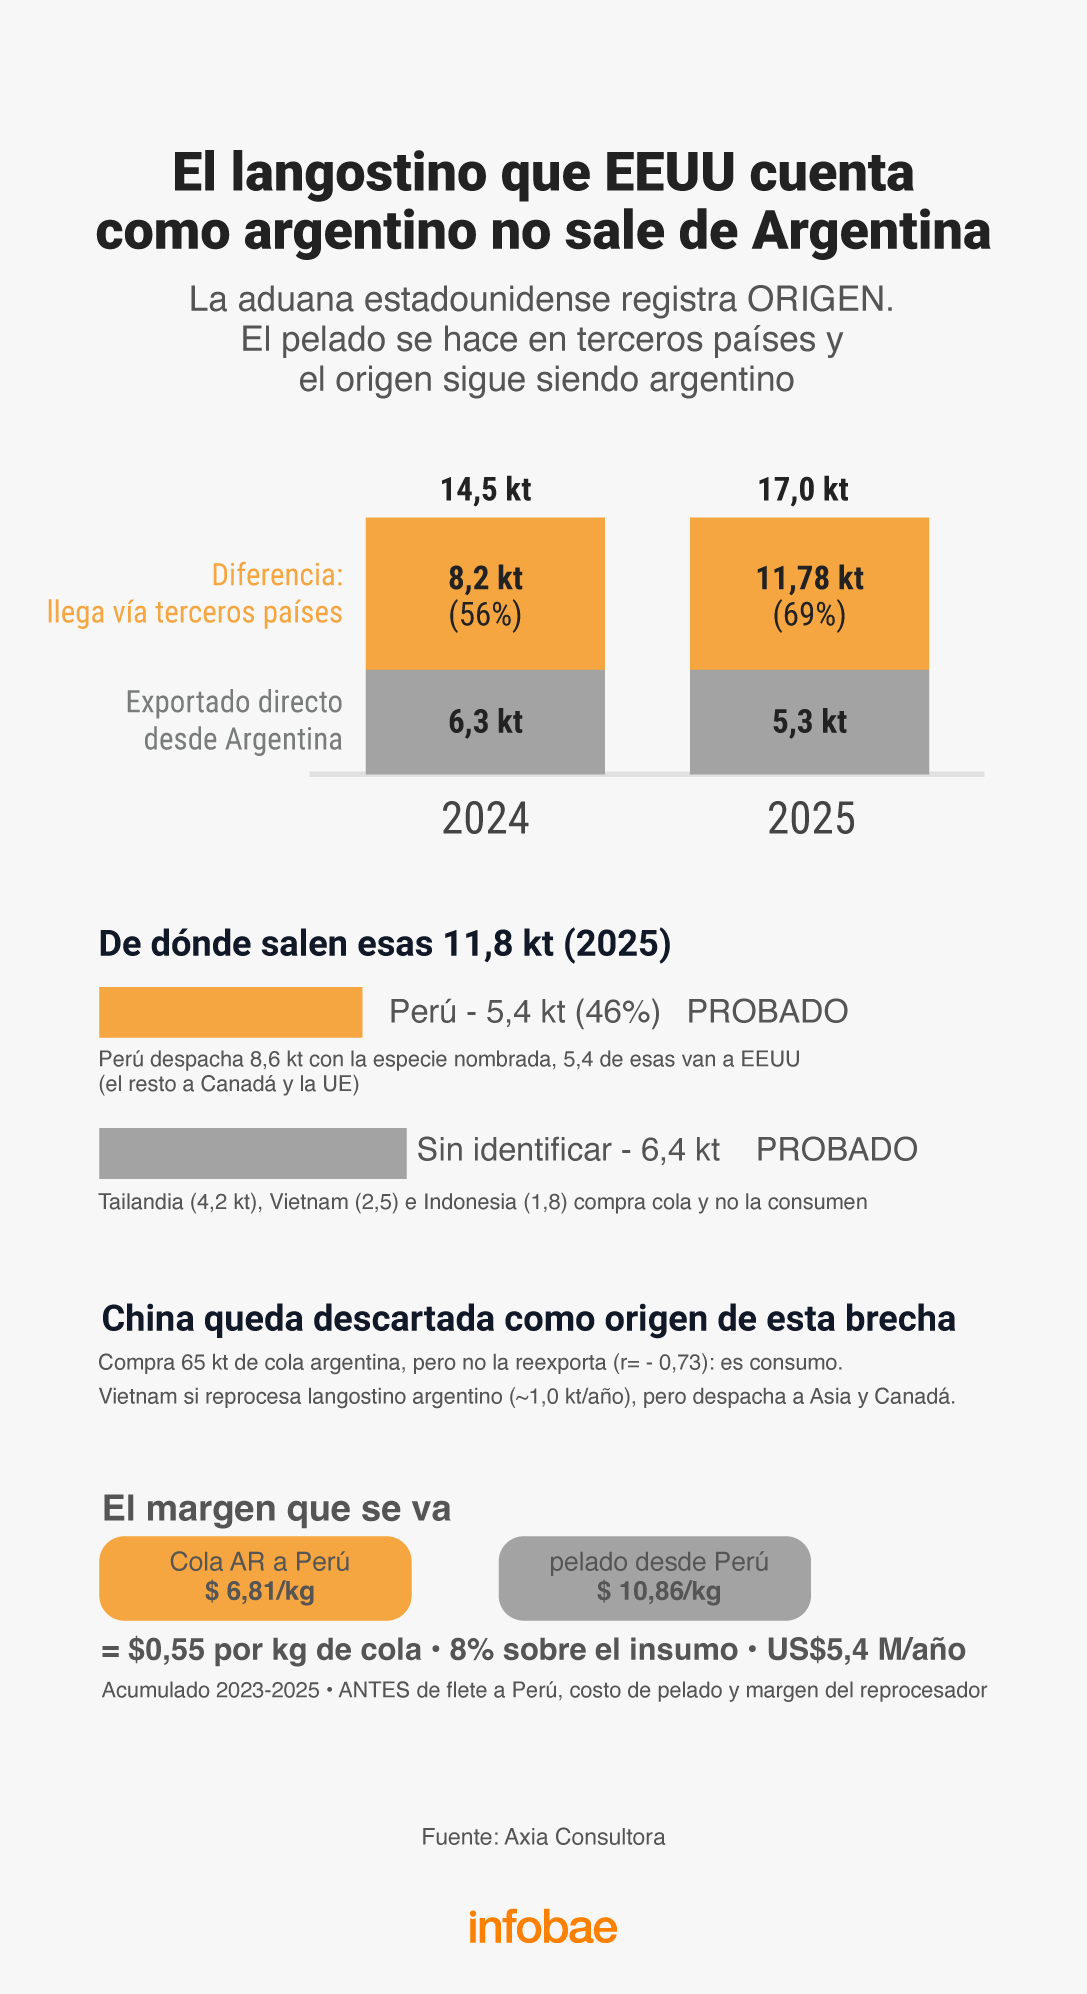
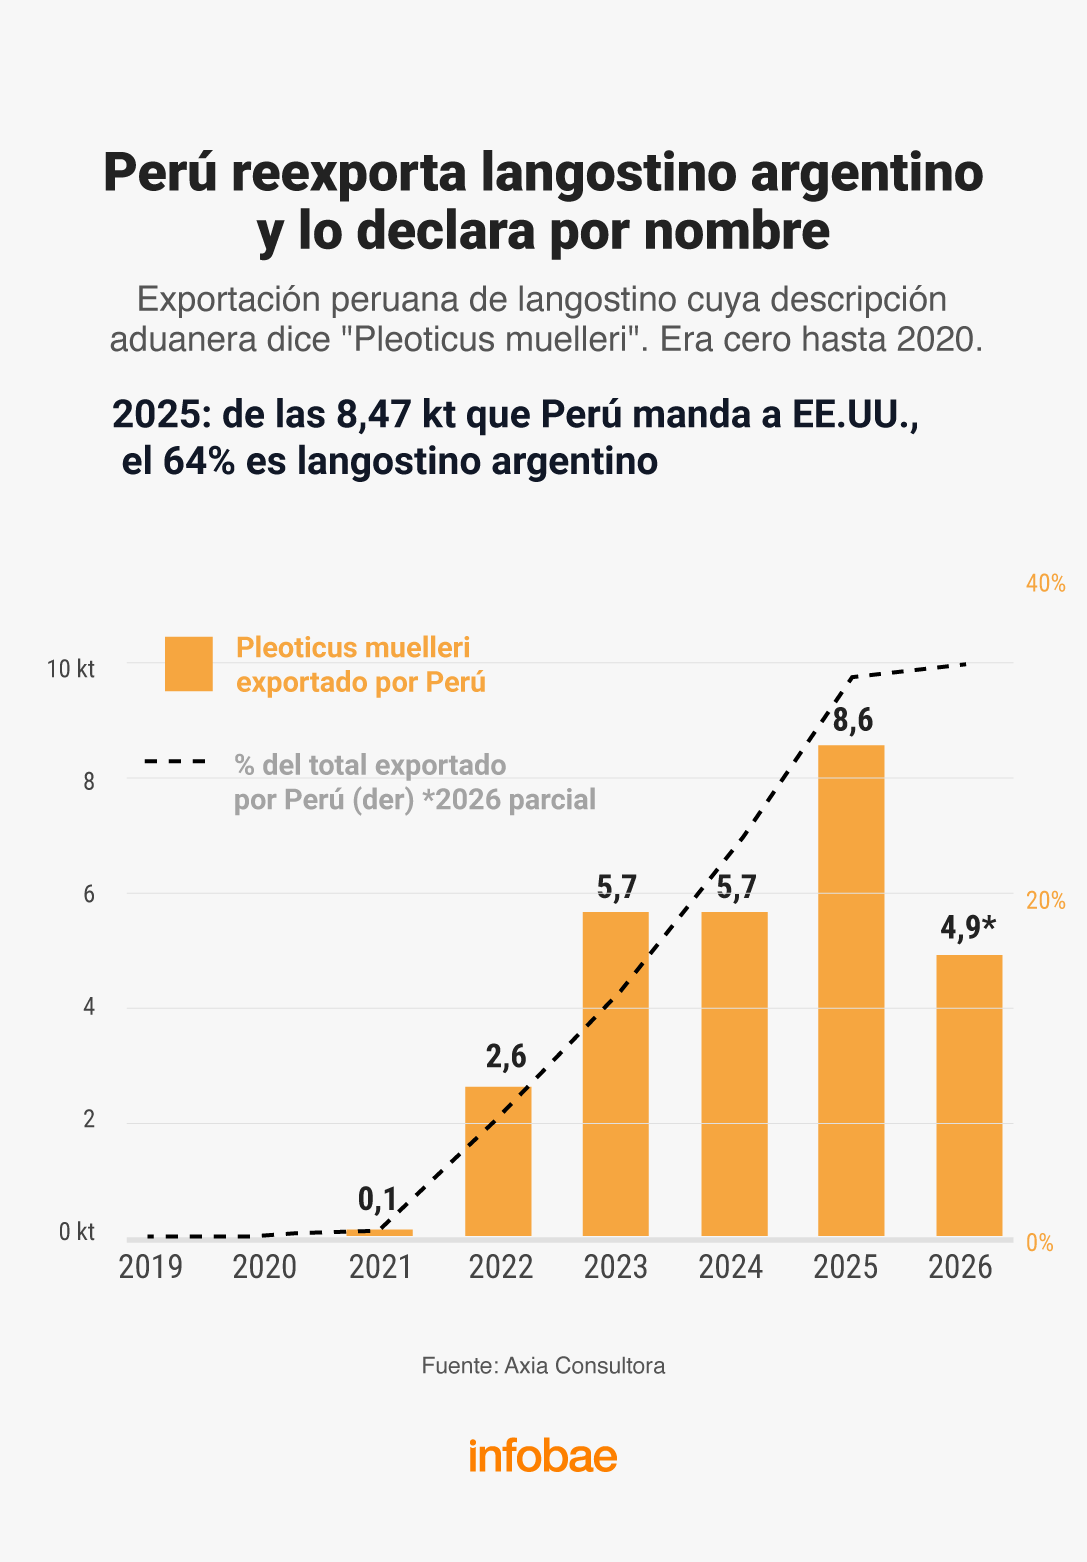
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
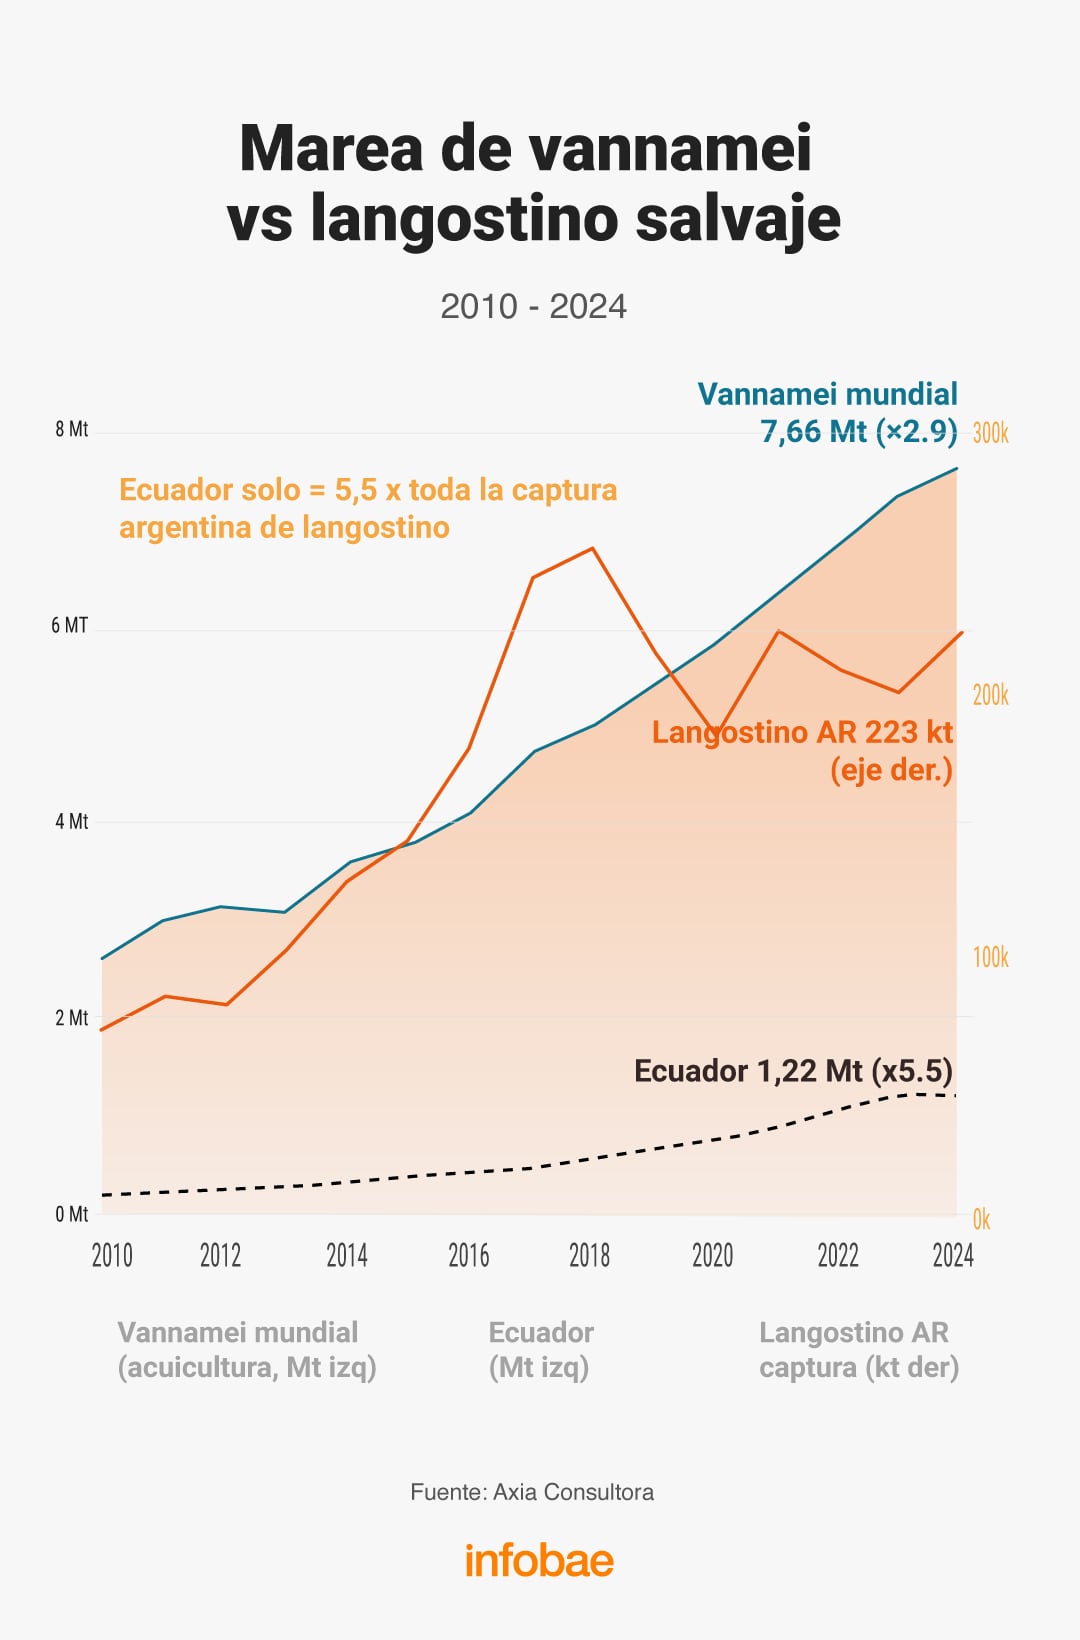
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
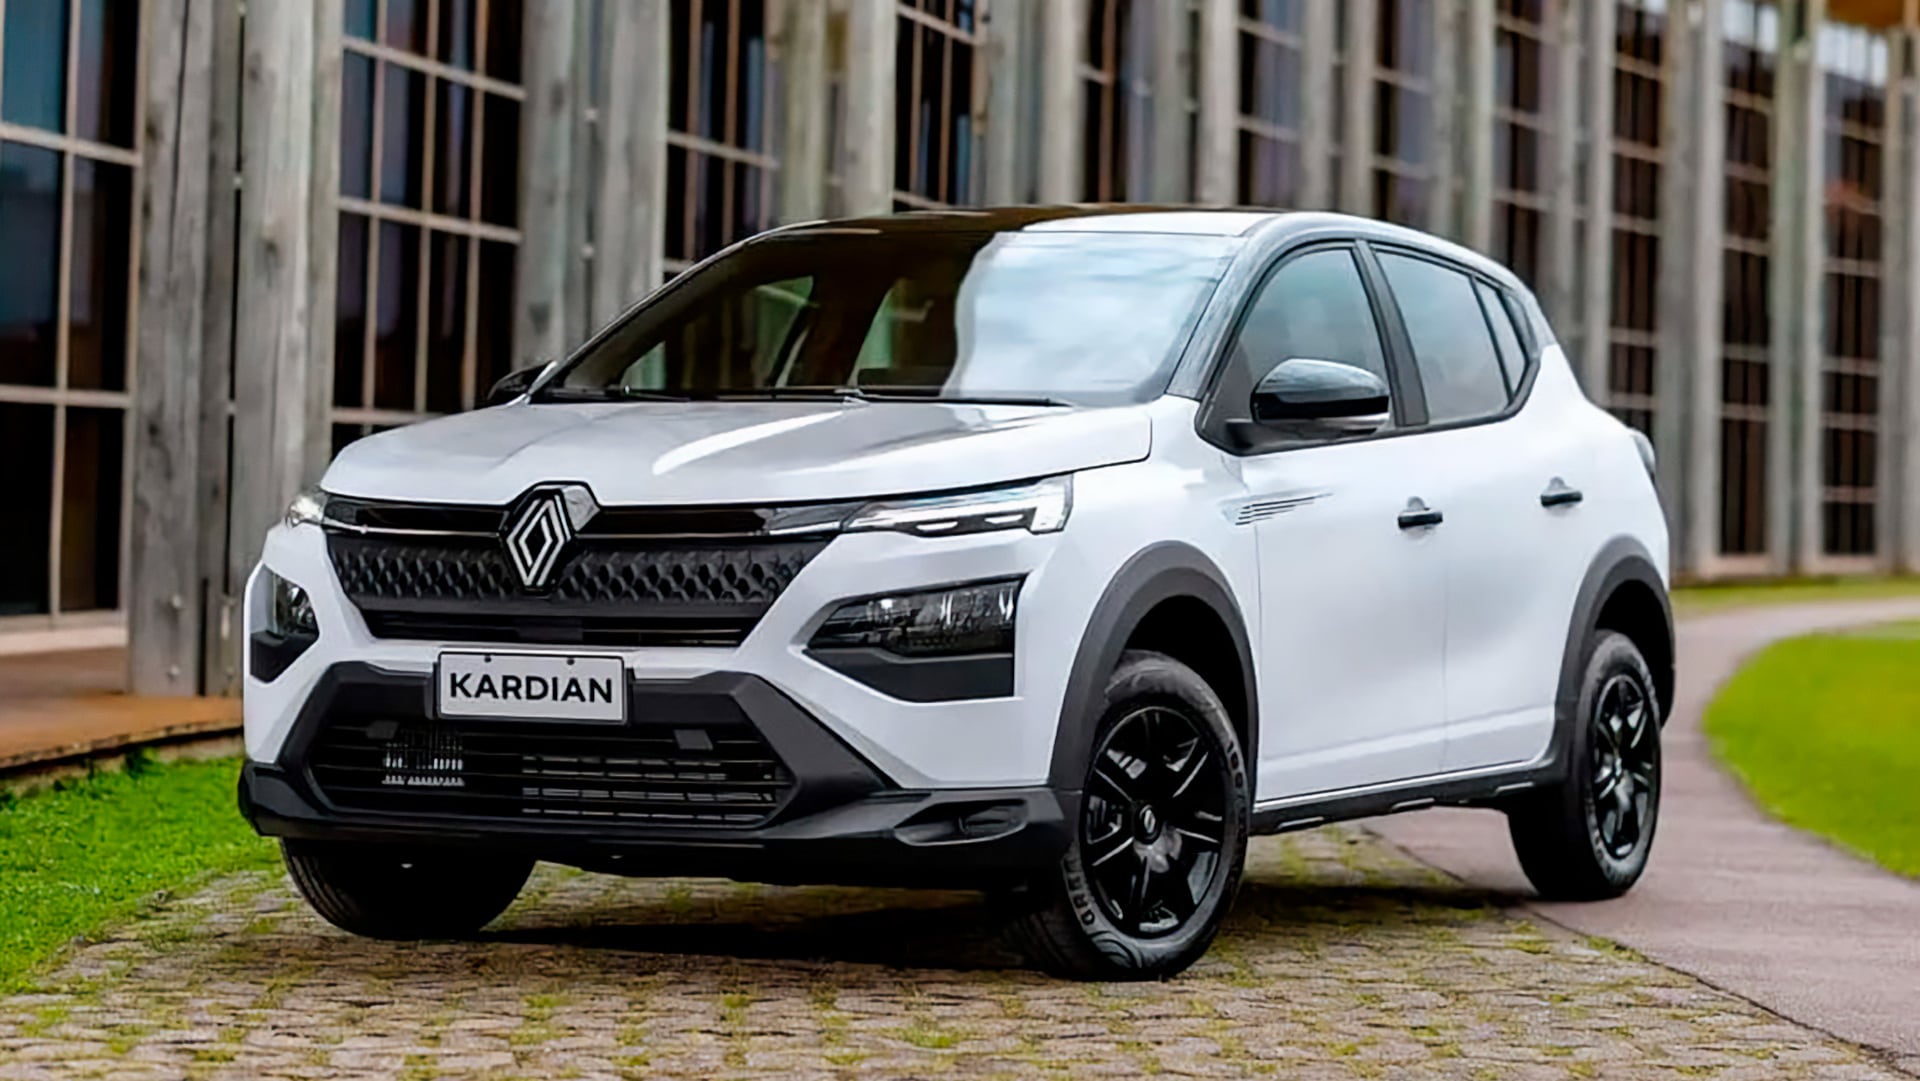
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos

El Gobierno admite que octubre es el “mes clave” para aprobar los proyectos prioritarios y ordenar la campaña

La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio

Qué dijo Javier Milei de los resultados de las elecciones de Brasil 2026

Rocío Marengo peregrinó a Luján por Isidro y reveló el motivo más profundo de su acto de fe: “Cuando la vi mal…”

Javier Milei monitorea las elecciones de Brasil desde Olivos y refuerza su respaldo a Flávio Bolsonaro

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Cruces, insultos y un final abrupto: la trastienda del plenario en Diputados sobre la Ley de Defensa de la Soberanía

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”