ECONOMIA
Vista aumentó 32% su producción, bajó el costo de extracción de petróleo e incrementó sus exportaciones

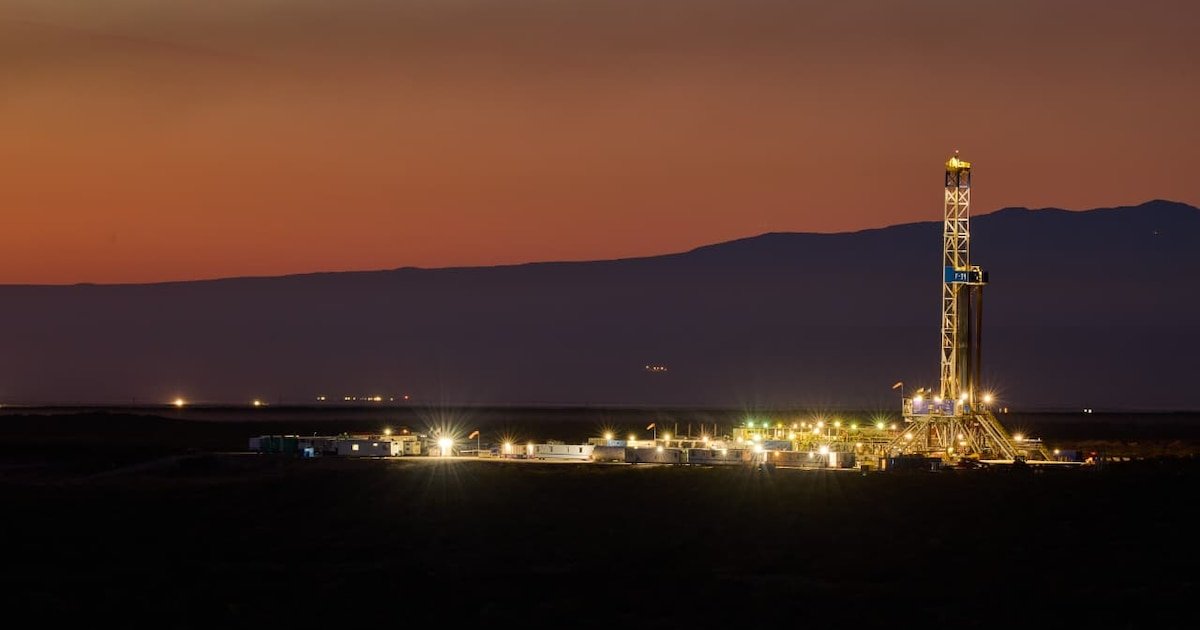
Vista Energy difundió los resultados correspondientes al segundo trimestre de 2026, un período marcado por la finalización de la compra de los activos de Equinor en Vaca Muerta. Según informó la empresa, la incorporación de estos activos, sumada al crecimiento orgánico de sus operaciones, impulsó tanto la producción como los ingresos del período comprendido entre abril y junio.
Esta combinación de factores, explicaron desde la empresa que fundó y preside Miguel Galuccio, consolidó a la compañía como la principal productor independiente de petróleo y el máximo exportador de crudo del país.
La producción total de la compañía alcanzó los 156.000 barriles equivalentes de petróleo por día (boe/d) durante el trimestre, lo que representa un incremento del 32% respecto del mismo período de 2025. Este crecimiento estuvo impulsado por el desarrollo de los activos de Vista en Vaca Muerta y por la consolidación de los activos adquiridos a Equinor a partir de mayo.
El costo de extracción, conocido como lifting cost, se ubicó en 4,5 dólares por barril equivalente de petróleo, un 4% menor en comparación con el segundo trimestre de 2025. La reducción de este indicador se dio en paralelo al aumento de la escala productiva de la compañía.

En materia de exportaciones, Vista reportó un incremento del 54% interanual, con un volumen de 8,6 millones de barriles de petróleo exportados durante el trimestre. Ese volumen representó el 72% del total de las ventas de petróleo de la compañía en el período.
“Desde la adquisición de los activos de Petronas en abril de 2025, Vista se mantiene como el mayor exportador de crudo del país”, aseguraron desde la compañía.
Los ingresos totales de la compañía fueron de 1.150 millones de dólares, un 89% más que los registrados en el segundo trimestre de 2025. Según el comunicado, esta suba fue impulsada por el incremento en la producción de hidrocarburos y por el aumento en los precios internacionales.
El Ebitda ajustado del trimestre fue de 805 millones de dólares, con un incremento interanual del 99 por ciento. Por su parte, la utilidad neta alcanzó los 322 millones de dólares, un 37% superior a la del segundo trimestre de 2025 y un 199% por encima de la registrada en el trimestre anterior.
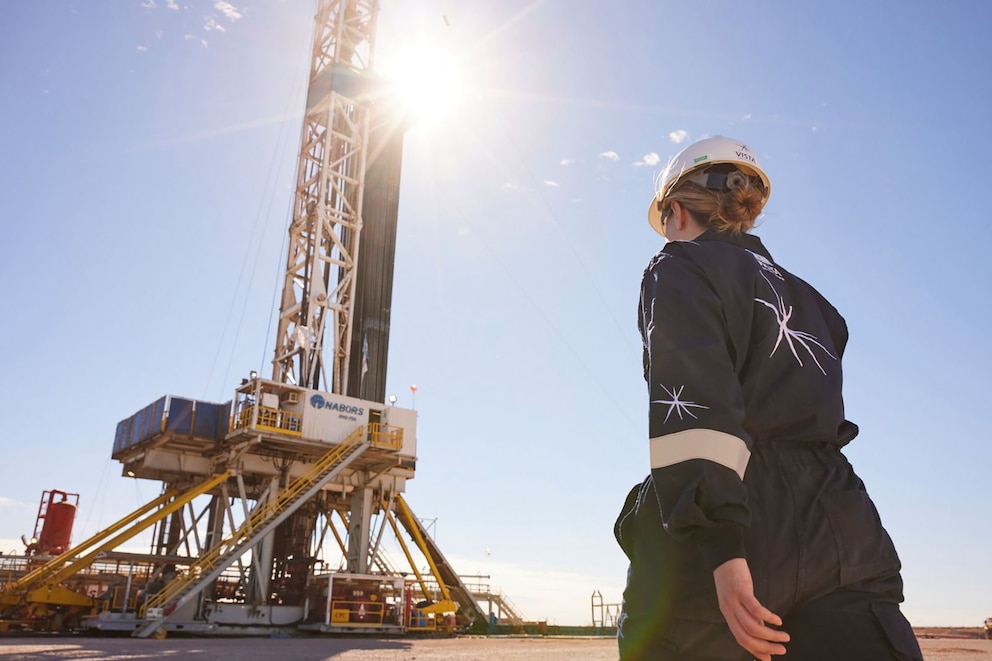
Por otro lado, la empresa informó que “las inversiones de la compañía totalizaron 467 millones de dólares durante el segundo trimestre del año, destinados principalmente al avance de la actividad de perforación y a la completación de nuevos pozos». En ese período, Vista conectó 27 pozos nuevos.
En tanto, el flujo de caja libre, sin contar el pago correspondiente a la adquisición de los activos de Equinor, fue de 491 millones de dólares. Según explicó la compañía, este resultado estuvo impulsado por una mayor generación de Ebitda ajustado y por una mejora en el capital de trabajo.
En lo que respecta al endeudamiento, al cierre del trimestre el ratio de apalancamiento neto de Vista fue de 1,41 veces el Ebitda ajustado. Sobre una base proforma, es decir, incorporando los últimos doce meses de resultados de los activos adquiridos, ese ratio se ubicó en 1,25 veces el Ebitda ajustado.
En mayo, cuando Vista anunció la adquisición de la participación de Equinor en los bloques Bandurria Sur y Bajo del Toro, la compañía había estimado que esa operación le permitiría incorporar 22.000 barriles diarios de petróleo equivalente y elevar su producción total a más de 160.000 boe/d. El resultado del segundo trimestre, con una producción de 156.000 boe/d, se ubicó por debajo de esa proyección, aunque continuó representando un salto significativo respecto del año anterior.
En esa misma presentación, Vista había anunciado un plan de inversiones de 1.800 millones de dólares para 2026, un 12,5% más que el monto previsto en noviembre de 2025, y una proyección de Ebitda ajustado de 3.000 millones de dólares para el año, un 58% por encima de la estimación anterior de 1.900 millones de dólares. La empresa fijó como objetivo alcanzar una producción de 208.000 boe/d para 2028 y proyectó inversiones por 5.600 millones de dólares entre 2026 y 2028.

ECONOMIA
Crisis en una reconocida fábrica de termotanques: despidió al 10% del personal y refinanció una deuda millonaria
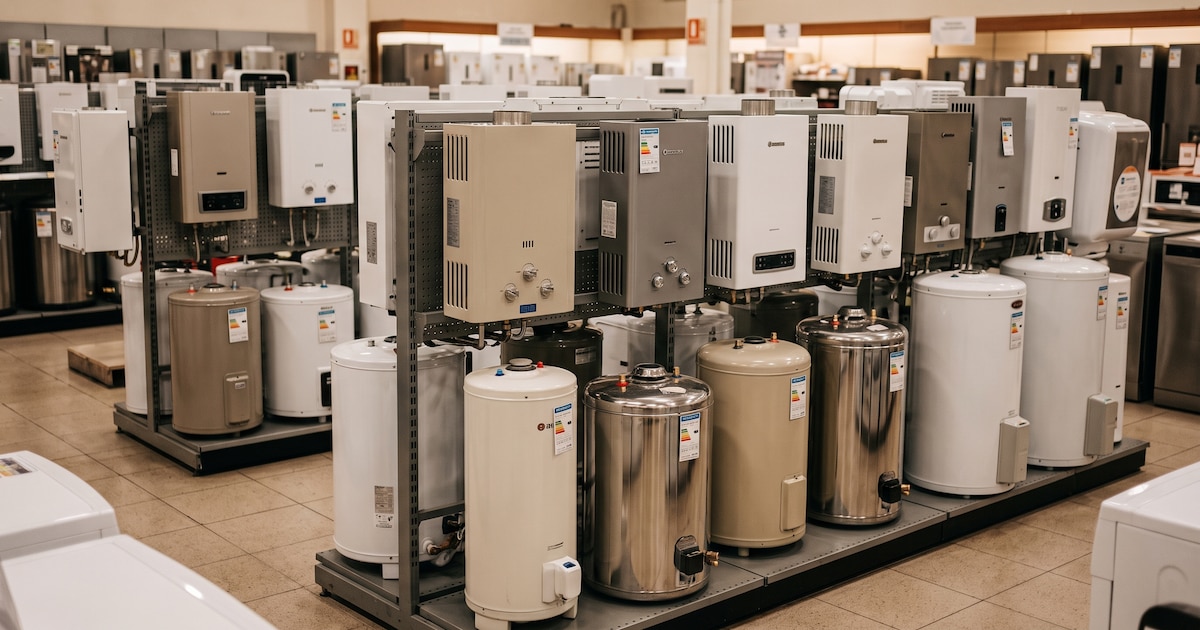
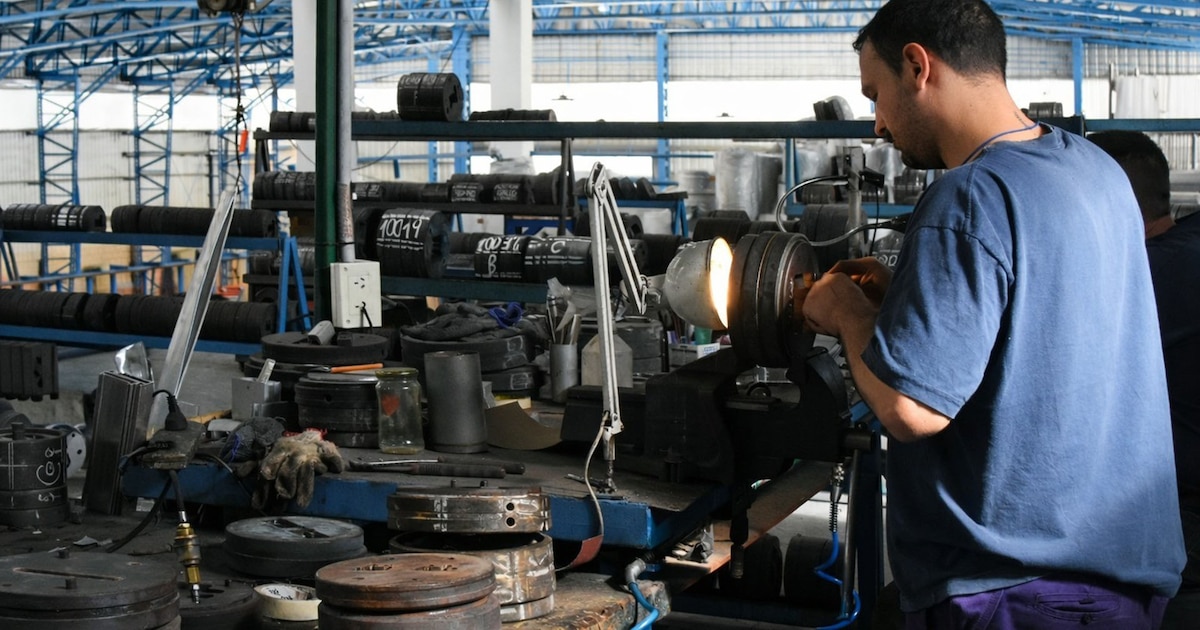
Garovaglio y Zorraquín, el holding que controla Rheem, desvinculó al 10% de su dotación total, según informó la empresa a la Comisión Nacional de Valores (CNV). Sobre una dotación estimada por fuentes sindicales en 273 empleados, el ajuste representaría unos 27 puestos de trabajo.
El ajuste laboral se comunicó mientras el grupo avanzaba con una reorganización financiera que incluyó la renegociación de pasivos en Rheem y movimientos de activos en una de sus sociedades controladas. Esas decisiones se produjeron tras un período con resultados dispares dentro del holding.
Garovaglio y Zorraquín S.A. es un holding argentino con actividades en los sectores industrial, agropecuario, inmobiliario y financiero. Sus orígenes se remontan a fines del siglo XIX, vinculados al empresario Francesco Garovaglio, y la sociedad se consolidó en 1926 junto con la familia Zorraquín.
Con sede en la Ciudad de Buenos Aires, el grupo mantiene participaciones en varias compañías, entre ellas Rheem S.A., dedicada a la producción de termotanques y calefones, y Finpak S.A. Sus acciones ordinarias cotizan en la Bolsa de Comercio de Buenos Aires bajo el ticker GARO.
En la presentación remitida a la CNV el 8 de septiembre, la empresa precisó que el total de las indemnizaciones abonadas por las desvinculaciones durante los últimos seis meses tuvo un impacto equivalente al 41% de los resultados financieros consolidados al 30 de junio de 2026. El documento fue firmado por el presidente de la compañía, Ambrosio Nougués.
Los estados financieros consolidados de ese período habían arrojado una ganancia neta de $2.439 millones. Si se toma como referencia la proporción informada ante el organismo regulador, el costo de las indemnizaciones rondaría los $1.000 millones. La firma no difundió el monto absoluto ni precisó en qué sociedades del grupo se concentraron las bajas.
El comunicado también señaló que el directorio fundamentó las desvinculaciones conforme a las normas de la Ley de Contrato de Trabajo, al referirse a la evaluación de eventuales contingencias por reclamos laborales.
En paralelo con el ajuste, Rheem alcanzó el 30 de junio un acuerdo con Rheem Manufacturing Company y Federico Zorraquín para refinanciar un préstamo subordinado de USD 9,48 millones. El nuevo vencimiento quedó fijado para el 31 de diciembre de 2028 y la obligación continuará devengando intereses, según la información societaria difundida por el grupo.
La negociación se había iniciado a comienzos de 2026, cuando la empresa comunicó que mantenía conversaciones para reestructurar sus obligaciones financieras. El esquema acordado contempló asistencia financiera de Federico Zorraquín, la cancelación del préstamo senior y la extensión del vencimiento del pasivo subordinado. Durante junio, Rheem canceló la totalidad del crédito senior.
La refinanciación permitió extender el horizonte de pago de esa deuda, aunque no implicó su cancelación. El préstamo subordinado mantiene prioridad de cobro posterior a otras obligaciones de la compañía, una condición habitual de este tipo de financiamiento.
La reorganización también alcanzó a Finpak, sociedad controlada en un 98,05% por Garovaglio y Zorraquín. La compañía completó la transferencia de su planta situada en el Área Industrial El Pantanillo, sobre la ruta nacional 38, en Catamarca, y recibió a cambio un terreno de 28.403,63 metros cuadrados sobre Camino a Los Molinos, en el departamento Capital de Córdoba.
De acuerdo con la documentación societaria, ambos inmuebles tenían una valuación similar. Por esa razón, la operación fue informada como una permuta de activos y no como una venta destinada a generar fondos. El antecedente inmediato es el último ejercicio anual de Finpak, cerrado en junio de 2025, cuando la sociedad registró una pérdida de $177,9 millones y expuso un escenario de estrechez financiera.
calefón,termotanque,electrodomésticos,comercio
ECONOMIA
El área sin edificio ni empleados que se lleva $14,8 billones del Presupuesto 2027: qué es la Jurisdicción 91


Argentina,presupuesto,gastos públicos,Administración Nacional
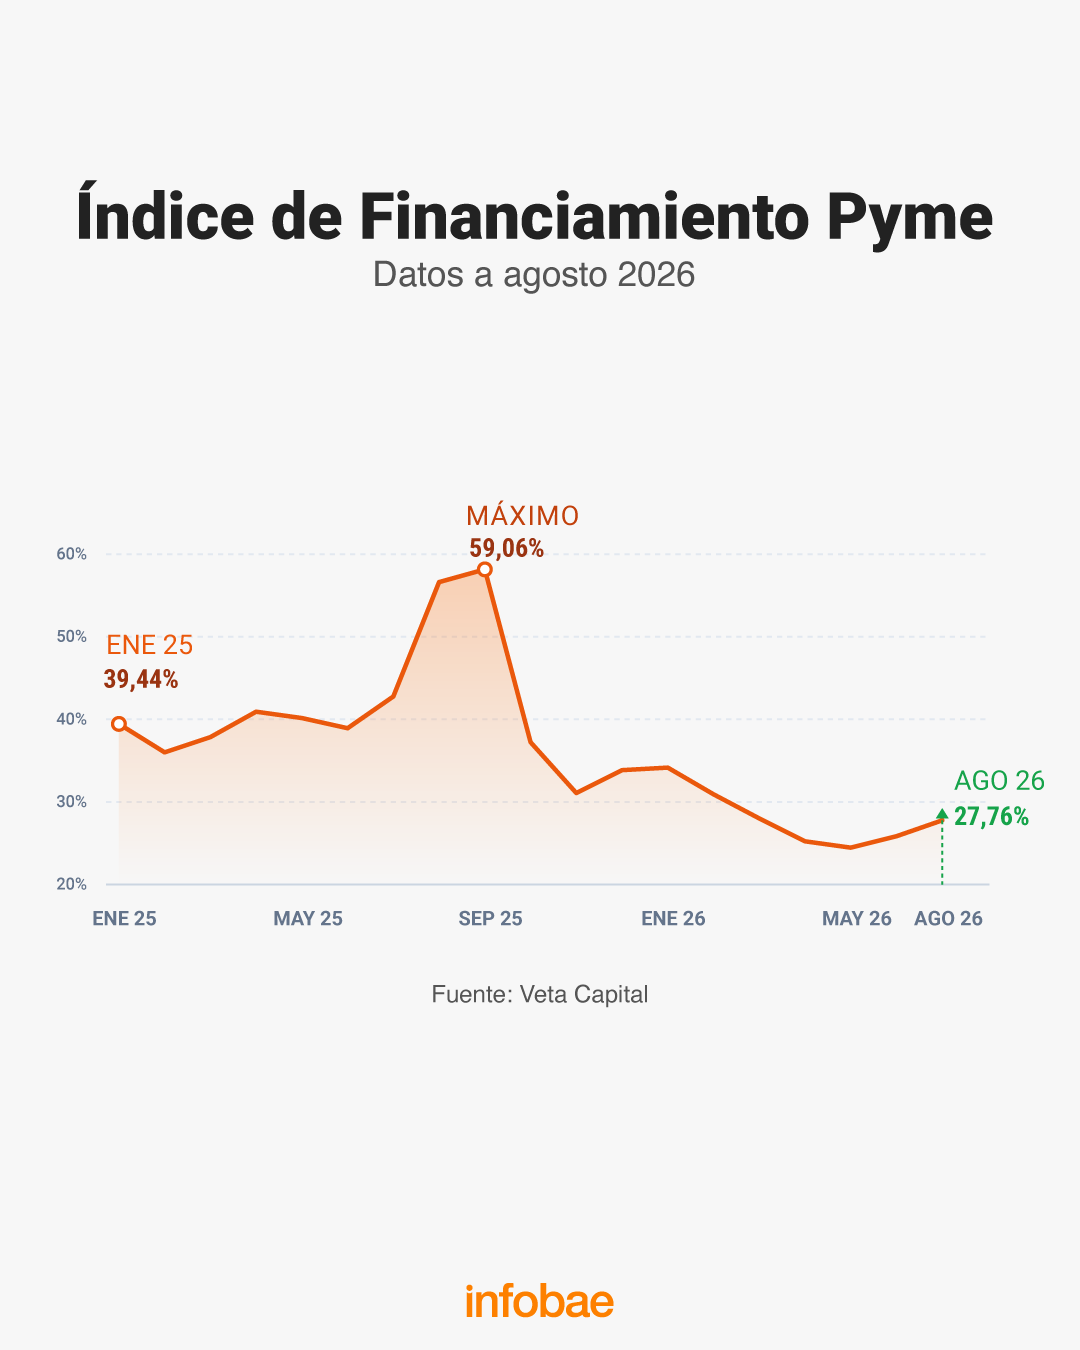
Las pequeñas y medianas empresas que buscan crédito en el mercado de capitales debieron afrontar una tasa más alta en agosto a la vez que consiguieron plazos algo más elevados en relación con el mes anterior. De esa forma, la tasa promedio ponderada por monto que las pymes pagaron para descontar cheques de pago diferido (CPD), pagarés y facturas electrónicas se ubicó en el 27,76%, lo que marca una suba del 2,16 puntos porcentuales con respecto a julio. A la vez, el plazo promedio fue de 69 días para esas operaciones, 4,6 días por encima de julio, según el Índice de Financiamiento Pyme (IFP) elaborado por Veta Capital.
La suba del IFP se inscribe en un contexto de mayor tensión en la liquidez del sistema o de mayor demanda relativa de fondeo de corto plazo, según el informe. En la comparación interanual, en cambio, la tasa cayó 27,67 puntos porcentuales frente a agosto de 2025 (55,43%), lo que da cuenta del cambio estructural en las condiciones de financiamiento entre ambos períodos.
.responsive {
width: 100%;
height: auto;
}
Dentro de ese contexto, el respaldo de una Sociedad de Garantía Recíproca (SGR) mantuvo su valor como herramienta de reducción de costos. El Premium del Aval, calculado para CPD a entre 60 y 120 días, se ubicó en 7,48 puntos porcentuales: la diferencia entre la tasa de un CPD no garantizado, de 33,81% TNA, y la de un CPD avalado por una SGR, de 26,33% TNA. Al restar los costos operativos de la estructura avalada —estimados en alrededor de cuatro puntos porcentuales de SGR y uno de Agente de Liquidación y Compensación (ALyC)—, el Premium Neto quedó en 2,48 puntos porcentuales. Ese margen representa el ahorro real que captura la PyME al operar con garantía.
Otro dato relevante del informe de Veta Capital es la diferencia de plazos entre segmentos. Las operaciones del mercado avalado registraron un Plazo Promedio Vencimiento (PPV) de 83 días, frente a los 60 días del segmento no garantizado, una brecha de 24 días. Según el análisis de la firma, el aval de una SGR habilita financiamientos a vencimientos más extendidos: con el respaldo de la garantía, las pymes pueden estirar los plazos sin pagar una prima adicional excesiva, lo que es consistente con la lógica del aval como instrumento de mejora del perfil crediticio.

El volumen del segmento pyme alcanzó en agosto los $609.000 millones, repartidos en 32.128 operaciones. La cifra representa una caída del 11,2% respecto a julio de 2026, posiblemente vinculada a factores estacionales o a una menor necesidad de fondeo en el período. Sin embargo, la comparación interanual muestra un crecimiento del 65,5% frente a agosto de 2025, impulsado por las operaciones garantizadas y la mayor demanda de fondeo, lo que confirma la expansión del mercado bursátil como canal de financiamiento para las pequeñas y medianas empresas.
Llos analistas de Veta Capital señalaron que el movimiento más relevante de agosto no fue la suba de tasas de interés, sino la extensión de los vencimientos. “A pesar del incremento de 2 puntos en la tasa promedio mensual, el dato estructural es el avance en los vencimientos, que alcanzaron una media de 69 días. De mantenerse una suba constante en los plazos, el mercado lograría un objetivo importante”, indicaron desde la firma.
La segunda reflexión del equipo apuntó al vínculo entre estabilidad de tasas, extensión de plazos y confianza empresarial: “Una economía sana no se construye únicamente con tasas bajas, sino con tasas estables y con horizontes amplios. Extender los plazos es la prueba más concreta de que el mercado empieza a creer en el futuro y las PyMEs pueden apostar a proyectos grandes a largo plazo”, concluyeron.
Pymes,industria,trabajador,planta industrial,maquinaria,producción,metal,empleo,fábrica,herramientas

Definieron las fechas de los juicios contra Cristina Kirchner por la causa Hotesur-Los Sauces

¡Desbancó a Sofi Martínez! Está considerada la periodista deportiva más sexy del mundo, dice que Messi le cambió la vida y hasta un ex de Sabrina Rojas pidió su insta: «Genera celos infinitos»

El presupuesto 2027 de Guatemala elevaría el déficit fiscal al 4.4% del PIB, según un instituto especializado

El Gobierno envió al Congreso el proyecto de ley para endurecer las penas por explotar recursos en las Islas Malvinas

Crisis en una reconocida fábrica de termotanques: despidió al 10% del personal y refinanció una deuda millonaria

AI hysteria has a Y2K problem — and the stakes this time could be far higher

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Renunció Santiago Muzio, el director de la Casa Argentina en París

Para Carlos Presti, los dichos de Trump sobre un posible conflicto en Malvinas son “en busca de una solución pacífica”

 ECONOMIA3 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo
- ECONOMIA2 días ago
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza