ECONOMIA
“Deudores zombies”: qué son y por qué preocupa su proliferación en el sistema financiero

Aunque el sistema financiero atraviesa su pico de morosidad más alto desde la salida de la Convertibilidad, hace ya más de 25 años, en los bancos aseguran creen que la situación ya empieza a estar bajo control. Las entidades pusieron en marcha medidas para atacar el problema incluso antes que se produzca el incumplimiento del pago y empezaron a originar nuevos créditos a partir de parámetros mucho más ajustados a la situación actual del mercado.
Sin embargo, el gran incremento en los incumplimientos derivó en un fenómeno delicado: cientos de miles de personas que no pudieron hacer frente a sus deudas se quedarán por muchos años fuera del sistema. Esto es así porque el legajo digital de ese deudor queda manchado con una calificación (o scoring) negativo, lo que lo deja afuera de la posibilidad de tomar nuevo financiamiento. Ni bancos ni fintech ya estarán dispuestos a darles crédito.
A este grupo cada vez más abultado se los denomina “deudores zombies”. Se trata de gente que quedó no solo sin posibilidad de responder a su obligaciones actuales con el sistema financiero. Tampoco están en condiciones de volver a tomar crédito, es decir quedó como una suerte de paria sin posibilidad de conseguir nuevo financiamiento en bancos o en fintech.
En las entidades este grupo de deudores tiene un tratamiento particular. La denominada “mora tardía” requiere de condiciones sustancialmente más laxas para poder recuperar parte o todo el crédito. Varios bancos de primera línea están ofreciendo a estos deudores refinanciar a tasas cercanas al 25% anual en pesos, o sea incluso por debajo de la inflación esperada. Además, se estiran los plazos para que las cuotas mensuales de repago resulten sustancialmente más bajas.
“Es gente que no va a conseguir crédito por lo menos en los próximos dos o tres años. Por lo tanto tiene poco incentivo para pagar. Lo que tratamos de hacer es ayudarlas para que puedan acomodar su situación crediticia, pero igual quedan con un score muy bajo y no hay nada que se pueda hacer con eso”, explicaron a Infobae desde uno de los bancos de mayor tamaño del sistema.
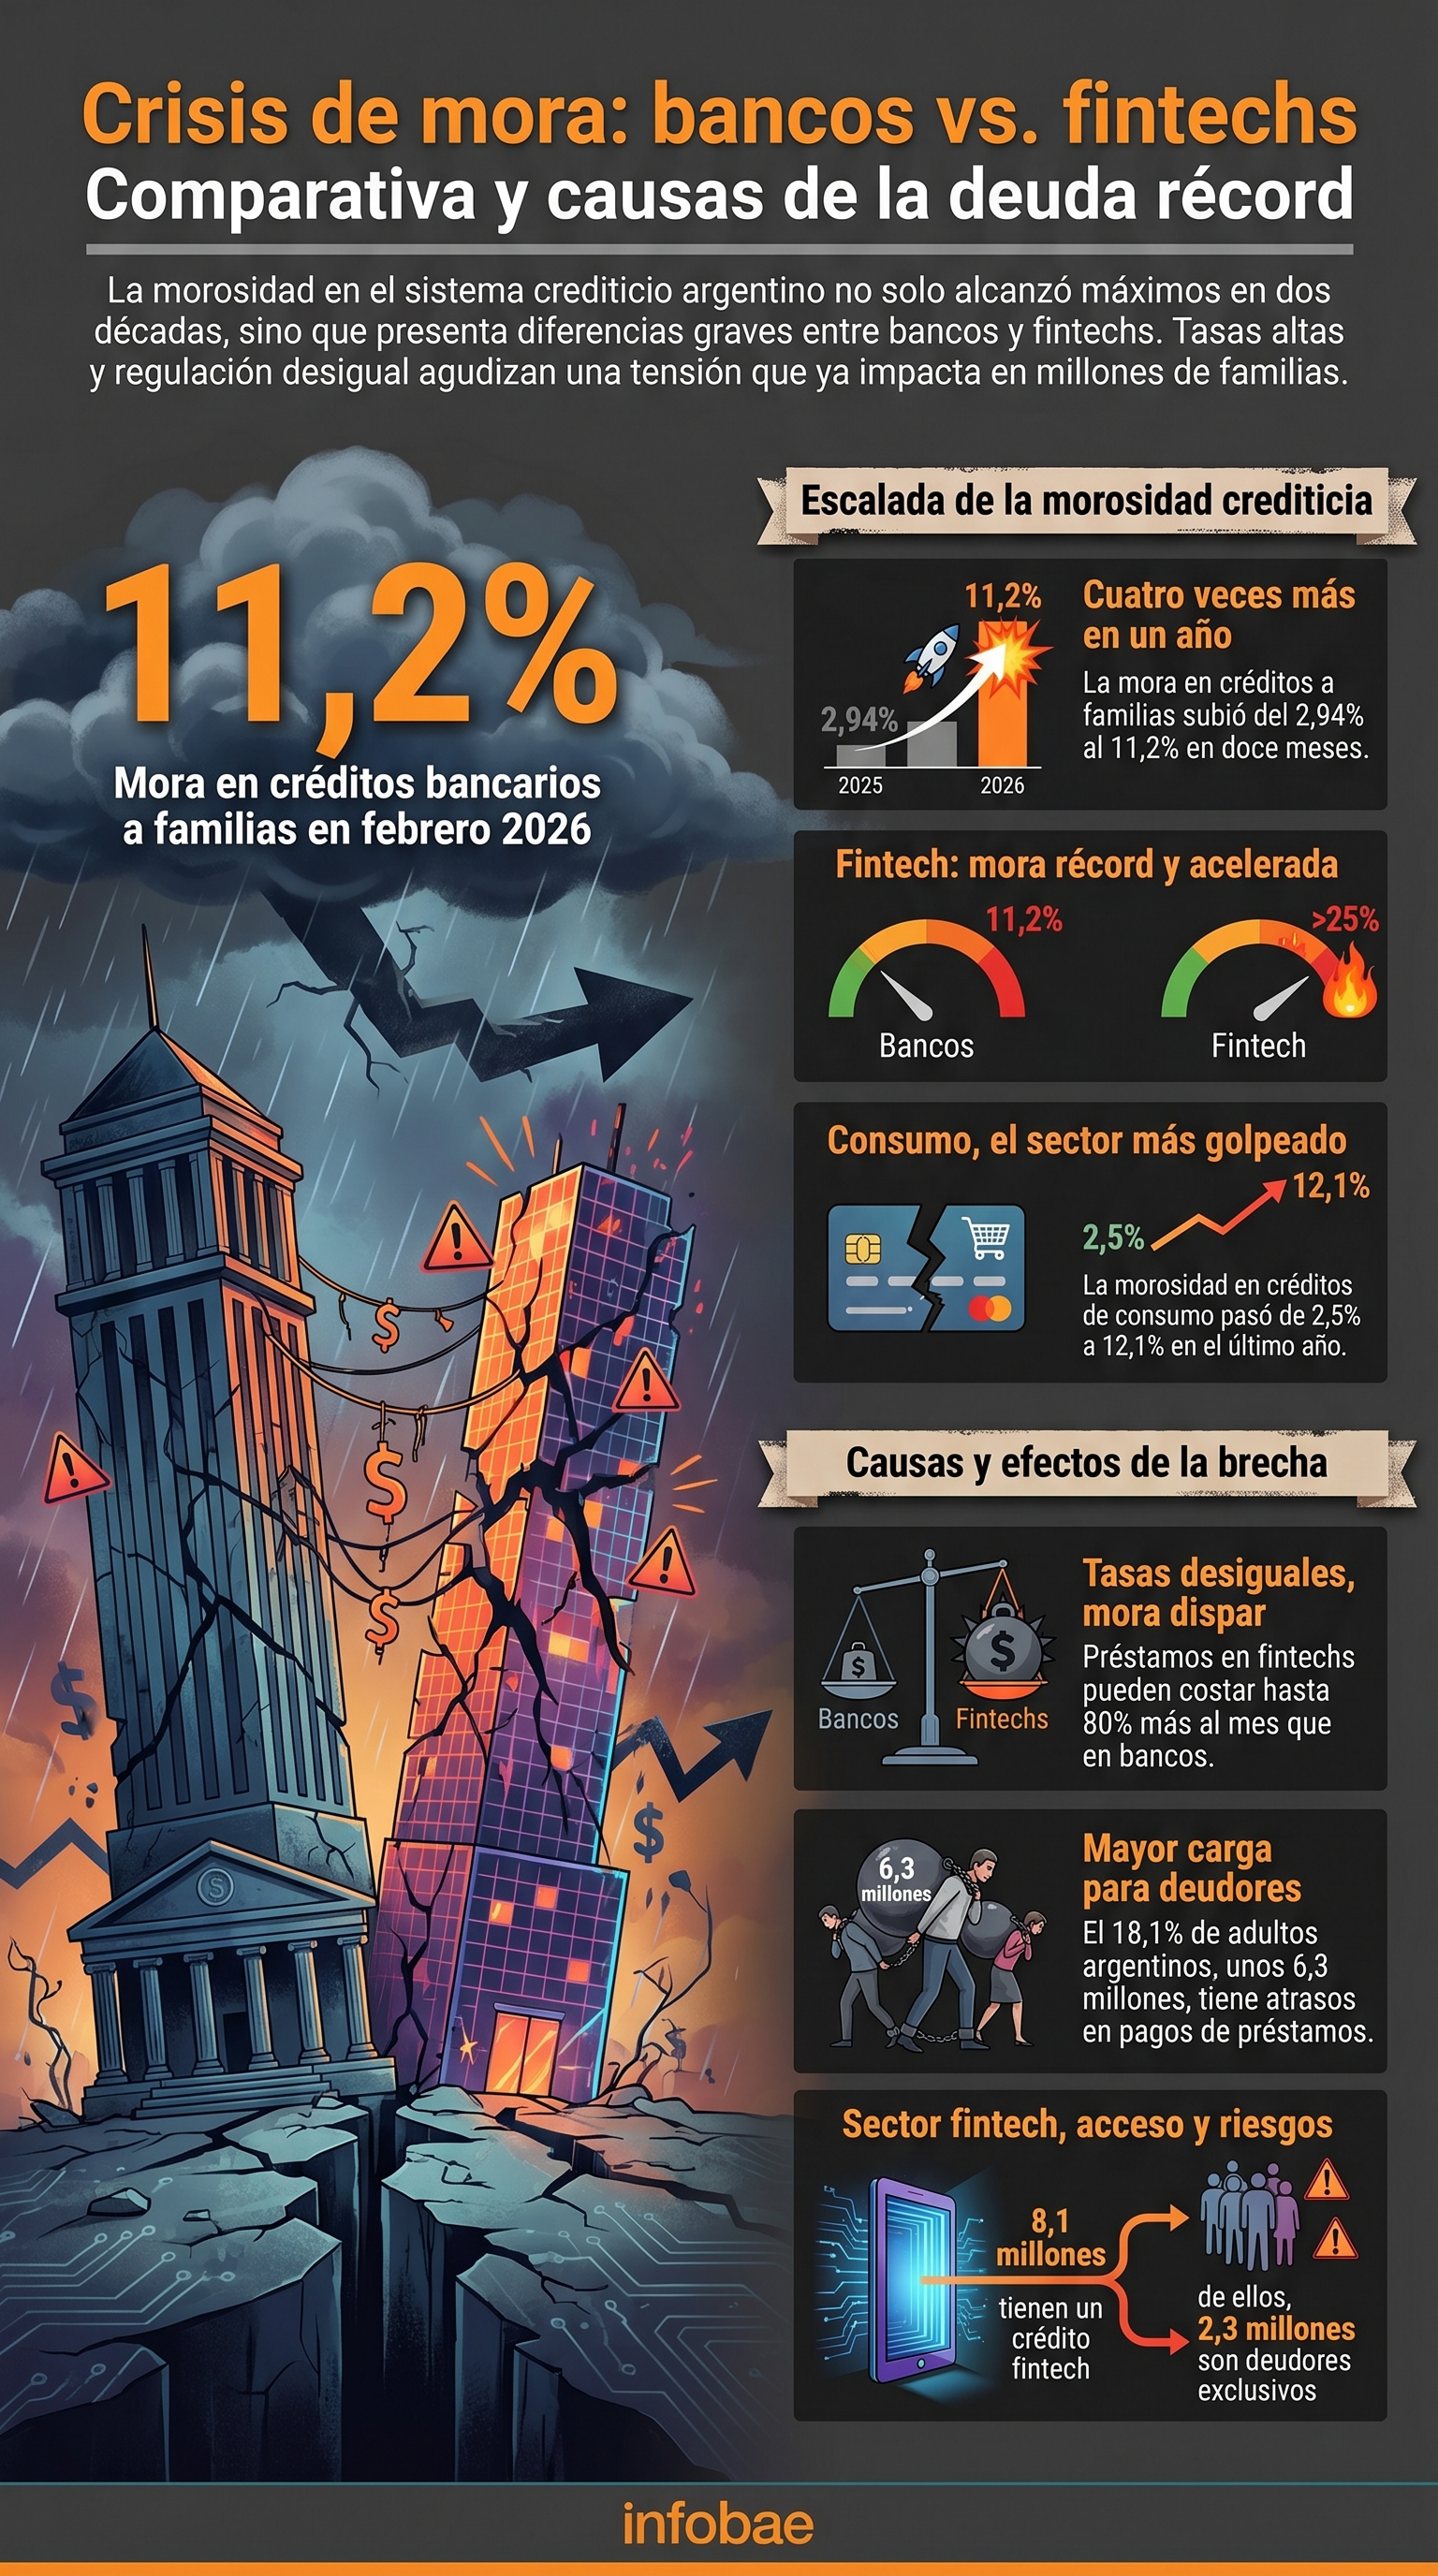
En el caso de los bancos, la mora de individuos se ubica en niveles de 11,2%, concentrada sobre todo en préstamos personales y tarjeta de crédito. Sin embargo, en las fintech y empresas dedicas al crédito extrabancario el salto llegó a cerca del 25 por ciento. Eso significa que una de cada cuatro personas tuvo problemas para devolver el préstamo recibido.
La suba de las tasas en el segundo semestre del año pasado llevó a tomar préstamos demasiado caros. Los bancos también hacen un mea culpa en privado, señalando que no estaban preparados adecuadamente para responder ante un crecimiento tan fuerte de la demanda de crédito como el que se produjo desde mediados de 2024.
Alejandro Butti, CEO de Santander Argentina, consideró en un evento organizado por Moodys que “gradualmente los niveles de mora van a bajar, pero no vamos a volver al 2,5% de la época anterior. Eso fue algo inusual, motorizado por la elevada inflación que iba licuando las cuotas con el paso de los meses. Más bien hay que mirar países como Brasil, donde los atrasos son cercanos al 5%”.
El ejecutivo dejó además una advertencia: “No se les ocurra hacer nada a través del Congreso como poner tope a las tasas o tratar de solucionar la situación de los deudores morosos. Va a ser contraproducente para que haya más crédito. Los bancos sabemos lidiar con estas situaciones y lo estamos haciendo”.
El ministro de Economía, Luis Caputo, señaló que el salto en el otorgamiento de crédito, sumado a que la inflación ya no ayudó a licuar las cuotas como en el pasado explican el motivo del salto en los niveles de mora. Pero también aseguró que las entidades están tomando medidas para revertirlo: “La gente se sobreendeudó a tasas muy altas. Pensaban que la inflación iba a licuar las deudas y eso no sucedió”.
Un informe de la consultora LCG destacó que “en abril el crédito en pesos al consumo dejó de caer y mostró un leve incremento en el margen, con un incremento de 0,3% mensual. Esto quebró una racha de cinco meses consecutivos de caída”.
A su vez, los préstamos con garantía real también acompañaron la dinámica positiva, mientras que el financiamiento a empresas retrocedió por tercer mes consecutivo (-0,8%). En términos agregados, los préstamos en pesos registraron una leve caída (-0,1%) y moderaron el crecimiento interanual que venían exhibiendo, pasando de tasas de dos dígitos a 9,1% en abril.

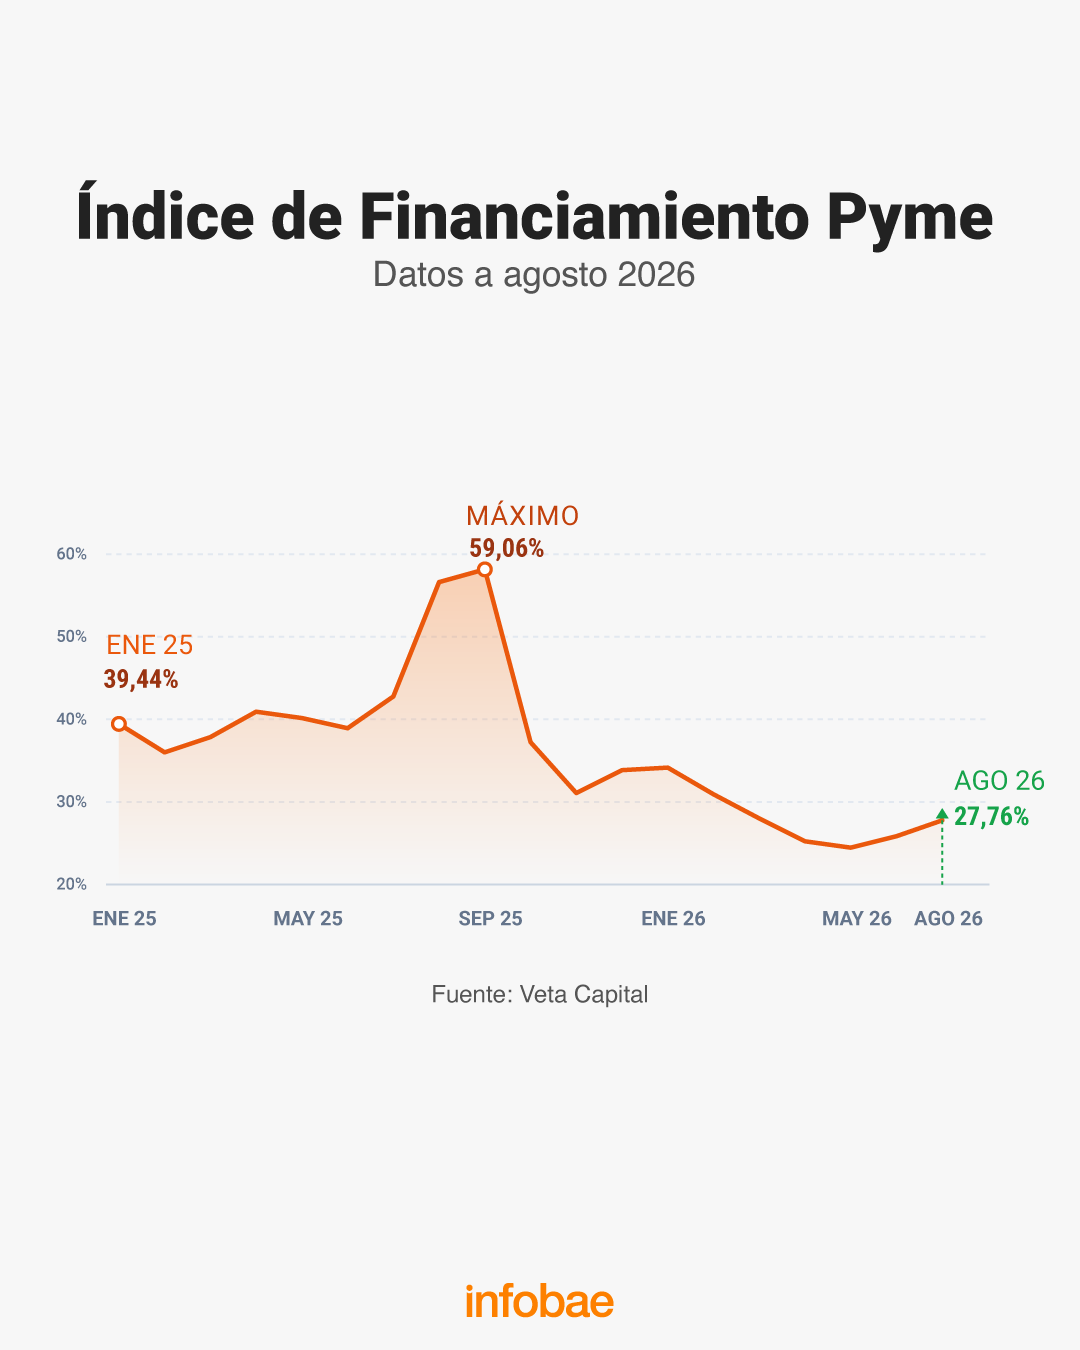
Las pequeñas y medianas empresas que buscan crédito en el mercado de capitales debieron afrontar una tasa más alta en agosto a la vez que consiguieron plazos algo más elevados en relación con el mes anterior. De esa forma, la tasa promedio ponderada por monto que las pymes pagaron para descontar cheques de pago diferido (CPD), pagarés y facturas electrónicas se ubicó en el 27,76%, lo que marca una suba del 2,16 puntos porcentuales con respecto a julio. A la vez, el plazo promedio fue de 69 días para esas operaciones, 4,6 días por encima de julio, según el Índice de Financiamiento Pyme (IFP) elaborado por Veta Capital.
La suba del IFP se inscribe en un contexto de mayor tensión en la liquidez del sistema o de mayor demanda relativa de fondeo de corto plazo, según el informe. En la comparación interanual, en cambio, la tasa cayó 27,67 puntos porcentuales frente a agosto de 2025 (55,43%), lo que da cuenta del cambio estructural en las condiciones de financiamiento entre ambos períodos.
.responsive {
width: 100%;
height: auto;
}
Dentro de ese contexto, el respaldo de una Sociedad de Garantía Recíproca (SGR) mantuvo su valor como herramienta de reducción de costos. El Premium del Aval, calculado para CPD a entre 60 y 120 días, se ubicó en 7,48 puntos porcentuales: la diferencia entre la tasa de un CPD no garantizado, de 33,81% TNA, y la de un CPD avalado por una SGR, de 26,33% TNA. Al restar los costos operativos de la estructura avalada —estimados en alrededor de cuatro puntos porcentuales de SGR y uno de Agente de Liquidación y Compensación (ALyC)—, el Premium Neto quedó en 2,48 puntos porcentuales. Ese margen representa el ahorro real que captura la PyME al operar con garantía.
Otro dato relevante del informe de Veta Capital es la diferencia de plazos entre segmentos. Las operaciones del mercado avalado registraron un Plazo Promedio Vencimiento (PPV) de 83 días, frente a los 60 días del segmento no garantizado, una brecha de 24 días. Según el análisis de la firma, el aval de una SGR habilita financiamientos a vencimientos más extendidos: con el respaldo de la garantía, las pymes pueden estirar los plazos sin pagar una prima adicional excesiva, lo que es consistente con la lógica del aval como instrumento de mejora del perfil crediticio.

El volumen del segmento pyme alcanzó en agosto los $609.000 millones, repartidos en 32.128 operaciones. La cifra representa una caída del 11,2% respecto a julio de 2026, posiblemente vinculada a factores estacionales o a una menor necesidad de fondeo en el período. Sin embargo, la comparación interanual muestra un crecimiento del 65,5% frente a agosto de 2025, impulsado por las operaciones garantizadas y la mayor demanda de fondeo, lo que confirma la expansión del mercado bursátil como canal de financiamiento para las pequeñas y medianas empresas.
Llos analistas de Veta Capital señalaron que el movimiento más relevante de agosto no fue la suba de tasas de interés, sino la extensión de los vencimientos. “A pesar del incremento de 2 puntos en la tasa promedio mensual, el dato estructural es el avance en los vencimientos, que alcanzaron una media de 69 días. De mantenerse una suba constante en los plazos, el mercado lograría un objetivo importante”, indicaron desde la firma.
La segunda reflexión del equipo apuntó al vínculo entre estabilidad de tasas, extensión de plazos y confianza empresarial: “Una economía sana no se construye únicamente con tasas bajas, sino con tasas estables y con horizontes amplios. Extender los plazos es la prueba más concreta de que el mercado empieza a creer en el futuro y las PyMEs pueden apostar a proyectos grandes a largo plazo”, concluyeron.
Pymes,industria,trabajador,planta industrial,maquinaria,producción,metal,empleo,fábrica,herramientas
ECONOMIA
Tras el aumento de agosto, ¿cuánto más deben recuperar los salarios para empatar la inflación 2026?
Especialistas de C-P Consultora analizan la brecha salarial de 2026 y las metas optimistas del Presupuesto 2027 sobre la inflación
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
inflación,salario,sueldo,paritaria,Management,Software management,Manager,Project management
Los índices de Wall Street rebotan con fuerza hasta 1,3%, con los valores tecnológicos al frente, mientras los agentes bursátiles continuan asimilando los efectos de la suba de tasas dispuesta por la Reserva Federal de los EEUU.
La Fed subió este miércoles las tasas de interés por primera vez desde 2023, una decisión motivada por una inflación que se mantiene obstinadamente alta y por un aumento global de los costos de financiación, lo que intensifica el escrutinio sobre la percepción del presidente del banco central estadounidense, Kevin Warsh, ante el primer cambio de política monetaria bajo su mandato.
La entidad incrementó los rendimientos de referencia de los fondos federales en un cuarto de punto porcentual, hasta situarla en el rango del 3,75%-4% anual, una medida que se volvió casi inevitable, dado que la inflación en los EEUU parece estancada por encima del objetivo del 2% del banco central.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Asimismo, los precios del crudo ampliaban sus pérdidas este jueves, ya que las noticias sobre cargamentos adicionales saudíes a través de Omán aliviaban las preocupaciones sobre el suministro, aunque los precios seguían por encima de los 100 dólares el barril ante el temor a que el conflicto en Oriente Medio pueda agravarse.
Los futuros del crudo Brent del Mar del Norte bajaban 2,9%, a USD 102,80 el barril con entrega en noviembre en la Bolsa de Londres. El WTI (West Texas Intermediate) en Estados Unidos descontaba 1,9%, a USD 100,50 el barril para octubre.
A las 11 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires gana 0,6%, a 3.050.000 puntos. Entre los ADR y aciones de compañías argentinas que son negociados en dólares en Wall Street, YPF sube 0,6%, a USD 54,69, y Vista Energy cede un 0,1 por ciento. Grupo Galicia sube un 0,9% y Mercado Libre pierde 1,2 por ciento.
Los bonos soberanos en dólares -Bonares y Globales- progresan un 0,2% en promedio, mientras que el riesgo país de JP Morgan -que mide la brecha de retorno entre los bonos del Tesoro de los EEUU y similares emisiones emergentes- baja un entero para la Argentina, en los 508 puntos básicos.
Segundo día de baja para el petróleo
El crudo retrocedió desde máximos semanales después de que el secretario de Energía de Estados Unidos, Chris Wright, apuntó a una rápida reanudación del servicio del oleoducto Este-Oeste de Arabia Saudita, mientras que los esfuerzos saudíes por mantener los envíos mediante cargamentos frente a las costas de Omán aliviaban las preocupaciones sobre el suministro, según explicó a Reuters Tim Waterer, de KCM Trade.
Arabia Saudita está ofreciendo más cargamentos de crudo a las refinerías asiáticas mediante trasvases de barco a barco frente al puerto de Sohar, en Omán, según fuentes conocedoras del proceso, lo que ayuda a compensar parte de las interrupciones causadas por los ataques al oleoducto Este-Oeste hacia el Mar Rojo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los precios del crudo tocaron picos de casi cuatro meses esta semana, después de que fuentes del sector del transporte marítimo indicaran que se habían suspendido las cargas de crudo en Yanbu, el centro de exportación saudí en el Mar Rojo, y que Riad había cancelado algunas entregas de cargamentos a clientes europeos. La suspensión se produjo tras los ataques al oleoducto Este-Oeste, que abastece a Yanbu.
Los operadores afirman que un cierre prolongado del oleoducto podría reducir hasta un 4% del suministro petrolero mundial. Arabia Saudita no ha indicado cuándo podrían reanudarse las operaciones, pero Wright declaró el martes a la CNBC que el crudo debería volver a circular por el oleoducto en cuestión de días.
A pesar de la caída de los precios del petróleo registrada el jueves, persiste la preocupación por la escalada del conflicto en Oriente Medio. Dos estaciones de bombeo que dan servicio al oleoducto Este-Oeste resultaron dañadas en un ataque la semana pasada, y el plazo para su reparación sigue sin estar claro, según las evaluaciones de tres fuentes del sector petrolero y de seguridad.
Business,Corporate Events,North America

El tenso cruce de Juliana Di Tullio con un periodista por el escándalo de Insaurralde y las SIRA

El papa León XIV recibió al intendente de Luján y avanza la preparación de su visita a la Argentina

La ONU documentó casi 4,800 detenciones arbitrarias y muertes bajo custodia estatal en Nicaragua

Fracasó la paritaria universitaria: los gremios planean convocar a una quinta marcha nacional y suman tensión con el Gobierno

El juicio por los Cuadernos de las Coimas: mostraron imágenes del allanamiento al departamento de Cristina Kirchner

Cuál es la tasa promedio que pagan las pymes para financiarse en el mercado de capitales

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Google News

 ECONOMIA3 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo
- ECONOMIA2 días ago
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza