ECONOMIA
El otro lado de la mora: ¿qué quieren los argentinos endeudados? ¿no pagar más o tener condiciones más favorables?

Mientras el ministro de Economía, Luis Caputo, asegura que “la gente se sobreendeudó a tasas muy altas esperando que la inflación licúe su deuda”, lo cierto es que la morosidad es un problema cotidiano en muchos hogares argentinos. Según el último Estudio de Medios de Pago de D’Alessio IROL, 6 de cada 10 argentinos conviven con algún tipo de compromiso financiero, una situación que ya forma parte de la organización habitual del hogar.
“La deuda dejó de ser un problema excepcional para transformarse en parte de la vida cotidiana de millones de personas. Ya no aparece solamente vinculada a grandes créditos o situaciones límite: hoy atraviesa el consumo diario, las compras financiadas, el pago de servicios y hasta las relaciones familiares”, explica el informe.
Más allá de los datos duros sobre la irregularidad en los pagos a bancos, tarjetas y billeteras, el informe rescata el otro lado de la mora: ¿qué esperan los que tienen alguna deuda? ¿Quieren ponerse al día o buscan zafar del compromiso? ¿De quién esperan una ayuda?
Las preguntas resultan tan relevantes como oportunas. Mientras los bancos y las fintech empezaron a lanzar planes de refinanciación de deudas, apoyados en la baja de las tasas de interés de las últimas semanas. A la vez, en el Congreso empiezan a aparecer planes de la vieja escuela: ya se presentó una decena de proyectos de ley desde la oposición para fijar condiciones en la refinanciación de los créditos, tales como topes a las tasas o cantidad de cuotas. En el sistema financiero, esas ideas generan resquemores: se sabe que la respuesta de los bancos a esa clase de planes oficiales, en general, es que el crédito se reduce.
“Los argentinos no están pidiendo dejar de pagar sus deudas. Lo que están pidiendo es poder respirar”, afirmó Nora D’Alessio, directora de Investigación de D’Alessio IROL. “Aun en un contexto difícil, persiste una fuerte cultura del esfuerzo y del cumplimiento. Lo que empieza a agotarse es la sensación de que, aun esforzándose, nunca se termina de salir”, explicó.
La preocupación central de los argentinos, se desprende del informe, no es la condonación de los compromisos financieros, sino la posibilidad de encontrar una manera viable y menos asfixiante de enfrentarlos.
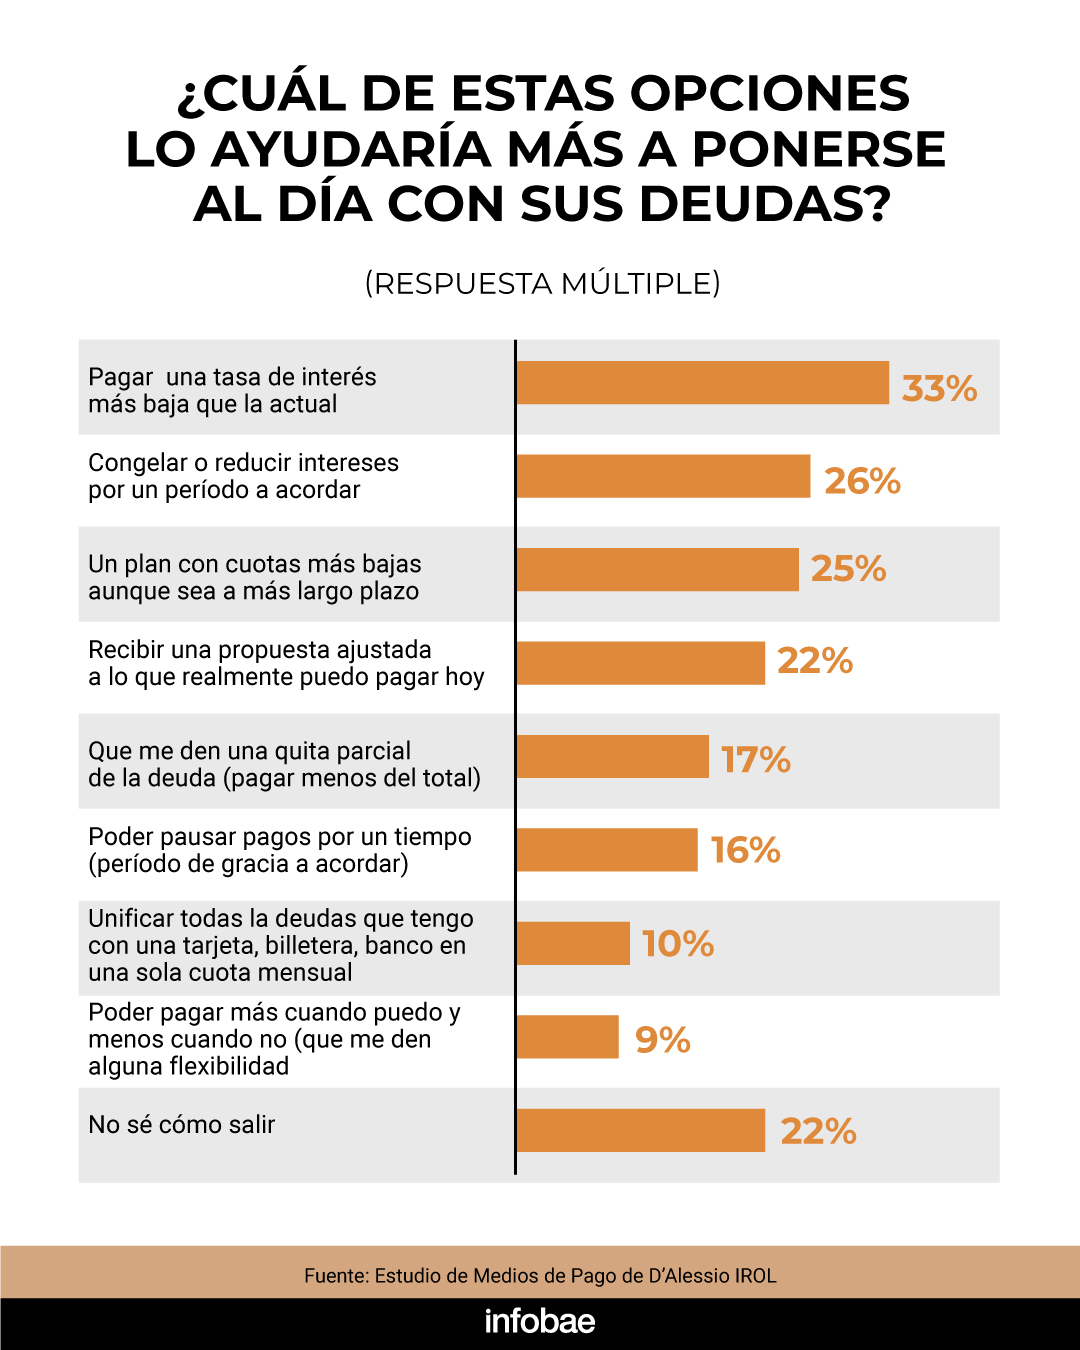
Frente a la consulta sobre qué ayudaría más a ponerse al día con sus deudas, los encuestados priorizan medidas asociadas a la flexibilización y adecuación de los pagos. Dentro del universo de los que tienen al menos una deuda, los encuestados pidieron tasas de interés más bajas (33%), reducción o congelamiento de intereses (26%), cuotas más bajas aunque se extienda a un plazo más largo (25%) y propuestas ajustadas a la capacidad de pago efectiva (22%) y hasta que les unifiquen sus deudas en una sola entidad (10%).
Apenas el 17% de los consultados mencionó una quita parcial de la deuda como principal alternativa para regularizar su situación. Este dato refleja que la sociedad “aún acepta la lógica del cumplimiento, pero rechaza cada vez más mecanismos financieros que percibe como interminables o imposibles de sostener en el tiempo”.
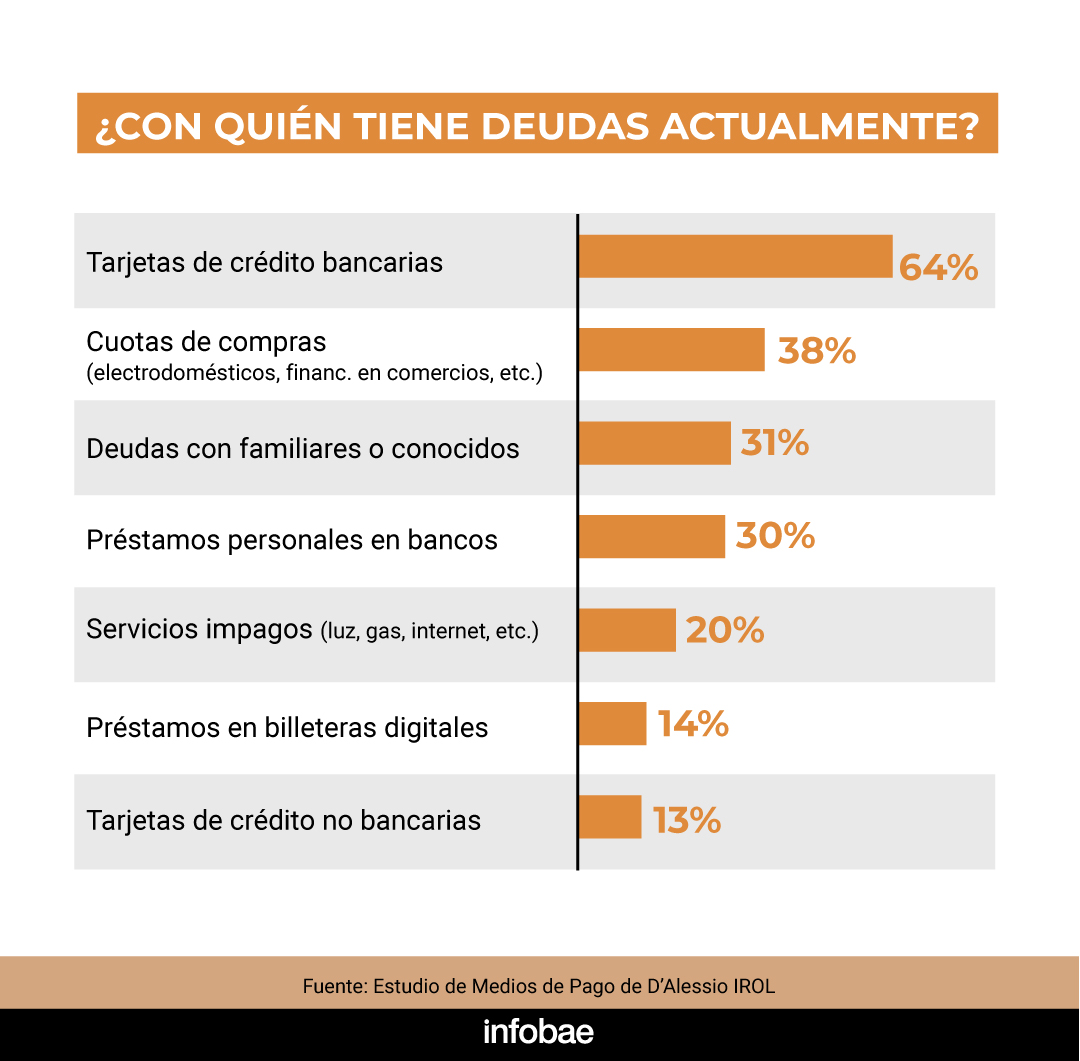
En la actualidad, entre los que tienen deudas, las tarjetas de crédito bancarias lideran el ranking (64%). Otros endeudados, seguidos por las compras en comercios financiadas en cuotas, de electrodomésticos u otros bienes (22%), préstamos personales en bancos (18%) y deudas con familiares o conocidos (18%). “Incluso empiezan a consolidarse los préstamos tomados a través de billeteras digitales como Mercado Pago o Ualá, que ya alcanzan al 14% de los endeudados”, señaló D’Alessio IROL.

Con ese esquema, los acreedores comienzan a superponerse: para cancelar total o parcialmente deudas con tarjetas de crédito, que suelen tener tasas más caras, muchas familias toman créditos personales con bancos o billeteras a un costo más bajo. Los mismos bancos comenzaron a ofrecer ese mecanismo para que la refinanciación de la tarjeta no se vuelva impagable entre los que optaron, en exceso, por el pago mínimo.
Según el informe, este fenómeno revela un cambio cultural: la deuda se volvió “doméstica, fragmentada y permanente”. Deja de ser una cuestión financiera y “empieza a formar parte del funcionamiento habitual del hogar”, afectando la manera de consumir, planificar y proyectar el futuro.
El impacto de la deuda ya no es únicamente económico y adquiere “un fuerte desgaste emocional asociado a la imposibilidad de saldar los compromisos. Aunque el 34% de los argentinos siente que podrá salir adelante aunque le lleve tiempo, un 22% se percibe estancado y un 18% reconoce directamente que la deuda lo supera y no encuentra salida viable.
Un bloque de respuestas clave del Estudio de Medios de Pago de D’Alessio IROL indaga acerca de dónde apuntan los argentinos para conseguir ayuda para salir de esta situación frente a la percepción de que los mecanismos actuales no permiten salir nunca del ciclo de endeudamiento. Ante la consulta sobre quién puede ayudar para salir de las deudas, el 31% de los endeudados, sencillamente, respondió “yo”. Solo confía en ayudarse a sí mismo.
Un 25% directamente dijo que nadie puede hacerlo, y apenas el 18% mencionó a su banco o tarjeta. Menos aún encuentran chances de ayuda en las billeteras (2%). “El sistema financiero, aunque sigue siendo importante, no siempre es percibido como cercano o contenedor. En cambio, se percibe una fuerte sensación de soledad en el proceso de intentar regularizar la situación financiera. Hay un sentimiento de orfandad entre los clientes”, dijo D’Alessio.
La responsable del informe advirtió sobre un fenómeno relevante para bancos, tarjetas y fintech: muchas personas sienten “que fueron empujadas o tentadas a consumos, créditos o financiaciones que terminaron superando sus posibilidades reales. En varios casos, la responsabilidad por las deudas empieza a recaer sobre las propias entidades donde se originaron”.
La visión de Nora D’Alessio aporta otro matiz sobre el rol de las entidades financieras: “Castigar al cliente sin ofrecerle ni explicarle caminos posibles para salir de las deudas debilita la relación y la voluntad de pago”. El contacto humano y la personalización de las propuestas aparecen como factores críticos para revertir la tendencia creciente de morosidad.
El estudio concluye que muchas personas sienten que las estrategias de bancos y entidades de crédito no contemplan la realidad de quienes tienen problemas para pagar. La reducción de límites de crédito sin comunicación clara y la falta de atención personalizada generan desgaste y frustración, y ni siquiera las mejores estrategias de orientación al cliente logran compensar esa percepción.
pagar el alquiler, deudas







ECONOMIA
El Niño no afloja y conducir con lluvia será parte de la nueva normalidad: las claves para manejar con seguridad en pisos mojados
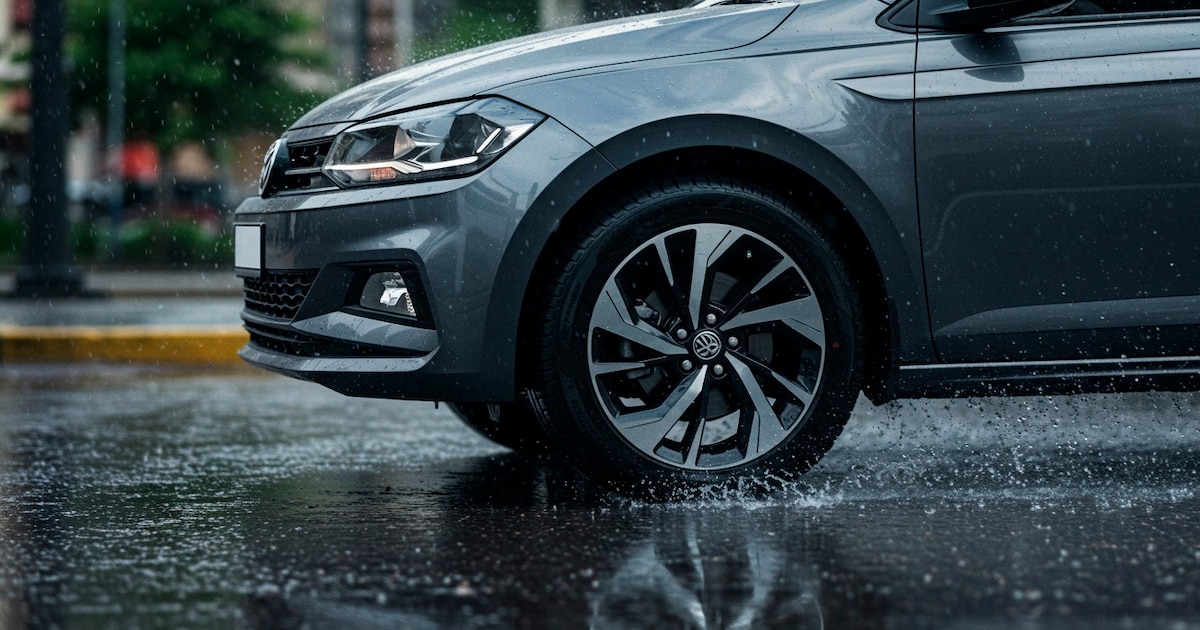
Con pronósticos que anticipan que el Súper Niño se quedará estacionado sobre gran parte del territorio argentino los próximos meses, es imperioso cambiar el “chip” y pensar que, tanto para los traslados diarios como para viajes, manejar con lluvia será parte de una nueva normalidad para los conductores argentinos.
Por ese motivo, hay que estar bien preparados para hacerlo dentro de un marco de seguridad vial adecuado, tanto a nivel mecánico en los autos y motos, como a nivel conductivo, con un estilo mucho más cuidadoso y conservador para transitar por calles y rutas.
Circular sobre piso mojado tiene dos variables que atender: la adherencia y la visibilidad. Para ambos casos, los vehículos tienen que estar equipados con neumáticos en condiciones, pero también con frenos y sistemas de limpiaparabrisas que funcionen sin fallas.
Los neumáticos tienen un modo de comprobar si están en condiciones midiendo la profundidad de los canales o ranuras. Para eso, existe algo que se llama “testigo de desgaste”, que se debe verificar que se encuentren dentro del rango mínimo indispensable. Los testigos son pequeños segmentos de caucho que están distribuidos dentro de las ranuras, hundidos por debajo de la superficie.

Cuando el desgaste del neumático es excesivo, esos testigos quedan al ras de la banda de rodamiento, es decir que quedan en contacto con el piso al girar la rueda. Esto que representa que la profundidad de esos canales que deben evacuar el agua no es suficiente para que la adherencia del automóvil sea la adecuada para circular en una superficie mojada.
La visibilidad se soluciona con escobillas en buen estado. En este sentido, no solo es necesario que tengan el barredor de agua (la pestaña que apoya en el cristal) con suficiente superficie sino que la goma no esté reseca por una larga exposición al sol. Si ese es el caso, la escobilla resbalará sobre el agua y no la retirará.
El otro punto a considerar es el sistema de climatización interior, porque cuando llueve, naturalmente, hay mucha humedad relativa en el ambiente, y por lo tanto es muy frecuente el empañamiento de los vidrios si no circula aire que ingrese desde el exterior por la ventilación. El mejor modo de evitar el empañamiento es encender el aire acondicionado y regular la temperatura para que no “haga frío” adentro del auto.
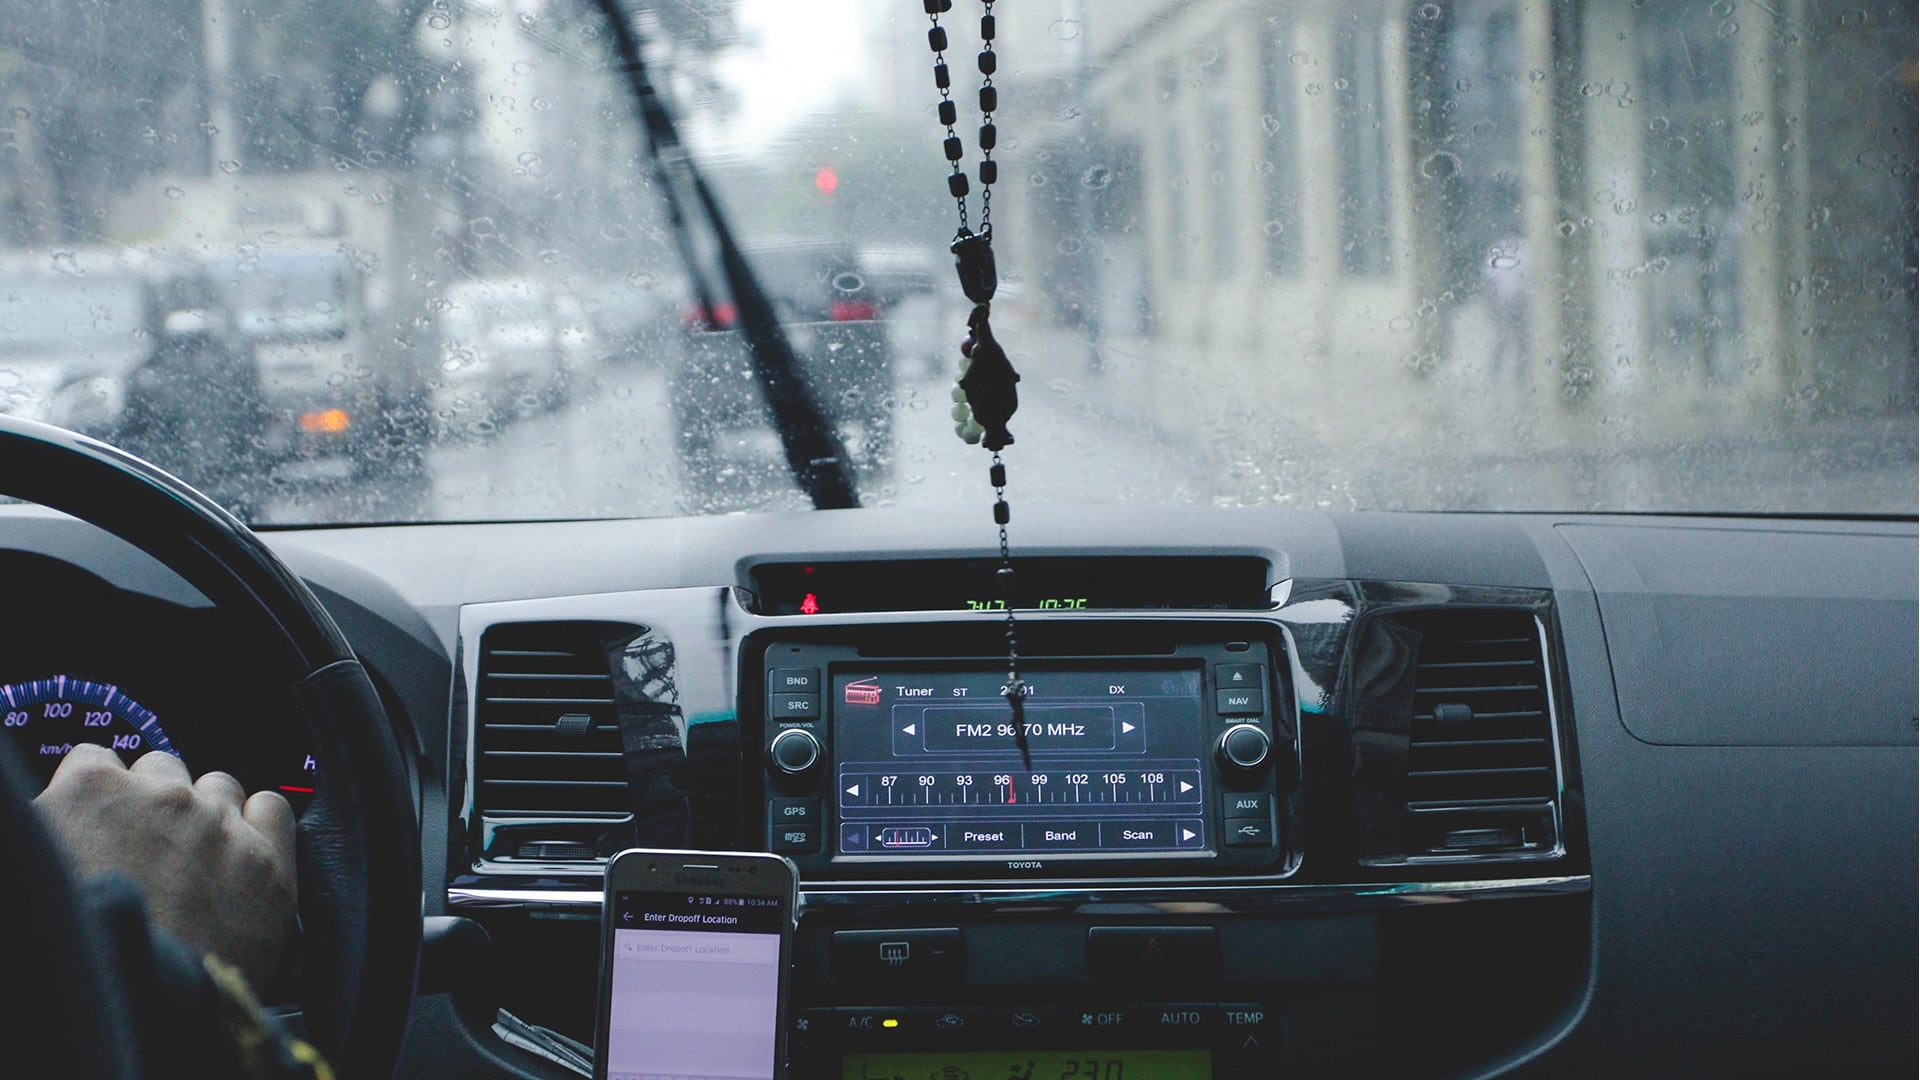
Muchas personas relacionan el aire acondicionado con la baja temperatura, pero el sistema es también un deshumidificador sin frío si se selecciona una temperatura más elevada. Algo que también es un error común en muchos automovilistas es activar el recirculador de aire los días de lluvia, lo que solo acelerará el proceso de empañamiento. En estas condiciones es vital que el aire dentro del auto se renueva al circular.
Precaución al volante
El otro punto que se debe adaptar a un clima lluvioso es el estilo de conducción. Aunque los neumáticos, frenos y visibilidad estén en orden, circular en piso mojado requiere una precaución adicional porque las leyes de la física no se pueden combatir.
Una masa de 1.500 o 2.000 kg deslazándose sobre una superficie resbaladiza con solo cuatro puntos de apoyo mínimo, los neumáticos, no se detiene ni se hace cambiar de dirección del mismo modo que cuando el caucho está apoyado sobre asfalto seco.
Por eso, cuando llueve hay que reducir la velocidad, aumentar la distancia con los autos que van por delante, y evitar maniobras bruscas y sin aviso para quienes circulan en el entorno.

Siempre hay que tener presente que, con piso mojado, muchas personas toman más precauciones de las normales, circulan a menor velocidad de la reglamentaria y van temerosas al volante. Una maniobra imprevista suele causar reacciones inesperadas que pueden terminar en un incidente de tránsito si no se toma la precaución de ir con mayor distancia y menor velocidad.
También es importante conocer algunas limitaciones visuales que pueden tener quienes van alrededor, como ocurre con los vehículos que tienen polarizados muy oscuros. Esa es una barrera visual para quién conduce ese vehículo y es fácilmente detectable desde el exterior. Cuando se está circulando o por sobre pasar a un automóvil con cristales polarizados muy oscuros, es recomendable tomar mayores precauciones.
Si se va a salir a la ruta, esas mismas medidas se deben extremar, especialmente porque a mayor velocidad, mayor es el tiempo necesario para frenar, pero además, porque la velocidad aumenta el riesgo exponencialmente en piso mojado.
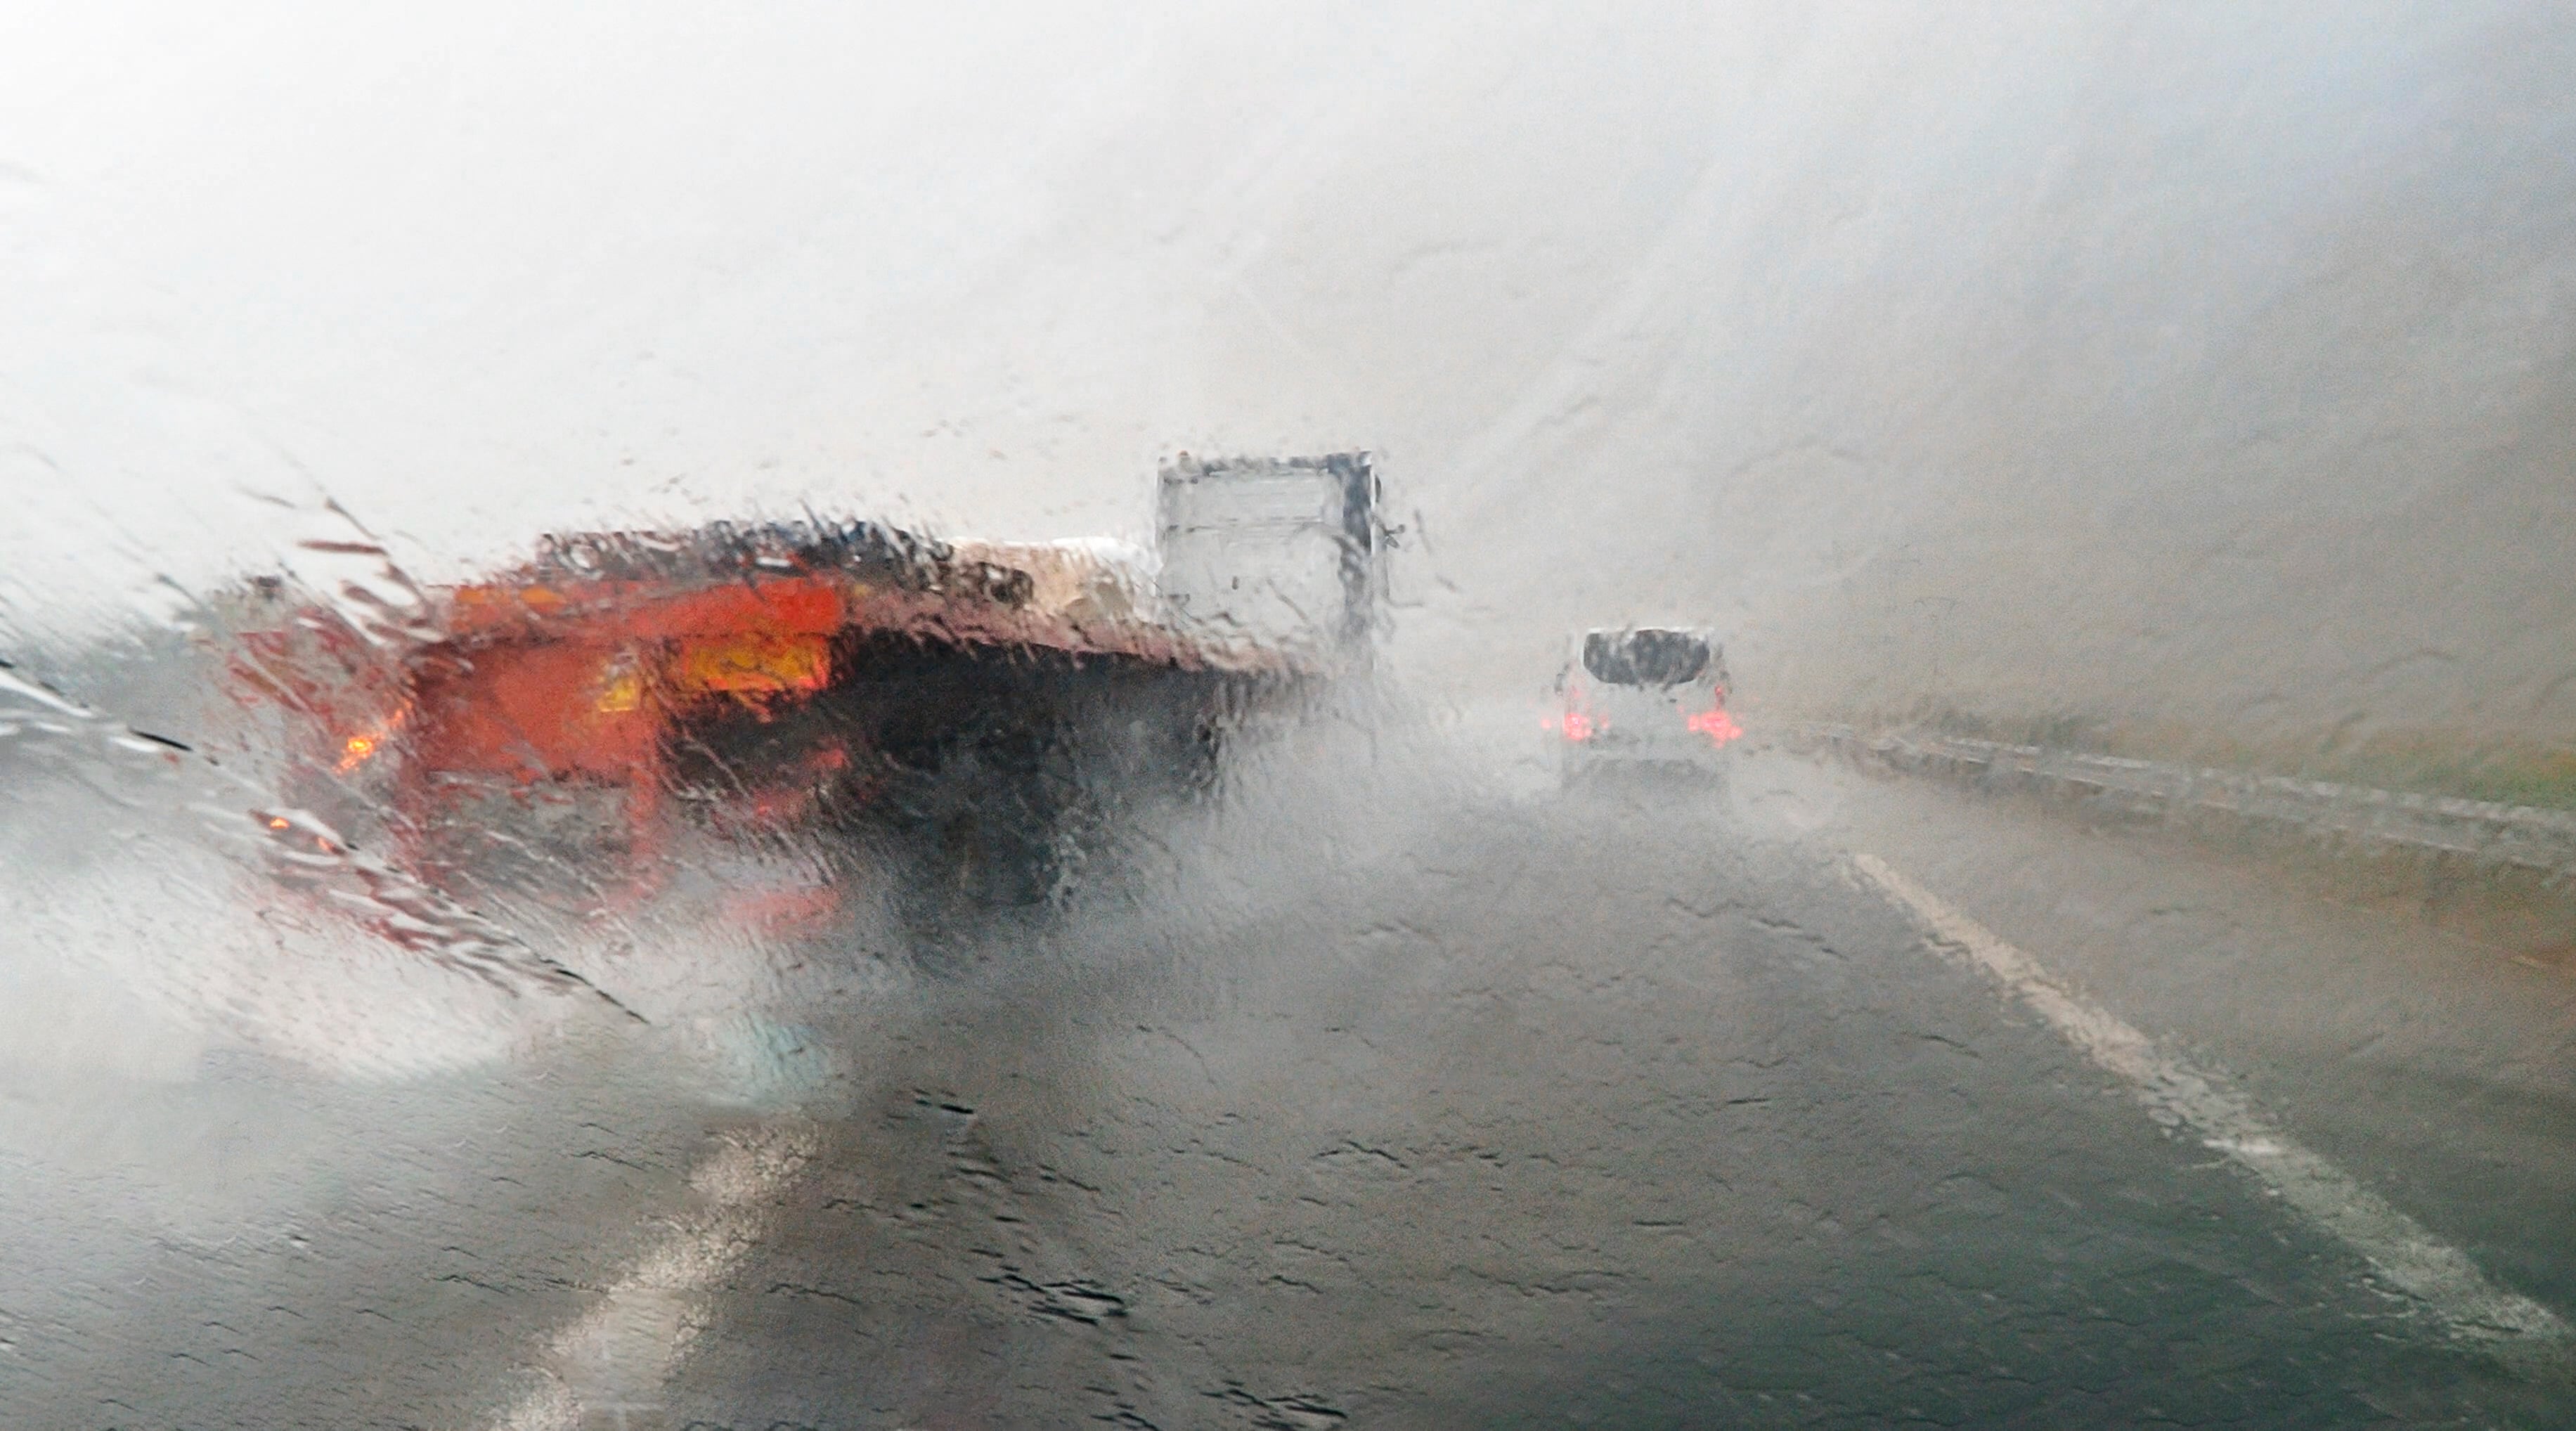
Una precaución adicional es saber que la banquina seguramente tendrá barro y ese elemento es mucho más resbaloso que el piso mojado, por lo tanto, ir detrás de un vehículo de gran porte que levanta spray en grandes cantidades, puede ocasionar que se pierda la referencia del borde del camino. Lo más aconsejable es tomar distancia y no superar si no hay total certeza que al hacer la maniobra, no vengan vehículos de la mano contraria.
Y finalmente, dos consejos respecto a las motos. Son los vehículos más expuestos y a la vez los que pueden tener mayores problemas de adherencia por su propia arquitectura de dos ruedas en equilibrio constante. Por eso, siempre es recomendable no ir muy cerca de una moto si está adelante, y estar muy atentos a los espejos retrovisores previendo que eventualmente pueden pasar entre los autos por el lado izquierdo, como corresponde, pero también por el lado derecho.
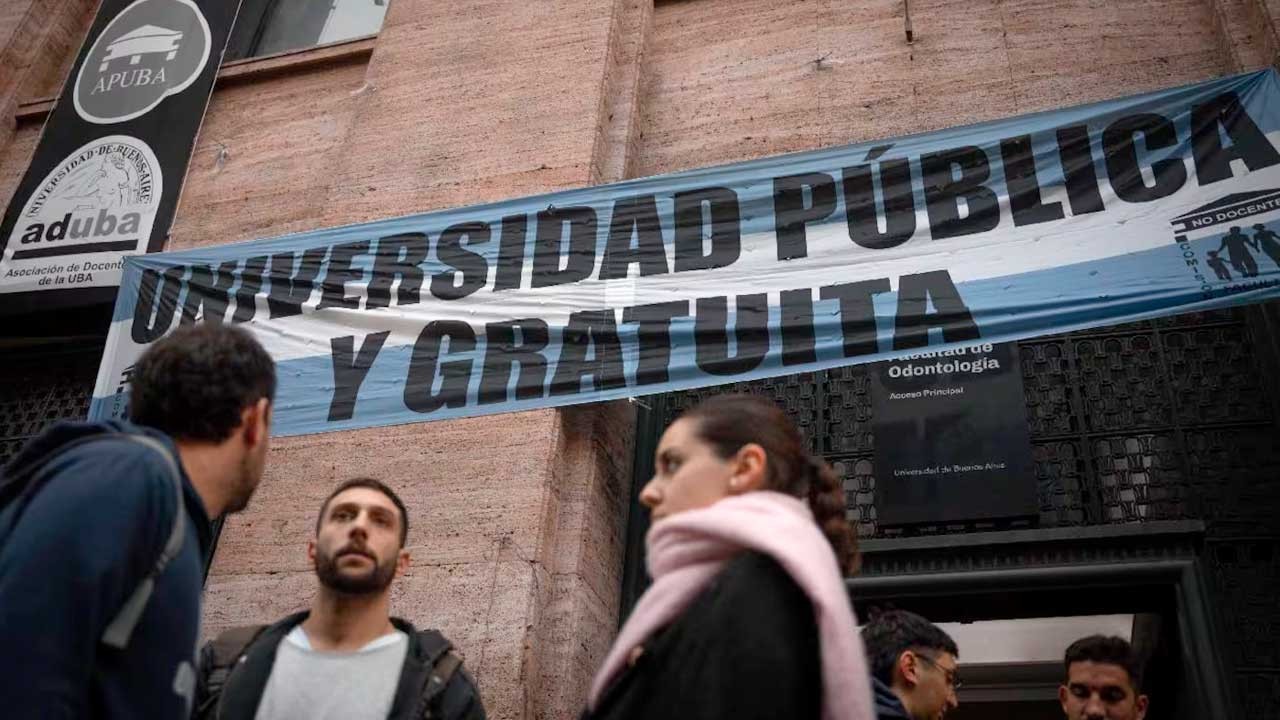
La oposición minimiza el costo fiscal de la ley y afirma que el propio presupuesto prevé la financiación. Pero Milei lo ve como un tema no negociable
Puntos importantes

El conflicto universitario se centra en los fondos y el equilibrio fiscal del Estado.
Milei considera la ley de financiación una amenaza a su principio innegociable de déficit cero.
Oposición y expertos argumentan que hay fondos disponibles, siendo una pulseada política.
presupuesto,justicia,financiamiento,universidad,elecciones,ley,superávit fiscal,javier milei

La Administración Nacional de la Seguridad Social (ANSES) avanza este viernes 16 de octubre con las acreditaciones de jubilaciones, pensiones, asignaciones y otras prestaciones. El cronograma de pagos se organiza según la terminación del DNI y el tipo de beneficio.
Los haberes y las asignaciones de octubre incorporan un aumento de 1,66 %, dispuesto mediante la resolución 284/2026, publicada en el Boletín Oficial. Además, se suma el refuerzo previsional extraordinario de hasta $70.000, sujeto a los requisitos establecidos para este mes.
Quiénes cobran hoy, 16 de octubre de 2026
El calendario de pagos de ANSES para este viernes incluye a los siguientes grupos de beneficiarios:
Jubilaciones y pensiones que no superan un haber mínimo
Cobran hoy los jubilados y pensionados cuyos haberes no superan la mínima y tienen documentos finalizados en 5.
Asignación Universal por Hijo y Asignación Familiar por Hijo
Este 16 de octubre cobran los titulares de la Asignación Universal por Hijo (AUH) y de la Asignación Familiar por Hijo con DNI terminados en 5.
Asignación por Embarazo
Las beneficiarias de la Asignación Universal por Embarazo (AUE) con DNI finalizado en 4 tienen acreditado el pago este viernes.
Progresar
Los titulares de las becas Progresar con documentos terminados en 6 y 7 cobran este viernes.
Asignación por Prenatal y Asignación por Maternidad
Cobran hoy la Asignación Prenatal las personas con documentos concluidos en 4 y 5. Esta prestación se abona según los ingresos del grupo familiar y contempla distintas escalas.
La Asignación por Maternidad se cobra el primer día del calendario de pago para todas las terminaciones de DNI. El monto no es fijo: se calcula de manera individual en función de la remuneración de cada trabajadora alcanzada por el beneficio.
Pensiones No Contributivas
Este viernes no hay pagos de Pensiones No Contributivas (PNC), cuyo calendario de octubre finalizó el 15 de octubre.
Asignaciones Familiares de Pensiones No Contributivas
Las Asignaciones Familiares correspondientes a PNC están habilitadas para todas las terminaciones de documento desde el 8 de octubre y hasta el 10 de noviembre.
Asignaciones de pago único
Los pagos por nacimiento, adopción y matrimonio también permanecen disponibles para todas las terminaciones de DNI. La primera quincena de acreditaciones se abrió el 9 de octubre y se extiende hasta el 10 de noviembre.
De cuánto son las jubilaciones en octubre 2026
Con la actualización de octubre, la jubilación mínima asciende a $435.748,51. A ese monto se incorpora un bono de $70.000 para los beneficiarios que cumplen las condiciones, por lo que el ingreso total llega a $505.748,51.
La jubilación máxima, por su parte, quedó establecida en $2.932.174,85 para octubre. Quienes superan el haber mínimo comenzarán a cobrar desde el 23 de octubre, de acuerdo con la terminación de su DNI.
La Pensión Universal para el Adulto Mayor (PUAM), destinada a personas de 65 años o más que no reúnen los aportes necesarios para una jubilación ordinaria, quedó en $ 348.598,81.
Además, la Prestación Básica Universal (PBU) se fijó en $ 199.335,05. Este componente integra el cálculo de determinadas jubilaciones del régimen general.
De cuánto son las asignaciones en octubre 2026
La AUH tiene un valor bruto de $156.588 por hijo menor de 18 años durante octubre. ANSES acredita de manera mensual el 80% del beneficio, equivalente a $125.270,40, mientras que el 20% restante —$31.317,60— queda retenido hasta la presentación de la Libreta AUH.
Por su parte, la Asignación Universal por Hijo con Discapacidad alcanza los $509.863 por cada hijo durante octubre.
La Asignación por Embarazo tiene los mismos valores: un monto total de $156.588, con un pago directo mensual de $125.270,40 y una retención de $31.317,60.
Para la Asignación Prenatal, el monto base para familias con ingresos de hasta $1.212.301 es de $78.304. La suma disminuye en los tramos de ingresos superiores. En tanto, la Asignación por Maternidad equivale al salario mensual de la trabajadora en relación de dependencia durante el período de licencia.
La Asignación Familiar por Hijo para titulares de Pensiones No Contributivas alcanza 78.304 por hijo en el primer rango de ingresos. En el caso de la prestación por desempleo, el mínimo es de $195.600 y el máximo de $391.200, fijados por la actualización del Salario Mínimo, Vital y Móvil a través de la Resolución 4/2026.

SOCIEDAD3 segundos ago
Apuñalaron a un adolescente durante un intento de robo en San Juan y escaparon

INTERNACIONAL5 minutos ago
Félix Savón buscando comida en un basurero, un exboxeador con artrosis sin respaldo y el sistema cubano que «recicla personas»

CHIMENTOS24 minutos ago
Así anunció Mario Massaccesi la noticia de la muerte de Fernando Confessore: “Estamos en shock”

POLITICA30 minutos ago
Abren dos nuevos frentes judiciales para Chiqui Tapia y Pablo Toviggino – Nexofin

ECONOMIA32 minutos ago
El Niño no afloja y conducir con lluvia será parte de la nueva normalidad: las claves para manejar con seguridad en pisos mojados

INTERNACIONAL37 minutos ago
Former Border Patrol chief recalls Biden migrant surge chaos as Trump crackdown delivers historic turnaround

POLITICA4 días ago
Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil

INTERNACIONAL3 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

CHIMENTOS2 días ago
La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

POLITICA2 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

 INTERNACIONAL3 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- CHIMENTOS2 días ago
La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»
- POLITICA2 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional