ECONOMIA
¿Dónde está el empleo?: del escepticismo de un profeta de la industria a la apuesta oficial a los servicios y la apertura de la economía

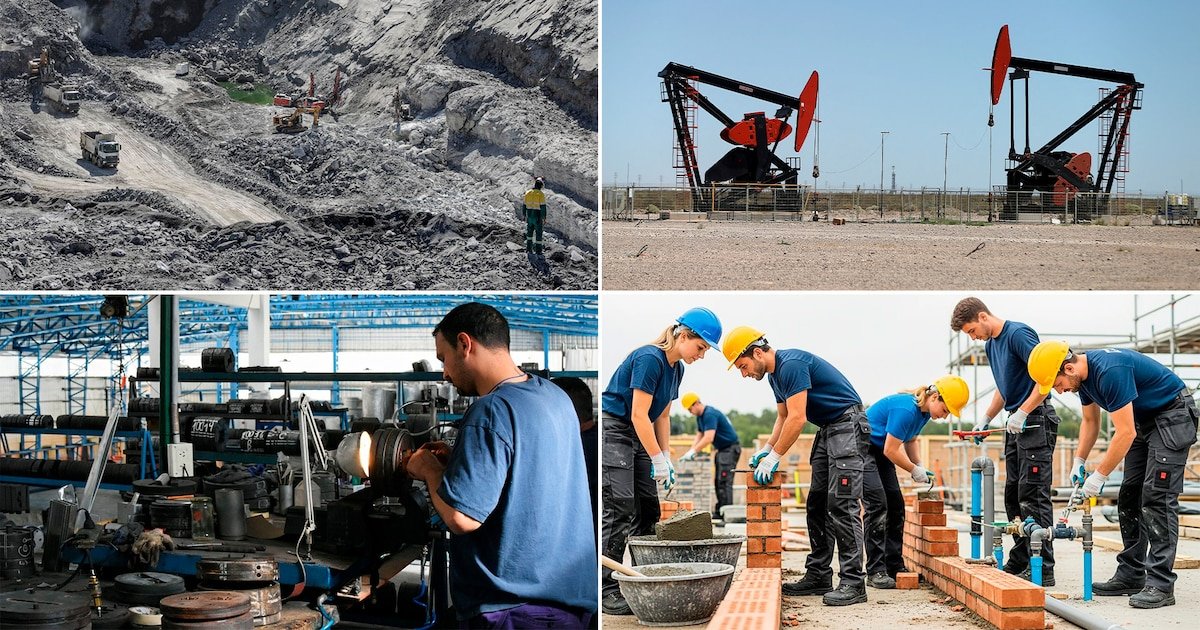
“En los últimos años, me he vuelto escéptico sobre la viabilidad del modelo de crecimiento impulsado por la industrialización. He defendido un modelo diferente de crecimiento económico, basado en el desarrollo de capacidades productivas en servicios que absorben mano de obra y que, en su mayoría, no son transables. He advertido a los responsables políticos de África y otras regiones en desarrollo que intentar emular el modelo de Asia Oriental produciría, en el mejor de los casos, enclaves manufactureros, con una pequeña fracción de empresas productivas integradas en las cadenas de valor globales, mientras que la mayor parte de la fuerza laboral permanece estancada en actividades de baja productividad”.
Tal un pasaje de la confesión (¿conversión?) de Dani Rodrik, profesor de la Universidad de Harvard, durante décadas profeta de la “política industrial” y la intervención estatal para promover las manufacturas, por su capacidad de generar empleo, integrar sectores bajos y medios e impulsar el desarrollo económico. Sin embargo, en un texto publicado en el portal Project Syndicate, Rodrik se confesó ahora “escéptico de la manufactura”.
“Comencé a considerar estrategias de crecimiento alternativas no porque pensara la industrialización generalizada menos deseable, sino porque me convencí de que era menos factible”, escribió, y precisó que de los 2.000 millones de trabajadores que hay hoy en el mundo en desarrollo, unos 1.500 millones se desempeñan en ocupaciones que no requieren educación universitaria ni están expuestas a la economía internacional a través del comercio o la deslocalización.
Se trata, enumera, de agricultores de subsistencia, vendedores ambulantes, comerciantes minoristas, arregladores, trabajadores ocasionales y otras actividades “no transables” internacionalmente. Según el académico, de fuerte impronta empírica, el número de esos trabajadores no hará más que aumentar en los próximos años.

Por eso, dijo, ahora la cuestión crucial es cómo mejorar sus oportunidades. Y está “dolorosamente claro”, explicó, que “ni la industrialización ni la educación pueden ser la solución, por deseables que sean. Encontrar modos de aumentar la productividad de los trabajadores en los sectores de servicios que absorben mano de obra será fundamental; de lo contrario, las mejoras en el nivel de vida no podrán mantenerse”.
Aunque el diagnóstico luce pesimista, Rodrik destaca que en el mundo “se está produciendo una especie de revolución en productividad de los servicios, en especial en las economías avanzadas, gracias a innovaciones organizativas, el uso de plataformas digitales y otras nuevas tecnologías”. Para el mundo en desarrollo, acotó, los últimos 30 años fueron un período de rápido crecimiento y convergencia con las economías avanzadas, pero no por las manufacturas, sino gracias al sector servicios, donde siguen residiendo las mayores posibilidades de creación masiva de empleos. Ya no en la industria.
De ahí su llamado de atención a “la posibilidad de un círculo virtuoso de crecimiento económico basado en los servicios de clase media”. Sucede, explica, que la expansión de la clase media desplaza la demanda de consumo hacia servicios más productivos y de más calidad, lo que a su vez permite el aumento de los ingresos de los trabajadores que sustenta a la clase media. Pero ese proceso, alerta, “no es automático: requiere un papel fundamental del gobierno para facilitar las mejoras de productividad necesarias”.
Rodrik cita estudios y casos de éxito, como planes que incentivan a las empresas de plataformas a emplear mano de obra y recursos locales, asisten a microempresas con capacitación y certificación y brindan herramientas tecnológicas y Inteligencia Artificial (IA) “personalizadas y adaptadas a las circunstancias de los países en desarrollo”.

Que Rodrik se confiese “escéptico” sobre la manufactura fue para muchos algo impactante. “Es como que el Papa de la Iglesia Católica anuncie que se convirtió al budismo”, dijeron en uno de los debates sobre la “conversión”.
El planteo del profesor de Harvard, quien participó en un seminario anual de Techint, el grupo industrial más importante de la Argentina, ¿es válido para el país, que atraviesa un abrupto “cambio de régimen” por el que entraron en crisis numerosas empresas de manufactura, construcción y comercio, sectores proveedores del grueso del empleo formal, y en el que la mayor parte del empleo de servicios es de baja productividad e ingresos?
Daniel Schteingart, director de Desarrollo Productivo de Fundar, un centro de estudios y propuestas, puntualizó a Infobae que la objeción de Rodrik, “un exégeta de la industrialización”, es al rol de la industria como creadora masiva de empleo, víctima de su propio éxito, porque su automatización y progreso tecnológico hicieron que cada vez emplee menos. Pero, aclara, Rodrik no dice que la industria haya dejado de importar como fuente de riqueza, progreso tecnológico, seguridad nacional. Solo que ya no crea masivamente empleo. “Hoy eso lo hacen los servicios y es necesaria una estrategia productiva que les dé la importancia que tienen”.
Schteingart puntualiza además que la descripción de Rodrik apunta más bien a países en desarrollo de Asia y África, para los cuales ya no es viable emular los caminos que siguieron Corea del Sur y China, que se industrializaron con una masiva emigración del campo a la ciudad (provisión de mano de obra barata), progresaron tecnológicamente y luego incorporaron servicios. Ese modelo, dijo, ya no sirve ni siquiera en Asia.
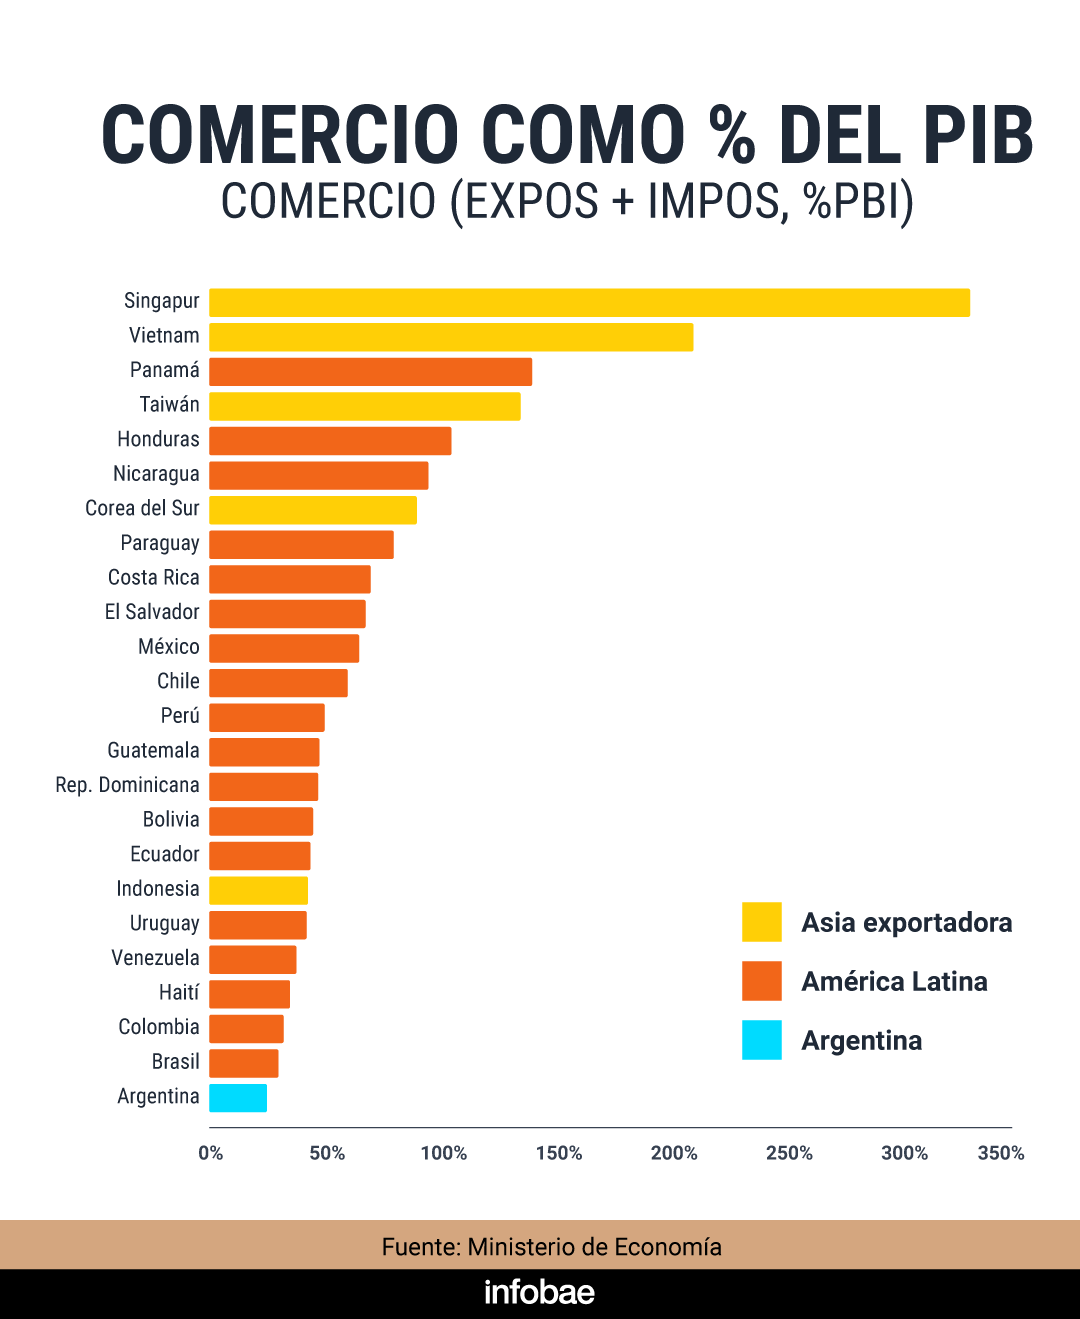
“Se terminó el fetichismo de industria igual a empleo”, dijo el investigador de Fundar. “Hoy en Argentina la industria, que antes explicaba el 30% del empleo, explica 12%, pero sin ella se limitaría mucho el progreso tecnológico, habría problemas de balanza comercial y de soberanía. Por eso, subrayó, “los países hacen política industrial: incluso EEUU, antes de Donald Trump, pero la industria ya no es la panacea para el problema del empleo”.
En 2011, hace apenas 15 años, cuando Rodrik publicó el paper “El imperativo manufacturero”, algunos críticos ya le habían recordado que la era en que las plantas manufactureras habían explicado el grueso de la creación del empleo, impulsado el crecimiento del PBI, integrado sociedades y contribuido a la mejora del nivel de vida de las clases bajas y medias, como sucedió en EEUU, Japón, Europa y un puñado de países ahora desarrollados en las primeras post-segunda guerra mundial, brevemente en algunos de América Latina y, a fines del siglo XX, en Corea del Sur y China, fue un particular y tal vez único momento de la historia, imposible de recrear y que obliga a buscar nuevos caminos.
Eduardo Jacobs, economista y analista político, dijo estar “totalmente de acuerdo con el nuevo Rodrik. En la Argentina, observó críticamente, “nuestros supuestos especialistas no visitan a una industria moderna hace años, sino ya hubieran registrado que no hay gente, la luz está apagada y solo hay robots trabajando las 24 horas.
“Pasamos de ‘industrias’ a ‘cadenas de valor’, Australia es un caso notable, su industria es apenas el 5% del PBI. La desindustrialización argentina no es por una apertura que no existe, porque el arancel medio bajó apenas dos puntos (por la pertenencia al Mercosur), sino porque sin comercio exterior no nos integramos al mundo en cadenas de valor. Argentina sigue con una discusión anclada en los 60s y 70s; hoy la lógica es buscar la mayor productividad y para eso hay que estar integrados al mundo. “Fíjese lo que logró la industria de servicios basados en el conocimiento (SBC): ya es el tercer exportador del país, con USD 9.000 millones, pese a que somos una economía cerrada. Con la desregulación, va a tener un impacto fenomenal”,. apuntó Jacobs.
Como ejemplo (o contraejemplo) de a lo que apunta, el economista señaló que en la Argentina hay 4.000 empresas textiles (un sector en crisis) y 23.000 apicultores, cada uno con un puñado de empleados, que registran, exportan y auditan su producción y son hipercompetitivos a nivel mundial, al punto de que Argentina es el segundo exportador mundial de miel y copó 7.500 de las primeras 8.000 toneladas de miel que la Unión Europea abrió a la importación desde el Mercosur, pasando como alambre caído a sus pares brasileños, uruguayos y paraguayos.
“Les llevó 20 años para que la UE acepte los tambores de miel argentina y no los mezclen con la miel china, de pésima calidad. Ahora se abren esas oportunidades en miel, y también en carne. Está cambiando todo, eso es lo que interesa y va a ocurrir”, dijo Jacobs.
En el caso de la industria, Jacobs señaló el interés, a partir de la importación de 50.000 vehículos eléctricos, de empresas chinas de instalar agencias de servicios aprovechando plantas existentes y mano de obra local. Posiblemente el camino sea terminar especializándose en camionetas, o en algunas autopartes, hay que buscar escala. En maquinaria agrícola, por ejemplo, somos buenos en sembradoras, e Iveco va a empezar a hacer grandes camiones para minería acá, porque vamos a tener un desarrollo minero importante», subrayó.
¿Y el empleo en servicios? Según Jacobs, en la Argentina el problema de falta de mano de obra calificada empezó hace 20 años y para mejorar en ese frente es clave “que las provincias se pongan las pilas e inviertan en capacitación de sectores que quedaron muy descalificados”. De todos modos, dice, la Argentina es un país con poca población, no tiene los problemas de asiáticos, hindúes e incluso mexicanos, pero sí en cuanto al tamaño y calidad de gasto del Estado. “Necesitamos productividad, donde se la encuentre. Durante décadas, los empresarios retiraron de sus negocios más de lo que deberían, en vez de usar recursos para ampliarse, escalar. Lo hacían por el contexto en que operaban. Hace diez años que la economía no crecía dos años seguidos, como será en 2025 y 2026. En 2027 será la primera vez en 25 años que creceremos tres años seguidos, y ahora hay posibilidades de invertir”.
El optimismo de Jacobs y el análisis de Rodrik hacen juego con el discurso del secretario de Política Económica, José Luis Daza, quien el jueves en la Bolsa de Comercio de Córdoba enfatizó la importancia de la apertura de la economía y la ligó a la creación de empleo en el sector servicios.
“Lo que pasa en los países que se abren es que los empleos que se pierden son minúsculos en relación a todos los que se crean”, dijo el funcionario y resaltó la expansión de la minería del cobre en Chile. “Por cada 1.000 empleos que se generan en la minería, hay entre 3.000 y 5.000 empleos que no se ven. Son los cocineros que tienen que alimentar a los mineros, los que transportan la comida, los que traen los neumáticos, los que traen los camiones, los que mantienen los camiones, los que hacen las carreteras, los financistas, los que manejan los programas de software y los maestros que van allí para educar a los chicos”, enumeró. En Chile, dijo, el grueso de creación del empleo formal (que en total se duplicó de 4 a 8 millones) no ocurrió en las regiones mineras, sino en el resto del país, a partir del aumento del PBI por habitante y la demanda de servicios resultante.
El ejemplo minero de Daza es válido, pero a la vez debe tomarse con pinzas. Un informe de la consultora Adecco Argentina recuerda, por caso, que el principal desafío que afronta hoy la minería en el país es “escasez de talento” específico en las áreas donde tiene sus proyectos. “El sector proyecta inversiones por más de USD 33.000 millones y la creación de miles de nuevos puestos de trabajo en los próximos años, pero el empleo formal en minería cayó un 5,3% interanual en 2025, evidenciando una brecha entre crecimiento y disponibilidad de talento”, señaló la consultora. “El crecimiento es sostenido, pero las empresas avanzan con cautela, priorizando la contratación local”, señala Erica Ibarra, Key Account Manager de Adecco Argentina.
Los perfiles más demandados incluyen ingenieros, geólogos, técnicos especializados y roles vinculados a la digitalización, que no abundan en la oferta local. En consecuencia, precisa Adecco, “la rotación alcanza el 7% promedio, lo que intensifica la competencia por perfiles escasos”, lo que a su vez plantea los desafíos de formación y localización de talento.
En referencia a la “confesión” de Rodrik y la cuestión del empleo, Jorge Vasconcelos, economista jefe del Ieral de la Fundación Mediterránea, dijo a Infobae que el tema de los enclaves exportadores que generan muy poco efecto multiplicador es visible en México desde hace mucho tiempo y que el de la potencialidad de la industria como factor de desarrollo dio un giro notable desde la irrupción de China a principios de siglo. Sin embargo, alertó, “generalizar las conclusiones del artículo puede llevar también a equívocos: seguramente hay nichos industriales suficientemente competitivos como para expandirse, siempre que no estén directamente en la línea de fuego de la competencia asiática. Argentina tiene muchas posibilidades de expansión industrial aguas arriba y aguas abajo de los clusters centrados en minería, agro, ganadería e hidrocarburos. Primero, porque recién está empezando a aprovechar su potencial en esos sectores”.
En cuanto al empleo en servicios, Vasconcelos señaló que la ley de modernización laboral “puede ayudar a avanzar en la dirección que sugiere Rodrik. Fijate que las exportaciones de servicios (básicamente, Turismo e Industria del conocimiento) en Australia equivale a 4,1% del PIB, mientras en la Argentina estamos en torno a 2,3% del PBI”.
En la nota sobre su “escepticismo manufacturero” Rodrik sugiere “promover iniciativas que incentivan a las empresas de plataformas a emplear mano de obra y recursos locales, brindan asistencia a las microempresas con capacitación y certificación, y ofrecen herramientas tecnológicas y de inteligencia artificial personalizadas y adaptadas a las circunstancias de los países en desarrollo”.

¿Puede hacerlo la Argentina? ¿Tiene Estado para eso?
Schteingart dijo que en ese frente hay mucho por estudiar y trabajar. Rodrik, subrayó, sigue defendiendo que los gobiernos tengan políticas públicas para resolver fallas de mercado, que las empresas por sí solas no resuelven. “Eso no cambió: si no construís capacidades estatales, podés agravar los problemas en vez de resolverlos. Por eso es central mejorar las capacidades estatales, algo que por el contrario, consideró ajeno al interés del actual gobierno.
El investigador de Fundar señaló a Infobae una reciente nota de Martín Rossi, profesor de la Universidad de San Andrés y hasta septiembre de 2025 secretario de Desregulación en el Ministerio que encabeza Federico Sturzenegger, funcionario clave del gobierno de Milei. Rossi apunta allí al efecto deletéreo de los salarios del Estado sobre la calidad de las prestaciones estatales. “Lo viví personalmente (…) vi cómo funcionarios valiosos y honestos terminaban yéndose simplemente porque el salario no les alcanzaba. Y ese es el problema. Si quienes no tienen restricciones económicas o quienes están dispuestos a aceptar compensaciones informales son los únicos que pueden quedarse, el Estado se deteriora”, escribió el ex funcionario desregulador.
Schteingart recordó incluso que gobiernos pro-mercado como los de Carlos Menem y Mauricio Macri buscaron crear o mejorar “capacidades estatales”. En el menemismo, por caso, con la creación e informatización de la AFIP (iniciativa de Carlos Silvani) y en el macrismo a través del Ministerio de Modernización del Estado (al mando de Andrés Ibarra) que digitalizó trámites e introdujo criterios de evaluación por resultados. “Había una voluntad tecnocrática modernizadora”, muy diferente de la gestión de un presidente como Milei, que se ha definido su tarea como como la de “un topo que quiere destruir el Estado desde adentro”.
Fonacot,trámite,oficina,servicio al cliente,documentos,asesoría,empleo,crédito,México,trabajador







ECONOMIA
Por qué los bonos de un gigante tech ya rinden casi lo mismo que los del Tesoro de Estados Unidos
El mercado internacional de capitales atraviesa un momento tenso: para financiar sus déficits fiscales las grandes economías del mundo deben pagar cada vez mayores rendimientos, como refleja la caída de la cotización de sus bonos soberanos.
Este aumento de las tasas de interés de largo plazo, en particular —pero no solo— en EEUU, preocupa a los inversores y a los ministros de Finanzas, como el secretario del Tesoro de ese país, Scott Bessent, que afrontan costos crecientes sobre muy altos niveles de deuda pública.
China, EEUU, Francia e Italia tienen todos deudas públicas superiores al 100% de sus respectivos PBIs y en el caso de Japón la relación supera el 200 por ciento.
La guerra y las tasas
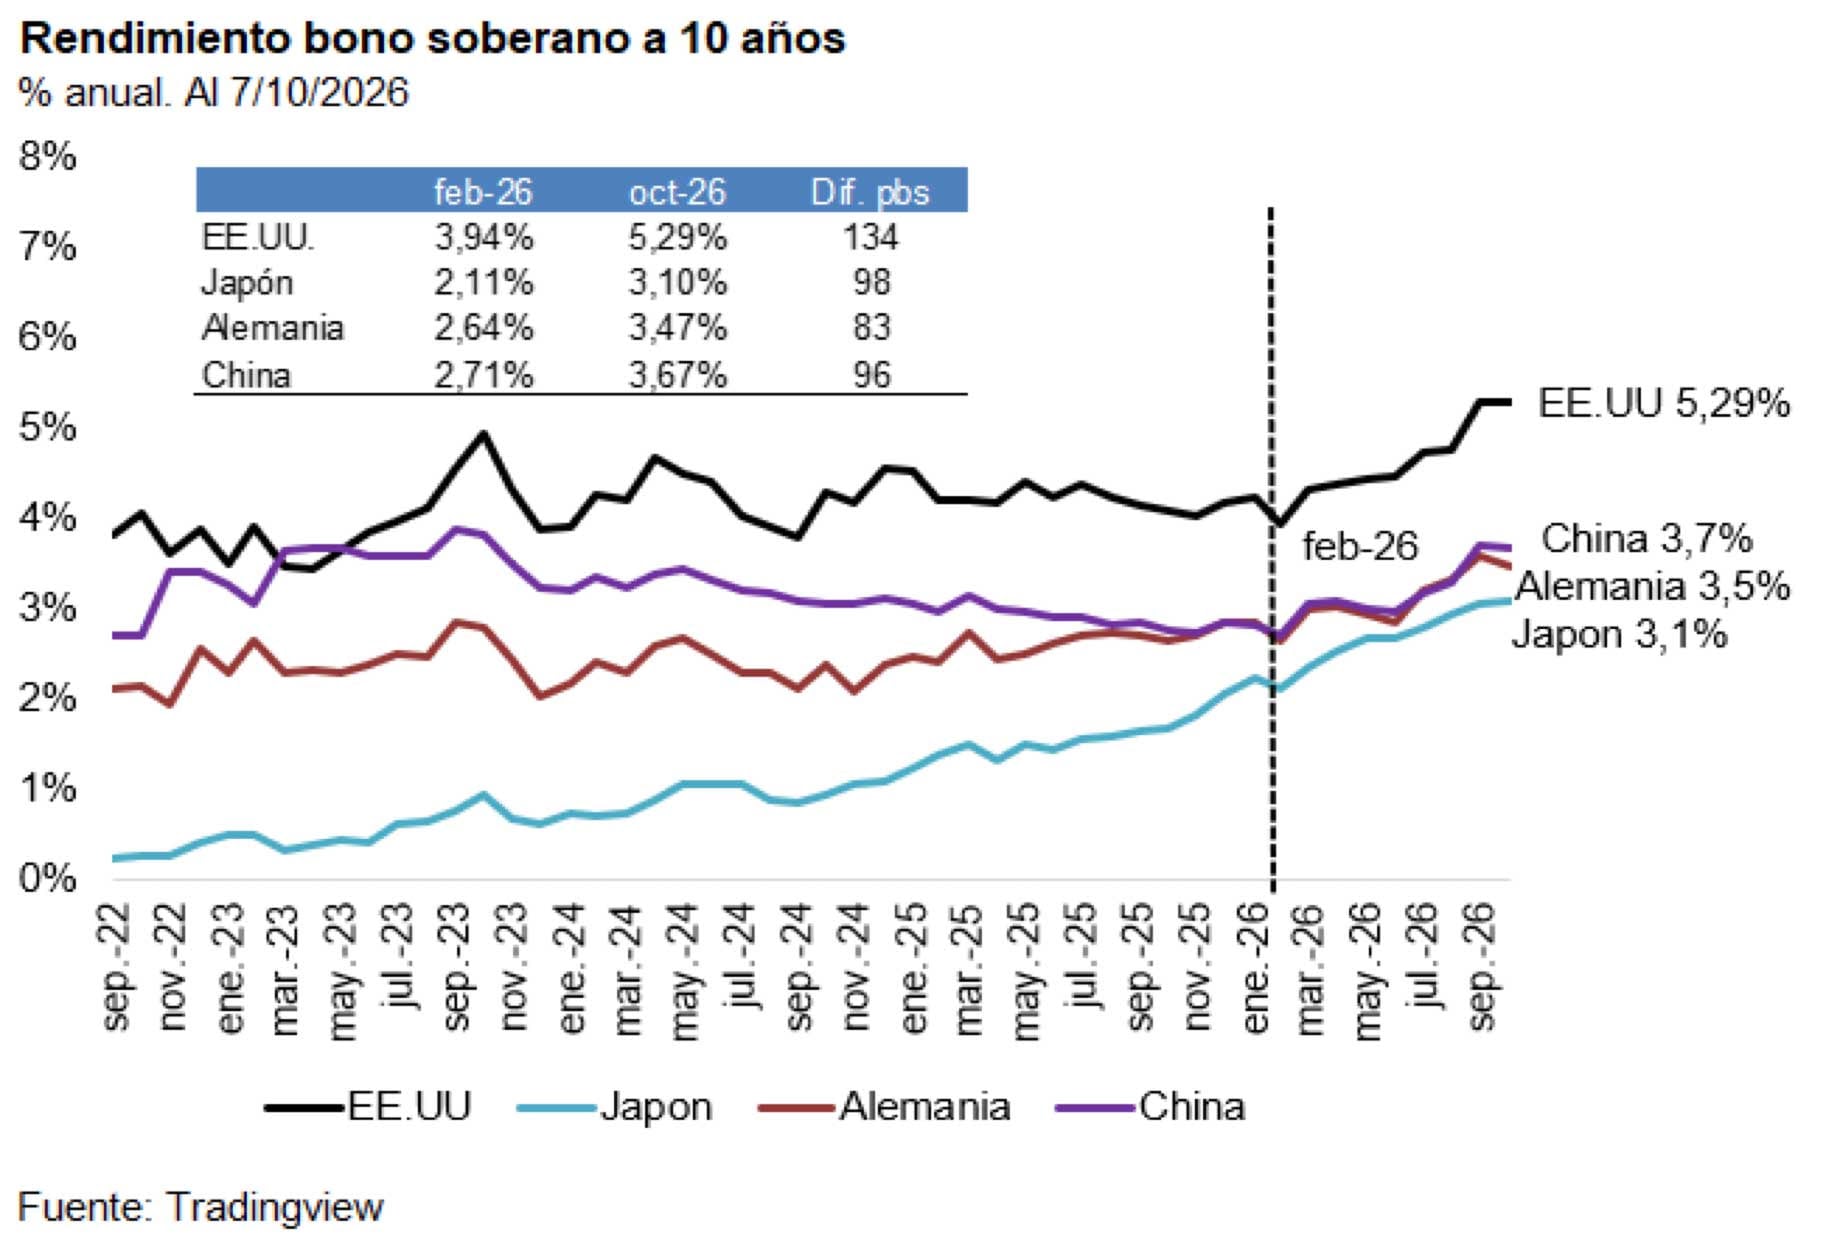
“Desde el inicio del conflicto armado en Medio Oriente los rendimientos nominales de la mayoría de los bonos soberanos a 10 años de los principales países del mundo aumentaron alrededor de 80-90 puntos básicos y en el caso particular del bono del Tesoro de EEUU la suba fue de 134 puntos (1,34 puntos porcentuales, al 7 de octubre. La vigencia de algunos factores que impulsaron esa suba fundamenta un escenario en el que continuaría la volatilidad y eventual consolidación de niveles de tasas superiores al promedio de las últimas décadas”, dice un informe de Quantum.
.responsive {width: 100%; height: auto;}
La consultora explica que la combinación de mayor inflación, desequilibrios fiscales persistentemente altos y aumentos de gastos —en seguridad social, defensa e intereses de la deuda, entre otros— son elementos que consolidan niveles de tasas más altos para el financiamiento de los gobiernos, por lo cual los Bancos Centrales subieron las tasas de política monetaria —de corto plazo— entre 25 y 50 puntos desde mediados de año, que se sumaron al aumento de las tasas de largo y reflejan situaciones fiscales y de sostenibilidad de las deudas más debilitadas.
Son cifras que, en combinación con tasas de interés reales positivas encienden alarmas en los mercados de deuda soberana
Quantum
Se trata de desequilibrios estructurales de larga data, con el caso extremo de Japón y su deuda pública igual al 205% del PBI y déficits fiscales superiores al 5% del PBI, y de 7,5% en EEUU.
“Son cifras que, en combinación con tasas de interés reales positivas —superiores a las tasas de crecimiento de las economías—, encienden alarmas en los mercados de deuda soberana”, subraya Quantum, que hace foco en los bonos del Tesoro de EEUU “por tratarse históricamente de la tasa libre de riesgo para el endeudamiento en dólares, aunque ahora esa cualidad está más cuestionada”, destacó
Más trabajo para Bessent, más costo para la Argentina
Ese cuestionamiento al concepto de “tasa libre de riesgo” aumenta el punto de partida del costo de financiamiento para países como la Argentina, que a esas tasas debe sumar su propio nivel de “riesgo país”, lo que encarece y complica sus planes de financiamiento.
Una primera y muy llamativa observación de Quantum sobre los bonos de EEUU es que la brecha (spread) de los bonos corporativos sobre la deuda del Tesoro se vino reduciendo al punto que —precisa— el bono de Apple con vencimiento en 2029 (AAPL 29, calificación AA+) tiene hoy un spread contra los bonos del Tesoro de EEUU de apenas 3 puntos (esto es, solo 3 centésimos de punto porcentual), cuando hace un año superaba los 40 puntos. Apple es la segunda empresa más valiosa del mundo, con una capitalización de USD 4,9 billones, solo superada por Nvidia, cuyo valor se acerca a los USD 6 billones (esto es, USD 6.000.000.000.000).
El informe precisa también que la tasa de interés real (esto es, descontada la inflación) de los bonos de EEUU a diez años es hoy de entre 2,92 y 3%, el nivel más alto de los últimos 23 años y casi el doble del 1,68% que rendían hace menos de un año.
Según Quantum, esa tasa real es a su vez menor que las proyecciones de crecimiento de 2,4% proyectadas para el PBI norteamericano en los próximos años.
Menos apetito
Un efecto casi inevitable es la menor demanda de los títulos del Tesoro por parte de tenedores del exterior. De hecho, el informe cita que la deuda bruta total de EEUU supera los USD 40 billones, de los cuales USD 8 billones está en manos de instituciones del propio Estado de EEUU y de los USD 32 billones restantes, solo USD 9 billones está en poder de inversores extranjeros. “Ese monto representa el 29% del total, cuando en 2007 había llegado a alcanzar el 57 por ciento. Desde la pandemia en 2020, cuando la participación del resto del mundo era 41% del total y se inicia el proceso de importante venta de títulos del Tesoro, esa fuente de demanda fue reemplazada por tenedores locales en EEUU, en especial fondos de inversión y bancos.
Además, la voraz demanda de financiamiento de la industria de la IA compite con deuda del Tesoro y afectando sus rendimientos, nota Quantum, que cita estimaciones según las cuales las emisiones de deuda de Amazon, Microsoft, Alphabet, Meta y Oracle superarían USD 1 billón en los próximos 12 meses, mientras que los vencimientos de capital de deuda de mediano y largo plazo del Tesoro en el mismo período ascenderían a USD 3 billones, además del déficit estimado en USD 2 billones.
Estos factores reducen la demanda de bonos de los principales gobiernos del mundo, en particular el de EEUU “El impacto que ello tiene sobre las tasas de interés potencia el déficit financiero de esos países. La consideración de opciones para reducir el déficit primario y su instrumentación será importante para revertir el escenario de volatilidad y presiones sobre las tasas de interés”, concluye el informe.
american,americas,business news,economy,markets,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. stock market,u.s.a.,united states of america,us,usa,wall street
ECONOMIA
La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos
El conflicto en el Golfo amenaza con extenderse por el ataque de los Hutìes a Arabia Saudita. La guerra podría regionalizarse; Turquía y Pakistán anunciaron que apoyarán a los saudíes ante un nuevo ataque Yemení. Estados Unidos anunció su apoyo a Arabia Saudita e Irán, oficialmente, se desentendió del ataque de Yemen. Los vuelos a Arabia Saudita están en riesgo porque los Hutíes prometieron derribar a cualquier aeronave que ingrese a cielo saudí.
De esta manera, los dos pasos clave para el petróleo y otras mercancías, los estrechos de Bab el-Mandeb y de Ormuz, están bloqueados e impiden la salida de los 7 millones de barriles diarios de petróleo saudita. Así, la guerra puede sacar del juego a otro exportador petrolero, mientras Donald Trump logró una pausa de ataque a refinerías rusas por parte de Ucrania.
Las consultoras locales siguieron de cerca este escenario que complica a los bonos soberanos de la región y más a la Argentina por el riesgo electoral de 2027 que, a pesar de que lo atenuó Brasil, todavía existe.
La consultora EconViews que dirige Miguel Kiguel se enfocó sobre la política monetaria del Banco Central y se pregunta “si es restrictiva o no”. Si uno mira la tasa de interés. señala, la historia es bastante clara. Un plazo fijo mayorista (TAMAR) paga alrededor de 24% anual, o 1.9% mensual, en línea o apenas por encima de la inflación esperada, y las tasas de corto plazo rondan el 20%, nivel en el que el BCRA absorbe pesos para que no bajen más. Hace un año, en plena previa electoral, la TAMAR rendía casi 30% real anualizada, y entre marzo y julio de este año llegó a ser negativa. Con estos números la política monetaria está más cerca de neutral o laxa que de restrictiva”.
Baja demanda de dinero
El informe agrega que “si la cantidad de dinero cae y la tasa se mantiene baja, lo que cayó es la demanda. Si el Central estuviera retirando pesos que la gente necesita, la tasa se dispararía. En lo que va del año el BCRA emitió casi $23 billones (a precios de hoy) comprando dólares, y buena parte volvió a salir por las licitaciones del Tesoro y pasivos remunerados. La emisión neta fue chica y aun así la tasa no subió, señal de que se retiraron pesos que la gente no quería tener. porque la economía no crece”.
Según EconViews, “ahí entra el tercer jugador de la historia, que es el crédito. La remonetización de una economía no depende solo de que el Banco Central emita pesos, sino de que los bancos multipliquen esos pesos prestando. Y hoy ese canal está frenado por la morosidad y por una economía débil. Para el sector corporativo la liquidez está (las tasas de adelantos en cuentas corrientes rondan el 25%) aunque la demanda de crédito para inversión sigue cauta a la espera de un repunte claro del consumo. Las familias, en cambio, pagan cerca de 62% anual por un préstamo personal, una tasa real altísima. Los bancos cobran caro o directamente restringen el crédito por la mora, y las familias tampoco tienen mucha espalda para seguir sumando deudas”.
El informe finaliza contestando la pregunta del principio: “la política monetaria no parece demasiado restrictiva. Hay pocos pesos porque la economía no los demanda. Con la actividad quieta y el crédito a las familias trabado por la mora, bajar la tasa no va a cambiar mucho. La remonetización va a llegar cuando la economía y el crédito vuelvan a crecer”.
FMyA, que dirige Fernando Marull señala que el contexto internacional “siguió complicado, atento a la suba de tasas internacional y la guerra. Pero el mercado está en máximos, sin grandes temores, y los activos tecnológicos muy demandados. En Brasil sorprendió la ventaja de Bolsonaro en primera vuelta, por lo que voló el mercado y cayó el dólar. Esto trajo un renovado optimismo en los activos argentinos, porque mejora la lectura sobre las chances del Gobierno rumbo a las Elecciones 2027”.
¿Señales de recuperación?
La consultora destaca que “esta semana empezaron a salir buenos datos de la actividad de septiembre, en línea con lo esperado, donde se advierte un rebote visible, luego de un julio muy flojo y agosto mixto. Ayuda que los salarios vienen subiendo al 2% mensual y le ganan a la inflación, que igual estimamos que rebote en septiembre a 1,8% (no descartamos 1,9%). La Construcción también da señales de mayor actividad. Esperamos que en el cuarto trimestre de 2026 la actividad este más estable, por un rebote en salario, algo más de crédito (hasta acá viene mejorando sólo empresas/hipotecarios) e inversión (Construcción). Las exportaciones también van a seguir creciendo y se viene el trigo en diciembre”.
Sobre las tasas de interés, el informe indica que “el segmento de pesos viene muy estable: Lecaps, bonos CER y Tamar rebotaron estos días; y ayuda mucho la estabilidad del dólar. Se viene licitación del Tesoro y esperamos que siga colocando a corto plazo, ya que todavía las tasas están altas (Duales post elecciones). En el frente dólar, el impulso de Brasil ayudó a bajar el riesgo país a 590 puntos básicos. Si bien ya juega el riesgo electoral (lo venimos comentando hace algunos meses) y el Programa financiero de 2027 no está cerrado, creemos que el rebote de la actividad en septiembre podría ayudar a que los bonos y acciones se estabilicen, luego de semanas negativas. Una economía más estable, le pone piso al apoyo del Gobierno y a los activos. Inversores conservadores: evitar argentina”.
En cuanto al riesgo la consultora de Marull opina que “el gobierno busca recuperar la agenda política, trabaja en acuerdos con gobernadores para el Presupuesto 2027 y eliminar las PASO. Pero, la oposición convocó a una nueva sesión especial en Diputados el jueves para intentar rechaza el DNU 70/23 por completo (el Senado ya lo rechazó hace dos años). Para quorum y rechazo se necesitan 129 diputados. Los cambios en varios capítulos reformistas significan un riesgo alto y un golpe político relevante para el Gobierno que afectaría al mercado”.
Desde F2, que dirige Andrés Reschini advierten que esta semana “Wall Street comenzará a recibir información que tendrá peso en las expectativas. Comienzan los reportes trimestrales de ganancias y los datos de inflación de septiembre que también serán un insumo clave para la próxima reunión de la Reserva Federal. El Índice de Sentimiento del Consumidor de la Universidad de Michigan volvió a caer hasta 46,3 puntos y no logra de esta manera mantener el menor nivel desde que comenzó la serie histórica en 1952. A un mes de las elecciones de medio término en Estados Unidos, Trump informó a través de redes sociales que acordó con Putin el envío de diesel ruso a Estados Unidos y al mundo con la finalidad de bajar los precios del principal combustible involucrado en los costos de transporte y producción como un intento de aliviar los bolsillos y quitarle presión a las tasas para que también sienta alivio el fisco a través de un menor costo de financiamiento. De todos modos, no es una solución definitiva y no está del todo claro su grado de eficacia”.
Señales mixtas
El informe agrega que en el ámbito local “los préstamos al sector privado en el noveno mes del año dejan señales mixtas que hasta pueden ser esperanzadoras. En concreto, los préstamos en dólares continuaron con buena tracción y cerraron en USD 25.324 millones (neto de tarjeta) lo que significa un incremento punta a punta de USD 768 millones. En promedio, la serie desestacionalizada arroja una suba del 3,7% contra el mes anterior. En pesos, que es donde el crédito se topa con la pesadez de los sectores de la actividad más postergados, septiembre volvió a mostrar una retracción, pero esta es la menos profunda de los últimos 7 meses cuando el crédito en pesos comenzó a ceder. Las categorías vinculadas al consumo siguen flojas pero los hipotecarios continuaron creciendo ininterrumpidamente por 26 meses y llevan 5 meses acelerando. En dólares encadenan 32 meses de crecimiento y en septiembre mostraron un incremento del 10,4% contra agosto, que es el mayor diferencial porcentual mensual desde enero de 2025. La firmeza de los hipotecarios es un puntal para la Construcción que, si bien no recupera lo perdido con el cambio de modelo económico de la actual gestión, el crecimiento sostenido del crédito hipotecario puede darle un impulso mayor. Por otra parte, el crédito en dólares sigue ganando terreno en el total de préstamos asignados al sector privado desde que asumió Javier Milei y la proporción de préstamos otorgados en moneda extranjera alcanzó el 27% mientras el máximo de la serie fue del 35% en 2019”.
Sobre las tasas la observación es que “los break evens del mercado de bonos lucen relativamente alineados, aunque levemente más pesimistas (1,7% mensual promedio). En cuanto a tasas nominales las expectativas son de una reducción paulatina desde el 1,95% mensual al 1,83% hacia el final del primer trimestre del año próximo, de modo que se mantendrían en terreno positivo, algo compatible con el sesgo restrictivo en la oferta monetaria, algo que también ayudaría a mantener al tipo de cambio en calma, siempre y cuando la política no nos traiga sorpresas y tampoco el frente externo”.
Oferta monetaria restrictiva
En cuanto a la política monetaria, para F2 ”los datos de evolución del M2 del BCRA dan cuenta de que el sesgo restrictivo en la oferta monetaria se mantiene vigente ya que este agregado en relación con el PBI cerró septiembre en 8,1%, algo más abajo del final de agosto luego de subir ininterrumpidamente desde abril. En este nivel sigue bien por debajo del 9,7% previo a las PASO de 2019 que, además, ya era bajo en comparación con los registros históricos previos que navegaban en un rango de entre el 12% y 16%. Con lo cual, es cierto que hay menos combustible como para un fogonazo cambiario pero la tensión de la previa electoral de 2025 se generó con un registro algo inferior al 9%, de modo que un shock de incertidumbre puede gatillar presión sobre el tipo de cambio, pero probablemente no llegue a tener el alcance que supimos ver en episodios del pasado con un mayor hangover monetario, déficit fiscal y reservas netas negativas. Además, la mejora de los activos brasileños rebotó la deuda de emergentes y la curva de Bonares y Globales se acopló a esta dinámica”.

El informe de la consultora 1816 se orienta a las elecciones en Brasil y señala que “si Bolsonaro termina ganando en Brasil, la derecha habrá triunfado en 9 de las últimas elecciones presidenciales: América del Sur (la única excepción es Uruguay 2024), vivirá algo sin antecedentes este siglo. Al mismo tiempo, los datos muestran que, de las últimas 20 elecciones presidenciales de la región, 18 las ganaron candidatos opositores (las excepciones fueron Paraguay 2023 y Ecuador 2025) ¿Hubo un giro ideológico por la gente que está disconforme (especialmente post pandemia) y por los gobiernos que no logran satisfacer electorado? Imposible tener certeza. Parece difícil sacar conclusiones contundentes de Brasil 2026 pensando en Argentina 2027. Pero lo indudable es que Milei volvió a arriesgar (como con Estados Unidos) y, si se confirma Bolsonaro, ganará otro aliado muy importante para 2027 (en 2025, último año electoral, la alianza con Estados Unidos fue clave). A juzgar por la reacción de los activos argentinos el lunes (bonos y acciones rebotaron tras 3 meses muy malos), habrá que estar muy atentos a la segunda vuelta en Brasil y, sobre todo, a la elección de medio término de Estados Unidos”.
El informe destaca que “la industria y la construcción recuperaron en agosto una pequeña parte de la fuerte caída de julio y el mercado ya espera un crecimiento marginal mientras el crédito en Pesos no repunta, con la notable excepción de los hipotecarios”.
1816 advierte que “el pago de deudas de obras públicas con Lecap, al igual que gastos anteriores del PAMI, obligan a seguir monitoreando los datos fiscales en detalle, pero no ponen en duda los extraordinarios números del superávit Milei (entre ambos conceptos sumaron solo 0,07% del PBI)”.
Tras los informes de las consultoras, la realidad es que hoy puede haber un respiro en los bonos soberanos argentinos porque por el feriado del 12 de octubre, la plaza de títulos públicos norteamericanos no operará. El resto de los mercados funcionará con normalidad.
Anoche, en el overnite, mejoraron los precios, tras aplacarse la crisis de la mañana y se produjo un recorte en la suba del petróleo. Las Bolsas también eran optimistas. El oro retomaba el alza y subía 0,30% a USD 4.230. Este escenario favorable parece difícil de sostener por la volatilidad que aporta la crisis saudí.
Infocorp,reporte crediticio,deuda,morosidad,estrés financiero
ECONOMIA
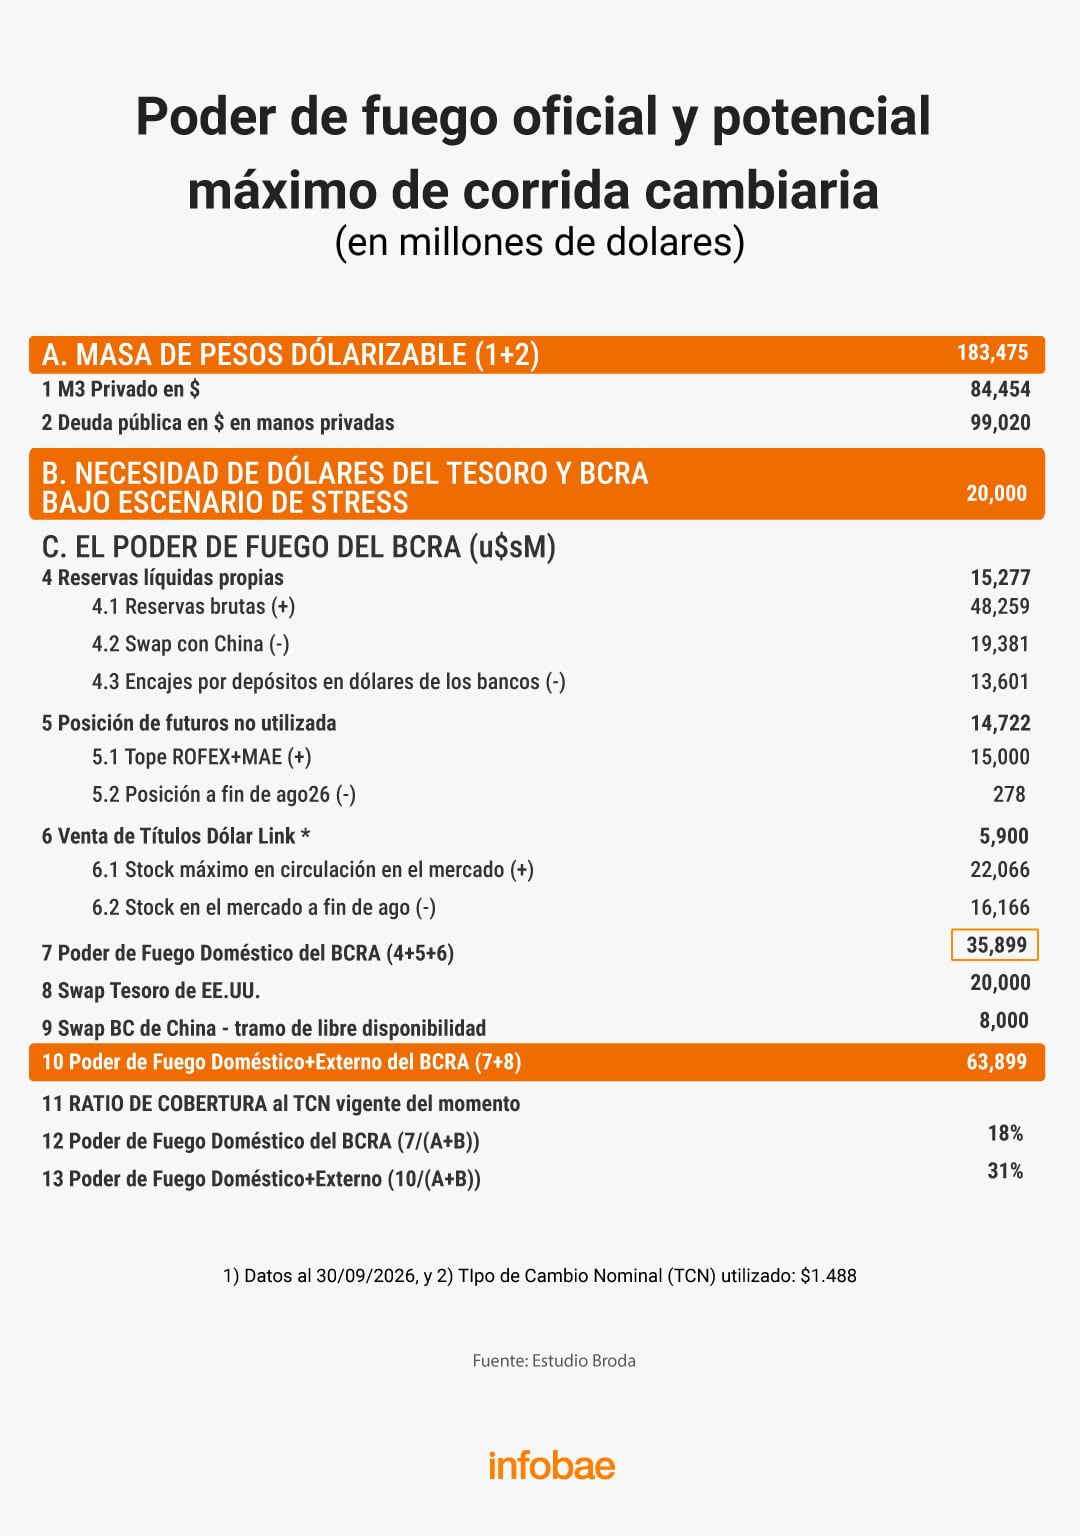
Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
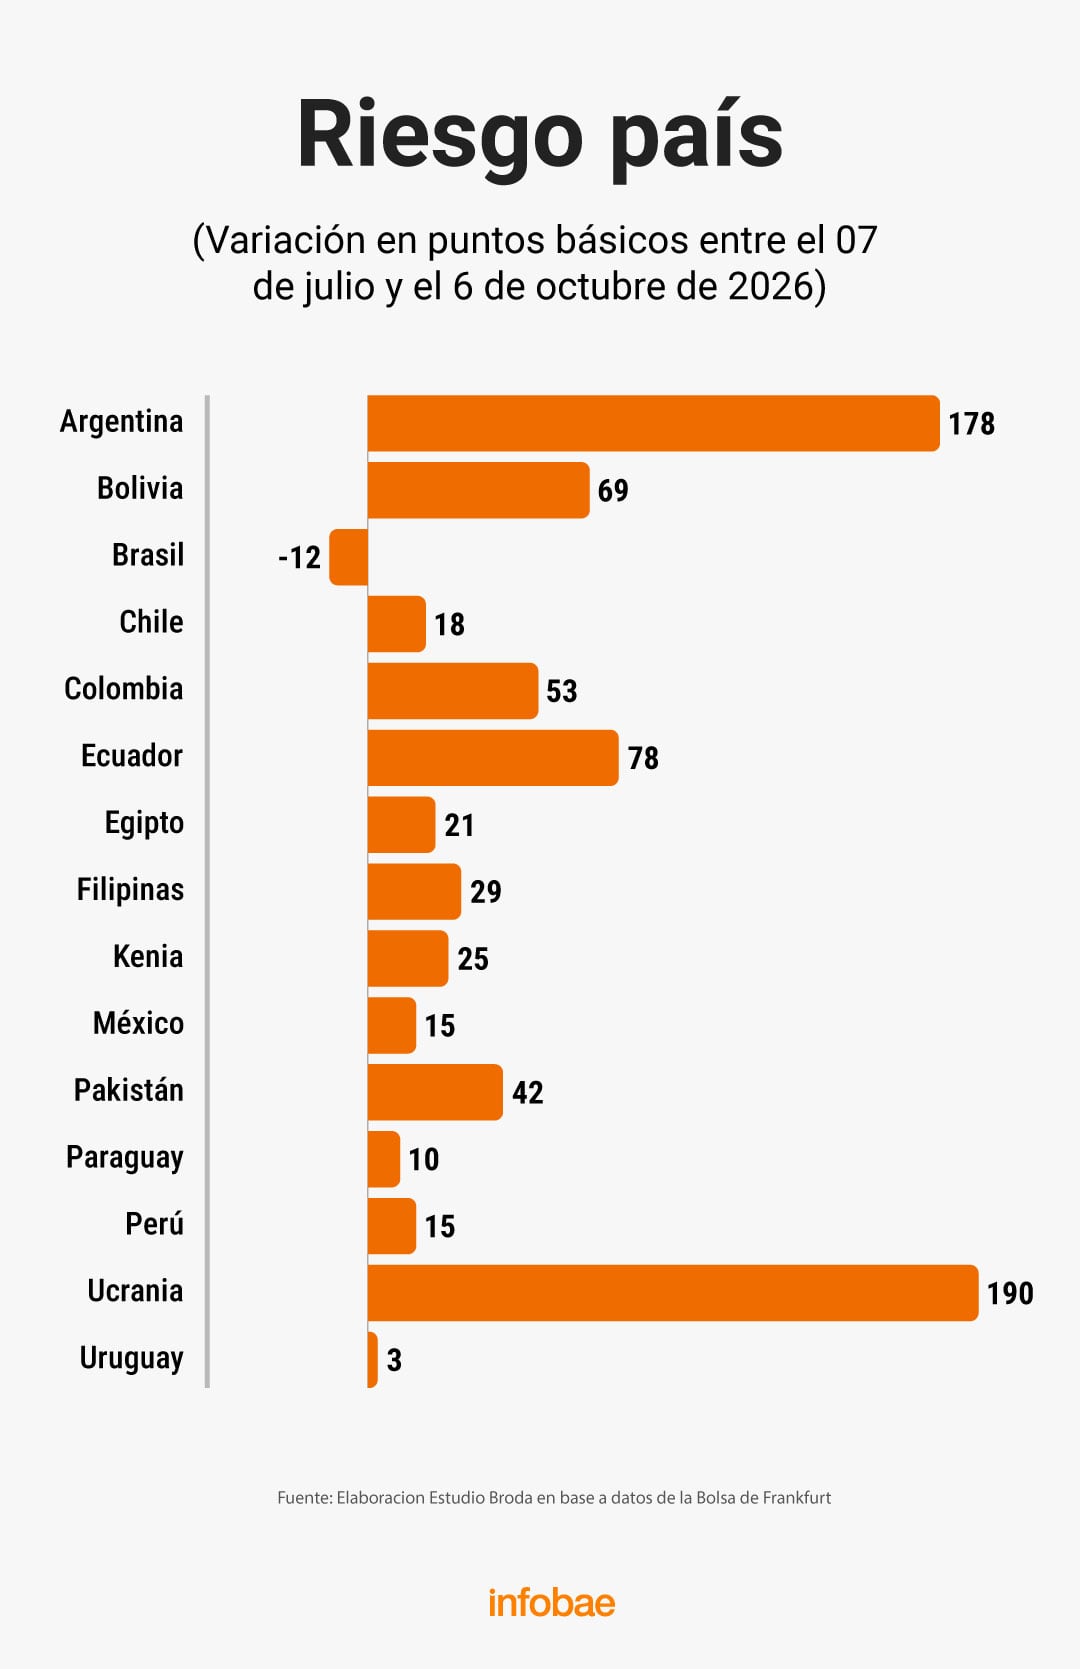
- Si durante 2027 no se colocaron los USD 5.000 millones previstos en bonos y los desembolsos del resto de los organismos se limitaran a los USD 2.400 millones listados en el Presupuesto, el faltante del Tesoro podría rondar los USD 13.000 millones y acercarse a 22.000 millones si se incorporan las necesidades de dólares del BCRA.
- El BCRA viene comprando menos dólares y el Tesoro volvió a utilizar divisas propias para pagar vencimientos. Así, la acumulación de reservas netas (metodología BCRA) cayó de USD 9.800 millones por mes hasta agosto a USD 7.700 millones a fin de septiembre. El colchón se empezó a achicar más de un año antes de las elecciones, destaca el consultor.
- La dolarización privada continúa: fue de unos USD 2.600 millones en agosto y de cerca de USD 20.000 millones desde octubre de 2025. Por ahora se trata principalmente de dolarización de flujos -no de stock- y en buena medida sigue en el sistema, pero el mix de menor liquidez global, economía aletargada e inquietud electoral puede acelerar esa dinámica a medida que se acerque 2027.
- La deuda en pesos suma presión. El Tesoro enfrenta vencimientos por $33,3 billones en noviembre, $36,6 billones en diciembre de este año y $153,8 billones a lo largo de 2027, un promedio mensual casi 75% superior al de este año. Del lado del stock, la deuda en pesos Tesoro + BCRA aumentó $73,9 billones en lo que va de 2026, unos USD 44.400 millones, de los cuales USD 27.400 millones es aumento de deuda en manos privadas. “De cara a 2027, la incertidumbre electoral puede volver más exigente sostener el rollover, acortando plazos y elevando las tasas requeridas”, dice el informe. Y si el Tesoro sigue emitiendo a plazos cortos y tasas similares a las actuales, los montos a rollear podrían promediar $36 billones ya en marzo, presionando más esa y futuras licitaciones.

(Imagen Ilustrativa Infobae)
Contando billetes
Javier Milei,Casa Rosada,Argentina,dólar estadounidense,dolarización

Con la baja de dos argentinos, Vasco da Gama viajó para la semifinal contra Boca por la Sudamericana

Con Milei en el exterior, el Gobierno busca acelerar los tiempos legislativos y avanzar en los acuerdos con los aliados

Quién fue eliminado de MasterChef Celebrity tras un desafío de arroz con calamares

Blue-state governor’s race defies expectations as Republican closes in: Power Rankings

Malvinas: la Ley de Soberanía divide a los bloques y el Gobierno negocia cambios para conseguir el respaldo de sus aliados

Los dos goles de Agustín Giay en el clásico paulista después de haber sido titular con la selección argentina

GOP accuses Walz allies of burying $52M Medicaid fraud report before election

El crudo diagnóstico de Tagliafico sobre la derrota con España en el Mundial y la revelación del himno contra Inglaterra

La CGT sale a la calle “en defensa de la industria nacional” y posterga la definición sobre un paro general

Javier Milei aprovechó la toma del Palacio Pizzurno para volver a insultar al director de LA NACION

 DEPORTE3 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL3 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA3 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones