ECONOMIA
A 50 años del primer GTI, se lanzó la preventa de la primera versión eléctrica de un clásico modelo en Europa


Aunque el modelo no es tan antiguo como un Renault 4 o un Citroën 2CV, la noticia del lanzamiento en Europa del Volkswagen ID.Polo GTI volvió a mostrar que la tendencia a utilizar nombres históricos para relanzar autos eléctricos es un camino en el que coinciden varias marcas convencionales o generalistas europeas como método para competir con la avanzada china.
Pero en este caso no se trata solo del nombre sino también de la sigla, porque además de llamarse Polo, la versión deportiva utiliza la sigla GTI como segundo llamador, para captar la atención de los amantes de los vehículos de alto rendimiento, mucho más adeptos a los motores de combustión que los usuarios comunes que adoptan la electromovilidad como un simple cambio de hábito en relación con un vehículo para uso personal.
Este auto había nacido originalmente como ID.2all cuando se presentó en 2024, pero comprobado que los ID.3, ID.4 e ID.7 no consiguieron el impacto que se esperaba, incluso pese a un diseño de vanguardia y un equipamiento tecnológico de avanzada, el Volkswagen Group no dudó en dar un giro a su estrategia de productos eléctricos sumando nombres conocidos a las siglas que identifican los autos eléctricos de la marca.

“Cuando empecé mi trabajo, hace unos tres años, el objetivo siempre fue crear la mejor versión de Volkswagen. Había mucho trabajo por hacer, muchos aspectos por mejorar: diseño, usabilidad, calidad y también los nombres”, dijo Thomas Schäfer, CEO de Volkswagen el año pasado cuando anunció en el Salón de Múnich 2025, que el ID.2all pasaría a llamarse ID.Polo.
Schäfer confirmó también en esa oportunidad que hasta 2027 llegarán 7 nuevos modelos eléctricos a los que definió como “auténticos Volkswagen”, en una clara alusión a la variedad de modelos que hay en el mercado producto de alianzas entre compañías automotrices. Además dijo que entre esos modelos llegará un nuevo ID.3, un ID.3 GTI (siguiendo la saga del Polo), y un nuevo ID.4, pero que ninguno conservará esos nombres. “Les informaremos de los nombres cuando llegue el momento de revelarlos. Hoy no”, explicó.

En aquella oportunidad, el auto que se mostró tenía un camuflaje que impedía conocer su silueta y detalles definitivos, cosa que sí ocurrió este viernes, en la previa de la tradicional carrera de larga duración de las 24 hs de Nürburgring.
La fecha no es casual para el estreno del primer GTI eléctrico, porque este año se cumplen 50 años del debut del primer modelo identificado con esta característica sigla que relaciona directamente un vehículo con su versión deportiva más extrema.
El nuevo Volkswagen ID.Polo GTI tiene una potencia de 226 CV (166 kW) y es capaz de acelerar de 0 a 100 km/h en 6,8 segundos, y como es clásico desde el primer GTI de 1976, esa potencia se transmite únicamente a través de las ruedas delanteras con un torque plano de 290 Nm.

Entre sus virtudes técnicas está el equipamiento de bloqueo electrónico del diferencial, suspensión deportiva adaptativa DCC y una dirección progresiva desarrollada específicamente para el GTI como equipo de serie. Esta versión tendrá un precio de partida de algo menos de 39.000 euros en la preventa que comienza este fin de semana en Alemania.
El sistema de propulsión se alimenta de una batería de níquel-manganeso-cobalto (NMC), las más sofisticadas del mercado, que tiene una capacidad de 52 kWh, lo que le permite alcanzar una autonomía hasta 424 kilómetros de ciclo WLTP. Además, el sistema admite cargas rápidas en corriente continua de hasta 105 kW que es capaz de pasar del 10% al 80 % en aproximadamente 24 minutos en una estación de carga rápida de Corriente Continua.

Si por fuera tiene todas las cualidades de un auténtico GTI, el interior no se queda atrás. Los característicos colores rojo y el negro predominan en el habitáculo del auto en numerosos detalles, como las costuras rojas en contraste del nuevo volante deportivo GTI o la marca roja situada a las 12 en punto del mismo, tal como se utiliza en los autos de carrera. Otra novedad del volante son las dos levas destinadas a ajustar el nivel de recuperación de energía.
Esas mismas costuras rojas también están visibles en las puertas y en los laterales exteriores de los asientos deportivos, que en las superficies interiores muestran una tapicería que reinterpreta el legendario patrón de los GTI clásicos con los apoyacabezas integrados de los asientos delanteros que también incluyen el logo GTI en rojo.
También en el interior hay un especial cuidado en el diseño del cuadro de instrumentos. Si el conductor activa el modo retro mediante el botón “View” del volante, los instrumentos adoptan el estilo de un Golf I clásico. Cuando el modo retro está activo, también aparecen elementos gráficos inspirados en el primer Golf, como la visualización de canciones en formato de cassette, tal como era el modo de escuchar música personal en los autos de la década del 80.

Como novedad final, se confirma en este vehículo la incorporación de un desarrollo tecnológico que se había anunciado en septiembre de 2025, por medio del cual el vehículo se detiene autónomamente ante un semáforo en rojo. Lo hace a través de un software de última generación que incorpora de serie numerosos asistentes avanzados a la conducción.
Este sistema se denomina “Connected Travel Assist” por utilizar datos online, y es capaz incluso de detectar semáforos en rojo y frenar automáticamente el vehículo hasta detenerlo dentro de los límites gracias a la asistencia longitudinal y lateral del sistema.
Volkswagen,ID.Polo GTI,Polo,GTI,coche eléctrico,vehículo deportivo,lanzamiento,automóvil,movilidad eléctrica







Si bien el spread soberano volvió a estar por debajo de los 600 puntos básicos, Argentina aún tiene el riesgo país más alto de la región
Puntos importantes

El Citi destaca que la desconfianza financiera argentina es desproporcionada, pues los fundamentos macroeconómicos son más sólidos de lo que el mercado refleja ante el temor a la inestabilidad política.
La disciplina fiscal y el superávit son pilares que el banco considera sostenibles. Sin embargo, analistas locales advierten que la fragilidad social y el calendario electoral justifican la cautela.
Ante este escenario, se recomienda diversificar carteras, priorizar bonos de corto plazo y apostar por deuda corporativa privada, además de considerar activos externos para mitigar riesgos globales.
riesgo país,deuda argentina,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
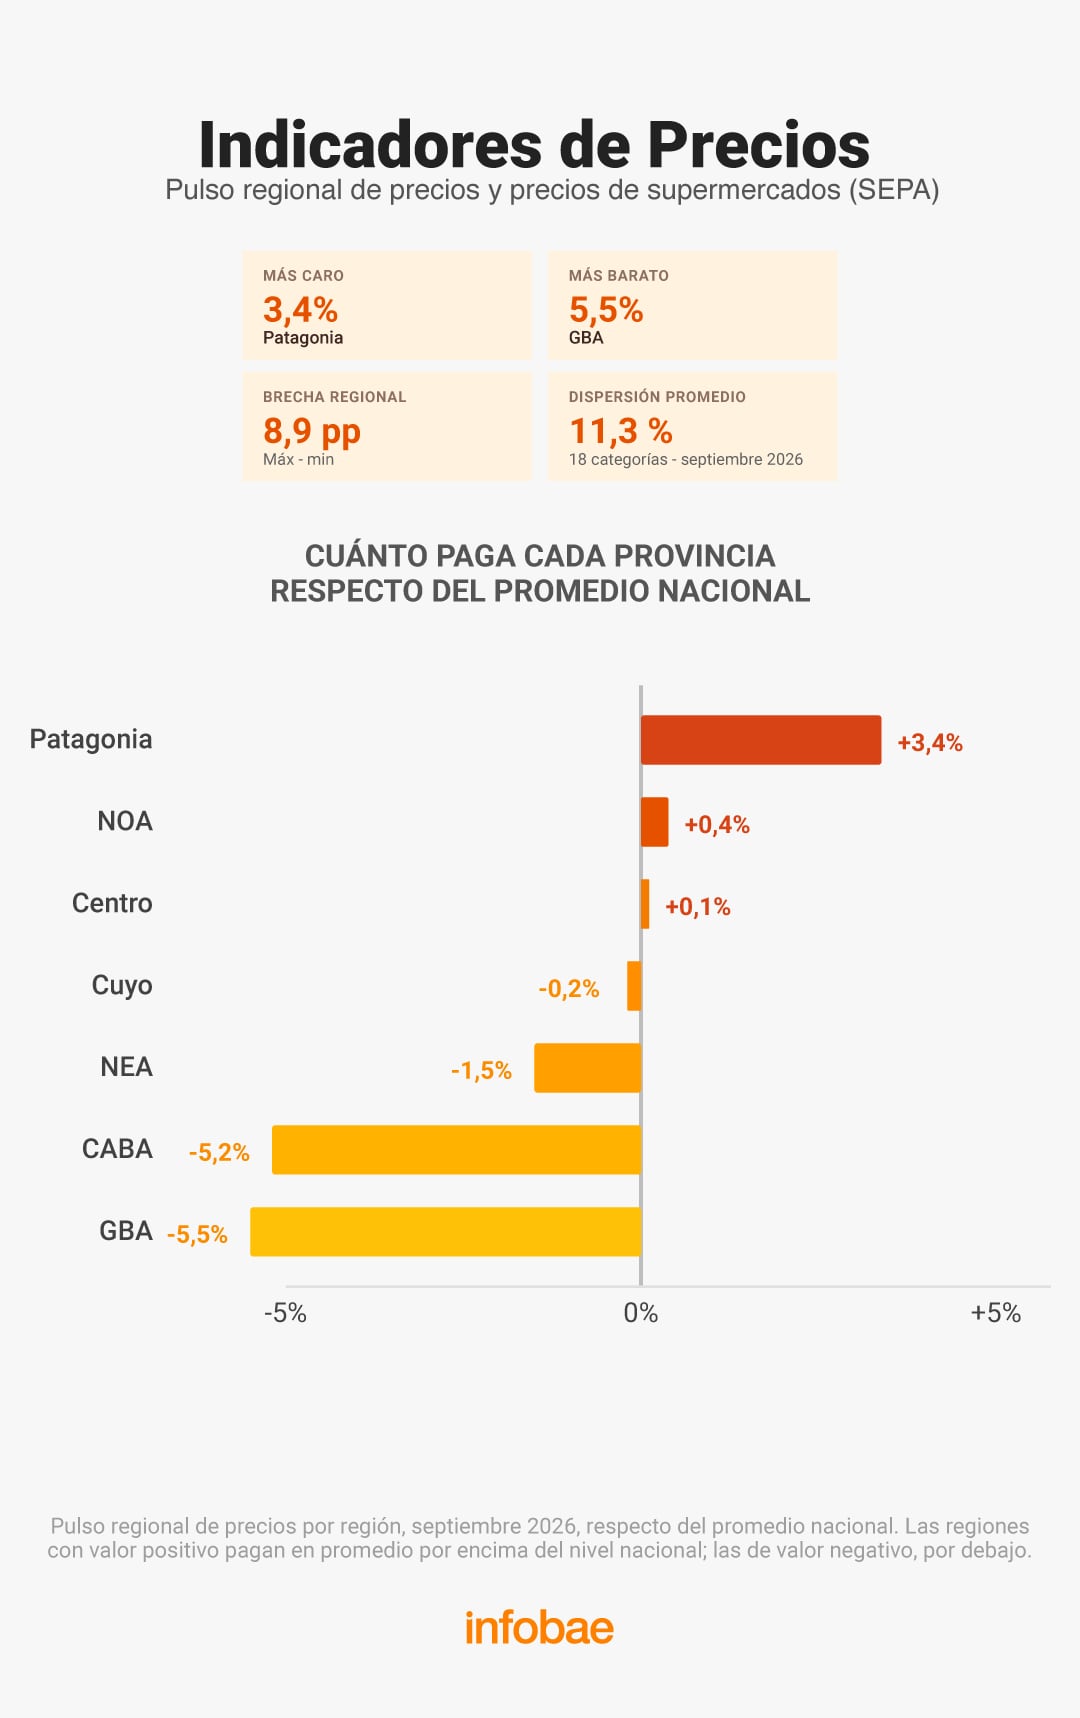
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.

POLITICA15 minutos ago
Un diputado libertario reivindicó la dictadura militar y la comisión terminó en un escándalo

DEPORTE22 minutos ago
Tevez recordó a “Cabañas”, su compañero de Fuerte Apache que era mejor que él y afirmó: “La mayoría de mis amigos de la infancia están muertos”

POLITICA23 minutos ago
Operativo por el DNU 70: una decisión de la Corte le daría aire al Gobierno para poder evitar la sesión opositora

ECONOMIA35 minutos ago
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

DEPORTE38 minutos ago
David Silva vuelve al fútbol a los 40 años

CHIMENTOS47 minutos ago
Cómo fue el rating de la despedida de Leo Messi: una transmisión que comenzó varias horas antes y dejó números récord

INTERNACIONAL4 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

POLITICA4 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

CHIMENTOS4 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

POLITICA4 días ago
Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil