ECONOMIA
Ajuste en los hogares: así quedó el mapa del gasto familiar con el fin de los subsidios

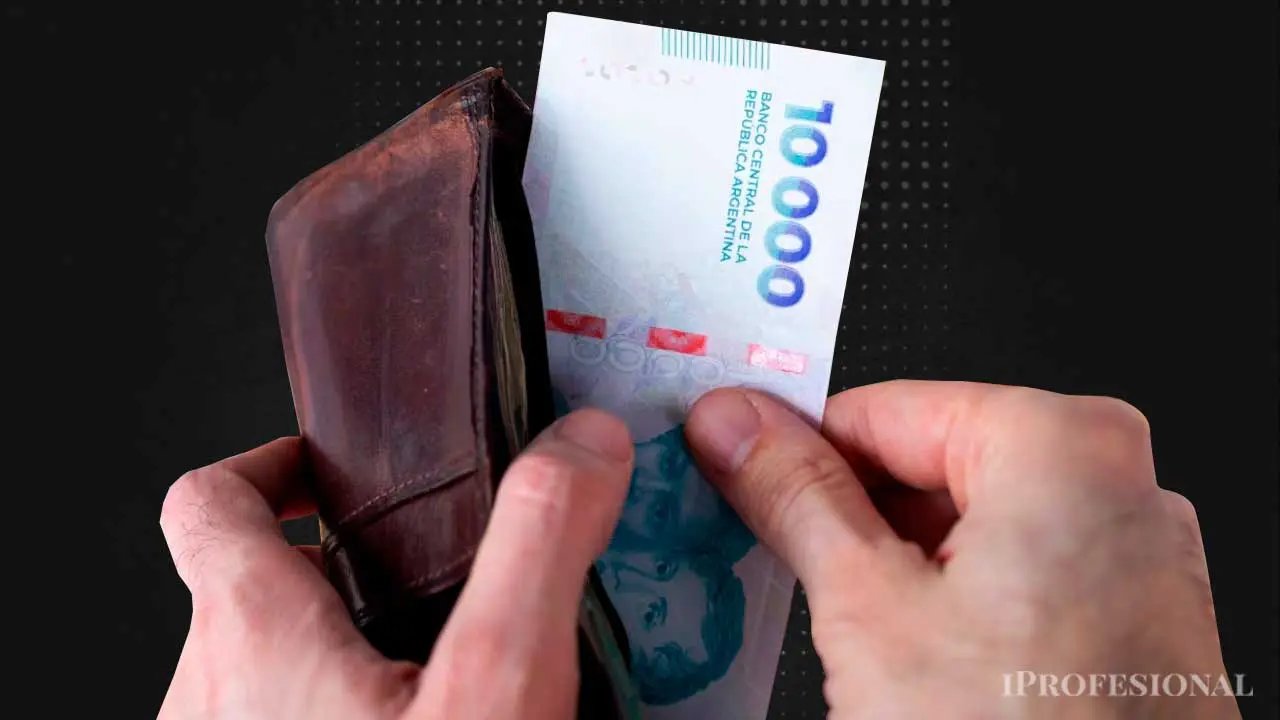
Los argentinos atraviesan un período de «compresión del ingreso disponible» o «squeeze en el bolsillo» por ajuste tarifario y de servicios. Traducción: suben las cosas que no podemos dejar de pagar.
En teoría económica más amplia, esto se relaciona con: efectos de oferta o shocks de costos en precios regulados, inflación por corrección de precios relativos (no es inflación monetaria pura, sino reordenamiento) y con el concepto de pobreza de energía o costo de vida asimétrico cuando afecta más a ciertos grupos.
Es un costo transitorio típico de los procesos de normalización económica después de distorsiones prolongadas. Durante años, el Estado pagó parte de la luz, el gas y el transporte de cada hogar argentino. Esa cuenta nunca desapareció: se cobró en forma de inflación. Ahora que se está saldando, el bolsillo la siente de otra manera — y el consumo lo acusa.
En diciembre de 2023, un hogar tipo del AMBA pagaba unos $3.664 por la electricidad y $1.380 por el gas. Hoy esas mismas facturas rondan los $42.887 y los $28.025 respectivamente. No es que la empresa distribuidora se haya vuelto más cara de un día para el otro: es que durante años esos precios estuvieron subsidiados por el Estado, y ahora se están acomodando a lo que cuesta producirlos y distribuirlos.
Para entender la magnitud del cambio, hay que ver los números con perspectiva. En marzo de 2023, el salario promedio formal (RIPTE) era de $239.883. Hoy es de $1.734.357: subió un 623% en tres años. Mucho, sí. Pero la mayoría de los servicios públicos subieron bastante más.
El colectivo, por ejemplo, pasó de costar $52 por viaje a $700 — una suba del 3.138%. Para ponerlo en términos concretos: alguien que viajaba 60 veces por mes pagaba en 2023 lo mismo que hoy paga por menos de dos viajes. El subte trepó un 2.079%. La electricidad, un 1.070%. El gas, un 1.930%. El agua, un 2.236%. En todos los casos, la suba de esos servicios superó ampliamente la del salario.
«En 2023 la luz y el gas eran baratos no porque fueran baratos: eran baratos porque el Estado pagaba la diferencia con emisión monetaria».
Ahora bien, ¿cuánto pesan esos servicios hoy en el sueldo de una familia, en comparación con antes?
En el caso del transporte, por ejemplo, el colectivo pasó de representar un 1,3% del salario a un 5,8%
El primer dato que sorprende es el de la medicina prepaga. Con una familia de cuatro en relación de dependencia, la cuota pasó de representar un 43,8% del salario en 2023 a un 40% en 2026. Algo parecido pasó con el colegio privado (de 16,1% a 11,9%) y el seguro de auto (de 7,1% a 5,9%). ¿Por qué? Porque esos servicios privados se ajustaron libremente con la inflación, pero no partían de un precio artificialmente deprimido como los públicos.
El caso opuesto es el del transporte. El colectivo pasó de representar un 1,3% del salario a un 5,8%. El subte, del 0,7% al 2,0%. El agua, del 0,6% al 2,0%. Son exactamente los servicios que más tenían el precio reprimido — los que más subsidio recibían — y por eso su corrección fue más brusca.
Y el ajuste en el transporte no terminó. Las líneas de tren del AMBA tienen aumentos escalonados programados hasta septiembre. Para usuarios con SUBE registrada, la tarifa de la sección más corta (hasta 12 km) pasa de $330 en mayo a $530 en septiembre. La sección media (12 a 24 km) va de $429 a $689, y los viajes más largos (más de 24 km) de $528 a $848. Quien viaje sin SUBE registrada pagará tarifa plana: $1.100 en mayo, $1.700 en septiembre. La corrección tarifaria, en otras palabras, todavía está en curso.
Lo que el subsidio escondía: emisión e inflación
Mantener esos precios artificialmente bajos no era gratis. En 2023, el Estado gastó $2.654 millones en subsidios energéticos y $1.008 millones en transporte, sumando un total de $4.092 millones entre energía, transporte y agua — equivalentes al 2,3% del PBI. Como esos fondos no alcanzaban con la recaudación, el Banco Central transfería pesos al Tesoro para cubrir la diferencia: solo en 2023, los adelantos transitorios del BCRA sumaron $1.775.685 millones. En 2026, ese número es cero.
«El ciudadano pagaba una factura de luz barata, pero pagaba en otro lado: a través de precios más altos en el supermercado, en el alquiler, en todo»
Esa emisión se convertía en inflación. La misma inflación que licuaba salarios y ahorros. El resultado fiscal lo confirma: en 2023 el déficit primario fue del 2,9% del PBI. La proyección para 2026 es un superávit del 1,5% — un giro de más de cuatro puntos del producto en tres años.
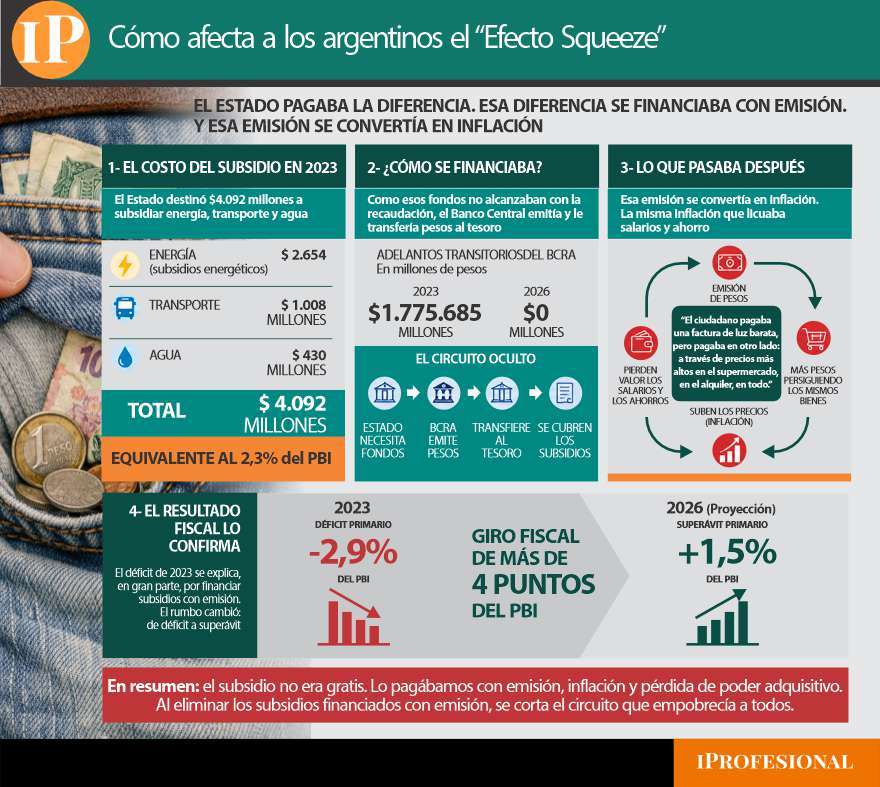
La proyección para 2026 es un superávit del 1,5% , un giro de más de cuatro puntos del producto en tres años
El camino de la inflación
Los números del IPC cuentan esa historia con precisión. En diciembre de 2023, con el primer gran ajuste de tarifas ya en marcha, la inflación general fue del 25,5% en un solo mes — con el IPC núcleo al 28,3%, señal de que el problema era sistémico y no solo tarifario. A partir de ahí, la tendencia fue de baja sostenida: 4,2% en mayo de 2024, 2,4% en octubre, y desde entonces oscilando entre el 2% y el 4% mensual.
Hay un dato en la serie que vale la pena detenerse: el IPC de regulados. En los primeros meses de 2024 — enero a abril —, los precios regulados subieron al 26,6%, 21,1%, 18,1% y 18,4% mensual respectivamente, muy por encima de la inflación general y del índice núcleo. Era el momento más intenso de la corrección tarifaria. Después se normalizó. Hoy el IPC de regulados corre apenas por encima o en línea con el general.
«La inflación de 2024 no fue solo inercia: fue en buena parte la factura diferida de años de precios artificiales pasando al frente de golpe.»
Desde enero de 2023 hasta marzo de 2026, la inflación acumulada fue del 875% en el índice general y del 1.120% en el componente de precios regulados — 245 puntos porcentuales más. Esa brecha es exactamente la magnitud de la distorsión que se estaba corrigiendo.
Lo que hay de inflación hoy no es del mismo tipo que la de 2023. Ya no es inflación por exceso de emisión monetaria — el grifo de los adelantos transitorios está cerrado. Es, en buena medida, el reordenamiento final de precios relativos que todavía no terminó de acomodarse.
El presupuesto familiar se reorganiza… y el comercio lo siente
Cuando los servicios básicos pasan a ocupar una porción mucho más grande del sueldo, algo tiene que ceder en el presupuesto familiar. Y lo que cede, en general, es el consumo de bienes. Los datos lo muestran con claridad. El índice de ventas en supermercados —desestacionalizado— pasó de 93,1 en febrero de 2023 a 81,8 en febrero de 2026: una caída del 12,1% en términos reales en tres años. Para dimensionarlo: es como si uno de cada ocho productos que se vendían en 2023 hoy simplemente no se vendiera — como si todos los supermercados del país cerraran un día y medio por mes comparado con tres años atrás.
Los shoppings cayeron un 2,3% en el mismo período. Las ventas minoristas relevadas por CAME cuentan la historia con más detalle. El índice tocó su piso en enero de 2024 con una caída interanual del 28,5% — el momento más duro del ajuste. Desde ahí rebotó: en enero de 2025 llegó a crecer un 25,5% interanual, traccionado por la baja de la inflación y cierta recuperación del salario real. Pero ese rebote no se sostuvo. Desde mayo de 2025 el índice volvió a territorio negativo y no salió más: abril de 2026 marca una caída del 1,3% interanual, con un índice de 93,4 que está todavía por debajo de los niveles de fines de 2023. El rebote fue real, pero no alcanzó para recuperar el nivel previo al ajuste.
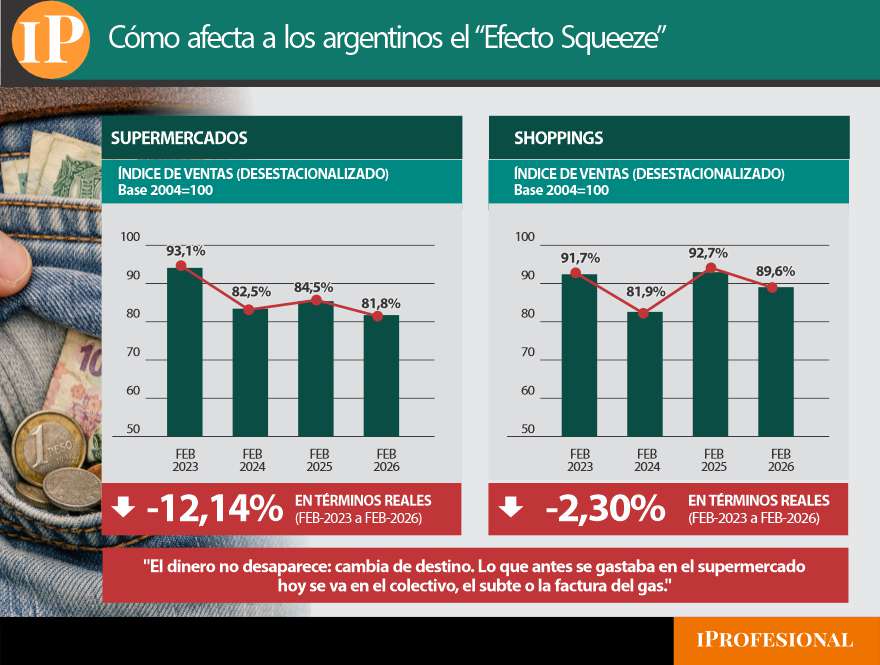
La plata que antes se destinaba al supermercado ahora va a pagar servicios
«El dinero no desaparece: cambia de destino. Lo que antes se gastaba en el supermercado hoy se va en el colectivo, el subte o la factura del gas.»
El caso de los electrodomésticos es el más ilustrativo del cambio de comportamiento. En 2023, las ventas acumuladas de línea blanca crecieron un 124% nominal respecto al año anterior. En 2024, un 159%. Números que a primera vista suenan bien, pero que hay que leer en contexto: con una inflación que llegó al 211% anual en 2023, comprar una heladera o un lavarropas era una forma de protegerse de la pérdida de valor del peso. La gente no compraba porque le sobraba el dinero — compraba para no perderlo. En 2025 ese crecimiento se desplomó al 36,3%, en línea con una inflación que también bajó fuertemente: el incentivo de «ahorrar en bienes» se diluyó.
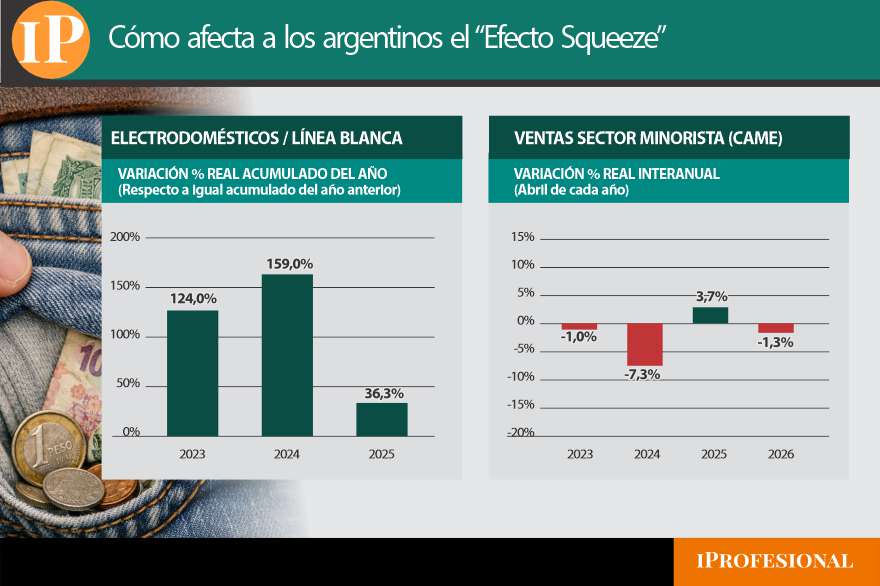
En 2025, el crecimiento en el rubro electro se desplomó al 36,3%, en línea con una inflación que también bajó fuertemente
El único rubro que muestra números positivos en toda la serie es el de los autos 0Km: los patentamientos acumulados de enero a marzo pasaron de 77.404 unidades en 2023 a 106.994 en 2026, un salto del 38%. Pero este caso tiene su propia lógica: el crédito prendario se reactivó con la desinflación, y el segmento de autos tiene una demanda embalsada de años de restricciones a las importaciones. Es la excepción, no la regla.
La regla es otra: cuando los servicios básicos se encarecen relativamente, el consumo de bienes absorbe el golpe. No es una caída por empobrecimiento generalizado, pero tampoco es un proceso indoloro. Mientras la inflación acumulada desde enero de 2023 a marzo de 2026 fue del 875%, el salario promedio formal (RIPTE) subió un 623% en el mismo período. Esa diferencia significa que el salario real perdió poder de compra. Las familias no solo están reasignando su gasto hacia servicios más caros: lo están haciendo con un ingreso que en términos reales vale menos que hace tres años. Eso explica buena parte de la presión que se siente en el consumo cotidiano, y también por qué la recuperación del poder adquisitivo es la otra cara indispensable de cualquier proceso de normalización que se sostenga en el tiempo.
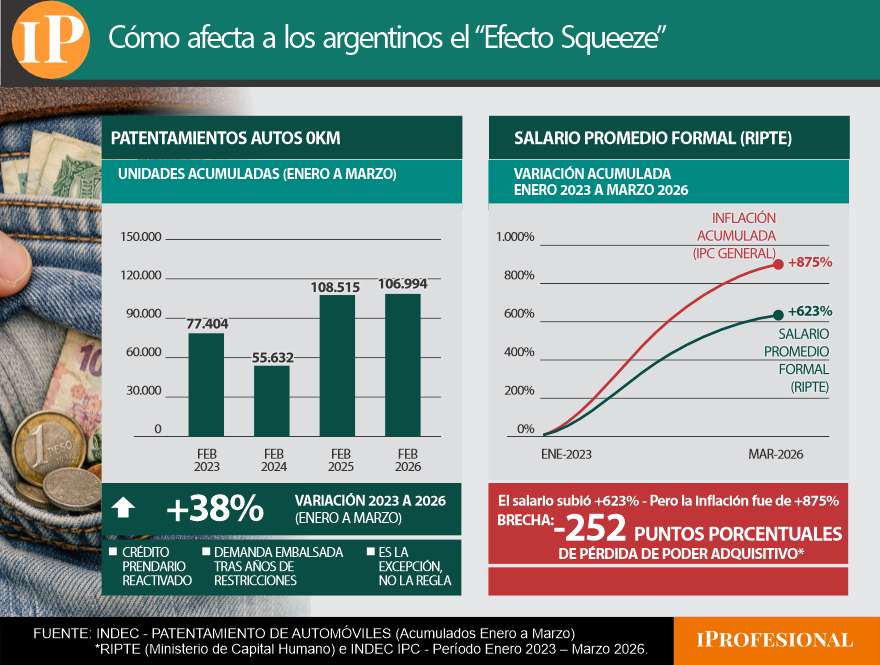
El único rubro que muestra números positivos en toda la serie es el de los autos 0Km
Qué queda por delante: estabilización sin recuperación salarial
Lo que estamos viendo no es, en su mayor parte, una crisis de consumo: es un reordenamiento. Durante años, los precios de los servicios públicos estuvieron tan por debajo de su costo real que millones de familias habían perdido la noción de cuánto valía realmente enchufar un aire acondicionado, tomar el subte o abrir la llave del gas. El Estado pagaba la diferencia, y la diferencia se cobraba en inflación.
El proceso de corrección es costoso y no es neutral: las familias de menores ingresos son las más expuestas, porque destinan una proporción mayor de su presupuesto a los servicios básicos y tienen menos margen para absorber el ajuste. Pero la alternativa — seguir financiando subsidios con emisión monetaria — tenía un costo aún mayor: una inflación que destruía el salario real mes a mes, mucho más rápido y de forma mucho más regresiva que cualquier suba de tarifas.
La señal más clara de que el mecanismo cambió está en el Banco Central: en 2023 transfirió al Tesoro $1.775.685 millones en adelantos transitorios para financiar, entre otras cosas, esos subsidios. En 2026, esa cifra es cero. El déficit primario de 2,9% del PBI se convirtió en un superávit proyectado del 1,5%. Y la inflación mensual bajó del 25,5% en diciembre de 2023 a un rango del 2% al 3% en los últimos meses.
La inflación que queda no es del mismo tipo que la de entonces. Es, en buena medida, el precio de normalizar lo que estuvo distorsionado por años. Una vez que ese proceso cierre, la estructura de costos de la economía debería estabilizarse sobre bases más sólidas.
Pero la estabilización de precios es solo la mitad de la ecuación. La otra mitad — la que todavía está pendiente — es la recuperación del poder adquisitivo del salario. El RIPTE subió un 623% entre 2023 y 2026, mientras la inflación acumulada fue del 875%. Esa brecha de 252 puntos porcentuales tiene una traducción muy concreta: un trabajador formal necesita hoy casi cuatro meses de sueldo para comprar lo que en 2023 compraba en tres. La corrección de precios relativos puede ser el principio del orden, pero el capítulo de la recomposición salarial está, por ahora, sin escribir.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tarifas,subsidios,salarios,inflacion,ajuste







ECONOMIA
La UE eliminó los aranceles a las importaciones armenias para contrarrestar las restricciones rusas
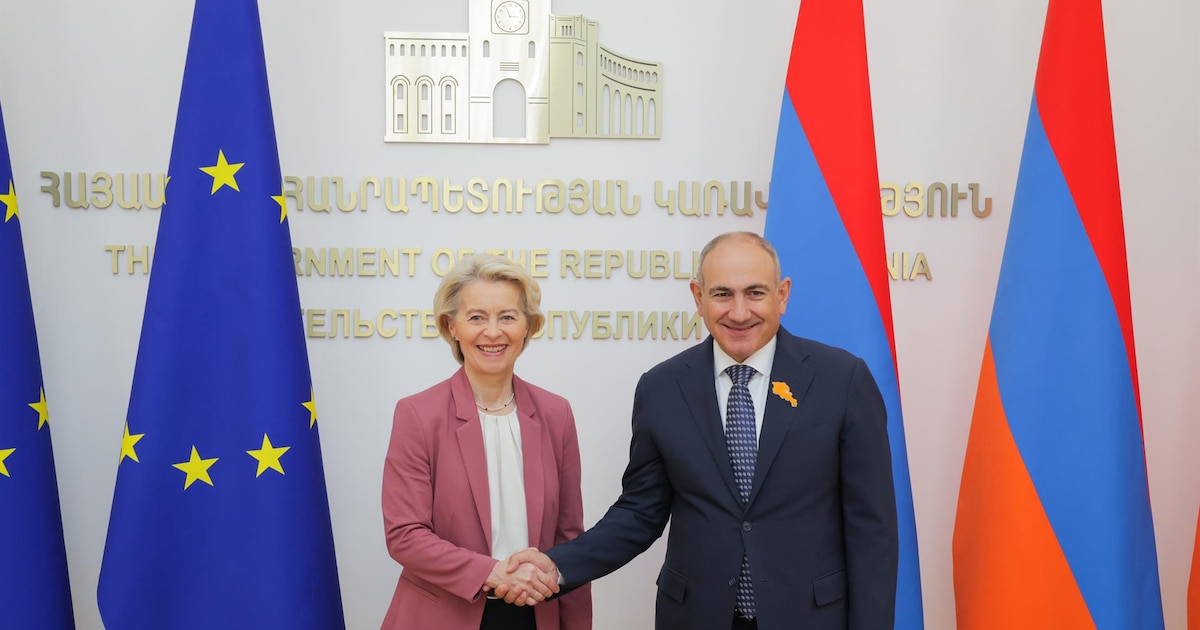
La UE levantó el jueves los aranceles a la mayoría de las exportaciones armenias para ayudar al país a afrontar las restricciones comerciales impuestas por Rusia, en un momento en que Ereván se acerca a Bruselas y se aleja de Moscú.
Los países de la UE aprobaron suspender durante dos años los derechos de importación sobre cerca del 80 % de los productos armenios que llegan al bloque de 27 naciones, dando así curso a una propuesta presentada en julio por la Comisión Europea.
“Estamos intensificando nuestro apoyo a Armenia y a su pueblo, que han elegido claramente una vía proeuropea a pesar de las presiones externas”, declaró Helen McEntee, ministra de Asuntos Exteriores de Irlanda, país que ostenta la presidencia rotatoria de la UE.
“La decisión de hoy ayudará a la economía armenia, afectada por las restricciones comerciales, y demuestra que nuestros socios siempre pueden contar con la UE”, afirmó.
Armenia es aliada formal de Moscú, pero ha estado estrechando lazos con la Unión Europea ante la frustración por lo que considera una falta de protección por parte de Rusia durante los conflictos con el vecino Azerbaiyán.
El mes pasado, el primer ministro armenio, Nikol Pashinián, anunció que su país comenzaría pronto a preparar una solicitud para convertirse en miembro de la UE.
Este acercamiento a la UE ha irritado a Rusia, tradicionalmente uno de los principales socios comerciales de Armenia.
A principios de este año, Moscú impuso prohibiciones y restricciones a diversos productos de importación armenios, entre ellos frutas, verduras, flores y bebidas.
Los productos agrícolas —como albaricoques, patatas y miel— figuran entre la amplia gama de mercancías que, según Bruselas, se beneficiarán de esta liberalización comercial temporal.
Por su parte, las autoridades checas han detenido y dado orden de expulsión del país a dos periodistas rusos sospechosos de colaborar con el centro de propaganda ruso Rybar, sancionado por la UE y EE. UU. debido a su implicación en campañas de desinformación sobre la guerra de Ucrania, informó este martes el portal de investigación Seznam Zprávy (SZ).
Los expulsados fueron identificados como Vitaliy Chashchukhin, periodista ruso residente en Alemania, y el cámara Igor Dolmatov, según explica SZ citando fuentes policiales.
Ambos fueron detenidos e interrogados por la policía checa después de que el portal denunciara su presencia en el país.
Tras una investigación, los periodistas del medio checo revelaron cómo algunos representantes de Rybar trabajan en Europa entrevistando a políticos y expertos.
Rybar fue fundado por el bloguero militar ruso Mikhail Zvinchuk, considerado colaborador del jefe del Kremlin, Vladímir Putin.
Zvinchuk fue incluido en la lista de personas sancionadas por la Unión Europea (UE) por integrar un grupo de trabajo creado por Putin en 2022 para coordinar los esfuerzos rusos en apoyo a su guerra de agresión contra Ucrania.
El perfil de Rybar en la red social Telegram cuenta con 1,5 millones de suscriptores en la versión rusa y unos 80.000 en la inglesa.
En julio de este año, el Reino Unido sancionó a una decena de personas vinculadas a la empresa de medios Rybar por considerarla responsable de “difundir información falsa sobre Ucrania e interferir en elecciones europeas, incluidas las de Moldavia y Armenia”.
En las actividades en Praga descubiertas por el portal checo estaría involucrado el documentalista ruso Boris Dvorkin, quien cuenta con el apoyo financiero del servicio exterior de inteligencia ruso (SVR) y habría sido quien contrató a Chashchukhin y Dolmatov.
Para construir su propaganda favorable a Moscú, el periodista y el cámara tenían planeadas varias entrevistas con personas relevantes de la vida pública del país centroeuropeo, como el activista político Bohumil Kartous y el exjefe de los servicios de inteligencia militar Andor Sandor.
Sus intenciones quedaron al descubierto cuando los reporteros de Seznam Zprávy fueron puestos sobre aviso y filmaron a escondidas la entrevista con Kartous.
Con ocasión de dicho encuentro, los reporteros de SZ dieron el chivatazo a la policía, que procedió a la detención e interrogatorio de los rusos.
Chashchukhin confirmó que se trataba de un proyecto para Rybar y admitió asimismo su colaboración con Izvestia, uno de los medios de comunicación y diarios más importantes de Rusia, cuya difusión está prohibida en toda la UE desde 2024.
La República Checa endureció su política contra la propaganda del Kremlin tras el inicio de la invasión rusa de Ucrania en febrero de 2022 y castiga la violación de las sanciones con hasta ocho años de cárcel.
(Con información de AFP y EFE)

ECONOMIA
Mercados volátiles: la suba de tasas enciende alarmas y la Argentina siente el golpe en los bonos y el riesgo país
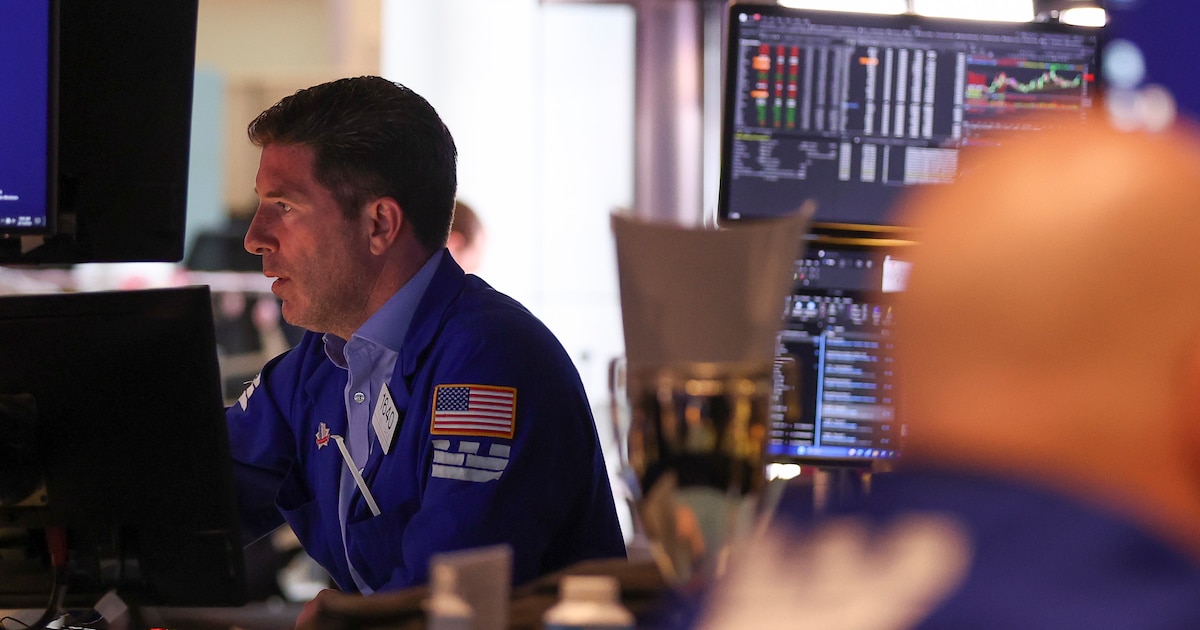

El escenario fue aplastante. Los bonos del Tesoro norteamericano ahora rinden 5,11% a 10 años, el nivel más alto desde abril de 2007. El anuncio de triplicar las recompras de estos títulos a USD 6.000 millones por parte del secretario del Tesoro, Scott Bessent, exacerbó el alza.
El funcionario estadounidense intentó impulsar una baja de precios para que cedieran los rendimientos, pero el mercado respondió con desconfianza. Los inversores dejaron en claro que exigen tasas elevadas para mantener esos títulos en cartera. Parte de los fondos que estaban invertidos en bonos del Tesoro se trasladó a Obligaciones Negociables de empresas de inteligencia artificial, que ofrecen rendimientos atractivos.
A los inversores les preocupa que Estados Unidos tenga un déficit fiscal de 6% y una deuda de USD 40 billones que bajó de calificación. Los bonos de hoy son más riesgosos que los del pasado.
Por supuesto, los títulos no cayeron en soledad. El rendimiento de los bonos españoles se ubicó por encima de 4%; el de los alemanes en 3,55% y los de Francia en 4,69 por ciento. Los argentinos ahora rinden hasta 12% y explican la suba del riesgo país.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Lo curioso es que los bonos del Tesoro cayeron después de la difusión de indicadores mejores de lo esperado sobre la economía de Estados Unidos. El índice de actividad manufacturera subió a 57 puntos, por encima de los 53 que preveían los analistas. El dato reforzó la expectativa de que la Reserva Federal (Fed) deberá enfriar la economía con otra suba de tasas, prevista para octubre, para contener la inflación.
La estrategia no difiere de la aplicada en la Argentina: resignar actividad para moderar las expectativas de inflación. Al menos el 70% de los analistas apuesta por ese escenario. También lo sugieren algunos integrantes de la Junta de Gobernadores de la Fed, que sostienen que el plan antiinflacionario requiere un nuevo aumento de tasas.
El alza del precio del petróleo, el récord del gasoil y la decisión de prohibir las exportaciones de ese combustible fueron otros factores que presionaron a los bonos. El mercado teme que esas medidas impulsen una nueva suba de la inflación.
El resultado fue una caída de las bolsas y los bonos de la región. Los títulos argentinos bajo ley extranjera retrocedieron hasta 1,7%, mientras que el riesgo país subió 11 unidades, o 2%, hasta los 566 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El escenario complica a la Argentina, cuyas reservas cayeron USD 481 millones hasta USD 48.933 millones, pese a que en lo que va del mes acumulan una suba de 676 millones de dólares. Más allá de los pagos de deuda al exterior, la baja respondió a la menor compra de dólares en el Mercado Libre de Cambios y a la caída de las cotizaciones del oro, el euro, la libra esterlina y el yuan, que también integran las reservas.
Ayer el dólar subió 0,51% frente a las seis principales divisas del mundo y en el mes se fortaleció 2,61% a favor de la suba de tasas de interés. Hoy, la moneda norteamericana se encuentra en su nivel más alto desde el 12 de julio pasado.
Con su volatilidad, las Bolsas de Nueva York exhibieron incomodidad con la situación después de una buena rueda el lunes y otra aceptable al día siguiente. Ayer, el Nasdaq perdió 1,6% después de haber alcanzado su nivel récord en la rueda anterior. El S&P 500 cedió 0,70% y el Dow Jones 0,60 por ciento.
La Bolsa local padeció el movimiento y el Merval de las acciones líderes bajó 0,9% en pesos y 1,3% en dólares. Los bancos estuvieron afectados y los de mejor comportamiento fueron Cresud (+2,1%) e YPF (1,6%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el MLC se operaron USD 481 millones, el movimiento más bajo en dos semanas y el Central compró apenas 6 millones de dólares. El manejo del tipo de cambio se hace con cautela para no complicar los pagos de 2027. El dólar mayorista aumentó $2 (0,13%) a 1.516 pesos.
La consultora F2 que dirige Andrés Reschini señaló que en el mercado de futuros “el volumen de operaciones se elevó desde 724.429 previos a 1.367.895 con ajustes positivos en línea con el spot e implícitas a la baja”.
Y sumó: “El interés abierto registró un incremento de USD 198,8 millones que es el mayor para una rueda desde el 14 de julio principalmente por una fuerte demanda en la posición que vence a fin de octubre mientras que en la rueda de soberanos dollar linked (DL) en BYMA, t+1 el volumen se elevó a USD 321 millones desde los 145 millones promedio por rueda de las de 5 anteriores. De modo que podría estar adelantándose el rolleo ante la cercanía al fixing de la letra D30S6 de este viernes”.
En paralelo, mañana se define el precio del dólar al que se pagará el bono D30S6, atado a la evolución del tipo de cambio. A partir de esa premisa es que se anticipa que será una rueda con un alto nivel de especulación para inflar al tipo de cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza financiera el MEP y el contado con liquidación (CCL) subieron 0,4% a $1.542 y $1.613, respectivamente. El “blue” avanzó $5 (+0,30%) a 1.560 pesos.
En el overnite, anoche continuaba la baja de los principales indicadores de las Bolsas de Nueva York, mientras el oro recuperaba 0,4% de su valor y el petróleo bajaba 1 por ciento. El Brent cotizaba a 102,30 dólares. El dólar seguía en alza frente a las monedas del mundo y la tasa de los Bonos del Tesoro se operaba a 5,12% a 10 años y a 5,40% a 30 años. No son datos positivos para los bonos de la deuda argentina.
El día a día se impone sobre las buenas noticias del futuro. La Argentina está informando importantes convenios de inversión en Estados Unidos que contemplan un cambio drástico en la producción. Por caso, el Corredor Andes-Atlántico que conectará la minería del nordeste con los puertos, la ampliación de la red ferroviaria de carga y el desarrollo de Vaca Muerta. Las tierras raras del nordeste incrementarán las exportaciones. Los celulares llevan hasta cinco minerales distintos de esta minería al igual que los autos eléctricos o los procesadores que alimenta la inteligencia artificial.
bolsa de nueva york,broker,indice,trabajadores

Por primera vez desde la captura de Nicolás Maduro, Donald Trump se reunió con la mandataria venezolana Delcy Rodríguez

Cómo ver Mis muertos tristes, la serie basada en cuentos de Mariana Enriquez de la que habla el mundo

La UE eliminó los aranceles a las importaciones armenias para contrarrestar las restricciones rusas

La Iglesia presentó “Argentina con el Papa”, la canción oficial para la visita de León XIV

“Excepto judíos, ustedes no son bienvenidos”: aberrante y discriminatoria frase de una jugadora de pádel

Alec Oxenford dijo que la Argentina “va a tener el problema de Noruega” porque “van a sobrar dólares”

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria

 ECONOMIA3 días ago
El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones
- POLITICA3 días ago
¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?
- ECONOMIA3 días ago
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre