ECONOMIA
Plazo fijo: estos son los bancos que más pagan por tus pesos (y ninguno figura entre los líderes)

El plazo fijo tradicional propone distintos rendimientos de acuerdo al banco en el que se realice, por lo que la tasa nominal anual (TNA) que se puede obtener varía entre un mínimo de 15% y un máximo de 24% para las colocaciones a un período de 30 días, que es el tiempo mínimo de encaje requerido para este instrumento.
De esta manera, en los bancos más grandes, a través del canal digital minorista, los ahorristas pueden obtener desde 15% hasta 19,5% de TNA, lo que equivale a una renta mínima del 1,23% mensual.
Cuánto se puede ganar con un plazo fijo en bancos chicos
Por otro lado, las entidades consideradas más chicas del sistema ofrecen en sus plazos fijos web para no clientes un interés que llega a un máximo de 24% anual, lo que representa un 1,97% por mes.
Es así que en un banco líder se puede ganar un mínimo de $12.329 por cada millón de pesos colocados a 30 días, mientras que con la tasa más elevada de los bancos más chicos se obtienen hasta $19.726 con el mismo monto inicial e igual tiempo de encaje.
Actualmente, el plazo fijo tradicional ofrece una tasa negativa debido a que se encuentra por debajo de la inflación, la cual podría ubicarse en torno al 2,3% en mayo, según el último Relevamiento de Expectativas de Mercado (REM) confeccionado por el Banco Central en base a una encuesta realizada a un grupo de 45 economistas.
A su vez, el precio del dólar sube durante mayo a un ritmo más alto que la tasa en pesos propuesta por varios bancos, dado que avanza un 1,8% en el mes.
Plazo fijo tradicional: bancos que más pagan
Los bancos que pagan una mayor tasa de interés por un plazo fijo tradicional suelen ser los más chicos, que habitualmente atienden a grandes empresas y pymes, debido a que requieren captar pesos como «materia prima» para poder brindar préstamos a sus clientes.
Por eso, deben seducir con una renta más alta para atraer colocaciones de distintos usuarios y otorgan este beneficio a no clientes, por lo que cualquier persona que posea una cuenta bancaria o una caja de ahorro en cualquier entidad financiera puede acceder a las propuestas de estas entidades más acotadas.
«A todos los bancos chicos nos sirve esta operatoria para captar pesos ya que, al no tener muchas sucursales, accedemos a personas del interior del país donde no tenemos llegada física para poder captar fondos», indica Javier Dicristo, gerente de Inversiones de Banco Meridian, a iProfesional.
Es decir, se puede constituir un plazo fijo tradicional a una mejor tasa sin ser cliente de dicha entidad, mediante una operación que es considerada «súper transparente y muy segura».
En base a los datos publicados por el BCRA, los bancos chicos y financieras que ofrecen la tasa más alta de interés para un plazo fijo tradicional web para no clientes, con el 24% de TNA, son:
- Voii
- Crédito Regional (Compañía Financiera)
- BMV (Banco Masventas)
Luego, se ubican:
- Banco Meridian (23,5%)
- CMF (Banco corporativo) (23,25%)
- Banco Bica (23%)
- Reba (22%)
- Banco del Sol (22%)
Cómo hacer un plazo fijo en otro banco
Para realizar un plazo fijo tradicional en las entidades en las que no se es cliente, primero se debe ingresar a la sección «Plazos Fijos Online». Luego, se deben cargar los datos personales y de seguridad en la plataforma.
El paso siguiente consistirá en esperar la confirmación por correo electrónico de la información enviada por el ahorrista. Una vez validada, el banco genera una orden de DEBIN (Débito Inmediato) contra la cuenta bancaria del usuario en su entidad financiera de origen.
El proceso requiere un paso clave: el «no cliente» debe ingresar a su home banking habitual y aprobar ese DEBIN. De esta manera, se concreta la transferencia de fondos para la constitución del plazo fijo.
Finalmente, una vez vencido el período del depósito, el banco en el que se realizó la colocación transfiere el capital original más los intereses obtenidos a la cuenta de origen detallada por el ahorrista.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasa,tasas,caja de ahorro,banco,home banking,inversión,ahorro







ECONOMIA
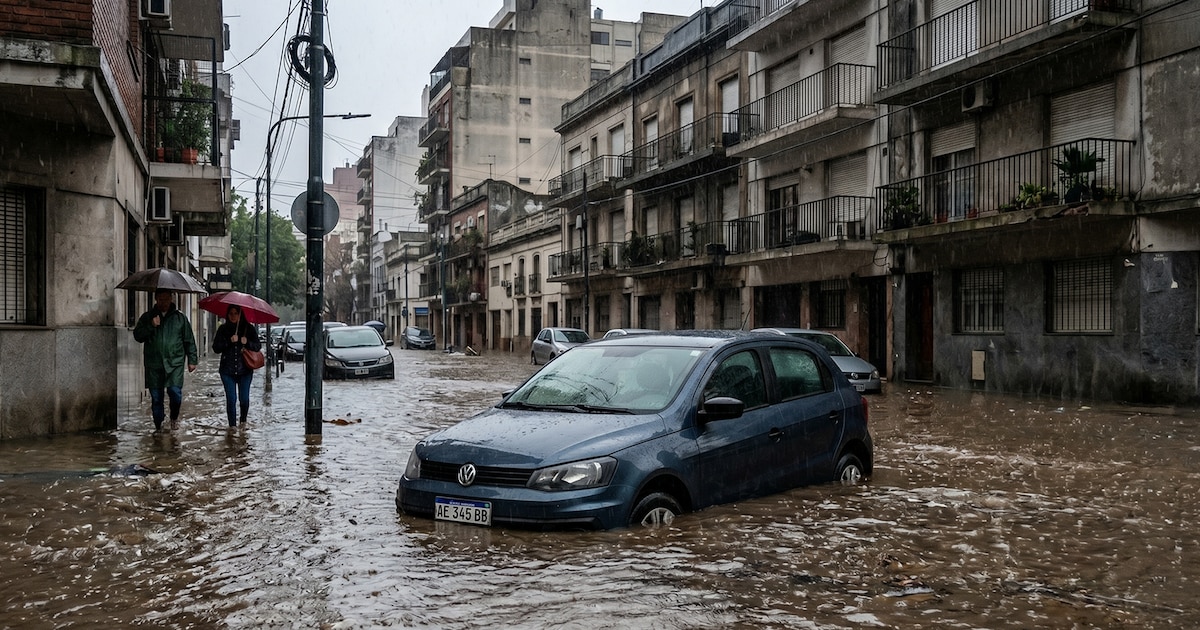
Alerta por el Súper Niño: qué cubre el seguro del auto ante una inundación, granizo o caída de árboles


Cuándo hacer la denuncia

inundaciones,lluvias,calles anegadas,autos inundados,clima,ciudad,agua,vehículos,tormenta,clima extremo

ECONOMIA
Pobreza en Argentina: quiénes son los más afectados y por qué la clase media también cae bajo la línea


Corporate Events,South America / Central America

Procesaron a un exsocio de Martín Menem y a dos exinterventores nombrados por el Gobierno en la obra social de los peones rurales

Alerta por el Súper Niño: qué cubre el seguro del auto ante una inundación, granizo o caída de árboles

El ruego desesperado de una de las ex de Daniel Osvaldo en el momento más delicado de su internación: “Por favor, dejen de…”

"Amenazas a funcionarios de primer nivel": el Gobierno reveló por qué militarizó la Quinta de Olivos

Motorcycle patrols swarm Iranian cities, checkpoints rise as regime braces for unrest

Florencia Carignano, extitular de Migraciones: “Es delirante todo lo que dijo Milei; tiene una gran confusión”

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El viento de frente internacional no pone freno al apetito por riesgo argentino

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence

 INTERNACIONAL3 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- POLITICA3 días ago
El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales
- SOCIEDAD3 días ago
El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027