ECONOMIA
El lado B del superávit libertario: ajuste social, pagos postergados y deuda flotante que crece

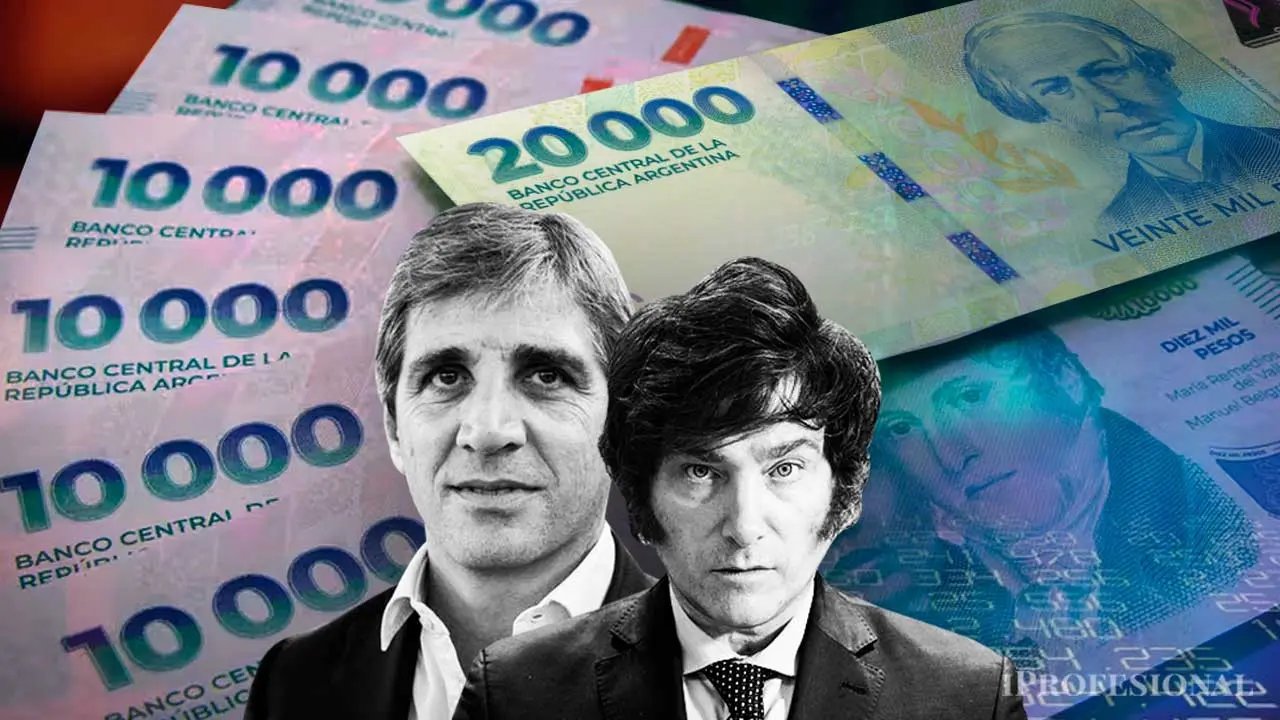
El superávit fiscal se convirtió en el principal dogma de la administración de Javier Milei. Es la meta que ordena toda la política económica y el argumento central con el que el Gobierno busca diferenciarse de las gestiones anteriores: ahora es diferente, dicen. Sin embargo, la ejecución del Presupuesto en los primeros cuatro meses de 2026 tiene señales que generan dudas sobre la calidad y la sustentabilidad de ese equilibrio de las cuentas públicas.
Según un estudio sobre datos oficiales de la Fundación de Estudios Políticos y Estratégicos (Funepe), que dirige el experto en finanzas Cristian Módolo, «el resultado fiscal se apoya en una fuerte reducción del gasto público, pero también en un incremento de obligaciones comprometidas, que todavía no fueron pagadas».
«Es decir, junto con la denominada ‘motosierra’ aparece otro fenómeno menos visible: la acumulación de deuda flotante dentro de la administración pública, que es el registro de pagos reconocidos, pero no ejecutados a proveedores», dijo Cristian Módolo a iProfesional. El histórico «pagadiós».
Según los datos oficiales de ejecución presupuestaria del Ministerio de Economía, que dirige Luis «Toto» Caputo, la deuda exigible en enero de 2026 fue de $1,58 billones, en febrero de $1,95 billones, y en marzo $4,04 billones. En abril descendió a $2,79 billones.
Si se suman estos meses, la deuda flotante acumulada en el cuatrimestre es de $10,36 billones, pero esa deuda no es acumulativa, porque existen pagos de deuda vieja que se van haciendo entre mes y mes, aunque se estima esa deuda como un flujo que podría acercarse a esa cifra porque el corte de los pagos a proveedores es total.
Una fuente de la Casa Rosada confió a iProfesional que «no están pagando a ningún proveedor del Estado y que no hay plata ni para la leche para los empleados de la Casa Rosada ni para arreglar los baños de los puestos fronterizos que están destruidos y hay que recuperar».
Precisamente, ese es un debate interno de la Casa Rosada. Entre el clan Menem (Martín y Eduardo «Lule», que responden a Karina Milei) y Santiago Caputo quieren disputarse las obras de esos pasos de frontera para concesionar shoppings en cada uno. Cada bando tiene sus posibles contratistas y concesionarios. Si hay pobreza, que no se note en los negocios eventuales.
Un empresario que no quiso dar su nombre a iProfesional se lamentó de que «un amigo proveedor del Estado tiene una deuda de u$s14 millones y la empresa casi fundida».
¿Cuáles son los rubros que el Gobierno dejó de pagar?
En los gastos de personal la deuda fue de $428 mil millones en marzo y de $378 mil millones en abril. «Son pagos de contratos que se patean para adelante o cargas patronales que se postergan», dijo un experto del Ministerio de Economía.
En bienes y servicios, la deuda es de $364 mil millones en marzo y de $178 mil millones en abril. Las transferencias a las provincias se postergaron en $1,76 billones en marzo y en $1,02 billones en abril. Se trata de las transferencias no automáticas: obras públicas, Fondo de Incentivo Docente, Infraestructura Escolar, Extensión de la jornada escolar, infraestructura vial y otros.
Módolo reseñó que en su provincia, Santa Fe, «entre enero y mayo del 2026, se recibieron $21.769 millones en conceptos de transferencias no automáticas», y en el mismo período del 2023, a moneda constante, eso representó 155 veces menos de recursos. En cifras, agregó, «en cinco meses del 2023, la provincia recibió $530.000 millones contra $21.769 millones», con lo cual esas obras están paralizadas o debieron ser cubiertas con recursos y más presión tributaria local.
En el rubro de «gastos figurativos» de bienes y capital (transferencias intra estado) se patearon pagos por $1,27 billones en marzo y por $1,03 billones en abril. Eso por nombrar las deudas más importantes.
Según cifras del Ministerio de Economía relevadas por Funepe, el gasto primario registró una caída real acumulada del 4% durante el primer cuatrimestre del año, lo que fue exhibido por el ministro Luis «Toto» Caputo como un logro. Pero, lo que cuidadosamente no exhibió es que el ajuste se concentró principalmente en áreas vinculadas a prestaciones sociales y servicios esenciales.
Los recortes más profundos se observaron en:
- Vivienda, que sufrió una caída real del 63,7% interanual
- Promoción social, con una baja del 24,7%
- Trabajo, que retrocedió 24,6%
- Salud, con una reducción del 22,5%
- Educación y cultura registraron una disminución real del 8,7%, en un contexto de conflicto educativo por el incumplimiento de la Ley de Financiamiento Universitario
La caída en términos reales implica que esas partidas presupuestarias financian menos prestaciones, programas y servicios que un año atrás, en un contexto en el que amplios sectores de la población continúan afectados por la desaceleración económica. Sin embargo, el ajuste no se distribuyó de manera uniforme.
«Mientras las áreas sociales enfrentaron fuertes recortes, los subsidios energéticos registraron un crecimiento real interanual del 90%, aun cuando las tarifas aumentaron significativamente durante el último año. Al mismo tiempo, los intereses de la deuda pública crecieron 63,7% en términos reales», señaló Cristian Módolo.
De acuerdo con los datos oficiales, durante los primeros cuatro meses del año se destinaron casi $5 billones al pago de intereses de la deuda. La evolución de estas partidas refleja una transformación en la composición del gasto público. Los recursos destinados a programas sociales, infraestructura y transferencias discrecionales pierden participación, mientras aumentan los compromisos financieros y energéticos.
Superávit libertario: qué pasa con la recaudación
Del lado de los ingresos, el panorama tampoco muestra señales especialmente alentadoras. La recaudación tributaria acumuló una caída real del 6,7% interanual durante el primer cuatrimestre, pese a que en mayo se percibió un repunte de 1,7% de la recaudación con un aumento extraordinario en ganancias del 26% porque fue el mes de liquidación de las grandes empresas.
Pero el IVA, que traduce la actividad económica, siguió cayendo en un 8%, al igual que el impuesto al cheque que retrocedió un 3% en términos reales.
En el primer cuatrimestre, excluido mayo, de los principales tributos:
- El IVA retrocedió 8,6%
- Los aportes y contribuciones a la seguridad social disminuyeron 4,1%
- Los derechos de exportación se desplomaron 37,5%, impactados por la reducción de retenciones y por una menor liquidación de exportaciones agropecuarias
Los datos reflejan una economía que todavía muestra debilidad en el consumo, dificultades en el empleo registrado y una dinámica de actividad que aún no logra consolidar una recuperación amplia vinculada al mercado interno. La situación adquiere especial relevancia porque el Gobierno necesita sostener el superávit primario en un escenario donde los ingresos tributarios continúan perdiendo poder de recaudación en términos reales.
La deuda que no aparece en el resultado fiscal
El indicador que genera mayor preocupación entre algunos especialistas es la evolución de la denominada deuda flotante o deuda exigible de la Administración Central. Se trata de gastos ya devengados (registrados) por el Estado, pero que todavía no fueron cancelados (pagados). En otras palabras, compromisos pendientes de pago.
Los datos oficiales muestran que la deuda exigible pasó de aproximadamente $1,58 billones en enero, $1,95 billones en febrero, más de $4,04 billones en marzo. Posteriormente descendió hasta los $2,79 billones en abril, aunque continuó ubicándose muy por encima de los niveles observados a comienzos del año. La suma da más de $10 billones frenados.
Gran parte de estas obligaciones corresponden a transferencias, pagos a organismos públicos, proveedores y distintos compromisos de la administración nacional. Según distintas fuentes presupuestarias, entre los mayores pagos postergados figuran transferencias a provincias, compromisos con universidades nacionales, fondos destinados al PAMI y cancelaciones vinculadas a insumos y servicios del sistema de salud. Medicamentos que no llegaron a tiempo o nunca llegaron.
En términos prácticos, esto implica que una parte del equilibrio fiscal se obtiene demorando pagos y trasladando obligaciones hacia los meses siguientes. La deuda flotante suele utilizarse como una herramienta de administración financiera para ordenar el flujo de caja del Estado. Sin embargo, cuando se mantiene durante períodos prolongados puede generar dificultades para organismos públicos, contratistas, proveedores y gobiernos provinciales que dependen de esos recursos para funcionar.
Un equilibrio bajo presión
«El cuadro fiscal deja así una situación de contrastes. Por un lado, el Gobierno logró mantener el orden presupuestario, evitar la emisión monetaria para financiar el déficit y sostener el superávit financiero como principal ancla de su programa económico», reseñó Módolo.
«Por otro, ese resultado se alcanza mediante una combinación de fuerte ajuste sobre partidas sociales, caída de la inversión pública, reducción de transferencias y acumulación de obligaciones pendientes de pago», concluyó el economista.
La sostenibilidad futura del esquema dependerá en gran medida de la recuperación de la actividad económica y de la capacidad del Estado para aumentar la recaudación sin recurrir a nuevas cargas tributarias. El desafío no es menor. Si los ingresos continúan debilitados y los intereses de la deuda mantienen su ritmo de crecimiento, el margen para profundizar recortes sobre áreas sociales e infraestructura podría comenzar a agotarse.
En ese contexto, el reciente informe del Fondo Monetario Internacional introdujo una advertencia adicional al señalar los riesgos vinculados a la sustentabilidad política del ajuste. Por ejemplo, el FMI señaló que la Argentina aún conserva regímenes impositivos de privilegios (sin nombrarlos, minería, economía del conocimiento, jueces o Tierra del Fuego), recomendó reducir el monotributo y expandir el impuesto a las ganancias, así como mayores alícuotas del IVA para hacer sustentable el programa fiscal.
El ministro de Economía, Luis «Toto» Caputo, ya adelantó en la intimidad de la Casa Rosada que es inviable ese ajuste impositivo porque implosionaría el modelo porque la clase media no resiste otro ajustazo tributario.
Detrás del relato del déficit cero, sostienen algunos analistas, emerge una realidad más compleja: un Estado que logra equilibrar sus cuentas mediante una combinación de licuación del gasto, reducción de prestaciones y postergación de pagos. La incógnita que comienza a instalarse es cuánto tiempo puede sostenerse ese mecanismo sin que las tensiones económicas, sociales y políticas terminen condicionando la viabilidad del propio programa fiscal.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,javier milei,superávit







ECONOMIA
Cuánto necesita una familia del AMBA para pagar los servicios de luz, gas, agua y transporte en noviembre
- Transporte público: $157.249 mensuales.
- Electricidad: $54.919 mensuales.
- Agua potable: $44.522 mensuales.
- Gas natural: $34.557 mensuales.

(Imagen Ilustrativa Infobae)

(Imagen Ilustrativa Infobae)
servicios públicos,electricidad,gas natural,agua corriente
Factores internos y externos llevan al tipo de cambio a nuevos máximos nominales. El índice de riesgo país también siente ambos impactos
Puntos importantes

El dólar sube por inestabilidad política local y un entorno internacional adverso.
Grandes inversores dolarizan carteras, elevando la brecha cambiaria y el riesgo país a niveles de 1.000 puntos.
Analistas debaten si pesa más la incertidumbre electoral o la volatilidad financiera global.
brecha cambiaria,riesgo país,dólar ccl,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
El riesgo país saltó 14% en un solo día y alcanzó el nivel más alto desde las elecciones de 2025
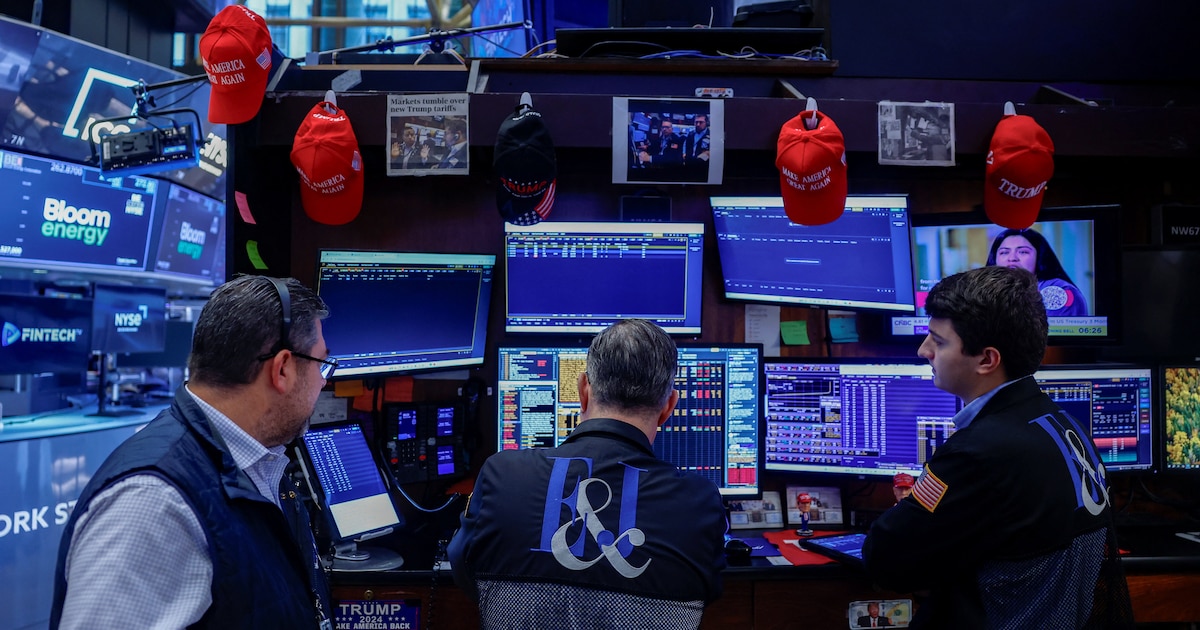
Mientras que Wall Street profundizó la ola de ventas este viernes, los activos argentinos ampliaron las pérdidas, que pueden rastrearse a partir de julio de este año, una dinámica financiera inquietante que devolvió a las cotizaciones a sus niveles mínimos en más de un año.
Mientras que el riesgo país argentino se acercó a los 1.100 puntos básicos, el dólar anotó nuevos máximos. A la vez, se amplió la brecha entre los precios oficiales -mayorista y minorista- y los alternativos, con un “contado con liqui” al borde de los $1800, y el MEP y el blue cerca de los 1.700 pesos.
Las acciones estadounidenses se desplomaron pese a la la exitosa oferta pública inicial de Anthropic (-8,5% en el día) del jueves. La gran incertidumbre no encuentra sosiego en medio del debate sobre la seguridad y la financiación de la inteligencia artificial.
El promedio industrial Dow Jones de Industriales de Wall Street cayó un 1,9% después, debajo de los 50.000 puntos, y se acercó a una zona de corrección técnica -es decir, más de un 10% por debajo de sus máximos-. El promedio S&P 500 bajó un 3,6% y el panel tecnológico Nasdaq Composite cayó 5,3%, para pasar a balance en negativo en lo que va del año.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los inversores mostraron una rampante aversión al riesgo, caracterizada por la caída generalizada de las acciones de semiconductores en el sector de la IA. Las acciones de Nvidia ampliaron sus caída libre(-14% en el día y -42% en un mes), mientras que AMD (-13,3%), Broadcom (-12,2%) y Micron (-13,9%) también sufrieron caídas de dos dígitos.
“El derrumbe de Nvidia tras conocerse una investigación contable de la SEC (ente regulador de mercados de EEUU) y el retroceso de Anthropic en su segunda rueda de cotización, sumados a las amenazas arancelarias de Donald Trump sobre centros de datos en el exterior y las expectativas de mayores tasas de la Reserva Federal (Fed), dispararon la aversión global al riesgo y llevaron al índice de volatilidad VIX por encima de los 35 puntos. En la plaza local, los activos argentinos acusaron de lleno el deterioro externo y la tensión cambiaria doméstica”, describió Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
El índice Nasdaq de Wall Street se hundió 5% y ya muestra un balance negativo en lo que va de 2026
Para los activos argentinos, la intriga geopolítico internacional, el derrumbe de Wall Street y la devaluación del real brasileño se concatenaron con las dudas políticas locales antes de las elecciones presidenciales -de resultado incierto- de 2027. A esto se suma una marcha de la economía doméstica debilitada que compromete la evolución de los indicadores sociales.
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires cedió 0,3% en pesos, en 80.679 puntos. Entre los ADR y acciones de compañías argentinas negociados en dólares en Nueva York lideraron las pérdidas Satellogic (-10%) y Edenor (-5,9%). Entre los títulos más representativos, YPF bajó 2,9% (a USD 32,32), Grupo Galicia cedió 3% y Mercado Libre recortó un leve 0,1 por ciento.
Martin Mazza, director de MM Investments, expresó que “la caída de los activos argentinos refleja una combinación de factores internacionales y locales. La fuerte corrección de Wall Street está generando una reducción del apetito por riesgo a nivel global, pero Argentina enfrenta además vulnerabilidades propias que amplifican ese movimiento. El regreso del riesgo país a niveles superiores a los 1.000 puntos refleja que el mercado está exigiendo una prima cada vez mayor para financiar al país, especialmente ante la proximidad de los vencimientos de deuda de 2027 y la creciente incertidumbre electoral”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En paralelo, la presión sobre los dólares financieros demuestra que los inversores están aumentando su demanda de cobertura, incluso después de conocerse un superávit comercial significativamente superior al esperado. Esto deja en evidencia que una mejora en las cuentas externas no necesariamente se traduce en mayor confianza financiera. El mercado no está mirando solamente cuántos dólares genera la economía, sino cuántos logra acumular el Banco Central y cómo se financiarán los compromisos futuros”, avanzó Mazza.
Los títulos públicos en dólares -Globales y Bonares- finalizaron con una pérdida promedio de 4,6%, para acumular una caída de 18% en 2026. Del mismo modo, el riesgo país de JP Morgan, que mide la brecha de las tasas de retorno de los bonos del Tesoro de los EEUU -hoy cerca del 5% anual- con similares emisiones emergentes, escaló 135 unidades (+14,3%) para la Argentina, en los 1.070 puntos básicos, su nivel más alto desde el 24 de octubre del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Aquel salto del riesgo país 13 meses atrás tuvo que ver con la inestabilidad financiera previa a las elecciones legislativas, cuando el dólar mayorista llegó al techo de las bandas cambiarias y obligó a la intervención directa del Tesoro de los EEUU en el mercado de cambios doméstico para contener la devaluación.
“En los mercados globales, ni el debut récord de Anthropic alcanzó para frenar las ventas en Wall Street. La mayor salida a bolsa de la historia renovó por un momento el entusiasmo por la IA, pero volvieron a pesar las dudas sobre las valuaciones y el endeudamiento del sector. A la vez, los datos más flojos de actividad y empleo en EEUU favorecieron la búsqueda de refugio en los bonos del Tesoro, cuyos rendimientos bajaron”, indicaron desde Cohen Aliados Financieros.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En las próximas siete semanas, el Tesoro deberá afrontar el período estacionalmente más desafiante del año en materia fiscal, dos licitaciones muy importantes y el vencimiento semestral de bonos Globales y Bonares”, resaltó el agente de liquidación y compensación Facimex.
“En paralelo, el Banco Central deberá amortiguar el aumento estacional de la demanda de dinero. Dos procesos que entrarán en tensión frente a un mercado que llega ajustado en términos de liquidez y un Tesoro con poco margen para inyectar pesos en el sistema”, añadió el reporte.
Precios récord para el dólar
Por eso, en medio de tantas presiones, operadores coinciden en que el tipo de cambio oficial continúa operando bajo la indirecta influencia del BCRA, que se mantiene presente en los negocios a futuros.
El dólar mayorista tocó un nuevo máximo nominal al ascender hasta los 1.580 pesos, con una ganancia en el día de 15 pesos o 1%, con un monto significativo de USD 599,6 millones en el segmento de contado. El BCRA no intervino en el mercado y las reservas internacionales brutas cedieron en USD 81 millones, en los 49.362 millones de dólares.
“Pasado el mediodía, ante una presión compradora cada vez más intensa, escasa oferta y un progresivo retiro de posturas vendedoras, el precio continuó acomodándose al alza”, afirmó Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público avanzó diez pesos o 0,7%, a $1.595 para la venta, según la referencia del Banco Nación, también en récord nominal. El BCRA informó que en las entidades financieras la divisa minorista promedió $1.601,32 para la venta y $1.548,41 para la compra.
El dólar blue ascendió con fuerza 35 pesos o 2,1% en el día, a 1.675 pesos. También alcanzaron niveles máximos las paridades financieras del “contado con liquidación” ($1.788) y el dólar MEP ($1.685) a dos horas del cierre de la operatoria bursátil.
La brecha cambiaria entre el dólar mayorista y el “contado con liqui” superó así los 200 pesos o un 13%, la más amplia desde el 11 de abril de 2025 (24%), es decir la última sesión cambiaria previa al levantamiento del “cepo” o restricciones a la demanda de individuos.
Por otra parte la devaluación del peso argentino fue ajena al recorrido del real brasileño. Este viernes, el dólar en Brasil subía cuatro centavos o 0,7%, a 5,95 reales por unidad, un máximo desde enero de 2025.
Los precios del crudo operaron con alzas. Los contratos futuros del Brent del Mar del Norte para enero avanzaron 0,8%, a USD 92,69 el barril, y los del WTI (West Texas Intermediate) en Estados Unidos subieron 1,2%, a USD 82,41 el barril, también para enero,
No obstante, el Brent tuvo un descenso del 4% en la semana y el contrato del WTI para diciembre, de 6%, a medida que aumentan las expectativas de un excedente de oferta, ya que los envíos a través del Estrecho de Ormuz han vuelto a niveles similares a los previos a la guerra. Esta fue la tercera semana consecutiva de declives para estos índices de referencia.
Business,Corporate Events,North America

ECONOMIA3 minutos ago
Cuánto necesita una familia del AMBA para pagar los servicios de luz, gas, agua y transporte en noviembre

DEPORTE7 minutos ago
La formación de Argentinos Juniors para recibir a Independiente por los octavos del Torneo Clausura

CHIMENTOS14 minutos ago
Zoe Bogach contó el motivo por el que dejó la universidad y respondió las críticas: “El último examen lo rendí llorando”

POLITICA24 minutos ago
“Shacá la bashura”: el intendente de San Isidro pidió disculpas por la polémica campaña, pero defendió la estrategia

DEPORTE32 minutos ago
Cristiano Ronaldo volvió a jugar tras su retiro de la selección de Portugal: el gol que lo acerca al récord y el lamento por fallar un penal

ECONOMIA49 minutos ago
Inversores dejan carry trade y dolarizan carteras con un riesgo país rumbo a 1.000 puntos

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

ECONOMIA4 días ago
De la Patagonia a San Pablo: empieza a tomar forma el proyecto de exportar gas de Vaca Muerta a Brasil

DEPORTE3 días ago
¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

POLITICA4 días ago
Alejandra Monteoliva será operada de la columna y permanecerá internada varios días – Nexofin

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- INTERNACIONAL1 día ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental
- SOCIEDAD3 días ago
Muchos creían que Activision solo tenía ojos para Call of Duty. XBOX ha revelado por qué Crash, Spyro y Tony Hawk lograron regresar