ECONOMIA
El «Gurú del Blue» desafía al dólar colchón y recomienda una inversión que rinde hasta 6%


Mientras el dólar mantiene una tendencia ascendente y ya sumó alrededor de $30 desde el comienzo de junio, el analista financiero Salvador Di Stefano volvió a fijar posición sobre el mercado cambiario.
El especialista sostuvo que quienes eligieron refugiarse en la divisa estadounidense durante los últimos años obtuvieron resultados muy inferiores a los de la inflación y planteó alternativas de inversión que, a su criterio, ofrecen mejores perspectivas.
La crítica al ahorro en moneda estadounidense
Durante una entrevista con La Voz, Di Stefano puso el foco en la pérdida de poder adquisitivo que, según su análisis, sufrieron quienes conservaron sus ahorros exclusivamente en dólares.
Para fundamentar su postura, recordó que el dólar blue cotizaba cerca de $1.000 dos años atrás y actualmente ronda los $1.450, una variación aproximada del 45%. En contraste, señaló que la inflación acumulada en ese mismo período alcanzó alrededor del 300%.
«El que guardó dólares, hoy está destrozado«, afirmó el analista, al remarcar la diferencia entre la evolución del tipo de cambio y el aumento generalizado de los precios.
Qué bonos considera más atractivos
A la hora de hablar de oportunidades de inversión, Di Stefano destacó en primer término al bono AL28. Según explicó, se trata de un instrumento que permite obtener una renta periódica en moneda dura y recuperar el capital al vencimiento.
«Ponés u$s94.000, cobrás 500 dólares por mes y al vencimiento te devuelven u$s 100.000. O sea, te va a dar u$s6.000 al año, es casi el 6% en dólares″, señaló.
Además del rendimiento, el especialista resaltó una ventaja impositiva: indicó que este bono está exento del pago de Ganancias y Bienes Personales para personas físicas.
Para quienes aceptan una mayor volatilidad, recomendó observar el AL35. Según explicó, este título cotiza a valores más bajos y podría brindar una apreciación más significativa del capital hacia el final de su vida útil.
Acciones argentinas entre las favoritas
Más allá de la renta fija, Di Stefano consideró que también existen oportunidades en la Bolsa local. Dentro del panel líder del mercado argentino mencionó varias compañías que, a su entender, cuentan con fundamentos sólidos y podrían verse favorecidas por una expansión de la actividad económica.
Entre los nombres que destacó aparecen YPF, Ecogas, Loma Negra y Mercado Libre. El analista argumentó que estas firmas registran ganancias y están vinculadas a sectores con potencial de crecimiento, especialmente energía y construcción.
Por qué descarta una fuerte corrección cambiaria
Respecto de la evolución futura del dólar, Di Stefano aseguró que no observa condiciones para una devaluación brusca ni para una crisis cambiaria en el corto plazo.
Su visión se apoya en dos factores centrales: el resultado favorable del comercio exterior y la posibilidad de contar con respaldo financiero internacional en caso de necesidad.
En ese sentido, también remarcó el papel que podría desempeñar la industria energética como generadora de divisas.
«Si vas a exportar petróleo por un caño y te van a entrar u$s13.000 millones, es imposible que haya una devaluación», sostuvo.
Qué espera para la economía en 2026
Mirando más allá del mercado cambiario, el economista se mostró optimista sobre la evolución de la actividad durante la segunda mitad de 2026. También anticipó que una eventual reducción de las retenciones al sector agropecuario podría aportar mayor liquidez a las economías regionales y dinamizar el consumo en el interior del país.
Para Di Stefano, el crecimiento económico será el elemento clave para consolidar el programa oficial. «La única salida es creciendo. Todos vamos a tener que hacer un esfuerzo para adaptarnos a este plan económico», concluyó.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,salvador di stefano,dólar,inversiones,mercado cambiario.





Si bien el spread soberano volvió a estar por debajo de los 600 puntos básicos, Argentina aún tiene el riesgo país más alto de la región
Puntos importantes

El Citi destaca que la desconfianza financiera argentina es desproporcionada, pues los fundamentos macroeconómicos son más sólidos de lo que el mercado refleja ante el temor a la inestabilidad política.
La disciplina fiscal y el superávit son pilares que el banco considera sostenibles. Sin embargo, analistas locales advierten que la fragilidad social y el calendario electoral justifican la cautela.
Ante este escenario, se recomienda diversificar carteras, priorizar bonos de corto plazo y apostar por deuda corporativa privada, además de considerar activos externos para mitigar riesgos globales.
riesgo país,deuda argentina,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
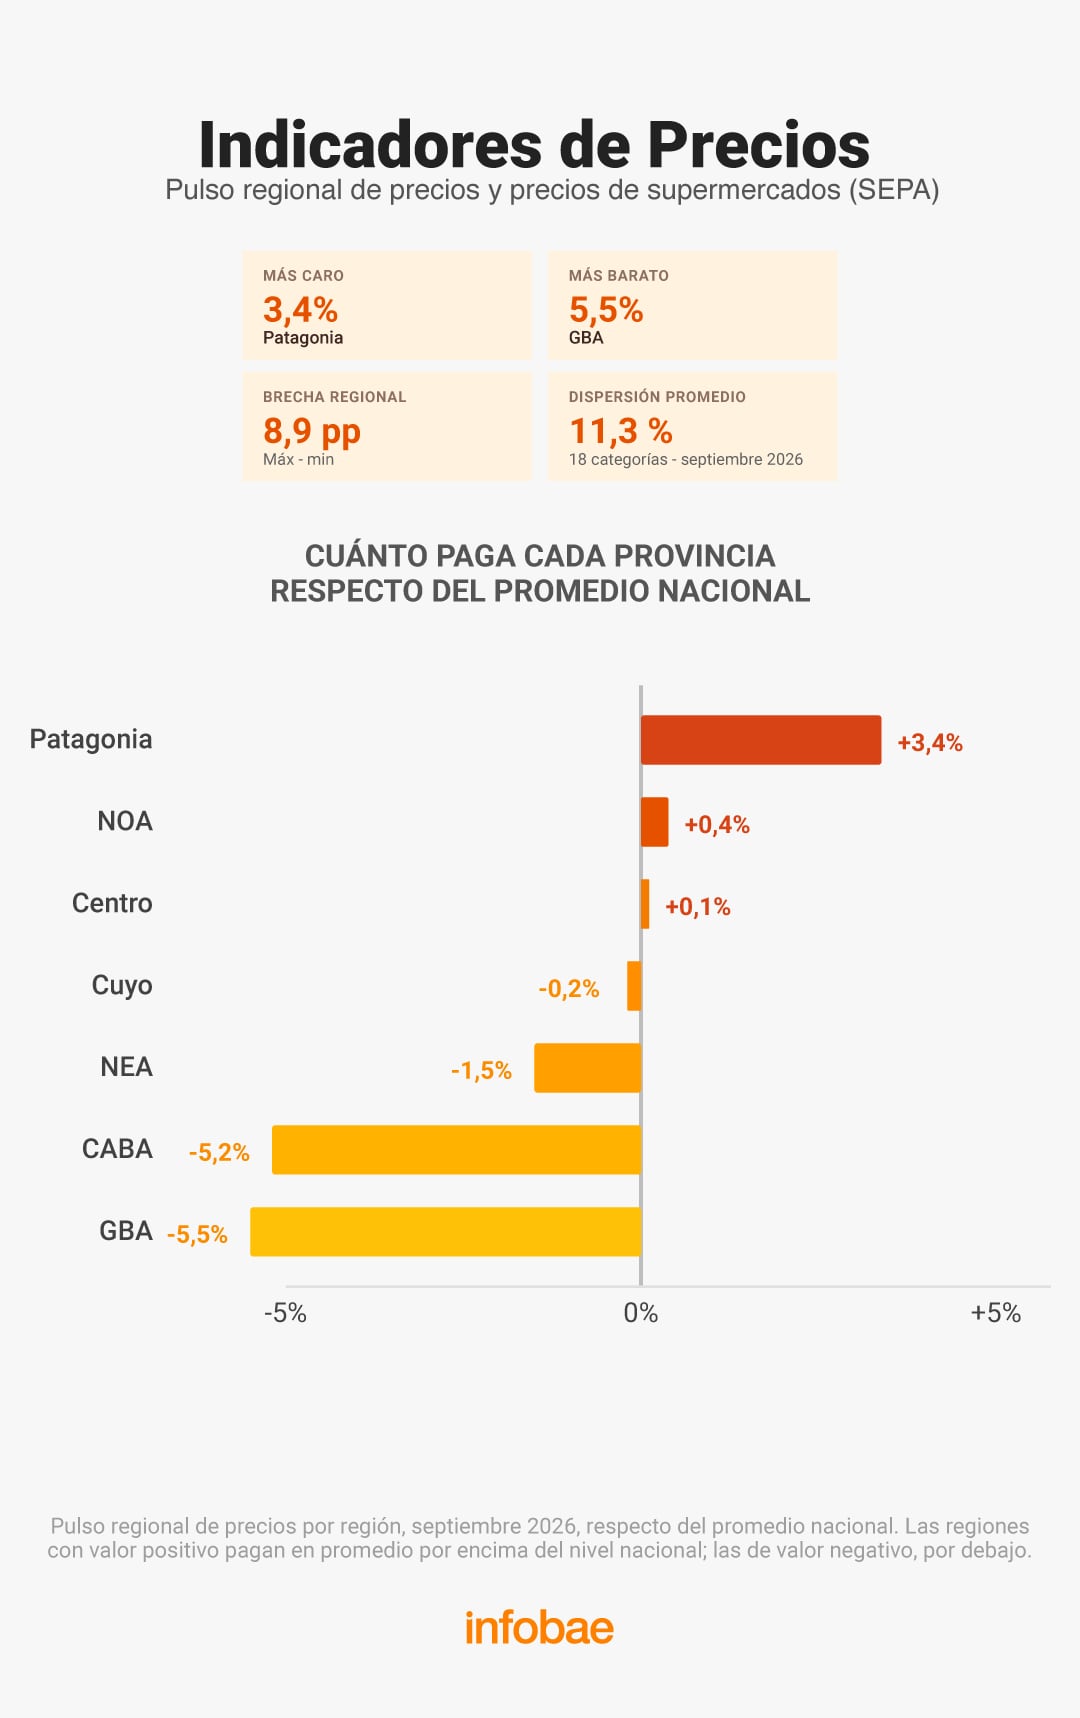
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.

POLITICA12 minutos ago
Un diputado libertario reivindicó la dictadura militar y la comisión terminó en un escándalo

DEPORTE19 minutos ago
Tevez recordó a “Cabañas”, su compañero de Fuerte Apache que era mejor que él y afirmó: “La mayoría de mis amigos de la infancia están muertos”

POLITICA20 minutos ago
Operativo por el DNU 70: una decisión de la Corte le daría aire al Gobierno para poder evitar la sesión opositora

ECONOMIA32 minutos ago
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

DEPORTE35 minutos ago
David Silva vuelve al fútbol a los 40 años

CHIMENTOS44 minutos ago
Cómo fue el rating de la despedida de Leo Messi: una transmisión que comenzó varias horas antes y dejó números récord

INTERNACIONAL4 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

POLITICA4 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

CHIMENTOS4 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

POLITICA4 días ago
Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil