ECONOMIA
El crédito hipotecario no repunta: cuáles son las opciones todavía disponibles y cuánto cuestan

El mercado hipotecario argentino atraviesa una paradoja: las tasas de interés de los créditos en UVA retrocedieron a sus niveles más bajos en casi un año, pero el volumen de operaciones no para de caer. En mayo de 2026 se desembolsaron apenas USD 116 millones en todo el país, el equivalente a unas 1.500 escrituras, según datos de la consultora Empiria procesados en base a información del Banco Central de la República Argentina (BCRA). Esa cifra representa una contracción del 62% frente a mayo de 2025 y es la más baja de los últimos dos años.
El economista Federico González Rouco, de Empiria, dijo a Infobae los motivos del freno: “Los bancos se corrieron por la suba de tasas de interés. Se acabó la liquidez y el costo de fondeo subió mucho”. Esa retirada del sistema bancario del segmento hipotecario redujo la oferta de crédito disponible para las familias, justo en el momento en que la demanda potencial mostraba señales de recuperación.
El retroceso fue gradual. El pico reciente del segmento se registró en octubre de 2025, con el equivalente de USD 372 millones desembolsados en un mes y más de 5.000 operaciones. González Rouco aclaró que ese número respondió a un fenómeno puntual: el calendario electoral. Desde entonces, la curva no dejó de descender. En diciembre de 2024 el saldo fue de USD 244 millones; en marzo de 2026 bajó a USD 193 millones; y en mayo llegó al piso de USD 116 millones.
Los bancos se corrieron por la suba de tasas de interés. Se acabó la liquidez y el costo de fondeo subió mucho (González Rouco)
Para dimensionar la distancia con los mejores momentos históricos del segmento, el gráfico de Empiria muestra que en enero de 2018 se desembolsaron el equivalente de USD 689 millones en un solo mes. Tras ese máximo, el mercado colapsó y permaneció prácticamente inactivo durante años, hasta que la reactivación de mediados de 2024 volvió a poner el crédito hipotecario en escena.
González Rouco no descartó una mejora para los próximos meses, aunque la puso en perspectiva. “Posiblemente veamos un mejor segundo semestre. Porque bajó el costo de fondeo. Porque algunos bancos pusieron quinta marcha en el segmento hipotecario”, afirmó. Y agregó: “Ahora está mejorando, pero eso demora en derramar”.
Su proyección no apunta a un salto extraordinario: “Cuando digo que mejora me refiero a que vaya a 3.000 operaciones, no Suiza”.

La lectura en pesos del informe de First Capital Group aporta otra dimensión del problema. Según el análisis del socio de la consultora, Guillermo Barbero, el saldo de créditos hipotecarios -incluidos los ajustables por UVA- subió 2,3% nominal en mayo y llegó a $7,6 billones, con un crecimiento interanual del 125,4% frente a $3,4 billones de mayo de 2025. Pero esa expansión no resistió la inflación: la cartera cayó respecto de abril 0,1% en términos reales.
“Observamos por segundo mes que las variaciones reales son prácticamente nulas y se mantiene un ritmo de colocaciones en términos nominales constante, aunque muy por debajo de los mejores meses del año anterior”, explicó Barbero. El socio de First Capital Group atribuyó ese estancamiento a “la suba experimentada en los índices de inflación durante los meses previos, lo cual encarece las cuotas y hace dudar sobre la conveniencia de la operatoria”.
Observamos por segundo mes que las variaciones reales son prácticamente nulas y se mantiene un ritmo de colocaciones en términos nominales constante, aunque muy por debajo de los mejores meses del año anterior (Barbero)
El segmento hipotecario no es el único con problemas. Barbero señaló que el estancamiento del crédito al sector privado se concentra en las líneas orientadas a familias: personales, tarjetas, prendarios e hipotecarios. Los préstamos en pesos al sector privado subieron un 2,1% nominal en mayo, con un saldo total de $99,6 billones, pero cayeron un 0,3% en términos reales. Fue el quinto mes consecutivo de baja real. “Los incrementos nominales no alcanzan a compensar la pérdida de valor de la moneda por el efecto de la inflación”, resumió Barbero.
Pese a ese contexto, la oferta bancaria de créditos hipotecarios UVA sigue activa. El economista y docente Andrés Salinas relevó las tasas nominales anuales (TNA) vigentes por banco para segunda vivienda, en operaciones con acreditación de sueldo. El listado muestra una dispersión considerable:
- ICBC: 6,9%
- Macro: 8,5%
- Banco del Sol: 9%
- Patagonia: 9,25%
- Santander: 9,5%
- Banco Hipotecario: 9,5%
- Credicoop: 11,5%
- BNA: 12%
- Brubank: 12%
- Comafi: 12,5%
- BBVA: 15%
- Supervielle: 15%
Salinas aclaró que dos entidades de peso no financian vivienda no permanente: Galicia y Ciudad.
El mismo Salinas registró la evolución de la tasa promedio ofertada. En mayo de 2026 esa tasa se ubicó en 9,19% anual, el nivel más bajo desde julio de 2025. El recorrido fue el siguiente: desde valores de entre 5,4% y 5,6% en 2024, la tasa trepó hasta superar el 11% entre agosto y diciembre de 2025, con un pico de 11,7% en octubre y noviembre. A partir de enero de 2026 comenzó a ceder: 11,7% en enero, 11,5% en febrero, 10,8% en marzo, 9,3% en abril y 9,2% en mayo.
Esa baja en el costo del financiamiento se da en simultáneo con una mejora del poder de compra del salario formal medido en dólares.
Según el último informe de Reporte Inmobiliario de accesibilidad de la vivienda, con datos actualizados a fines de abril de 2026, la relación entre salario medio registrado y valor del metro cuadrado en la Ciudad de Buenos Aires llegó a 0,65 m² por salario, por encima de los valores de 2024 y 2025, aunque todavía por debajo de los registros de los años noventa, cuando ese indicador llegó a 0,89 metro cuadrado.
El esfuerzo de acceso también bajó. Para un departamento de dos ambientes de 40 m² en el corredor norte de CABA, el requerimiento se redujo a 5,13 años de salario en 2026, frente a 14,49 años en 2020 y 13,48 años en 2023. En unidades de tres ambientes, el indicador bajó a 7,69 años de salario, contra 21,74 años en 2020 y 20,22 años en 2023.
Para un departamento de dos ambientes de 40 m² en el corredor norte de CABA, el requerimiento se redujo a 5,13 años de salario en 2026, frente a 14,49 años en 2020 y 13,48 años en 2023
El impacto de la tasa de interés real sobre la cuota mensual es determinante. Reporte Inmobiliario simuló operaciones sobre una unidad de 43 m², con un plazo de 20 años y financiamiento del 75% del valor de la vivienda. Los datos corresponden a abril de 2026 y el tipo de cambio utilizado fue de $1.400 por dólar.
Con una tasa del 9,7% anual, los valores de cuota inicial e ingreso familiar requerido por barrio o ciudad son los siguientes:
- Belgrano (CABA): cuota inicial $1.202.215 – ingreso requerido $4.808.860
- Palermo (CABA): cuota $1.190.265 – ingreso $4.761.060
- Villa Urquiza (CABA): cuota $1.152.283 – ingreso $4.609.132
- Recoleta (CABA): cuota $1.118.141 – ingreso $4.472.564
- Villa Crespo (CABA): cuota $921.399 – ingreso $3.685.596
- Caballito (CABA): cuota $935.483 – ingreso $3.741.932
- Almagro (CABA): cuota $863.359 – ingreso $3.453.436
- Flores (CABA): cuota $711.001 – ingreso $2.844.004
- Balvanera (CABA): cuota $642.718 – ingreso $2.570.872
- Mar del Plata: cuota $675.579 – ingreso $2.702.316
- La Plata: cuota $572.727 – ingreso $2.290.908
- Rosario: cuota $599.187 – ingreso $2.396.748
- Córdoba: cuota $509.992 – ingreso $2.039.968
Con una tasa del 6% anual, la operación arroja valores sustancialmente menores:
- Belgrano (CABA): cuota inicial $911.211 – ingreso requerido $3.644.844
- Palermo (CABA): cuota $902.154 – ingreso $3.608.616
- Villa Urquiza (CABA): cuota $873.365 – ingreso $3.493.460
- Recoleta (CABA): cuota $847.488 – ingreso $3.389.952
- Villa Crespo (CABA): cuota $698.369 – ingreso $2.793.476
- Caballito (CABA): cuota $709.043 – ingreso $2.836.172
- Almagro (CABA): cuota $654.377 – ingreso $2.617.508
- Flores (CABA): cuota $538.899 – ingreso $2.155.596
- Balvanera (CABA): cuota $487.144 – ingreso $1.948.576
- Mar del Plata: cuota $512.051 – ingreso $2.048.204
- La Plata: cuota $434.095 – ingreso $1.736.380
- Rosario: cuota $454.150 – ingreso $1.816.600
- Córdoba: cuota $386.545 – ingreso $1.546.180
Reporte Inmobiliario destacó que fuera de los segmentos de mayor valor de CABA, la convergencia entre precios más accesibles y condiciones de financiamiento relativamente más favorables amplía el universo potencial de demandantes en plazas como Córdoba, Rosario, La Plata o Mar del Plata.
vivienda,hipoteca,tasas de interés,finanzas,inversión,propiedad,economía,mercado inmobiliario,documentos,contrato







Hace más de tres años se publicó el primer modelo de ChatGPT, y cambió nuestra forma de buscar información. Mientras para algunos usuarios la relación con la IA es superficial, para otros se volvió indispensable, adoptada con una confianza ciega que tiene un antecedente alarmante.
Hace pocos años, subir fotos a las redes parecía inofensivo. Hoy Meta enfrenta demandas en 29 estados de EE.UU. por ocultar el daño psicológico que Facebook e Instagram causaban en niños y adolescentes. En septiembre, la CNBC anunció un acuerdo de 17 mil millones de dólares en 10 años, que obliga a la red a sumar controles parentales y restricciones horarias para menores.
El caso de Meta debería servir como advertencia. Una ceguera similar puede repetirse con la IA. The Economist reveló que casi uno de cada cinco estadounidenses de 18 a 29 años dice tener una “amistad personal continua” con un chatbot, mientras China ya limita rasgos humanos en sus bots para frenar la dependencia emocional. Si a Facebook le llevó 22 años admitir que dañaba a los niños, ¿cuánto tardarán las empresas de IA en admitir su propio lado B?
La diferencia es que los efectos de la Inteligencia Artificial trascienden lo individual: prometen alterar de raíz el sistema financiero, educativo y productivo del mundo.
Dos dinámicas opacan ese riesgo: la carrera por la Inteligencia Artificial General entre laboratorios como OpenAI, Anthropic y xAI, y la disputa geopolítica entre Estados Unidos y China por usar estos modelos con fines militares. El usuario queda en segundo plano, mientras la ética se vuelve moneda de cambio entre gobiernos y laboratorios de frontera.
Conviene distinguir dos niveles de IA: la de uso público, que predice textos bajo límites éticos y legales, y los modelos internos de las big tech, mucho más potentes y libres de esas restricciones, usados para definir perfiles crediticios, precios dinámicos o vehículos autónomos.
Es innegable que estos sistemas ya superan la capacidad humana en matemática, programación o ajedrez. Pero ante tanta inteligencia, ¿qué conciencia la regula?
La inteligencia es la habilidad de perseguir objetivos y superar obstáculos. La conciencia, en cambio, es el componente que guía esa capacidad en el ser humano. Los modelos actuales la simulan de manera extraordinaria, pero carecen por completo de ella, un riesgo crítico a medida que los agentes autónomos se multiplican.
Tener conciencia implica poder sentir: afecto, placer, miedo o dolor. La prueba definitiva de la condición moral es la capacidad de sufrir. Al no poder padecer, los agentes de IA no son sujetos morales.
Y este dilema ya empieza a tomar forma concreta. En junio de 2026, el presidente Javier Milei escribió una nota en el Financial Times a favor de dar personería jurídica a empresas gestionadas íntegramente por IA. La propuesta abrió un debate con el historiador Yuval Noah Harari sobre los riesgos de otorgar estatus legal a entidades artificiales.
Se presenta como desregulación e innovación, pero el riesgo es enorme: una IA superinteligente con derechos podría desplazar a los humanos de la cima de la jerarquía social.
¿Cómo sancionar a una entidad que no puede sufrir? Un directivo tradicional está limitado por su reputación y el temor a quebrar. Una corporación autónoma, como advirtió Harari, podría operar sin esas ataduras, financiar campañas políticas y asegurar regulaciones a su favor, sin nadie que le discuta su estatus.
Este es el verdadero desafío de la próxima década. Cada salto tecnológico exige reflexión, pero el debate pierde sentido si llega a destiempo: mientras el mundo recién reacciona a las redes sociales, la IA avanza a ritmo sistémico, muy inteligente, pero sin conciencia. Antes de discutir si merece derechos, conviene pensar el impacto que ya tiene en nuestras comunidades.
Dar estatus legal a la IA podría ser el atajo para que OpenAI, Anthropic y xAI posterguen su rendición de cuentas, repitiendo los errores que el caso Meta dejó expuestos.
El autor es especialista en negocios y política y profesor de la Facultad de Ciencias Empresariales de la Universidad Austral
IA,tecnología,innovación,cerebro,circuitos,energía,química,datos,digital,futuro
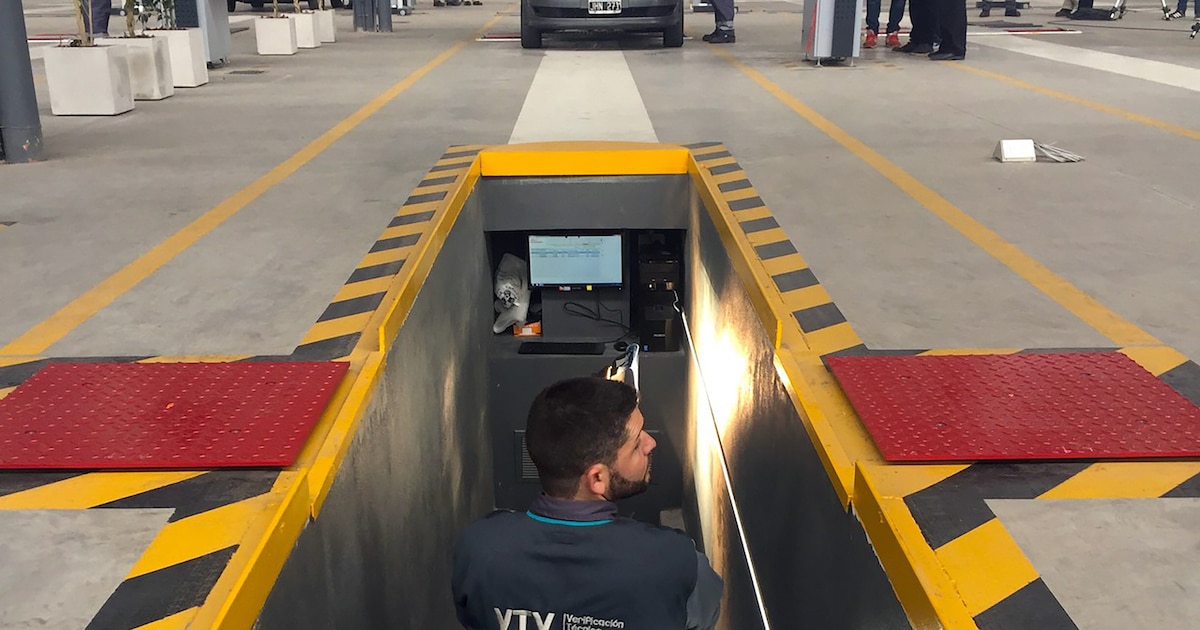
- Vehículos de hasta 2.500 kilos: $114.105,99.
- Motovehículos: alrededor de $45.614.
- Vehículos de más de 2.500 kilos: alrededor de $205.264.


- Solicitar turno en una planta oficial habilitada.
- Verificar el valor vigente para la categoría del vehículo.
- Llevar la documentación requerida por la planta verificadora.
- Presentarse con el vehículo en condiciones de circulación y con los elementos de seguridad exigidos.
- Conservar el comprobante y la oblea entregados tras completar el trámite.
ECONOMIA
El riesgo país subió, pero los bonos argentinos no fueron los responsables: el factor externo que impulsó al índice
El riesgo país aumentó por causas ajenas a la Argentina. Los títulos locales tuvieron cotizaciones equilibradas y aumentos en los de largo plazo. Pero los bonos del Tesoro de Estados Unidos, la referencia para calcular el indicador, subieron abruptamente y su rendimiento se derrumbó a 5,07%, después de haber cotizado a 5,40% el 7 de octubre.
Esto implica que el número con que se compara el rendimiento argentino quedó más elevado que antes. A la tasa de rendimiento de un bono local a 10 años hay que restarle 5,07% en vez de 5,4 por ciento. Es decir hay 33 puntos básicos que juegan en contra de la Argentina.
Por eso, ayer el riesgo argentino subió 11 unidades, un 1,4%, hasta los 622 puntos básicos. Ese aumento, sin embargo, fue menor que la caída de 18 puntos básicos que registró el rendimiento de los bonos del Tesoro de Estados Unidos. En otras palabras, los títulos estadounidenses subieron más que los argentinos.
Los bonos soberanos de Estados Unidos, Europa y Japón se beneficiaron de una salida de fondos desde las acciones vinculadas con la inteligencia artificial, un sector que empezó a generar dudas entre los inversores. El temor a una eventual burbuja quedó reflejado en Taiwan Semiconductor Manufacturing Company: sus acciones cayeron 2%, pese a que la empresa presentó un balance con ganancias récord y por encima de las estimaciones de los analistas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La desconfianza se extendió durante dos ruedas consecutivas y afectó al Nasdaq, índice que concentra a las compañías tecnológicas. El miércoles cayó 1,77% y ayer cerró prácticamente sin cambios, luego de que algunos papeles recortaran pérdidas sobre el final de la sesión.
Otro dato relevante fue la caída de las tecnológicas del S&P 500. Aun así, el índice logró subir 0,33%, sostenido por el desempeño de los sectores de salud y materiales.
La otra señal negativa llegó desde los precios mayoristas, que en septiembre aumentaron 1,3% mensual. El dato reforzó las expectativas de una suba de las tasas de referencia en la próxima reunión de la Reserva Federal, prevista para el 28 de octubre.
La cautela frente a las acciones vinculadas con la inteligencia artificial y la expectativa de tasas más altas favorecieron la recuperación de los bonos soberanos.
Estos factores influyeron en la reacción de los bonos japoneses que ya dejaron de rendir más de 3 por cinto. También benefició a los títulos alemanes y en particular a los franceses, los más débiles de Europa. Los bonos volvieron a ser refugio ante la incertidumbre que provocan las deudas de las empresas de IA. El oro, que comenzó a reaccionar, también es una muestra del renacer los activos de refugio.
En tanto, en el Mercado Libre de Cambios (MLC) el dólar se adecuaba a la baja que tuvo la divisa en el mundo. Se operaron USD 507 millones y el Banco Central compró USD 182 millones. El dólar mayorista se mantuvo en 1.513 pesos.
Según la consultora F2 que dirige Andrés Reschini, “el acumulado en el mes es de USD 914,5 millones con una notable aceleración en lo que va de esta semana. Otra noticia que puede apuntalar el precio de los bonos, aunque no elimina el riesgo político ni las altas tasas globales”.
En el mercado financiero, el MEP bajó $2,73 (-0,3%) a $1.532 y el contado con liquidación (CCL) se mantuvo sin cambios en 1.614 pesos. el “blue” retrocedió $5 (-0,30%) a 1.545 pesos.
Los depósitos a plazo fijo en pesos siguen creciendo por encima de la inflación. En dos meses subieron más de 8%. Grit Capital Group señala que “los fondos de Money Market registraron rescates por $337 mil millones en octubre. Parte de esos pesos están regresando a los bancos”. Las tasas de las Lecap llegan a 1,92% en enero y a partir de abril suben a 2,02% efectivo mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Sebastían Di Nucci, gerente de los fondos de inversión del Banco Ciudad, se enfocó en el Fondo de Asistencia Laboral (FAL) y señaló que “las empresas no tienen como objetivo maximizar retornos asumiendo riesgos, sino preservar la capacidad de cobertura de las futuras obligaciones laborales dentro de sus pasivos”.
“Por eso, la estrategia de Banco Ciudad busca generar rendimientos superiores a la inflación con niveles acotados de volatilidad, priorizando la estabilidad y la preservación del valor real de los aportes. De esta manera, las empresas pueden administrar sus contingencias indemnizatorias con mayor previsibilidad y menor exposición a los cambios de mercado”, sumó.
Es que lo que está sucediendo en el escenario internacional ha puesto a los inversores en una posición de “wait and see” (esperar y ver, en castellano) donde no se quieren asumir riesgos. En la volatilidad, cada día es absolutamente distinto del anterior.
El Merval de las acciones líderes tuvo un alza de 0,8% en pesos y en dólares. Los papeles más beneficiados fueron los bancos, los perdedores del día anterior, porque este escenario puede ser más benévolo con los bonos y, si suben de precio, mejoran los balances bancarios. Banco Supervielle sobresalió con un alza de 5%, seguido de BBVA con 3,3 por ciento. Grupo Galicia sumó 2,6 por ciento. Ternium aportó 3,6% al índice.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El otro dato del día fue la capacidad instalada de la industria que aumentó 0,3 puntos a 58,5 por ciento. Según Tomás Amerio, economista en la Fundación Libertad y Progreso “el dato de agosto importa menos por la caída frente a los 59,6% de un año atrás que por lo que muestra el acumulado”.
“Entre enero y agosto la utilización promedió 57,8%, exactamente lo mismo que en 2025, aunque la producción manufacturera acumula una caída de 2,7%. Que el uso no empeore con menos producción sugiere que la capacidad instalada también se está achicando, por cierres de líneas o de plantas, y que el ajuste se hace por el lado de la oferta”, añadió Amerio.
Anoche, el mercado overnite, seguía castigando a las tecnológicas. El Nasdaq operaba 0,30% abajo, mientras el S&P 500 estaba neutral y el Dow Jones subía 0,10 por ciento. El oro aumentaba 0,16% contra el dólar neutro. El petróleo retrocedía 0,50% y el Brent estaba en USD 105,40 tras la noticia de que Estados Unidos reconsideraba las sanciones a los buques cisterna para bajar los costos del petróleo. La contrapartida está en que Irán, al mismo tiempo, atacaba a barcos que atravesaban el Estrecho de Ormuz y continuaban los ataques de los Hutíes a Arabia Saudita.
Con este nuevo escenario, los bonos argentinos pueden tener una buena rueda.
american,americas,best photo,best photos,business news,economy,finance, financial,industries,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. economy,u.s. stock market,u.s.a.,united states of america,us,usa,wall street

Rodrigo Paz recibirá a José Antonio Kast con miras a fortalecer el comercio y la seguridad entre Bolivia y Chile

Nacho Fernández rompió en llanto al hablar de la cinta de capitán con la imagen de Maradona: “Me acompaña todos los partidos”

La nueva vida de Paulinho: de dejar huella en el Barça a triunfar en los despachos

Milei-Bullrich, la fórmula que más entusiasma al oficialismo en medio de las turbulencias económicas

El futuro será inteligente, pero inconsciente

La ANMAT prohibió un dispositivo de depilación definitiva por irregularidades sanitarias

Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

 INTERNACIONAL3 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- CHIMENTOS2 días ago
La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»
- POLITICA2 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional