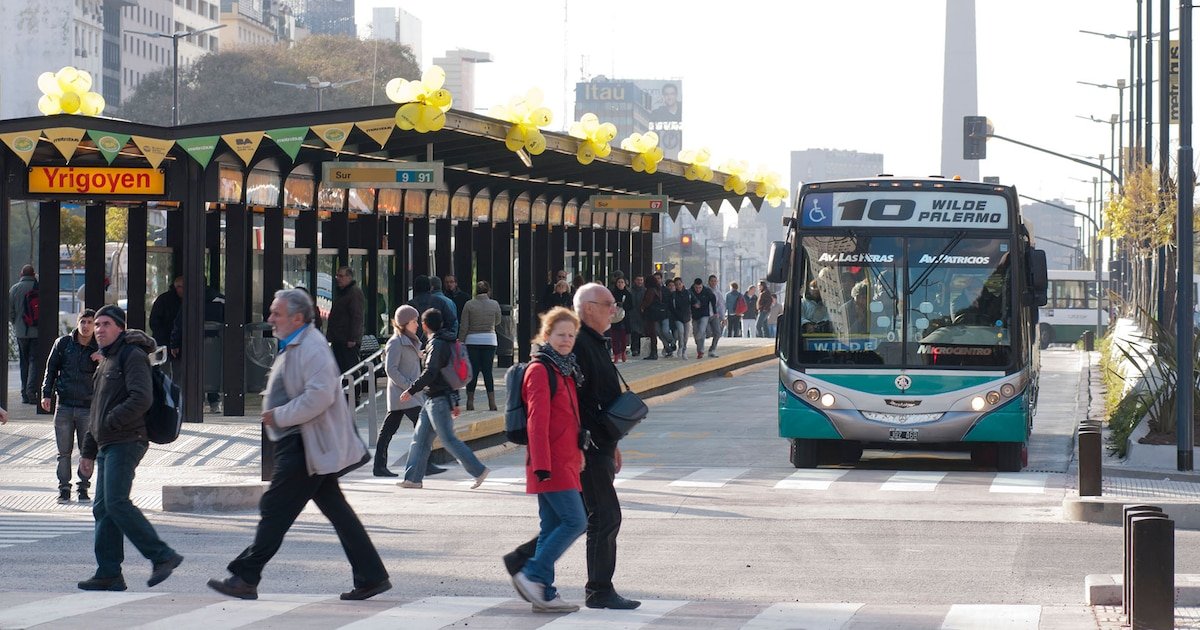
En el AMBA, el Estado cubre el 69% del costo del boleto de colectivo, según un relevamiento de Aaeta sobre once ciudades de América Latina. (NA)
El precio que paga un pasajero al subirse a un colectivo rara vez refleja lo que cuesta mover ese vehículo. En la mayoría de las grandes ciudades de América Latina, la diferencia entre lo que abona el usuario y el costo real del servicio, la cubre el Estado a través de subsidios. El Área Metropolitana de Buenos Aires (AMBA) no es la excepción: es, de hecho, uno de los sistemas con mayor participación estatal de la región. Pero según las empresas del sector, ni así alcanza para cubrir los gastos operativos.
De acuerdo con un relevamiento elaborado por la Asociación Argentina de Empresarios del Transporte Automotor (Aaeta), que compara once sistemas de transporte urbano de América Latina, el AMBA es el segundo con mayor subsidio estatal sobre el costo del boleto. El Estado cubre el 69% del valor del pasaje, mientras que el usuario aporta el 31% restante. Solo Ciudad de México supera ese nivel de intervención pública, con un subsidio del 70% y un boleto que en dólares es el más barato de la muestra: USD 0,43. En el AMBA, el costo del boleto según ese relevamiento es de USD 0,51 (se usó el dólar como unidad de medida para unificar criterios y poder comparar las diferentes ciudades).
Advertisement
Por detrás aparece Santiago de Chile, donde el Estado financia el 65% del costo, con un boleto de USD 0,81. Santo Domingo registra un subsidio del 60%, Panamá del 55% y Bogotá del 52%. En Cali, la participación es pareja: 50% el usuario, 50% el Estado, con un boleto de USD 0,92 (92 centavos de dólar).
Lima y São Paulo tienen esquemas donde el usuario ya carga con la mayor parte: 54% y 55% respectivamente. Montevideo, con un subsidio del 41%, se ubica hacia el otro extremo del espectro. Y San José de Costa Rica representa el caso más atípico del grupo: el usuario paga prácticamente la totalidad del costo, con una participación del 99%, aunque el boleto en dólares es de USD 0,82, un valor intermedio respecto al resto.
El cuadro regional contrasta con la situación que describen las empresas de colectivos del AMBA. Según el Índice Bondi de Aaeta, que releva mensualmente los costos del sistema metropolitano, en abril de 2026 las empresas recibieron en promedio $1.609,11 por cada boleto vendido, entre la compensación del Estado y lo que abonan los usuarios. Sin embargo, el costo real de operar el servicio —sin IVA— asciende a $1.923,38 por pasajero. La diferencia es una pérdida de $314,27 por cada viaje realizado.
El boleto mínimo vigente en el AMBA para las líneas nacionales era en ese momento de $700 (hoy es de $714 con SUBE registrada). Si no existiera ningún tipo de subsidio, ese mismo boleto debería costar $2.125,34 con IVA incluido, según el cálculo del Índice Bondi. La brecha entre el precio que paga el pasajero y el valor sin subsidio es, entonces, de más de tres veces.
Advertisement
A nivel del sistema en su conjunto, la Secretaría de Transporte reconoce uncosto mensual de mantenimiento de $326.608 millones, pero Aaeta estima que el costo real asciende a $389.945 millones. Esa diferencia de $63.336 millones es la que, según el sector, se traduce en déficit de calidad: menos frecuencias, menor seguridad y postergación en la renovación del parque de unidades.
El costo del boleto sin subsidio no es uniforme dentro del propio AMBA. Según la apertura por jurisdicción que elabora Aaeta, el valor más alto corresponde a las líneas de jurisdicción nacional: $2.357 con IVA. Le siguen las líneas de la Ciudad Autónoma de Buenos Aires, con $2.123, y el promedio general del Índice Bondi, de $2.125. Los valores más bajos corresponden a las líneas de la Provincia de Buenos Aires ($1.969) y a los municipios bonaerenses ($1.861).
El costo real del boleto sin subsidio varía entre $1.861 y $2.357, según la jurisdicción. (NA)
Esa dispersión refleja diferencias en los costos operativos según el tipo de recorrido y la estructura de cada red. Las líneas de mayor extensión y complejidad, como las nacionales, tienen costos unitarios más elevados.
El financiamiento del transporte público en el AMBA lleva años en el centro de la discusión entre el Gobierno nacional, la Ciudad de Buenos Aires y la Provincia de Buenos Aires. Las tres jurisdicciones aplican criterios distintos para actualizar las tarifas y distribuyen el peso del subsidio de manera diferente, lo que genera brechas crecientes entre los boletos según la línea que tome el pasajero.
Advertisement
Las empresas del sector sostienen que la compensación actual es insuficiente y plantean dos alternativas: que el Estado amplíe su aporte o que se autoricen aumentos de tarifa que acerquen el precio al costo real.
Lo que el cuadro regional de Aaeta pone en perspectiva es que subsidiar el transporte urbano es una práctica extendida en América Latina, no una particularidad de Argentina. La mayoría de las ciudades relevadas optaron por sostener tarifas por debajo del costo real para garantizar el acceso al servicio. La discusión, en cada caso, es quién paga la diferencia y cuánto.
Los fondos comunes concentran buena parte de sus inversiones en empresas energéticas. Cuáles son las ONs más elegidas y qué rendimiento ofrecen hoy
Por Daniel Alberti
Advertisement
Cuáles son las 10 ONs que más eligen los FCIs
Tecpetrol clase 12 (TTCDO) — 4,40%.
Banco Galicia clase 33 serie 1 (BYZ1O) — 3,13%.
Vista Oil & Gas clase 29 (VSCVO): 2,71%.
Pan American Energy clase 40 (PN40O) — 2,36%.
Pampa Energía clase 27 (MGCTO) — 2,30%.
Pampa Energía clase 26 (MGCRO) — 2,18%.
Transportadorade Gas del Sur clase 3 (TSC3O) — 1,96%.
YPF clase 31 (YMCXO): 1,65%.
El sector energético domina las inversiones
Pampa Energía y Galicia, dos protagonistas del ranking
La clase 27, identificada con el ticker MGCTO, fue colocada en marzo de 2026 por u$s200 millones, con una tasa de interés anual del 5,49% y vencimiento en abril de 2029.
La clase 26, identificada con el ticker MGCRO, corresponde a una emisión de mayor plazo, con vencimiento en noviembre de 2037 y una tasa de interés anual del 7,75%.
¿Conviene invertir en las mismas ONs?
Tecpetrol clase 12 (TTCDO) — 6% TIR.
Banco Galicia clase 33 serie 1 (BYZ1O) — 3,77% TIR.
Vista Oil & Gas clase 29 (VSCVO): 6,55% TIR.
Pan American Energy clase 40 (PN40O) — -16% TIR (se trata de una ONs dollar linked que sigue al tipo de cambio Com. A3500).
Pampa Energía clase 27 (MGCTO) — 5,72% TIR.
Pampa Energía clase 26 (MGCRO) — 7,61% TIR.
Transportadorade Gas del Sur clase 3 (TSC3O) — 6,51% TIR.
La reforma laboral introduce cambios en la organización de las vacaciones, especialmente en las fechas y la posibilidad de dividir los días de descanso
(Christian Heit)
13 Oct, 2026 09:42 a. m. EST
Advertisement
Fraccionamiento de las vacaciones: los días de descanso pueden dividirse en distintos períodos, siempre que cada uno tenga una duración mínima de siete días y exista acuerdo entre el empleador y el trabajador.
Fechas fuera de temporada: las partes pueden acordar que las vacaciones se tomen fuera del período general comprendido entre el 1° de octubre y el 30 de abril del año siguiente.
Aviso previo: el plazo general para comunicar el inicio de las vacaciones se reduce de 45 a 30 días, aunque los convenios colectivos pueden establecer condiciones diferentes.
Enfermedad durante las vacaciones: se incorpora una regulación expresa para reprogramar los días de descanso que no se pueden utilizar por una enfermedad, bajo determinadas condiciones.
Los trabajadores pueden acordar con sus empleadores el fraccionamiento del descanso anual en períodos de al menos siete días
Foto: Andina
La cantidad de días de vacaciones continúa determinada por la antigüedad de cada trabajador
(Foto: Infobae México)
Hasta cinco años de antigüedad: 14 días corridos.
Más de cinco y hasta diez años: 21 días corridos.
Más de diez y hasta veinte años: 28 días corridos.
Más de veinte años: 35 días corridos.
Sueldo mensual: $1.500.000.
Valor diario de vacaciones: $60.000, resultado de dividir el salario por 25.