ECONOMIA
Qué acciones argentinas pueden escalar fuerte si Morgan Stanley mejora la nota de Argentina

Las acciones argentinas vuelven a quedar en el centro de la escena por una combinación que el mercado suele mirar con especial atención: expectativa de flujos internacionales, valuaciones todavía castigadas frente a otros mercados y una posible revisión de Morgan Stanley Capital International que podría empezar a modificar el lugar de la Argentina dentro del mapa internacional de inversiones.
El calendario ya quedó marcado para junio, porque la firma publicará primero la Revisión de Accesibilidad al Mercado Global 2026 y luego la Revisión Anual de Clasificación de Mercado 2026. Ambos documentos no implican necesariamente una reclasificación inmediata, pero pueden dejar pistas sobre si el país empieza a salir del casillero standalone, el último escalón dentro de la grilla que usan muchos fondos para decidir dónde pueden invertir.
La importancia de MSCI pasa por el volumen de dinero que podría habilitar una eventual mejora de categoría. Mientras la Argentina siga fuera de los mercados frontera, emergentes o desarrollados, una parte relevante de los fondos globales tiene restricciones para comprar activos locales, incluso cuando los precios parezcan atractivos.
Por eso, una mención favorable sobre avances en accesibilidad, liquidez o facilidad para operar podría alcanzar para que los fondos activos empiecen a anticiparse, sobre todo en compañías con ADR, buen volumen, cobertura internacional y una historia de crecimiento entendible para inversores externos.
Qué cambia en el mercado local si MSCI recategoriza a la Argentina
La Argentina cayó al universo standalone por las restricciones cambiarias, los controles al movimiento de capitales y las trabas que complicaban la operatoria de inversores extranjeros. Ese antecedente explica por qué la discusión actual no se limita a si las acciones están baratas o caras, sino a si el mercado local volvió a ser lo suficientemente accesible como para que los grandes fondos puedan entrar, cobrar dividendos, girar divisas y desarmar posiciones sin enfrentar obstáculos relevantes.
En ese punto, el Gobierno intenta mostrar una economía más abierta, aunque parte del mercado todavía sigue de cerca las restricciones remanentes y la estabilidad de las reglas.
El escenario más prudente no contempla una mejora inmediata a emergente, porque los procesos de MSCI suelen llevar tiempo, consultas y etapas de implementación. Sin embargo, el mercado no necesita una definición final para moverse. Si la revisión de junio deja abierta una evaluación más constructiva sobre el país, la expectativa podría trasladarse rápido a los precios, especialmente en una plaza chica, con pocos papeles líquidos y una base de inversores globales que todavía tiene baja exposición a la Argentina.
En la City circulan estimaciones que ubican el ingreso posible en torno a los u$s2.000 millones ante una mejora de categoría, mientras que algunos cálculos más agresivos plantean que un salto hasta mercado emergente podría acercar compras por unos u$s5.000 millones.
Para una plaza como la local, donde la liquidez se concentra en un grupo reducido de acciones, esos montos pueden alterar los precios de manera significativa si se canalizan hacia ADRs, ETFs o papeles líderes.
El Global X MSCI Argentina ETF, que cotiza bajo el ticker ARGT, aparece como uno de los vehículos más observados para medir el apetito externo. Su cartera incluye compañías como Mercado Libre, YPF, Vista, Galicia, Pampa Energía, TGS y Banco Macro, lo que deja en claro qué nombres podrían recibir primero el impacto de una mejora en la percepción internacional.
Potencial de las acciones argentinas según Allaria: Utilities y Reguladas
En medio de este escenario, el equity valuation de Allaria —una de las sociedades de bolsa más fuertes de la City— permite ordenar el mapa de oportunidades con precios objetivos de fin de año y retornos esperados por empresa. En su informe, mantiene la recomendación de compra para buena parte del universo argentino, con especial potencial en bancos, utilities, energía y algunas acciones de menor capitalización, aunque la magnitud del recorrido esperado cambia al actualizar los cálculos con las últimas cotizaciones de mercado en la pantalla.
En este sentido, el bloque de utilities y reguladas queda entre los más atractivos en términos de retorno potencial, aunque también es uno de los más sensibles a las decisiones oficiales:
- Edenor (EDN): Cotiza en $1.976 frente a un target de $4.420, lo que deja un retorno actualizado de 123,7%
- Metrogas (METR): Opera en $1.899 contra un objetivo de $4.200, con un potencial de 121,2%
- Transportadora Gas del Norte (TGNO4): Muestra un precio actual de $3.890, target de $8.100 y un retorno total de 114,9%
- Transener (TRAN): Queda con un 113,2%, al comparar una cotización de $3.917,50 con un objetivo de $8.000 y un dividend yield estimado de 9%
El atractivo de estas empresas se apoya en la recomposición tarifaria, la mejora esperada de márgenes y la posibilidad de que los balances reflejen una rentabilidad más normalizada después de varios años de atraso regulatorio. Sin embargo, ese mismo argumento marca el principal riesgo, porque las valuaciones dependen de las revisiones de tarifas, los costos políticos y la continuidad en las reglas del sector.
En un escenario favorable para MSCI, podrían beneficiarse por la expansión del apetito por el riesgo argentino, aunque probablemente los primeros flujos internacionales sigan concentrándose en papeles con mayor liquidez y presencia internacional.
Acciones bancarias: Liquidez y atractivo ante fondos extranjeros
Es aquí donde entra a jugar Grupo Financiero Galicia (GGAL), que cotiza en $7.205 frente a un target de $15.000, lo que deja un retorno total actualizado de 108,5%. El resto del sector financiero también muestra proyecciones interesantes:
- Grupo Supervielle (SUPV): Con un precio de $2.845 y objetivo de $5.900, muestra un potencial de 107,4%
- Banco Macro (BMA): Con una cotización de $12.280, target de $22.000 y dividend yield de 1,1%, queda con un retorno estimado de 80,3%
- BBVA Argentina (BBAR): Opera en $8.765 contra un objetivo de $15.500, con un retorno total actualizado de 78%
Si la inflación continúa a la baja, el crédito privado recupera profundidad y la economía logra sostener cierta estabilidad, los bancos podrían recomponer su rentabilidad después de años de baja intermediación y balances atravesados por distorsiones macroeconómicas.
Además, Galicia y Macro cuentan con ADRs y mayor reconocimiento entre los inversores internacionales, lo que los deja mejor posicionados si la expectativa por MSCI deriva en compras de fondos que necesitan liquidez para entrar rápido al mercado local.
Energía: El sector preferido para invertir en Argentina
El sector energético aparece como el bloque más fácil de explicar ante los inversores externos, porque combina el potencial de Vaca Muerta, exportaciones, generación de dólares y empresas con escala. En el informe de Allaria, las proyecciones se estructuran de la siguiente manera:
YPF (YPFD): Figura con recomendación de compra, precio de u$s53, target de u$s80 y un retorno total esperado original de 50,9%.
Vista Energy (VIST): Aparece con un precio de u$s74,2, objetivo de u$s118 y un potencial de 59%.
Pampa Energía (PAMP): Por su parte, figura con un precio de u$s85,3, target de u$s150 y un retorno esperado de 76% en el equity valuation.
Acciones con potencial intermedio y perfil defensivo
Dentro del grupo de retornos altos, pero algo por debajo de utilities y los bancos más castigados, aparecen Banco de Valores (VALO), IRSA, Cresud (CRES), Central Puerto (CEPU) y Ternium Argentina (TXAR):
VALO: Cotiza en $632,50 contra un target de $1.200, lo que deja un retorno total de 91,3%.
IRSA: Opera en $2.275 frente a un objetivo de $4.220 y un dividend yield de 4,5%, con un potencial de 90%.
Cresud: Con un precio de $1.656 y target de $3.000, queda con un 81,2%.
Central Puerto: El precio actual de $2.226, el objetivo de $3.927 y el dividend yield de 4,7% arrojan un retorno total de 81,1%.
Ternium Argentina: Con una cotización de $684 y target de $1.200, queda con un potencial de 75,4%.
En la parte más moderada de la tabla aparecen compañías que, aun con potencial positivo, muestran menor distancia frente a los objetivos de Allaria. Transportadora Gas del Sur (TGSU2) cotiza en $8.935 frente a un target de $13.800 y un dividend yield de 1,5%, lo que deja un retorno total de 55,9%.
Telecom Argentina (TECO2), con un precio de $3.990, target de $5.600 y dividend yield de 4,8%, queda con un potencial de 45,2%; mientras que Loma Negra (LOMA) muestra un retorno de 27,3% y Aluar (ALUA), con recomendación de «mantener» por parte del broker, queda con un 19,6%.
Una eventual mejora del clima externo no impactaría de manera uniforme sobre todo el mercado, porque los flujos suelen priorizar liquidez, ADRs, tamaño y visibilidad internacional, mientras que los retornos teóricos dependen de cuánto haya caído cada papel, de los fundamentos propios y de la distancia frente a los objetivos de precio que calcula la sociedad de bolsa.
Inversiones 2026: ¿Es hora de comprar acciones argentinas?
Para un inversor agresivo, que acepta volatilidad y entiende que MSCI puede demorar más de lo que espera el mercado, las acciones argentinas todavía ofrecen oportunidades atractivas, especialmente en compañías con liquidez, ADRs, fundamentos reconocibles y exposición a sectores que los fondos internacionales pueden comprar con facilidad.
En ese grupo aparecen YPF, Vista, Pampa, Galicia, Macro, TGS y algunas utilities, aunque cada una responde a drivers distintos y no debería analizarse solo por la expectativa de recategorización.
Para un perfil más conservador, la estrategia puede pasar por esperar una confirmación más concreta de MSCI o, al menos, una corrección que mejore el punto de entrada en papeles que ya tuvieron recorridos importantes. El riesgo de comprar ahora es pagar por adelantado una noticia que todavía no está asegurada; el riesgo de esperar es que una referencia favorable en junio active otra ronda de compras antes de que el inversor logre posicionarse.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,city,acciones,inversiones





ECONOMIA
¿Los datos oficiales no reflejan la realidad económica?: cómo lee el Gobierno las cifras del Indec y la mirada de los economistas
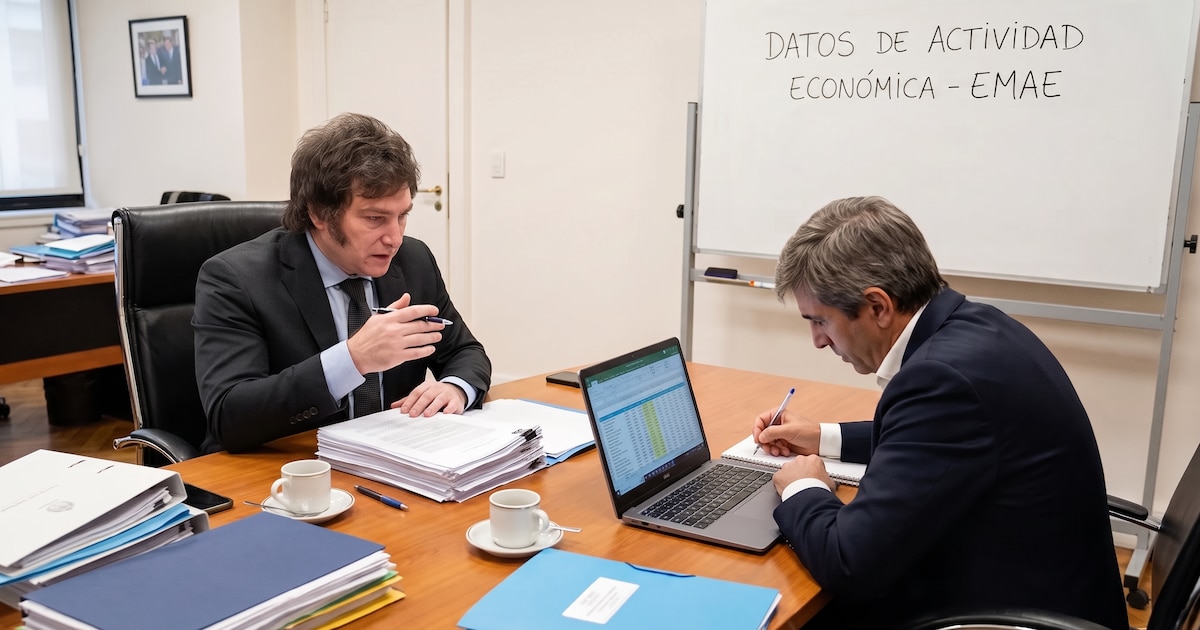
Si su economía está teniendo muchos cambios estructurales, los desestacionalizados miden mal (Milei)
Si se mira el EMAE desestacionalizado, claramente está dando un nivel de volatilidad que no refleja la realidad. Están habiendo cambios estructurales en la economía y muestra un mes que sube y otro que baja (Caputo)

La economía local atravesó reiterados shocks que alteraron los patrones históricos sobre los que se calculan los indicadores de actividad (Menescaldi)
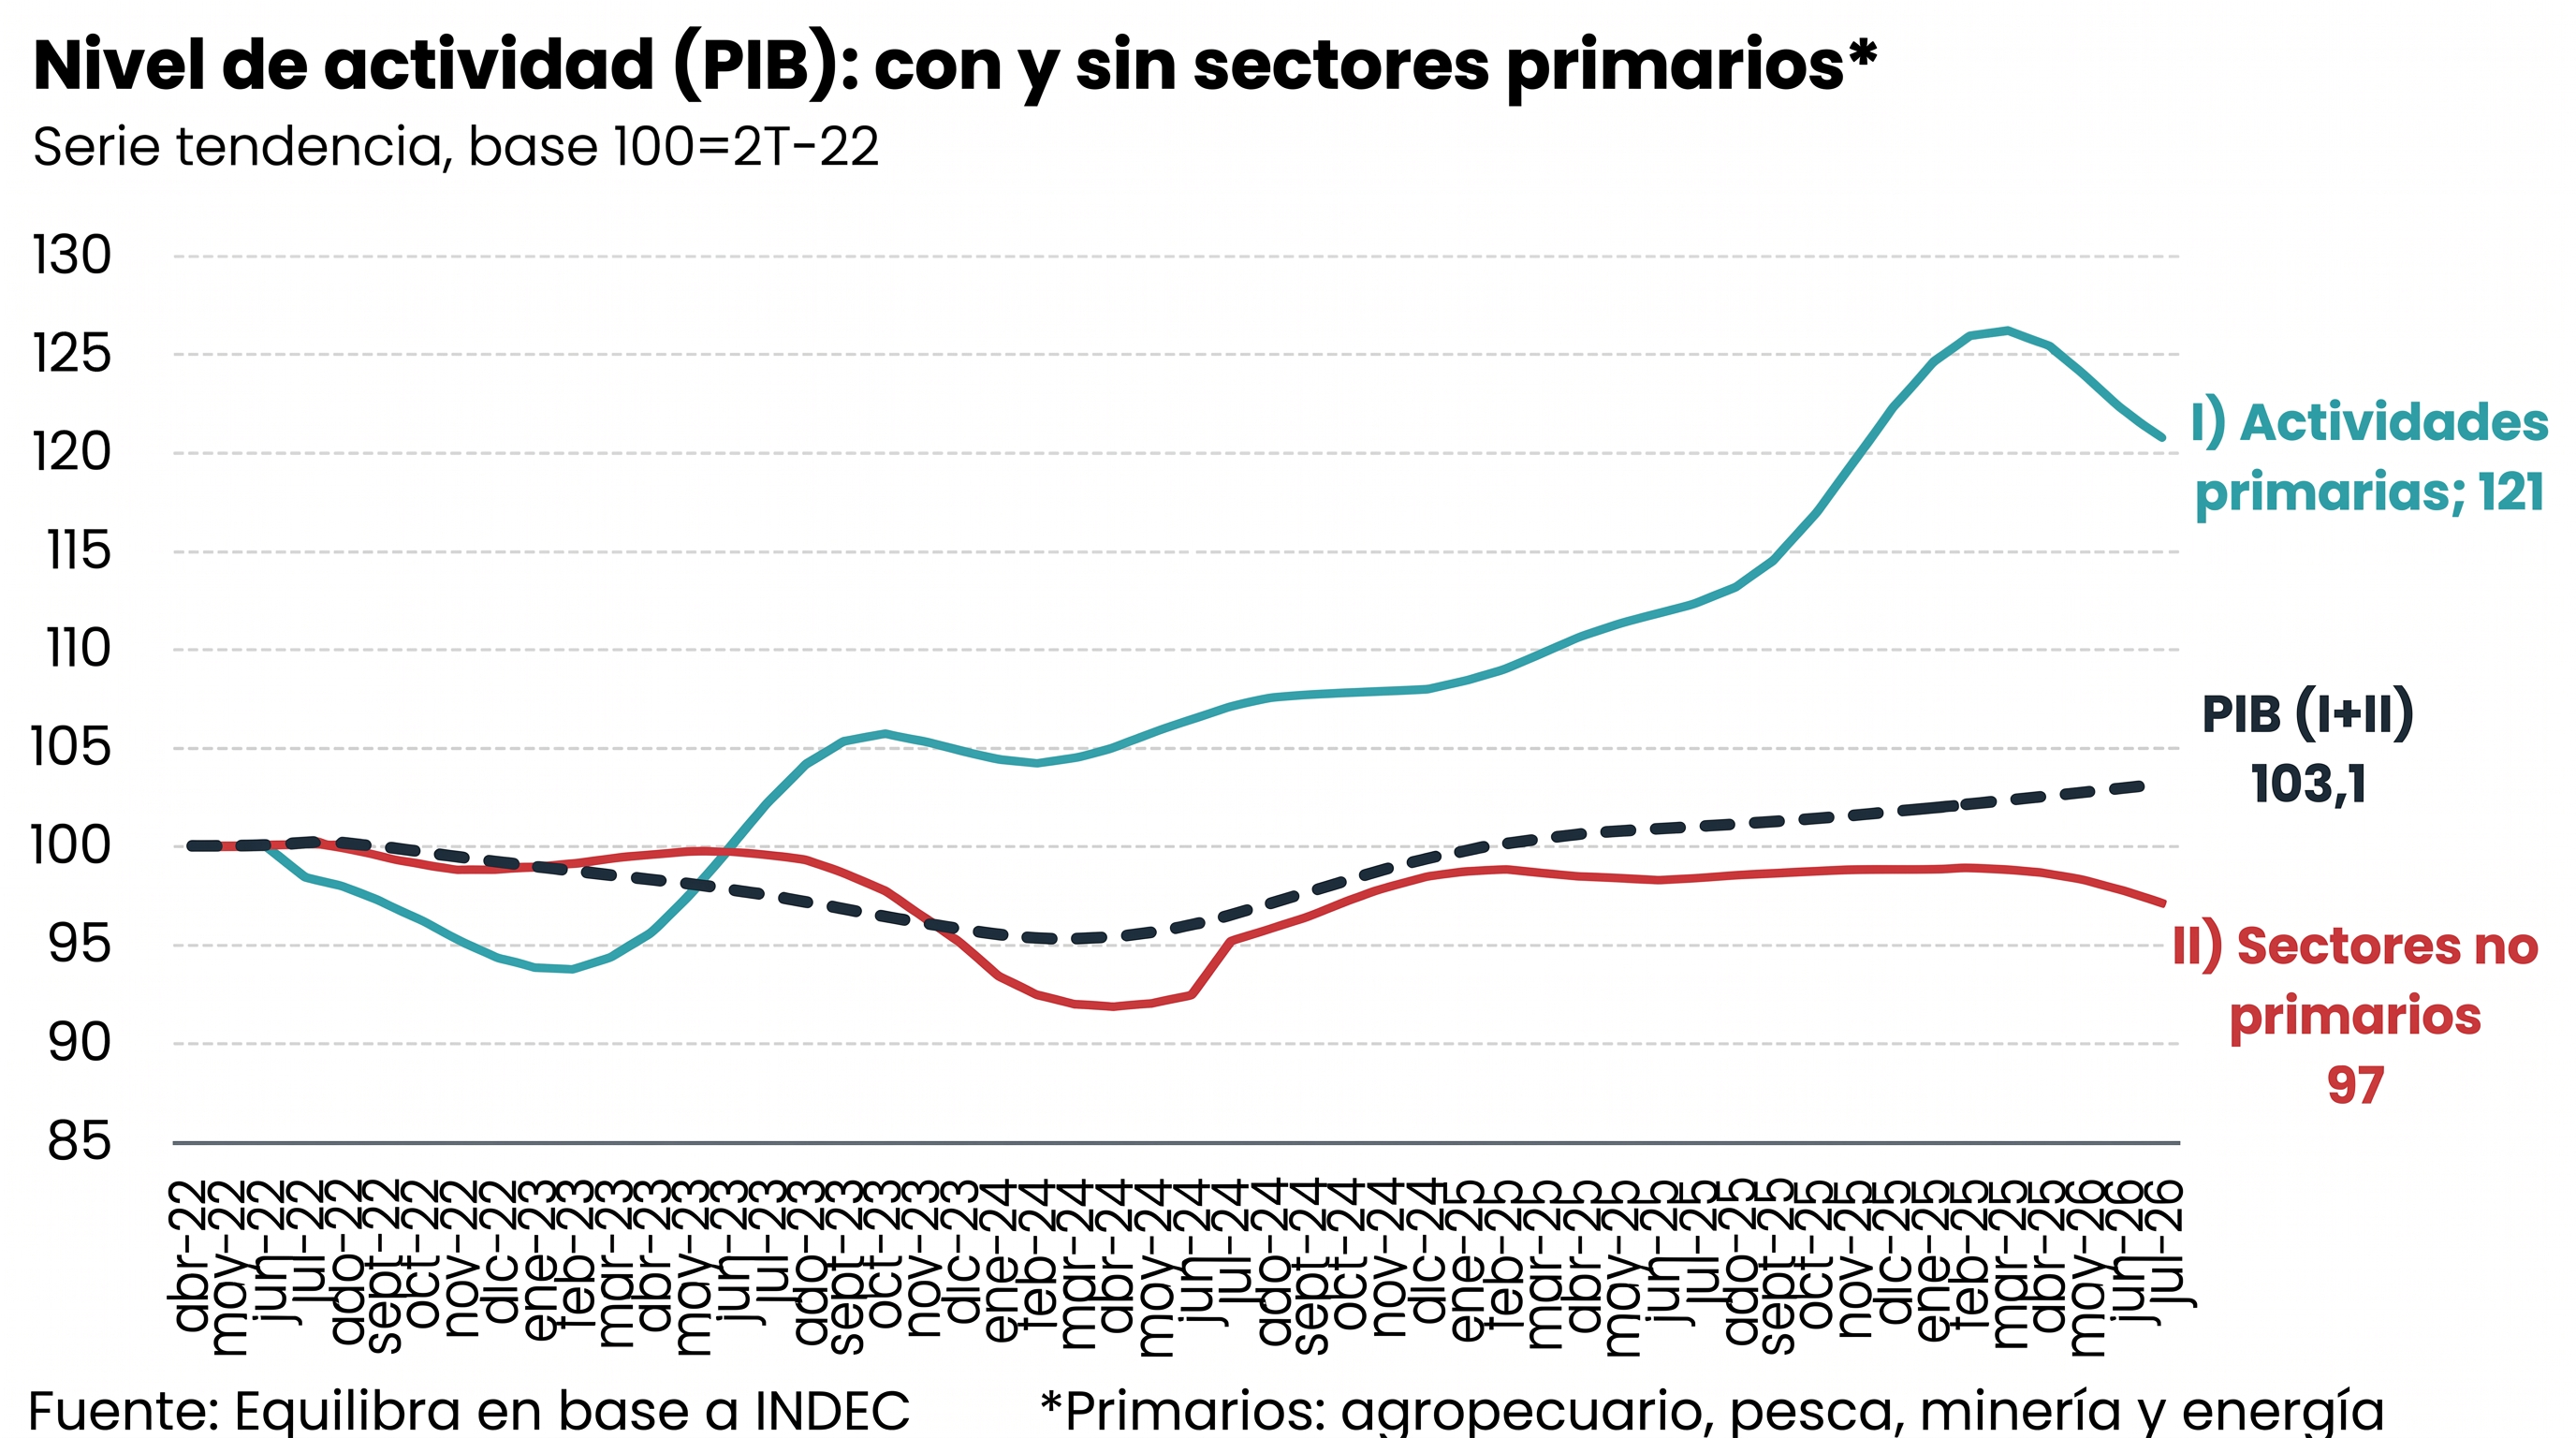
No me parece que el seguir la tendencia-ciclo sea algo muy útil (Tiscornia)
Javier Milei,Luis Caputo,EMAE,Argentina,actividad económica
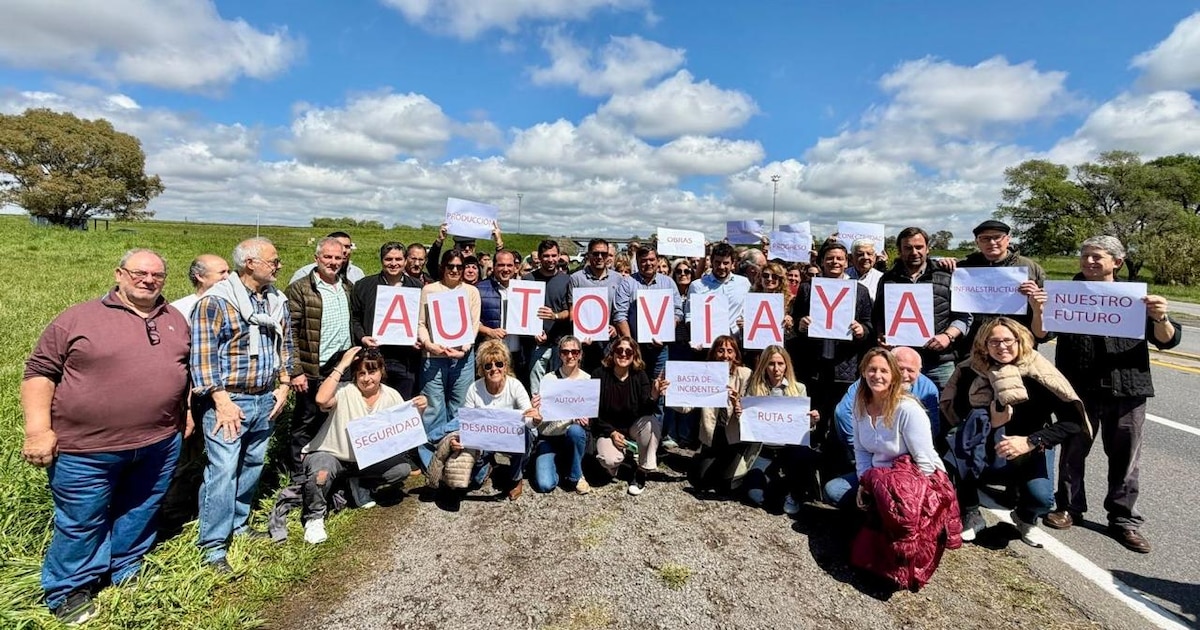
El desarrollo económico de la Argentina se nutre de la fuerza productiva de su interior. Cuando se habla de grandes hitos de crecimiento nacional, como el impacto de Vaca Muerta, la energía y la generación de divisas, suele soslayarse el entramado territorial que lo hace posible. Nuestra región, en el corazón de la provincia de Buenos Aires, forma parte indispensable de ese engranaje productivo a través de un eje vertebrador clave: la Ruta Nacional 5.
Para que el fracking funcione en la Patagonia se necesitan millones de toneladas de arena que viajan desde Entre Ríos hacia los yacimientos a bordo de miles de camiones de gran porte. La Ruta 5 es el conector estratégico e indispensable de ese corredor productivo. Sin embargo, lo que debería ser una autovía moderna y segura para acompañar la logística del país, hoy requiere medidas urgentes.
Este corredor no es solo una vía de tránsito; es una arteria productiva, social y humana. Por allí circula también la producción agropecuaria de nuestras ciudades, el comercio regional y el flujo logístico indispensable para los grandes proyectos del país, como el transporte de insumos estratégicos hacia el sur.
El verdadero perjuicio del estancamiento vial lo sufren a diario nuestros vecinos, productores, comerciantes e industrias locales: cada día de demora se traduce en mayores costos de flete, pérdidas de competitividad para nuestras PyMEs y, sobre todo, un riesgo permanente para la seguridad de miles de familias que la transitan.
Sin embargo, el fondo de la cuestión excede cualquier coyuntura presupuestaria. El reclamo por la Autovía en la Ruta 5 no es una bandera de confrontación, sino una causa justa e histórica de los municipios de la zona, que buscan desplegar todo su potencial productivo e integrarse de manera eficiente a la economía nacional.
Invertir en la Ruta 5 es apostar al desarrollo federal, a la radicación de inversiones en nuestras comunidades y a la preservación de vidas humanas. La región no puede permitirse seguir postergando una infraestructura que es el motor fundamental para el crecimiento de nuestro interior y de toda la Argentina.
UCR,Nueve de Julio,Ruta 5,autovía,protesta
Corporate Events,South America / Central America

¿Los datos oficiales no reflejan la realidad económica?: cómo lee el Gobierno las cifras del Indec y la mirada de los economistas

Cuándo vuelve a jugar Boca: día y horario del partido ante Vasco da Gama por la Copa Sudamericana

Diputados: el oficialismo busca asegurar el apoyo de los aliados para avanzar con proyectos clave

PwC ha preguntado a casi 50.000 trabajadores cómo usan la IA y ha encontrado cuatro tipos de empleado. El 56% está en el más preocupante

‘Thrill killer’ and desert executioner — meet the dozens of criminals Dem AG backed for parole: ‘No brainer’

A 50 años del récord ganador de Roberto Mouras en el TC y el triste final de su auto, el mítico “7 de Oro”

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil

Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

 DEPORTE2 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- SOCIEDAD2 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla
- INTERNACIONAL2 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’