Connect with us

ECONOMIA

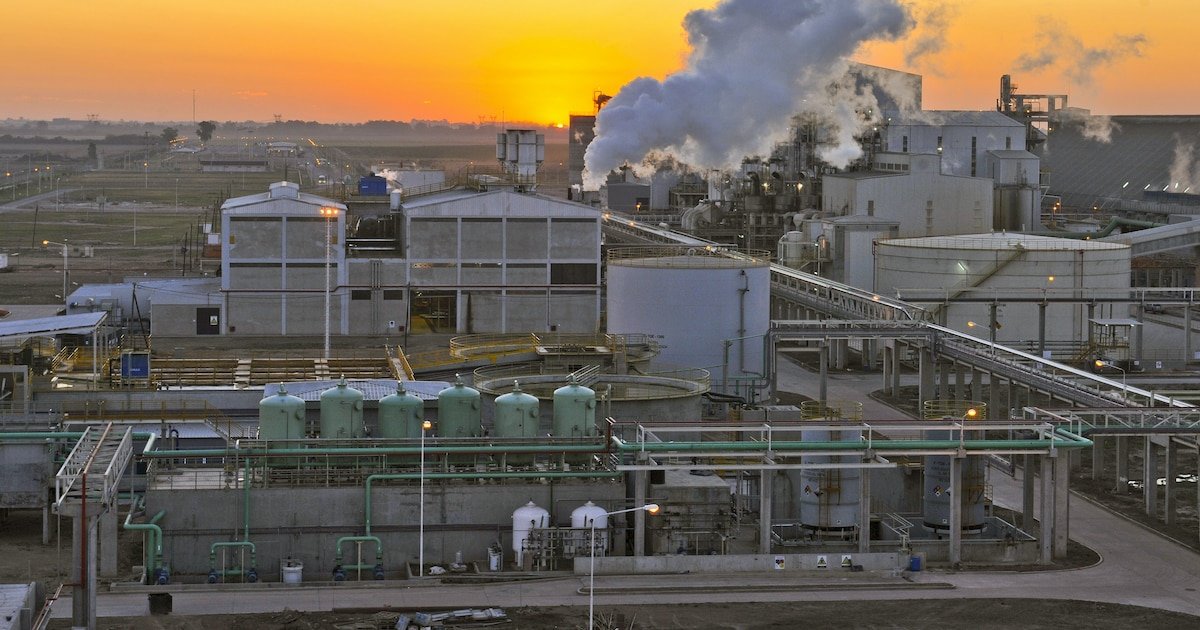
Fracasó la audiencia de los aceiteros: no hubo acuerdo entre las partes y cada trabajador perdería $960.000 por semana de paro

Published

on


Si se reanuda el paro, cada trabajador perdería hasta $960.000 por semana de paralización

La paritaria aceitera volvió a cerrarse sin acuerdo este martes. La audiencia convocada por la Secretaría de Trabajo a pedido de la Cámara de la Industria Aceitera de la República Argentina (Ciara) y el Centro Exportador de Cereales (CEC) terminó sin resultados, luego de que los gremios aceiteros rechazaran la propuesta empresaria de actualizar los salarios mes a mes según el índice de precios al consumidor del Indec.

Semanas atrás, el Sindicato de Obreros y Empleados Aceiteros (SOEA) y la Federación de Trabajadores del Complejo Industrial Oleaginoso, Desmotadores de Algodón y Afines de la República Argentina (FTCIODyARA) lanzaron un paro en todas las plantas del pais, medida ante la que el Ministerio de Capital Humano reaccionó casi de forma inmediata con una conculiación obligatoria que vence este jueves 18 de junio.

Advertisement

Frente a la falta de acuerdo paritario el bloque empresario advirtió que cada semana de paro le costaría a cada trabajador hasta $960.000 en salario no percibido.

Según el comunicado que difundió por CIARA-CEC este martes tras la reunión, la industria llegó a la mesa dispuesta a firmar en ese mismo acto el compromiso de ajustar los salarios todos los meses según el reporte del Indec, sin excepción. “La industria confirmó que está dispuesta a firmar hoy mismo que todos los meses incrementará los salarios con el reporte mensual del Indec y de esa manera no perder poder adquisitivo. Pero no obtuvo voluntad de negociar de parte de los sindicatos”, señala el texto.

infografia

La oferta empresaria se apoya en los números acumulados desde enero: Ciara-CEC asegura haber anticipado aumentos del 13,8%, mientras que la inflación del mismo período llegó al 14,7%, una brecha de menos de un punto porcentual. Desde noviembre de 2023, el salario aceitero acumuló un alza del 361%, frente al 299% del Índice de Precios al Consumidor (IPC) y al 304% del tipo de cambio en ese lapso. Las cámaras sostienen que su propuesta “es la única viable para defender los salarios aceiteros”.

Los gremios, en cambio, reclaman un aumento del 20% retroactivo a mayo y rechazan que la indexación por IPC sea suficiente para recomponer el poder adquisitivo. El secretario general del SOEA de San Lorenzo, Daniel Succi, había anticipado antes de la reunión que las bases estaban dispuestas a dar pelea: “Siempre tenemos ganas de negociar y siempre que sea conveniente para el trabajador vamos a ver cómo se hace”, afirmó en declaraciones radiales. Los sindicatos también cuestionaron las cifras salariales que difunde el sector empresario: mientras CIARA-CEC sostiene que el promedio ponderado del trabajador aceitero alcanza los $4,8 millones mensuales, Succi señaló que el básico inicial es de $2.344.000 y el tope de supervisores ronda los 3.500.000 pesos.

Advertisement

Frente a la posibilidad de un nuevo paro, Ciara-CEC volvió a insistir en el costo concreto para los propios trabajadores: cada día de paralización representa una pérdida de $160.000 por empleado, lo que en una semana laboral completa acumularía $960.000 por trabajador.

El conflicto tuvo su detonante a fines de mayo, cuando ambos sindicatos declararon un paro por tiempo indeterminado en todas las plantas del país tras la oferta empresaria de un incremento del 0% para ese mes. El Ministerio de Capital Humano intervino de inmediato con la conciliación obligatoria, que detuvo las medidas de fuerza y habilitó la negociación formal.

paro aceitero, camiones varados portada
La industria insiste en que su propuesta de indexar salarios al IPC del INDEC es la única viable para preservar el poder adquisitivo del sector

Según anticipó CIARA en su comunicado, es probable que la Secretaría de Trabajo extienda la conciliación una semana más, hasta el 25 de junio. De confirmarse esa extensión, las plantas del principal polo agroexportador del país seguirían activas mientras continúa la negociación. Los gremios, por su parte, quedarían habilitados para retomar las medidas de fuerza si no hay acuerdo al vencimiento del nuevo plazo.

El sector arrastra tensiones desde antes del paro del 27 de mayo. Semanas atrás, transportistas autoconvocados de la provincia de Buenos Aires habían paralizado las terminales portuarias de Bahía Blanca y Necochea en plena cosecha gruesa, en reclamo de un aumento del 15% en el flete, consecuencia del alza del gasoil efecto de la guerra de Medio Oriente. Esa medida, según las cámaras empresariales, generó pérdidas estimadas en al menos USD 450 millones y afectó el cumplimiento de contratos internacionales.

Advertisement

Advertisement
Advertisement

ECONOMIA

Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

Published

on


El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.

Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

Advertisement

infografia

.responsive {

width: 100%;

height: auto;

Advertisement

}

La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.

Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.

Advertisement

Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.

Sin efectivo en las góndolas de supermercado

Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

infografia

.responsive {

Advertisement

width: 100%;

height: auto;

}

Advertisement

El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.

El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.

Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

Advertisement
Continue Reading

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias