ECONOMIA
Cómo funcionará el plan para refinanciar deudas en mora que aprobó la Legislatura porteña: tasas, plazos y requisitos

La Legislatura porteña aprobó el Programa de Desendeudamiento Familiar y Personal, un plan para refinanciar las deudas bancarias en mora por préstamos personales y tarjetas de crédito en el ámbito de la Ciudad de Buenos Aires. Aprobado por casi todos los bloques, a excepción de La Libertad Avanza, el proyecto deberá ser promulgado por el jefe de gobierno, Jorge Macri, y luego deberá ser reglamentado. Con posterioridad, será puesto en marcha por el Banco Ciudad, quien otorgará los préstamos. Otros bancos del sistema, si lo desean, podrán adherir al programa.
La iniciativa aprobada a nivel de la Ciudad se aprobó en momentos en que hay más de 30 proyectos de tono similar presentados en el Congreso de la Nación como respuesta a la morosidad récord que alcanzó el sistema financiero en el comienzo del año en los préstamos para las familias. Más allá de la suerte parlamentaria que puedan tener esos proyectos, en los bancos genera preocupación que existan soluciones de este tipo para reducir la mora, ya que suelen impactar negativamente en el otorgamiento de nuevos créditos en el sistema. En el gobierno nacional predomina una postura similar.
El objetivo de la ley, según explica en sus primeros artículos, está destinado a “reducir la carga financiera de los hogares, prevenir situaciones de exclusión crediticia, promover la regularización de deudas existentes y contribuir a la estabilidad económica de las familias residentes en la Ciudad”. El plan apuntará a facilitar “la refinanciación y cancelación de deudas de consumo” de personas que se encuentren en situación de vulnerabilidad financiera, mediante el acceso a líneas de crédito especiales.
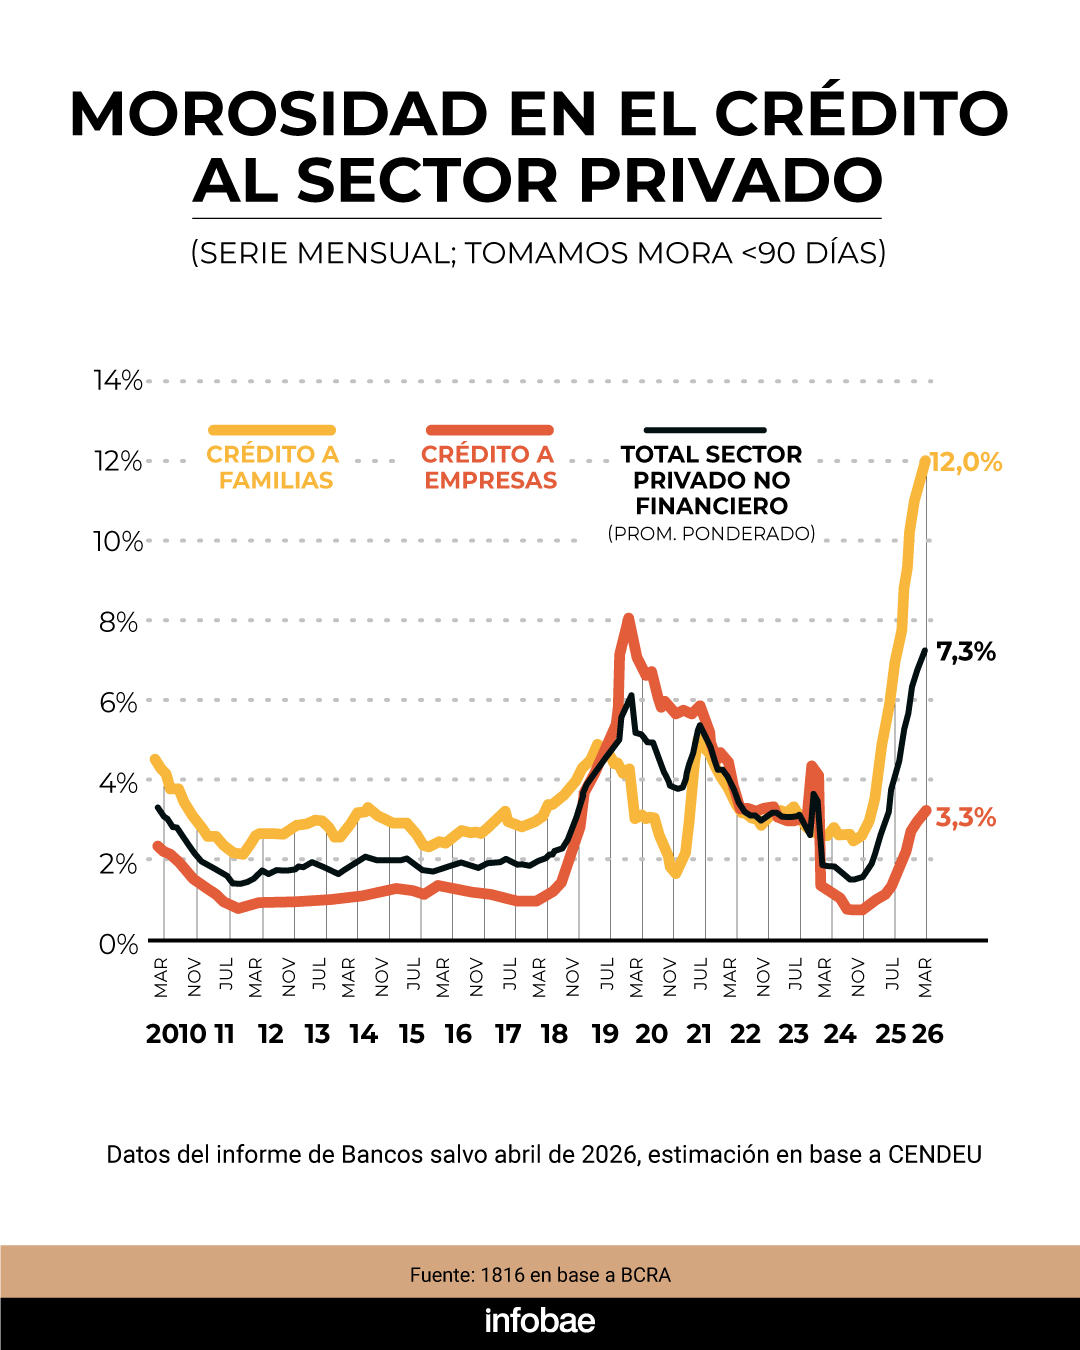
Esto préstamos deberán como único destino cancelar deudas con el Banco Ciudad o con cualquier otra “entidad bancaria regulada por el BCRA”. Esa definición excluye el endeudamiento con billeteras virtuales o compañías financieras no bancarias. El punto es clave, ya que la morosidad creció fuerte en ese segmento.
Los créditos para refinanciar tendrán una tasa nominal anual fija del 35% como máximo y su plazo mínimo devolución será de 24 cuotas mensuales. Estas condiciones son de mínimo, por lo que podrán ser mejoradas por los bancos si así lo desean.
Desde la implementación de la ley, se fijará un plazo de 60 días para solicitar los préstamos. Para calificar, hace falta cumplir con la totalidad de estos cinco requisitos:
- Registrar deudas originadas en tarjetas de crédito y/o préstamos personales otorgados exclusivamente por entidades financieras.
- Estar calificado en la Central de Deudores del Banco Central en Situación 2 (deudas con atraso entre 60 y 90 días) o en Situación 3 (deudas con atraso entre 90 y 180 días) días, al 1° de junio de 2026.
- Tener ingresos mensuales del grupo familiar inferiores a diez (10) salarios mínimos, lo que en la actualidad equivale a 3.678.000 pesos.
- Acreditar que las cuotas adeudadas representan más del 30% de los ingresos mensuales del hogar.
- Tener domicilio real en CABA con una antigüedad mínima de 2 años.
Al mismo tiempo, hay otras 5 condiciones que excluyen a los interesados. No podrán recibir los préstamos del Programa de Desendeudamiento Familiar y Personal:
- Dueños de más de un inmueble.
- Propietarios de automóviles con una antigüedad menor a cinco (5) años, excepto aquellos destinados a actividades laborales.
- Titulares de embarcaciones, aeronaves o bienes suntuarios registrados.
- Tenedores de activos financieros (plazos fijos, títulos, bonos, cuotapartes de Fondos Comunes de Inversión, acciones, moneda extranjera u otros) que excedan el total de la deuda reclamada.
- Toda persona que haya comprado dólares durante el período en que se generó la deuda a refinanciar.

A través de la ley, el gobierno porteño “invita” a adherir a otras entidades financieras bancarias y no bancarias a otorgar estos préstamos, siempre que cumplan con las condiciones mencionadas: plazo, tasa y los 5 requisitos de acceso. Las entidades que adhieran tendrán un beneficio fiscal: gozarán de una reducción del 50% del Impuesto sobre los Ingresos Brutos sobre los intereses percibidos por los préstamos otorgados.
También se contempla un mecanismo de pago directo por el cual, si fuese necesario, el Banco Ciudad le transferirá el monto adeudado al banco que originalmente otorgó el préstamo impago.
La ley aprobada ayer por la Legislatura incluyó también una cláusula para que el Banco Ciudad, a través de la empresa Ciudad Microempresas, instrumente una línea de crédito “destinada a refinanciar a aquellos emprendedores y trabajadores no registrados que registraran deuda con dicha entidad al 1° de junio de 2026″ en las mismas condiciones que se señalan en los otros casos, con un atraso mayor a 60 días y menor a 180 días.
pagar el alquiler, deudas







ECONOMIA
Mercados volátiles: la caída de los bonos globales arrastró a la Argentina y el riesgo país se acercó a los 600 puntos
La caída de los principales bonos soberanos del mundo priva de refugios a los inversores. En ese escenario, no se cubren con un título alemán, aunque rinda más de 3% y menos con un descontrolado papel francés que tiene rendimientos cercanos a 5 por ciento. Con el bono del Tesoro de Estados Unidos la situación es similar. Ayer se mantuvo en 5,29% a 10 años, pero tras el cierre siguió subiendo y anoche superaba 5,30%, el valor más alto desde 2002.
Tampoco alcanzó la posibilidad de que la Reserva Federal no vuelva a subir las tasas en octubre: apenas el 17% de los analistas considera ese escenario. Las expectativas cambian hacia diciembre, cuando el 70% apuesta por un nuevo aumento de las tasas de interés.
Ese panorama es el que crea volatilidad y provoca que las euforias duren pocas horas como sucedió con el triunfo electoral de Flávio Bolsonaro en Brasil, que tendrá que ser ratificado en un balotaje el próximo 25 de octubre frente a Lula Da Silva.
Como muestra, las bolsas de Nueva York, donde dos de los tres principales indicadores cotizaban en niveles récord, cerraron ayer con bajas: el Nasdaq y el S&P 500 cedieron 0,22%, mientras que el Dow Jones perdió 0,66 por ciento. El Bovespa de la Bolsa de San Pablo también retrocedió 0,77 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El descenso estuvo influido por el índice de confianza del consumidor, que se ubicó en 81,9 puntos el mes pasado, su nivel más bajo desde 2014. Los consumidores prevén nuevas subas de precios ante el encarecimiento de las tasas hipotecarias, los alquileres y los combustibles, un escenario que podría deteriorar los salarios reales ante la proximidad del invierno.
Los cambios de carteras de los fondos de inversión son rápidos porque hoy no asombraría que lo que sube a niveles récord se desplome con fuerza 24 horas después.
Los bonos argentinos experimentaron esta realidad, pero con red de contención. Las bajas de los títulos cortos fue de 0,2% y la de los más largos no superó 0,6% y el riesgo país subió 13 unidades (+2,3%) a 586 puntos básicos.
La Bolsa local contó con demasiadas órdenes de venta de quienes hicieron diferencias en las dos últimas ruedas. Los bancos fueron los más afectados porque la caída de bonos y acciones afecta a sus balances. El Merval de las acciones líderes bajó 2,5% en pesos y 2,3% en dólares. Los papeles que más bajaron fueron BBVA con 4,8% y Supervielle y Macro con 4 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Pese a la fuerte suba global del dólar, el mercado argentino no registró un impacto relevante. En el Mercado Libre de Cambios (MLC), la cotización bajó $3, equivalente a 0,2%, con operaciones por USD 420 millones. El Banco Central compró 45 millones de dólares. Las reservas internacionales continuaron en alza, pese a la baja del oro, el yuan y el euro, y cerraron ayer en 49.134 millones de dólares.
Esta vez los datos de la economía acompañaron. Sin alzas estridentes, mejoró la situación de la industria y de la construcción. La primera creció 1,9% en agosto, pero contra el mismo mes del año pasado está 3,2% abajo. La construcción avanzó 0,4%, pero en la comparación interanual cayó 4,4 por ciento. El mercado no se alteró por la noticia porque quiere confirmar el cambio de tendencia de la actividad económica.
En tanto, anoche en el mercado overnite, las Bolsas de Nueva York operaban en baja mientras el petróleo subía 1,50% y el Brent cotizaba a USD 101,28 por barril. El oro permanecía estable, pero el dólar seguía firme. Las tasas de los bonos soberanos en estados Unidos, Europa y Japón operaban en alza. Este escenario marca la posibilidad de una nueva rueda negativa.
horizontal,market
ECONOMIA
El Gobierno llegaría a las elecciones con recuperación económica modesta y una baja de la inflación a casi 20% anual
Una de las mayores preocupaciones de los inversores en relación a la Argentina es cómo llegará la economía al momento de las elecciones. A prácticamente un año de los comicios, todo indica que a Javier Milei no le sobrará nada en su intento de conseguir una reelección.
Fausto Spotorno lo definió así: “Con esta economía, la moneda está en el aire pensando en el resultado de las elecciones”. El economista hizo así referencia a un contexto de poco crecimiento y consumo estancado, que no garantiza una victoria para el oficialismo y mucho menos en primera vuelta.
El reciente Relevamiento de Expectativas de Mercado (REM) que divulgó el Banco Central tiene noticias buenas y algunas más preocupantes para el Gobierno. Lo más auspicioso para las consultoras y bancos que participan de la encuesta mensual es la esperanza en el proceso de desinflación.
Según los expertos, el último dato de inflación previo a las elecciones arrojaría un nivel de 21,2% interanual, una fuerte reducción respecto al 33% actual. Esto sería posible a partir de un índice que se ubicaría al menos hasta marzo en un rango del 1,6% al 1,9% mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Para la administración libertaria es clave poder mostrar éxito en la lucha contra la inflación. Este año la disminución sería mínima, culminando en un nivel cercano al 30 por ciento.
Pero en la medida que se mantenga debajo del 2% mensual, se reflejará gradualmente en una disminución de la medición interanual. Para que se dé este escenario favorable, es fundamental que el tipo de cambio no sufra grandes ajustes, que es en lo que está concentrado el equipo económico.
La mayor oferta de divisas junto con una oferta de pesos restringida por la absorción que lleva adelante el BCRA serían un reaseguro para que el dólar no se dispare en medio de la incertidumbre preelectoral.
Las noticias no tan favorables vendrían del lado de la actividad, aunque las perspectivas tampoco lucen tan negativas. De acuerdo al promedio de respuestas de los 44 participantes del REM, el PBI apunta a tener una expansión de 2,5% en 2027, contra apenas 1,5% de este año.
Sin embargo, se trata de un pronóstico para tomar con pinzas. A principios de 2026 se esperaba una expansión de la actividad superior a 3% para este año y, al final, será menos de la mitad. Finalmente, los sectores que venían más rezagados no tuvieron el rebote esperado y eso se siente en la evolución de la economía.
De todas maneras, si se cumpliera el escenario previsto por los analistas sería una buena noticia para el Gobierno. Si se logra un proceso de desinflación como el previsto y además una recuperación gradual, las probabilidades de victoria electoral aumentarían. Pero todavía es prematuro pensar en que las cosas se darán de esta manera. La expectativa de un clima de tranquilidad cambiaria, por ejemplo, no es del todo realista teniendo en cuenta los antecedentes de la Argentina en los últimos procesos electorales.
Los analistas estiman que la actividad habría caído 1% en el tercer trimestre, después de una contracción desestacionalizada de 0,6% en el segundo. De confirmarse ambas caídas consecutivas, la economía habría atravesado una recesión técnica durante la segunda mitad del año. Sin embargo, el REM anticipa un rebote de 1,8% en el cuarto trimestre, seguido por un crecimiento de 0,7% en el primer trimestre de 2027: crecimiento moderado y una recuperación todavía gradual.
Para el próximo año, el consenso de los analistas apunta a una mejora de la actividad, aunque lejos de un escenario de fuerte expansión. El REM proyecta un crecimiento del PBI de 2,5% en 2027, frente al 1,5% esperado para 2026. Para 2028, la estimación asciende a 3 por ciento.

El dato sugiere que el mercado espera que la economía deje atrás la debilidad registrada durante 2026, pero también que la recuperación será progresiva. El punto de partida es particularmente relevante: el último trimestre de este año aparece como el momento en que comenzaría a recomponerse el nivel de actividad, con una expansión desestacionalizada estimada en 1,8 por ciento.
En ese sentido, 2027 sería más un año de consolidación de la recuperación que de aceleración extraordinaria. La mejora de la actividad dependerá, entre otros factores, de que la estabilización nominal se traduzca en mayor consumo, inversión y producción.
El otro eje central del REM es la evolución de los precios. Los analistas estimaron una inflación mensual del 1,9% para septiembre, una décima por encima de la proyección del relevamiento anterior. Para los meses siguientes, sin embargo, esperan una trayectoria descendente: 1,7% en octubre, 1,6% en noviembre, 1,8% en diciembre y 1,6% tanto en enero como en febrero de 2027. Para marzo proyectan 1,7 por ciento.
Corporate Events,LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America


La Ciudad finalizó el complejo penitenciario de Marcos Paz y planifica el cierre total de la cárcel de Devoto – Nexofin

La Catedral del tenis argentino cumple 100 años

Lionel Messi recibió regalos increíbles de parte del presidente de la Conmebol

Juli Poggio y Luck Ra quedaron juntos en MasterChef y sorprendieron con su química: “¡Pegaron onda!”

Cuatro viviendas colapsan por las lluvias y dejan personas atrapadas en la capital de Honduras

Detuvieron a 17 personas por robar a repartidores de comida con falsos pedidos en Mendoza

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas

Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»

Iran could move shadow war in a dangerous direction, experts warn on back of two possible terror attacks

 POLITICA3 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL2 días ago
Israeli medical workers who treated Oct 7 wounded relive day terror hit home
- POLITICA3 días ago
El gobernador de la provincia que más ATN recibió de la Casa Rosada no integró la comitiva de Milei en París