








Una planta que ahora termina todo lo que produce
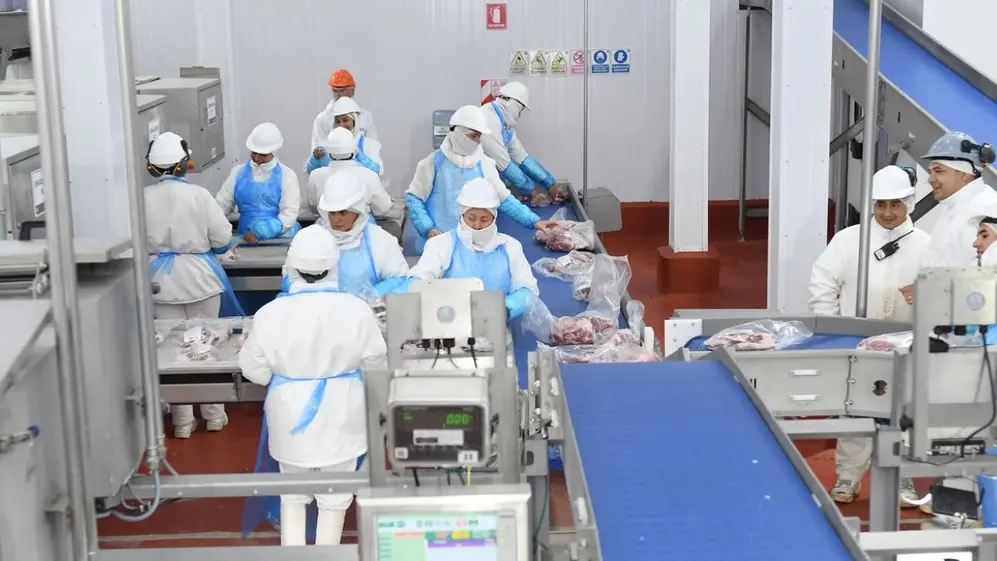
La nueva planta entrega el 100% de los cortes que faena envasados al vacío

Se confirmó: para el MSCI la Argentina sigue siendo sin ser un país confiable. Los inversores que siguen de cerca la calificación mundial de MSCI (Morgan Stanley Capital International) para Argentina esperaban que el país no fuera «ascendido» a Emergente este martes, algo que terminó ocurriendo.
Esto sucede luego del anuncio de la semana pasada, que afirmaba que se mantenía a la nación como «standalone» o independiente; sin embargo, el reporte final que acaba de publicarse sentenció que el mundo financiero está esperando que se disipen las dudas sobre el país.
Un dato que llamó la atención del mercado es que Argentina no fue mencionada de manera específica en el comunicado oficial con los resultados de la Revisión de Clasificación de Mercados 2026. El documento de MSCI se concentró en los cambios de categoría de Bulgaria y Grecia, además de las observaciones sobre Corea del Sur, Indonesia, Turquía y Bangladesh, sin incluir referencias particulares a la situación argentina.
Para algunos analistas, esa ausencia refuerza la idea de que el mercado argentino todavía no se encuentra bajo consideración inmediata para una reclasificación. A diferencia de otros países que fueron objeto de consultas formales, advertencias regulatorias o procesos explícitos de seguimiento, Argentina quedó fuera de los temas centrales abordados por MSCI en esta revisión anual.
Mientras el comunicado oficial destacó avances concretos que justificaron decisiones sobre otros mercados —como la promoción de Bulgaria a Frontera o la futura reclasificación de Grecia como Desarrollado—, Argentina directamente quedó fuera de los anuncios relevantes de la revisión 2026.
«Es una noticia negativa respecto de las expectativas, porque algunos bancos esperaban que Argentina comenzara el proceso de reclasificación. Pero no es una nueva baja de categoría: simplemente permanece dónde estaba. Por ahora, esto significa que no habrá ingreso automático de fondos pasivos vinculado a una incorporación a los índices Frontier o Emerging Markets», resume Andrés Repetto, analista de mercado y fundador de Andy Stop Loss, a iProfesional.
De hecho, con este anuncio, el mercado bursátil argentino, por medio de las acciones de las principales empresas que forman el índice de acciones mejor valuadas, no recibiría inversiones por unos u$s4.500 millones de los fondos de inversión internacionales que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos) para diversificar sus posiciones en los integrantes del mismo.
De hecho, se esperaba que, de continuar el mismo rumbo político y económico, y siempre que se elimine el cepo cambiario para las empresas y se mantenga la actual política económica, la reclasificación a «emergente» podría llegar entre fines de 2027 y 2028.
Diversos analistas consultados por iProfesional ya pronosticaban el mismo diagnóstico de Morgan Stanley, según el cual lo más probable era que Argentina fuera incorporada ahora a una instancia de revisión u observación, sin un ascenso automático desde la actual categoría «Standalone» hacia «Emergente».
«Bajo este escenario, la ventana más probable para un ascenso recién aparece hacia 2028: el supuesto base es que durante 2027 se consoliden nuevas medidas de apertura, MSCI abra una consulta y Argentina sea incorporada a la lista de revisión. La experiencia reciente muestra que los países suelen permanecer más de un año en esa instancia, ya que MSCI busca comprobar que los cambios son permanentes y no susceptibles de revertirse», detalla Eric Ritondale, economista jefe de PUENTE.
La interpretación predominante entre operadores y gestores de fondos es que MSCI sigue observando la evolución del proceso de normalización económica y financiera antes de avanzar con una eventual inclusión de Argentina en una lista formal de revisión. Esa etapa suele ser considerada un paso previo indispensable antes de cualquier mejora de categoría.
Así, el hecho de no figurar en el comunicado no implica un deterioro de la evaluación sobre el país, pero sí sugiere que la entidad considera que todavía falta tiempo para que las reformas implementadas se traduzcan en una mejora efectiva de la accesibilidad del mercado para los inversores internacionales. En otras palabras, la discusión sobre una eventual reclasificación parece haber quedado desplazada hacia los próximos años.
El principal obstáculo sigue siendo la existencia de restricciones cambiarias para empresas e inversores institucionales, un punto que MSCI históricamente considera determinante para evaluar la accesibilidad de cada mercado.
A ello se suma otro factor que los grandes fondos internacionales siguen de cerca: la continuidad del rumbo económico más allá de las elecciones presidenciales de 2027. En otras palabras, el mercado no solo busca señales de apertura financiera, sino también garantías de que las reformas implementadas durante la gestión de Javier Milei tendrán estabilidad en el tiempo.
En los hechos, la decisión de MSCI implica que Argentina continuará fuera del universo de países que integran los índices de Mercados Emergentes. Como consecuencia, los fondos internacionales que replican esos benchmarks no estarán obligados a incorporar acciones argentinas a sus carteras, lo que limita el ingreso automático de capitales que suelen recibir los países que logran una mejora de categoría.
Además, las compañías locales seguirán teniendo una menor demanda estructural por parte de grandes inversores institucionales. Esto limita el flujo potencial de capitales hacia la Bolsa argentina y reduce la liquidez de los papeles locales frente a otros mercados de la región que sí forman parte de los índices globales más relevantes.
La permanencia en la categoría Standalone también puede traducirse en valuaciones más bajas. Históricamente, las acciones de países excluidos de los principales índices internacionales suelen cotizar con descuento respecto de mercados que cuentan con una mayor base de inversores extranjeros y una participación más activa de fondos globales.
Por último, la decisión posterga una señal de confianza relevante para el mercado. Un eventual ascenso a Emergente hubiera sido interpretado como una validación de las reformas económicas y financieras implementadas en los últimos años y como una muestra de mayor previsibilidad para los inversores internacionales.
De todos modos, los analistas coinciden en que la decisión de MSCI no modifica los fundamentos de corto plazo de las empresas argentinas ni altera las perspectivas de sectores como energía, bancos o petróleo. El impacto es principalmente financiero y está vinculado a los flujos de inversión que podrían haber llegado al mercado local.
Tampoco implica una salida de capitales asociada a la reclasificación. A diferencia de una degradación, el mantenimiento de la categoría Standalone era un escenario ampliamente esperado por el mercado desde que MSCI publicó su informe de accesibilidad la semana pasada, por lo que gran parte de esa expectativa ya estaba incorporada en los precios de los activos.
En resumidas cuentas, Repetto detalla los siguientes problemas que destacó MSCI en su anterior informe y deben ser resueltos por el país para poder ser mercado «Emergente»:
Con este escenario, el lunes pasado —tras el feriado del viernes 19 de junio en Estados Unidos por Juneteenth, día en el que se recuerda la emancipación de los afroamericanos esclavizados en 1865—, los papeles de empresas argentinas en Wall Street, bajo formato de ADR, sufrieron un duro castigo y se desplomaron hasta un 9% en dólares.
«La fuerte caída respondió a la decisión de MSCI de mantener al país en la categoría de mercado independiente o ‘standalone’, la calificación más baja del índice financiero global que bloquea la llegada de grandes fondos de inversión internacionales. El pesimismo local coincidió con un contexto externo adverso debido al retroceso del Nasdaq y el S&P 500, arrastrando al Merval a una baja del 3,1% en dólares«, detalla Ignacio Morales, oficial de Inversiones de Wise Capital.
Y agrega: «Los inversores centran su atención hoy en un nuevo reporte que podría incluir al país en una revisión anual para el período 2027 y 2028, lo que representaría un respaldo oficial al plan de normalización macroeconómica a pesar de la vigencia del cepo cambiario. En contraste con la renta variable, los bonos soberanos resistieron la tendencia con subas leves encabezadas por el Global al 2046 (GD46), mientras que el riesgo país retrocedió a 421 puntos básicos«.
Es decir, esta noticia ya se había adelantado la semana pasada, cuando el propio Morgan Stanley publicó el Informe de Accesibilidad al Mercado, en el que sostuvo que «Argentina ha implementado reformas que han mejorado su posición para un posible upgrade en el índice MSCI de Mercados Emergentes, pero creemos que esto probablemente se concrete a finales de 2027 o en 2028«.
Morgan Stanley reconoció que Argentina avanzó en la liberalización del cepo y la repatriación de dividendos, pero agregó: «Sin embargo, persisten las restricciones para los inversores institucionales extranjeros, así como las limitaciones en el acceso a los datos bursátiles y a la información financiera».
Los expertos del mercado consideran que MSCI valorará más adelante la continuidad política de las reformas, pero advierten que «otros indicadores no han mostrado una mejora significativa en los últimos 12 meses».
Incluso, Morgan Stanley calculó que una eventual mejora de categoría podría generar ingresos por alrededor de u$s4.500 millones hacia las acciones argentinas, en especial hacia YPF, Grupo Galicia (GGAL), Vista Energy (VIST), Banco Macro (BMA), Pampa Energía (PAMP) y Transportadora de Gas del Sur (TGS).
La gran mayoría de estos fondos provendría de los cerca de u$s1,5 billones en activos bajo gestión (AUM) que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos) para invertir en integrantes del mismo.
Sin embargo, Morgan Stanley también alertó que un escenario de reclasificación hacia la categoría «Frontera», en lugar de Emergente, podría ser recibido negativamente por el mercado debido al escaso volumen de activos que replican ese benchmark.
«Mantenemos una sobreponderación en Argentina, con una marcada preferencia por el sector energético. Las acciones argentinas están fuertemente sesgadas hacia el petróleo (aproximadamente el 50% del MSCI Argentina actual), lo que ha impulsado las ganancias en los últimos tiempos. Un crecimiento generalizado de las ganancias y la inversión podría ser un catalizador clave. Como referencia, los flujos globales hacia los mercados emergentes (la parte latinoamericana) han sido equivalentes a aproximadamente el 6% de la inversión total en Latinoamérica«, subrayó el gigante norteamericano.
Como repaso histórico, en 2009, la Argentina había sido degradada a Mercado «Fronterizo» debido a las restricciones cambiarias, para luego ser promovida a Mercado «Emergente» en 2018, bajo la administración de Mauricio Macri. Pero las turbulencias que hubo en el final de dicha gestión, los fuertes controles de capitales y el cepo cambiario que se implementaron generaron que, desde junio de 2021 hasta ahora, la Argentina fuera degradada a la categoría de Mercado «Standalone» (o independiente) en los índices del MSCI.
«La eventual reincorporación a la categoría de Mercado ‘Emergente’ implicaría una serie de efectos positivos para el país», indica Ignacio Rosenfeld, analista de mercado y experto en valuación de empresas.
En este sentido, las tres ventajas que enumera el experto que trae una mejora en la calificación son:
«Más allá de las probabilidades, lo importante es lo que implica. Una mejora en la clasificación sería una señal de normalización financiera que le permitiría a Argentina volver a formar parte de los índices que siguen los grandes fondos globales y ampliar el universo de potenciales inversores. Pasar a ser ‘Emergente’ significa entrar en el universo de inversión de miles de administradores de cartera que hoy, directamente, no miran al país», concluyen desde el equipo de Research de Cocos.
Sin embargo, para Ritondale, la base de Argentina es alta para convertirse en emergente: «Una vez superado ese punto, Argentina cuenta con una ventaja relevante: ya cumple con los criterios de tamaño y liquidez exigidos para integrar categorías superiores. De hecho, el país fue Mercado Emergente hasta 2021 y perdió esa condición exclusivamente por las restricciones cambiarias, no por falta de escala de su mercado».
Por eso, concluye este analista que si MSCI considera que la apertura se consolidó de forma duradera, «existe la posibilidad de un ascenso directo a Mercado Emergente, evitando una escala intermedia. Sin embargo, la decisión dependerá de la confianza que genere la sostenibilidad de las reformas. En definitiva, el tamaño del mercado no es hoy el factor limitante; la clave para la reclasificación será demostrar que la normalización y apertura del mercado de capitales son permanentes».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco,pesos,credito,dólar,fondos,dólar hoy
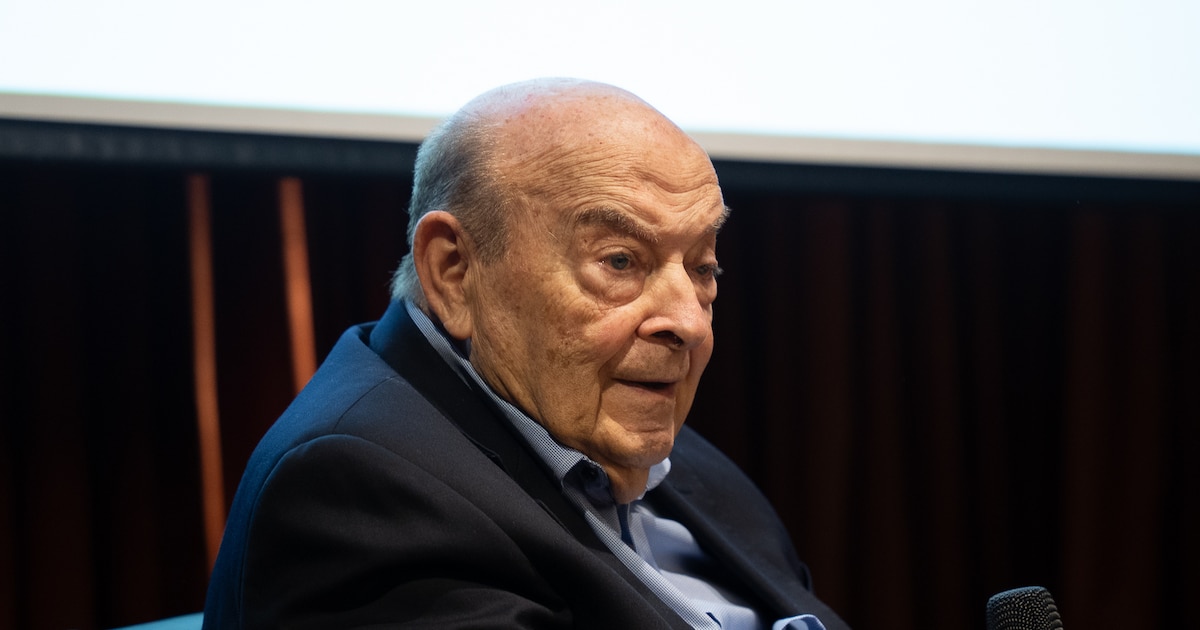
Tras mantener varios contrapuntos con la plana mayor del Gobierno, el ex ministro de Economía, Domingo Cavallo, advirtió que el oficialismo corre el riesgo de que el programa económico se desarticule antes de las elecciones presidenciales, afirmó que el país “hoy no tiene moneda”, volvió a pedir el levantamiento total del cepo cambiario.
Durante el seminario “La Convertibilidad y los planes de estabilización”, realizado en la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA) y con la participación del economista y profesor Federico Poli, Cavallo también advirtió que, si el Gobierno no adopta pronto cambios en materia monetaria, cambiaria y financiera, el programa podría enfrentar dificultades antes de las elecciones de 2027. “Si no toman las medidas adecuadas pronto, corren el riesgo de que antes de las elecciones se les destartale todo”, afirmó.
Ante un público que combinó estudiantes de la casa de estudios con figuras como Martín Rappallini, titular de la Unión Industrial Argentina (UIA), u Horacio Liendo, uno de los arquitectos de la Convertibilidad, el analista económico sostuvo que el enfoque actual incrementa los costos recesivos del plan de estabilización. Según planteó, una estrategia de ese tipo no debe limitarse a bajar la inflación, sino que debe procurar una reducción sostenible en el tiempo, acompañada por una reactivación de la economía y un aumento de la inversión.
En ese sentido, señaló que el programa requiere reformas monetarias, cambiarias y financieras, además de otros cambios que permitan impulsar el crecimiento. También cuestionó la posibilidad de una apertura comercial sin una reducción previa de los costos que enfrentan las empresas locales, entre ellos regulaciones que, a su criterio, generan improductividad e impuestos que vuelven inviables a ciertas actividades.
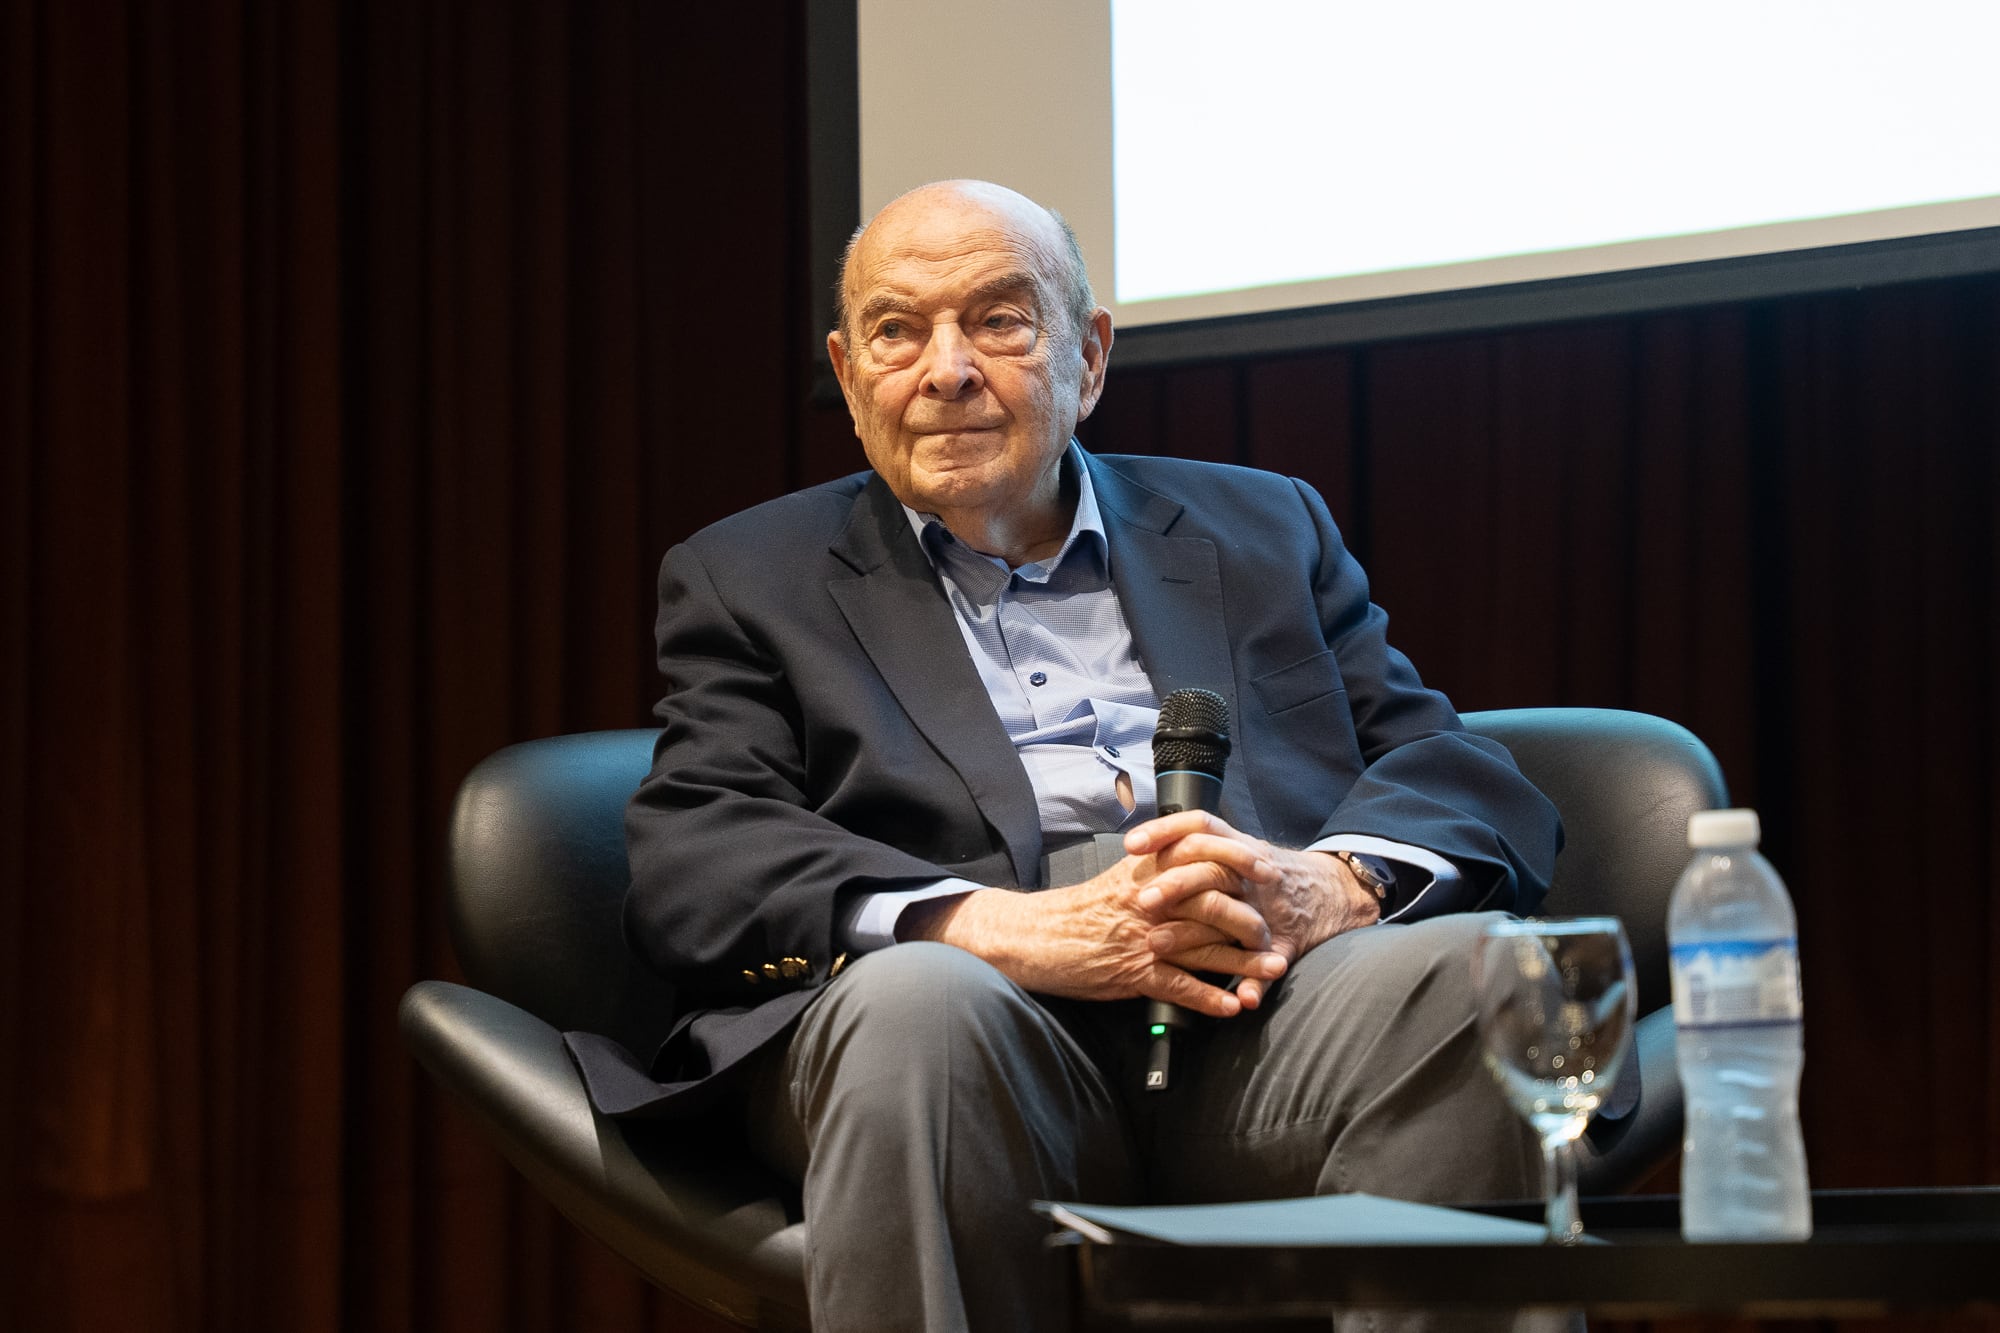
En un contexto de cierre de empresas y dificultades para el sector industrial, el ex ministro aseveró que la competencia con el exterior solo puede funcionar si las compañías que operan en la Argentina cuentan con condiciones que les permitan ser competitivas. De lo contrario, alertó, podrían desaparecer por las distorsiones y cargas que enfrentan, más que por una competencia genuina.
Al abordar la cuestión cambiaria, Cavallo remarcó que el valor actual del dólar no representa un “tipo de cambio de equilibrio” ni surge de un mercado con precios relativos que favorezcan el crecimiento. Por eso, consideró que la discusión no debería centrarse en una eventual devaluación, sino en la eliminación integral de los controles.
“Más que decir si hay que devaluar o no hay que devaluar, en este momento lo que tendrían que hacer es remover totalmente el cepo cambiario”, sostuvo. La medida, precisó, debería alcanzar no solo a las personas físicas, sino a toda la actividad económica.
El exfuncionario propuso que los exportadores puedan disponer de sus divisas y venderlas en un mercado cambiario libre, al que también deberían acudir los importadores y quienes necesiten efectuar pagos o recibir fondos desde el exterior. “Hay que dejar que se organice un mercado cambiario sin que el BCRA intervenga”, analizó, aunque aclaró que el Central sí debería tener un papel activo en la compra de reservas.
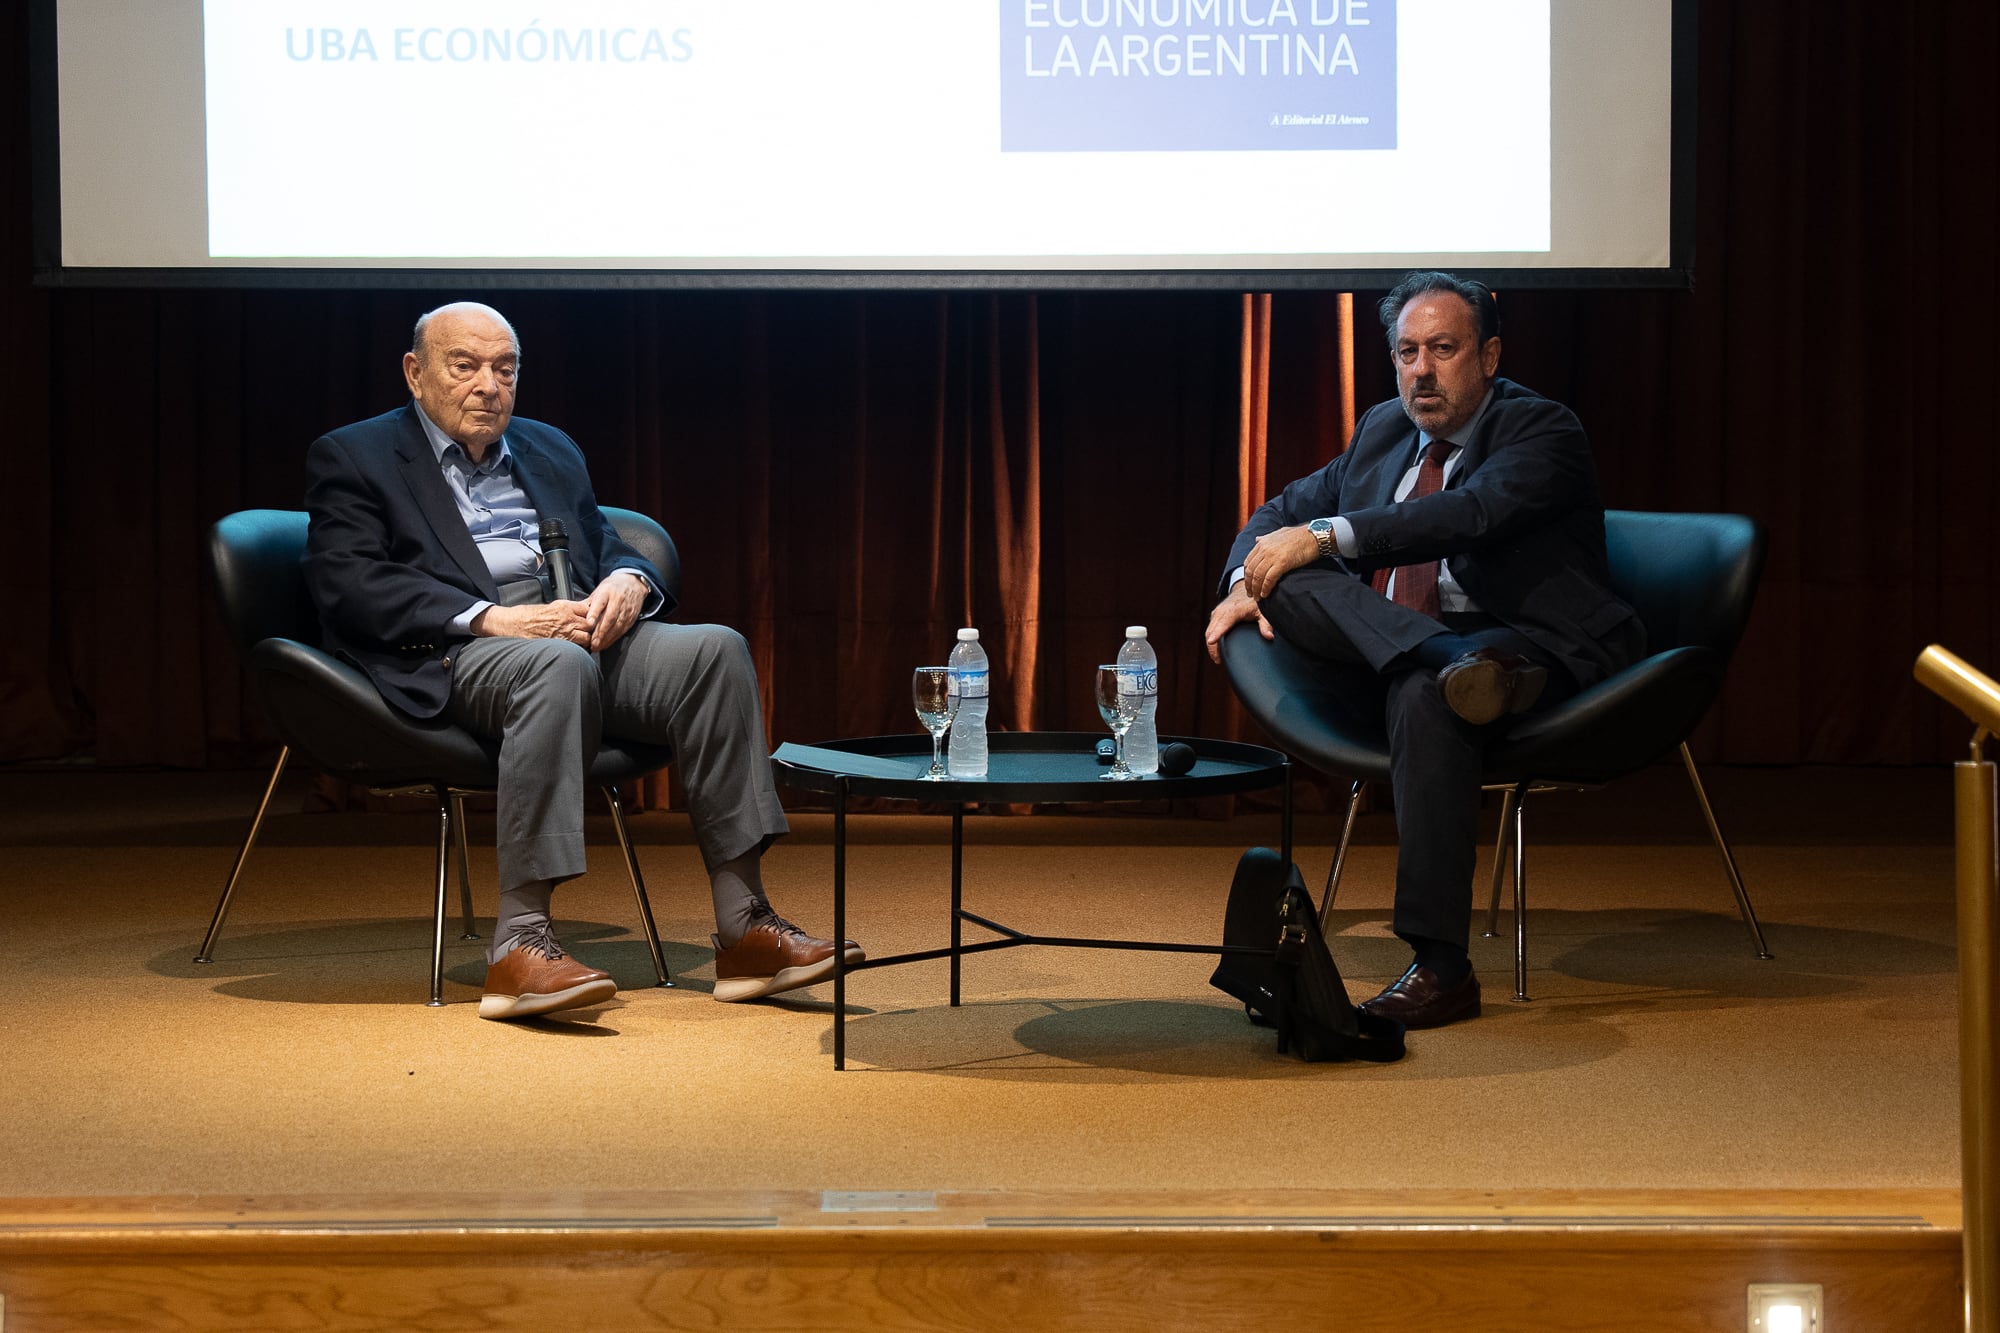
A propósito del rol de la autoridad monetaria, el creador de la Convertibilidad señaló que el BCRA debería concentrarse en adquirir divisas para fortalecer sus tenencias. Según explicó, esa intervención tendría que ser importante y no debería estar condicionada por el temor a emitir pesos.
Cavallo consideró que, si hubiera confianza y los operadores vendieran dólares al Banco Central al tipo de cambio determinado por el mercado, la emisión asociada a esas compras podría aportar la liquidez necesaria para el funcionamiento de los mercados de crédito interno y externo. Bajo esa lógica, los pesos emitidos para acumular reservas podrían contribuir a remonetizar la economía si repuntara la demanda de dinero.
“Hoy no tenemos una moneda confiable porque seguimos teniendo controles de cambios”, afirmó. También cuestionó la política oficial de los últimos años y aseguró que había advertido desde 2024 sobre las consecuencias de sostener controles cambiarios junto con un atraso del tipo de cambio. Según relató, esa postura provocó un distanciamiento con el presidente Javier Milei.
Al abordar la inflación, Cavallo planteó que la desaceleración del índice oficial por debajo del 1% mensual exige mecanismos que desindexen los contratos. A su entender, las economías que arrastran una inflación persistente desarrollan mecanismos que tienden a mantener ese ritmo, entre ellos las tasas nominales de interés y los compromisos financieros a plazos más largos.
El ex ministro explicó que, si los contratos a 180 o 360 días incorporan una expectativa de inflación del 2% mensual y esa inflación se redujera de forma abrupta, podría producirse una transferencia significativa desde los deudores hacia los acreedores. Advirtió que esa situación incluso podría llevar a la quiebra de quienes mantienen deudas.
“Para ir a una inflación 0% o del 1% mensual habría que pensar en un mecanismo de ajuste de los contratos de más de 30 días que incorporan un factor de inflación”, subrayó. La propuesta también alcanzaría a los acuerdos que estén atados a una tasa nominal de interés o a expectativas inflacionarias.
Por otra parte, el expositor advirtió que la flexibilización de los créditos en dólares para empresas que no generan divisas no está exenta de riesgos. “Los argendólares constituyen un peligro si no hay reservas en dólares, tanto de los bancos como del Gobierno”, alertó.
A su juicio, un sistema monetario sólido requiere una acumulación relevante de reservas de libre disponibilidad, ya sean propiedad del BCRA o del Gobierno nacional.
Más allá del frente cambiario, el ex funcionario destacó la política fiscal de la administración libertaria. Se mostró de acuerdo con el recorte del gasto público y con el control de las cuentas estatales.
Al recordar su paso por el Palacio de Hacienda durante la presidencia de Carlos Menem, Cavallo defendió el programa económico que llevó adelante. Resaltó las privatizaciones, la estabilidad financiera, el rol mínimo del BCRA, la libre circulación de capitales y el fin del “sesgo antiexportador”. Bajo su perspectiva, la crisis socioeconómica de 2001 “fue una crisis financiera y no de la Convertibilidad”.
Fotos: RS Fotos
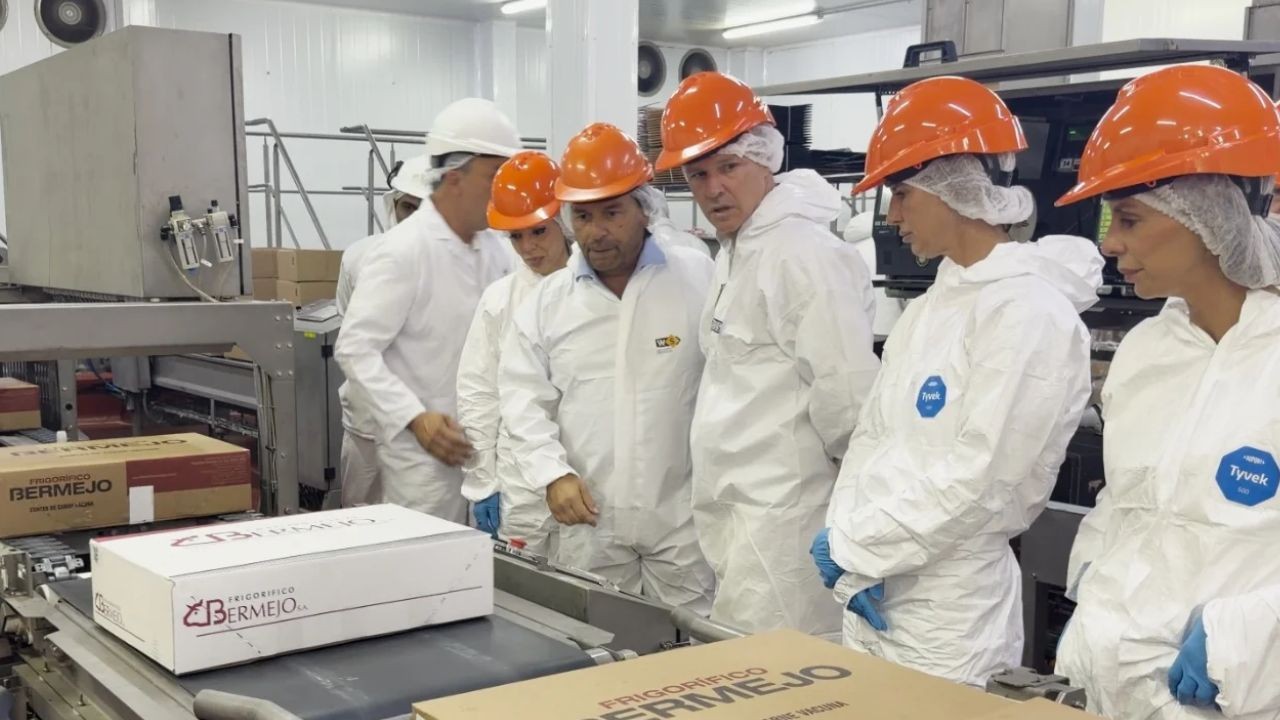
Juramento, la compañía ganadera de la familia Brito, reinauguró el frigorífico Bermejo tras una inversión de u$s20 millones junto a Gorina

La nueva planta entrega el 100% de los cortes que faena envasados al vacío
carne,empresas,jorge brito,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos
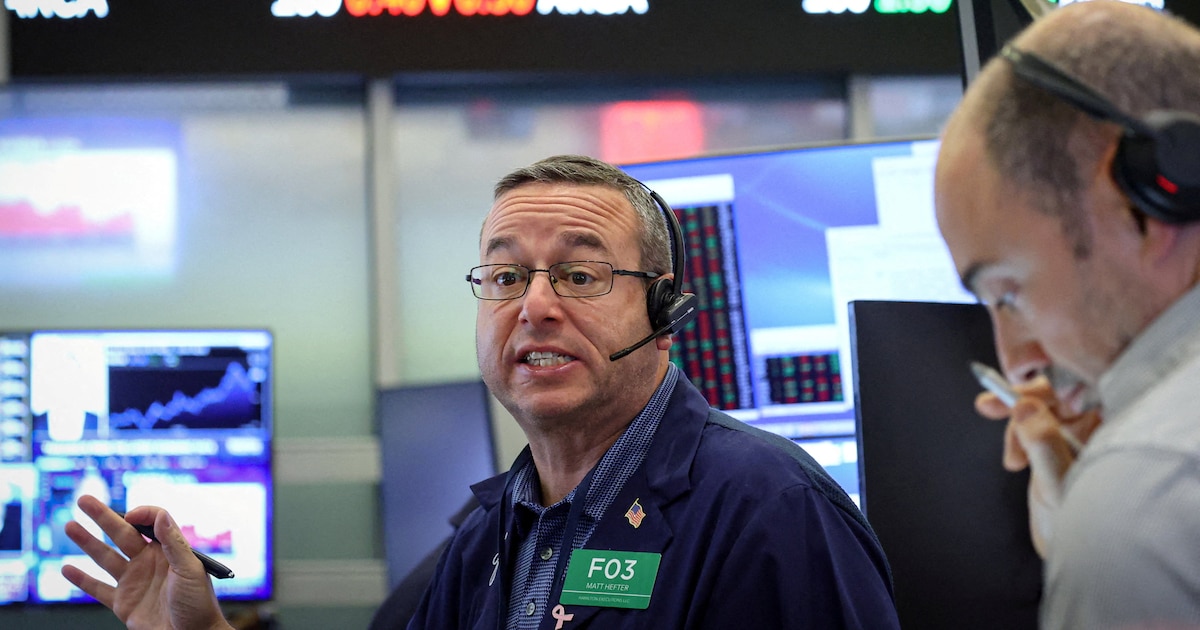
Las acciones y los bonos argentinos operaron sin fuerza este martes, aunque el desempeño fue digno de ponderar si se tiene en consideración la clara tendencia bajista que tomó Wall Street desde el inicio del la sesión.
Antes de conocerse el balance de Nvidia –que terminó siendo mucho mejor de lo esperado– y en la sesión previa a la salida a cotización del gigante Anthropic, los indicadores de las bolsas de Nueva York confirmaron el sentimiento de cautela de los inversores.
Los indicadores de Wall Street tuvieron registro negativo, con baja de 0,7% en el panel tecnológico Nasdaq y pérdida de 1,6% en el Dow Jones de industriales.
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires subía un 1,1% en pesos a minutos del cierre, en los 81.470 puntos. En la región, el índice Bovespa de la Bolsa de Valores de San Pablo ganó un 0,3%, en los 169.713 puntos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Entre los ADR y acciones de compañías argentinas que son operados en dólares en Wall Street hubo mayoría de alzas. YPF rebotó un 2,2%, a USD 36,41, Grupo Galicia ganó 1,2%, Pampa Energía avanzó 2,6% y Mercado Libre cayó 1,7 por ciento.
Los bonos soberanos en dólares -Bonares y Globales- operaron mixtos, mientras que el riesgo país de JP Morgan finalizó sin cambios en los 854 puntos básicos, luego de anotar un máximo intradiario en los 863 puntos.
Los papeles del sector energético -como el caso de Vista Energy (+0,8%) se encuentran beneficiados esta sesión pues los precios del crudo finalizaron negociados con mínima alza de 0,3% en la variedad Brent, mientras que el excedente de oferta previsto, impulsado por la recuperación de las exportaciones de Oriente Medio, contrarrestaba las preocupaciones por los continuos ataques a petroleros y las expectativas de una caída de las reservas de crudo en Estados Unidos. El referencial del Brent cayó un 22% este mes, mientras que el WTI restó un 18 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La mayor competencia global por financiamiento vuelve más importante la diferenciación fiscal y externa de cada país. Argentina presenta superávit y compras del BCRA, pero todavía convive con una prima soberana superior a 850 puntos”, indicó Vector Investments.
En cuanto a las expectativas de los operadores locales, “la incertidumbre electoral es más difícil de resolver en el corto plazo. Su evolución dependerá de las encuestas, de la definición de las candidaturas y de las señales que los distintos espacios políticos den sobre la continuidad de los principales lineamientos económicos”, afirmó Emilio Botto, jefe de Estrategia e Inversiones de MillsCapital.
Los inversores también pudieron conocer una serie de datos económicos menores en los EEUU, que no surtieron efecto para mejorar el ánimo de los agentes. Las ventas minoristas aumentaron un 0,2% intermensual en octubre, cifra superior a las estimaciones de los economistas.
En el mercado de cambios doméstico, el monto operado en el mercado de cambios fue bajo este martes, por unos USD 361,4 millones en el segmento de contado, donde el dólar mayorista ganó solo un peso, a $1.552, nuevamente un máximo nominal, en una plaza que siguió de cerca la evolución del dólar en Brasil.
El dólar mayorista anota una suba de 18 pesos o 1,2% en lo que va de noviembre, a la vez que en el transcurso de 2026 acumula un modesto incremento de 97 pesos o 6,7 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco Central estableció un techo para su régimen de bandas cambiarias en los 1.972,96 pesos. El tipo de cambio oficial quedó a 420,96 pesos o 27,1% de ese límite teórico para la devaluación del peso.
En Brasil, el dólar operó con baja de un centavo, a 5,78 reales, tras un máximo intradiario en los 5,80 reales, su nivel más alto desde abril de 2025. Dada la estrecha relación comercial entre la Argentina y el gigante sudamericano, la estabilización del real contribuye también a un comportamiento estable del peso argentino.
“La paridad cambiaria absorbe crecientes advertencias de bancos de inversión y calificadoras internacionales sobre los límites del rebote económico y el desafío electoral de 2027. Un informe de JP Morgan alertó que la recuperación generalizada aún no llega y que la economía argentina avanza ‘con un solo motor’, señalando que el crecimiento casi nulo de este año deja un arrastre mínimo y exige vigilar de cerca la actividad y el superávit de cara al ciclo electoral”, evaluó Laura Torres, directora de Inversión de IMB Capital Quants.
“En sintonía, reportes de Moody’s anticipan apenas una recuperación moderada tras un año de bajo crecimiento y advierten que los límites fiscales y la consolidación del gasto seguirán restringiendo el consumo interno, mientras un análisis recuerda que estabilizar la macroeconomía no garantiza por sí solo el éxito electoral cuando persisten rezagos en el empleo y la actividad”, puntualizó Laura Torres.
El dólar al público se mantuvo estable a $1.575 para la venta, según la referencia del Banco Nación, mientras que el dólar blue sumó cinco pesos o 0,3%, a $1.605 para la venta, también en nuevo máximo nominal.
El BCRA informó que en las entidades financieras el dólar minorista promedió $1.576,40 para la venta y $1.523,32 para la compra.
En el segmento bursátil el “contado con liquidación” operaba con baja próxima a dos pesos, a $1.688, con una brecha de 136 pesos o un 8,8% respecto del dólar mayorista.
Business,Corporate Events,North America



La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo

Milei dijo que el riesgo país sube por el miedo a "Orcolandia" y afirmó: "Los argentinos no van a votar hacia el pasado"